




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chứng khoán Yuanta: Thị trường vẫn đang tích cực, VN-Index sẽ sớm vượt mốc 1.300 điểm


Thị trường vẫn đang trong giai đoạn biến động mạnh theo chiều hướng tích cực cho nên kỳ vọng chỉ số VN-Index sẽ sớm vượt được mức kháng cự 1.300 điểm...

Tốc độ tăng trưởng kinh tế Q2/2024 đạt 6,93% cao hơn nhiều so với quý 1 (5,87%) và cùng kỳ Q2/2023 (4,05%) nhờ sự dẫn dắt của lĩnh vực Công nghiệp Xây dựng và lĩnh vực Dịch vụ.
Nhìn chung kinh tế trong nước hồi phục ngày càng rõ nét và tháng sau tốt hơn tháng trước. Cụ thể, tình hình kinh tế tháng 6 cho thấy nhiều tín hiệu khả quan hơn tháng 4 và tháng 5 khi các dữ liệu về hoạt động sản xuất, tiêu dùng, xuất nhập khẩu tăng trưởng tốt hơn cũng như các yếu tố nền tảng vĩ mô như lãi suất liên ngân hàng, tỷ giá và giá vàng đều hạ nhiệt.
Chỉ số sản xuất công nghiệp tiếp tục tăng trưởng so với tháng trước và tăng mạnh so với cùng kỳ năm ngoái. Điểm đáng chú ý là số đơn hàng mới và đơn hàng xuất khẩu tăng mạnh bất chấp giá bán tăng và áp lực chi phí đầu vào.
Nhu cầu lao động tăng trở lại hứa hẹn tạo sức tiêu dùng tăng mạnh hơn trong thời gian tới. Trong nhu cầu hàng hóa từ các nước xuất khẩu chính đã tăng trở lại khi nền kinh tế tại các nước xuất khẩu chủ lực đang hồi phục tốt hơn. Điểm tích cực là xuất siêu đã quay trở lại trong tháng 6 sau khi nhập siêu trong tháng 5, điều này sẽ hỗ trợ thêm có vấn đề tỷ giá đang dần hạ nhiệt.
Hoạt động đầu tư vẫn là yếu tố quan trọng thúc đẩy tăng trưởng, trong khi vốn đăng ký và giải ngân FDI tháng 6 tăng trưởng mạnh mẽ trở lại thì hoạt động đầu tư công vẫn đang được đốc thúc mạnh mẽ. Ngoài ra, tình hình đăng ký thành lập doanh nghiệp mới và số vốn đăng ký đều tăng trưởng so với tháng 5 và cùng kỳ năm ngoái.
Các dữ liệu vĩ mô cho thấy điều kiện kinh doanh ổn định hơn khi: tỷ giá hạ nhiệt nhờ sự can thiệp và điều tiết của NHNN; giá vàng hạ nhiệt và thu hẹp khoảng cách với giá vàng thế giới sau nhiều biện pháp từ Chính phủ; Mặc dù lãi suất huy động tăng nhẹ và tạo mức nền mới nhưng lãi suất cho vay vẫn ở mức thấp và thanh khoản thị trường liên ngân hàng đã ổn định hơn.
Riêng lạm phát vẫn là một yếu tố cần phải theo dõi dù chỉ tăng nhẹ trong tháng 6 do áp lực từ chi phí đầu vào, chi phí vận tải tăng, bên cạnh việc tăng lương cơ bản áp dụng từ 1/7/2024 cũng sẽ tạo thêm gánh nặng lên lạm phát.
Với đà hồi phục kinh tế trong nước và thế giới ngày càng rõ ràng hơn Yuanta đánh giá tốc độ tăng trưởng GDP trong quý 3 sẽ tiếp tục cao hơn quý 2, giảm nhẹ trong quý 4 do mức nền Q4/2023 khá cao và tăng trưởng kinh tế cả năm đạt khoảng 6,2%, tương đương mức điều chỉnh hồi cuối quý 1.
Chỉ số VN-Index đóng cửa ở mức 1,245 điểm giảm 1,3% so với tháng 05/2024 với thanh khoản giảm. Đồng thời, đồ thị giá của chỉ số VN-Index chưa thể vượt được mức kháng cự tâm lý 1.300 điểm. Tuy nhiên, thị trường vẫn đang trong giai đoạn biến động mạnh theo chiều hướng tích cực cho nên kỳ vọng chỉ số VN-Index sẽ sớm vượt được mức kháng cự 1.300 điểm trong tháng tới.
Yuanta kỳ vọng Fed sớm hạ lãi suất trong tháng 09/2024, yếu tố hỗ trợ cho đà tăng trong quý 3/2024. Đồng thời, các dữ liệu vĩ mô tích cực cùng với dữ liệu tăng trưởng tích cực của các doanh nghiệp niêm yết trong quý 2/2024 cũng hỗ trợ cho đà tăng của thị trường trong tháng 07/2024.
Định giá thấp ở nhóm cổ phiếu vốn hóa lớn cùng với đó mức P/E dự phóng của chỉ số VN-Index ở mức 12.x tương đương lợi suất 8,3% cho thấy thị trường chứng khoán vẫn đang hấp dẫn hơn so với các kênh đầu tư khác kể cả khi lãi suất tiết kiệm đang có xu hướng tăng trở lại.
Đọc bài theo từ khoá

Blog chứng khoán: Bỏ qua Index, chọn cổ mà chơi
Sức ép của một vài cổ phiếu vốn hóa lớn rất có tiềm năng ép VNI thủng vùng đáy ngắn hạn quanh 1720 điểm. Điểm tốt là tâm lý chung không bị ảnh hưởng nhiều, dòng tiền bắt đáy vẫn đang chọn lọc cổ phiếu và duy trì được trạng thái phân hóa lành mạnh.
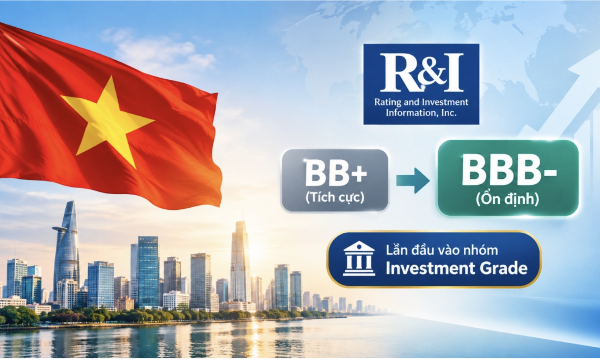
R&I nâng hạng Việt Nam lên nhóm Đầu tư: Chi phí huy động vốn toàn cầu giảm, mở rộng tệp nhà đầu tư
Mới đây, R&I đã nâng xếp hạng tín nhiệm của Việt Nam lên mức BBB-, thuộc nhóm Investment Grade theo thang xếp hạng của tổ chức này.
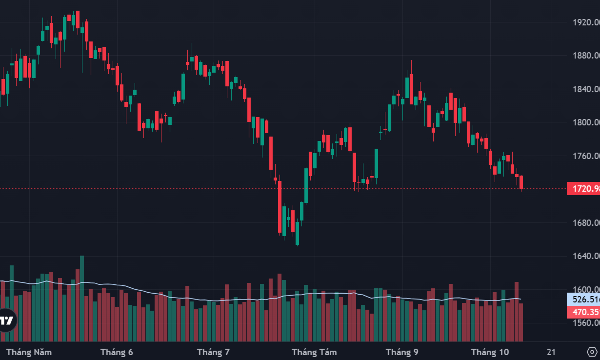
Cổ phiếu trụ ép VN-Index về mốc 1720 điểm, dòng tiền đứng ngoài
Sự tương phản giữa điểm số và giao dịch cổ phiếu tiếp tục diễn ra trong phiên chiều nay, khi VN-Index bị ép về sát mốc 1720 điểm nhưng số lượng cổ phiếu tăng giảm cân bằng. Thanh khoản khớp lệnh HoSE một lần nữa rơi xuống ngưỡng thấp kỷ lục khi chỉ quanh 10 ngàn tỷ đồng.
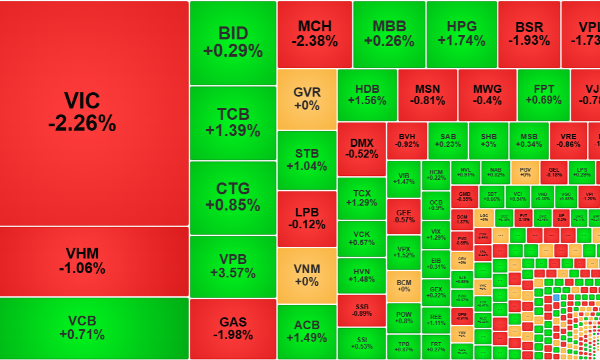
Thanh khoản rất thấp, cổ phiếu lớn đang ép điểm số
Mặc dù VN-Index đang chốt ở sát giá thấp nhất của phiên sáng nhưng giao dịch cổ phiếu không kém. Ảnh hưởng quá mạnh của vài cổ phiếu lớn khiến điểm số giảm nhưng độ rộng lại cho thấy diễn biến tăng giá nhỉnh hơn.
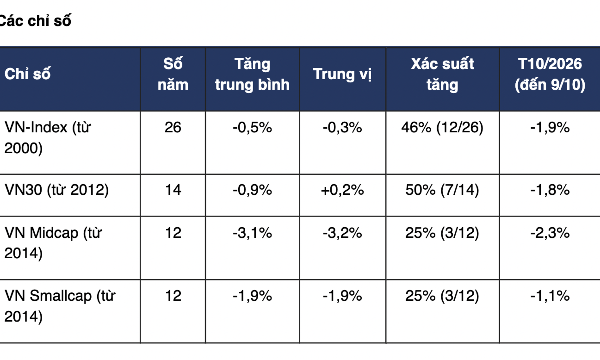
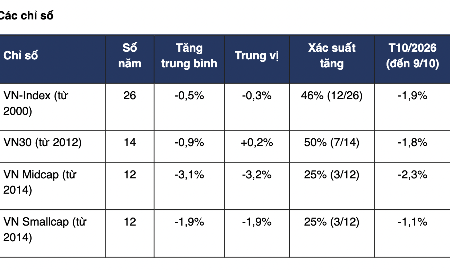
Lịch sử giao dịch chứng khoán hơn 20 năm: tháng 10 thường kém thuận lợi, dòng tiền ưu tiên nhóm vốn hóa lớn
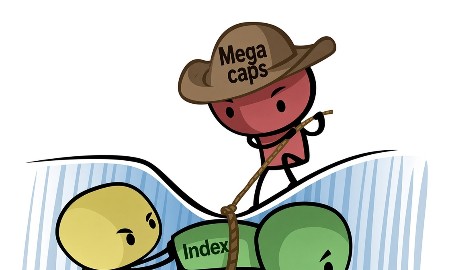
Tháng 10 thường là giai đoạn dòng tiền ưu tiên cổ phiếu vốn hóa lớn, trong khi nhóm vừa và nhỏ chịu áp lực lớn hơn khi thị trường điều chỉnh.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







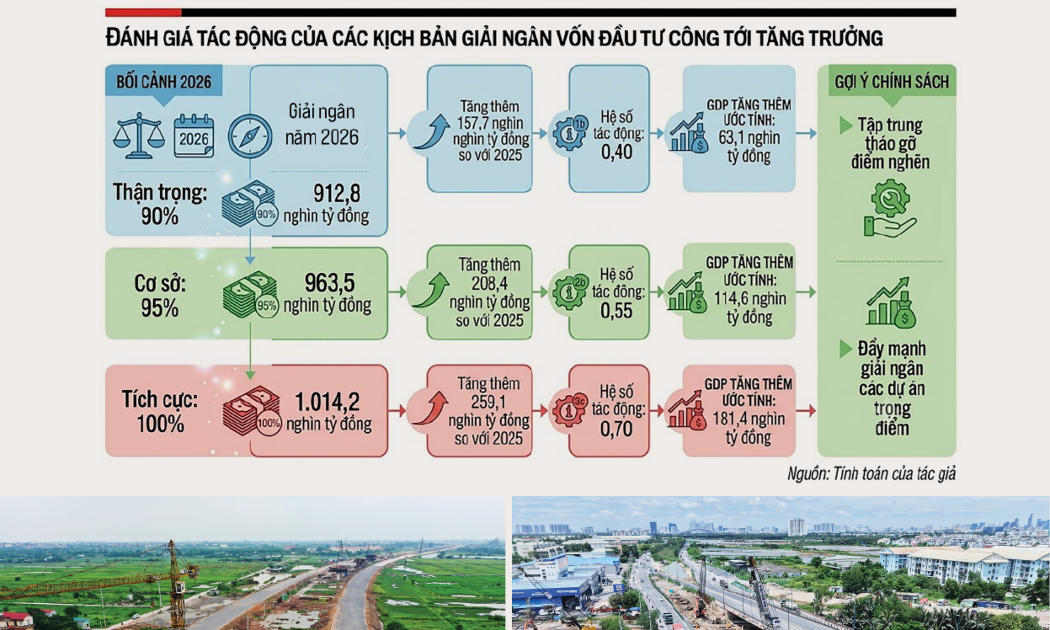
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

