




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia kiến nghị có chế tài răn đe hành vi cố tình quỵt nợ vay tiêu dùng


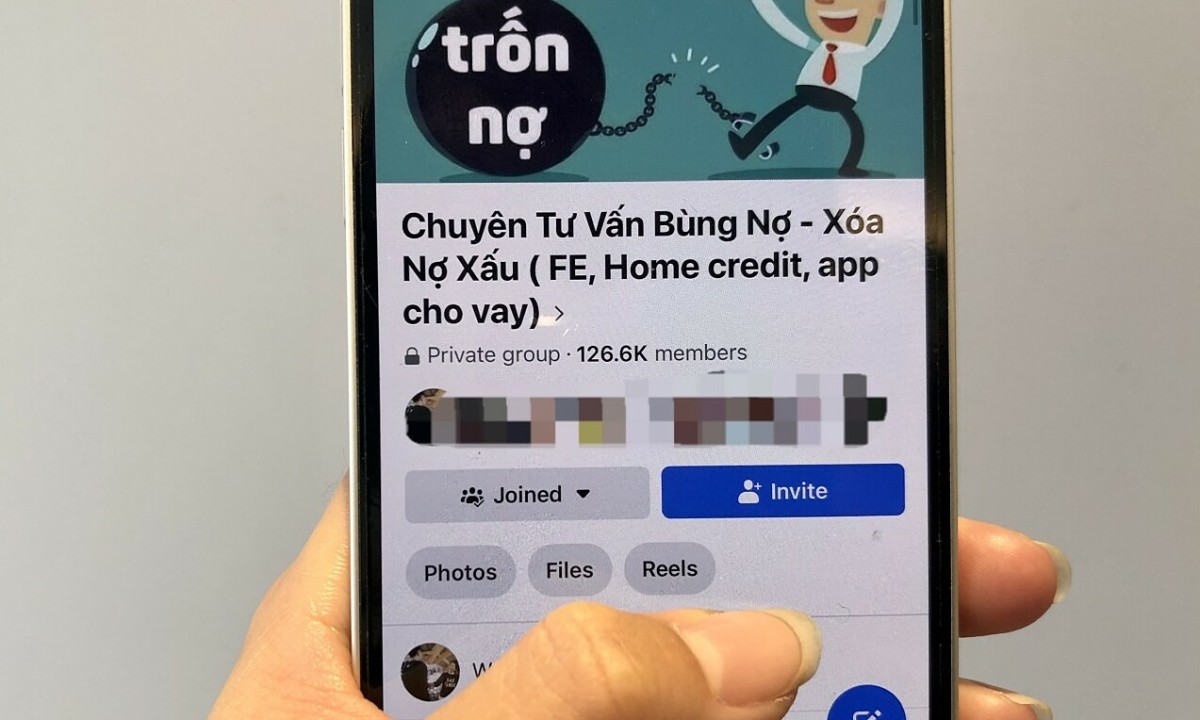
Nhiều ngân hàng thương mại, công ty tài chính tiêu dùng phải thu hẹp danh mục cho vay tiêu dùng do sự nở rộ của các hội/nhóm rủ nhau “bùng nợ” dẫn đến nợ xấu. Đại diện các cơ quan chức năng lo ngại đây là một trong những nguyên nhân bùng phát "tín dụng đen", nhất là dịp cuối năm nhu cầu tiêu dùng thường tăng cao…
Theo Hiệp hội Ngân hàng Việt Nam, cho vay tiêu dùng là hoạt động tín dụng có đặc thù: (1) dư nợ nhỏ; (2) số lượng khách hàng lớn; (3) vay tín chấp, không có tài sản đảm bảo. Do đó, chất lượng tín dụng của danh mục cho vay tiêu dùng phần lớn dựa vào ý thức tự trả nợ của người vay, và các công cụ thu hồi nợ như nhắn tin, gọi điện nhắc nợ từ xa...
THU HỒI NỢ KHÓ KHĂN, TỔ CHỨC TÍN DỤNG NGẠI CHO VAY TIÊU DÙNG
“Lợi dụng việc cơ quan chức năng xử lý các đối tượng cưỡng đoạt tài sản núp bóng các công ty tài chính, mua bán nợ, doanh nghiệp, công ty luật, một số người vay vốn của hệ thống ngân hàng, công ty tài chính cố tình “chây ỳ” trả nợ, một số đối tượng thành lập các hội, nhóm lôi kéo, hướng dẫn cách “bùng nợ” gây ảnh hưởng đến hoạt động của hệ thống tín dụng chính thống, phát sinh nhiều chi phí, rủi ro, buộc hệ thống ngân hàng, các tổ chức tín dụng, công ty tài chính phải siết chặt các quy định, điều kiện cho vay để đảm bảo an toàn nguồn vốn, hạn chế nợ xấu”, ông Bùi Đức Tài, Phó Cục trưởng Cục Cảnh sát hình sự, Bộ Công an, nói về thực trạng cho vay tiêu dùng và thu hồi nợ hiện nay tại một hội thảo gần đây.
Đại diện Bộ Công an cũng lo ngại khi người dân khó tiếp cận được vốn tín dụng chính thống sẽ tìm đến "tín dụng đen".
Ông Nguyễn Hồng Quân, Thành viên Hội đồng Hiệp hội Ngân hàng Việt Nam (VNBA), phản ánh hiện nay nhiều người vay cố tình không trả nợ; cố tình chống đối, tố cáo, vu khống cán bộ thu nợ của ngân hàng thương mại/công ty tài chính dùng biện pháp manh động để đòi nợ lên các cơ quan chính quyền.
“Nợ xấu tăng cao, các ngân hàng thương mại/công ty tài chính phải trích lập dự phòng lớn. Trong giai đoạn nền kinh tế gặp nhiều khó khăn, các ngân hàng thương mại/công ty tài chính buộc phải thu hẹp kế hoạch tăng trưởng. Hệ quả là "tín dụng đen" nở rộ, người chịu ảnh hưởng cuối cùng lại chính là người đi vay”, ông Đức nói.
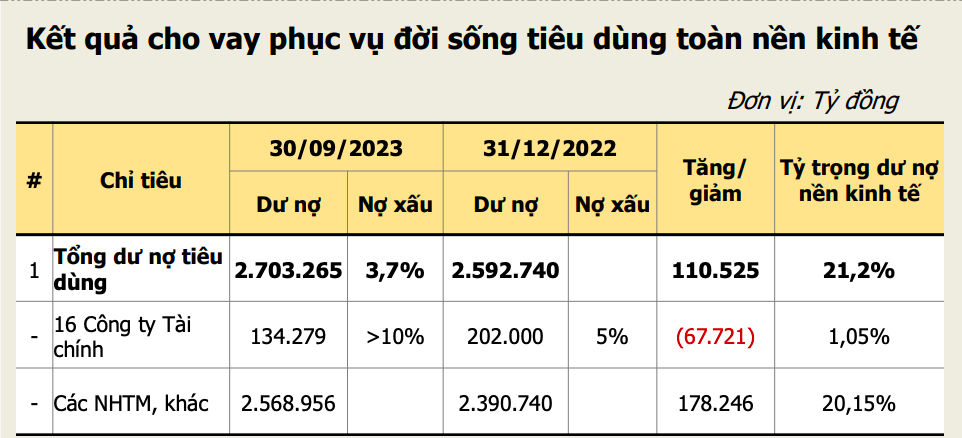
Theo VNBA, đến cuối tháng 10, nợ xấu của 16 công ty tài chính tiêu dùng đã ở mức trên 10%. Cá biệt, tại một số công ty, tỷ lệ nợ xấu lên tới gần 20%.
"Nếu không có hành động cụ thể, việc bùng nợ có thể tiếp tục xảy ra và có thể tác động đến nợ xấu không những cuối năm 2023 mà còn nhiều năm sau nữa. Chính khách hàng sẽ khó khăn tiếp cận vốn vay do công ty tài chính phải siết chặt lại hoạt động cho vay”, ông Nguyễn Đình Đức, Phó tổng giám đốc HD Saison, cho biết.
CẦN CÓ CHẾ TÀI RIÊNG, ĐỦ RĂN ĐE VỚI NHỮNG NGƯỜI CHÂY Ỳ NỢ
“Trên thực tế, đối với khách hàng chây ì trả nợ, việc áp dụng những biện pháp thu nợ thông thường hoàn toàn không có tác dụng. Ngân hàng Nhà nước và các cơ quan ban ngành nên xây dựng chế tài có tính răn đe hơn nữa đối với hành vi khách hàng vay nợ mà không có ý định trả nợ, quỵt tiền của tổ chức tín dụng, đồng thời hỗ trợ để nâng cao hiệu quả của kênh thu hồi nợ pháp lý (tòa án, trọng tài kinh tế). Kênh thu hồi nợ pháp lý hiệu quả sẽ giúp góp phần đẩy lùi những áp lực thu nợ “bằng mọi giá” theo cách thức không tuân thủ của các nhân sự thu hồi nợ”, ông Nguyễn Mạnh Cường, Hàm Vụ phó Vụ Kinh tế tổng hợp, Văn phòng Chính phủ, đề xuất.
Theo ông Cường, nhằm tạo cơ sở pháp lý để các công ty tài chính có thể thu hồi vốn vay và kiểm soát nợ xấu phát sinh từ những khách hàng thiếu thiện chí trả nợ, các công ty tài chính nên được cân nhắc cho phép áp dụng cơ chế chuyên biệt đối với những khách hàng chây ỳ, trốn tránh trả nợ sau khi công ty tài chính đã nỗ lực áp dụng nhiều biện pháp khác nhau nhưng vẫn không thể tiếp cận được khách hàng và thu hồi nợ.
Bên cạnh đó, ông Cường gợi ý về cơ chế chia sẻ thông tin giữa các tổ chức tín dụng. Biện pháp này cho phép các tổ chức tín dụng có cơ chế hỗ trợ nhau trong công tác xác minh thu nhập khách hàng thông qua các tài khoản ngân hàng nếu cung cấp văn bản chứng minh nghĩa vụ trả nợ của khách hàng tại các tổ chức tín dụng. Đây là cơ sở nền để các tổ chức tín dụng tiến hành các giải pháp thu hồi nợ phù hợp với tình hình tài chính, thu nhập của khách hàng trên thực tế.
Ngoài việc bổ sung chế tài với những khách hàng thiếu thiện chí trả nợ, ông Nguyễn Hồng Quân (VNBA) cũng cho biết các công ty tài chính tiêu dùng đang thiếu các công cụ, tổ chức trung gian thu nợ chuyên nghiệp để hỗ trợ ngân hàng thương mại/công ty tài chính trong việc nhắc nợ, thu hồi nợ.
“Các hoạt động kinh doanh dịch vụ đòi nợ bị cấm kể từ ngày 01/01/2021. Cơ sở hạ tầng, nhân lực thu hồi nợ tại các ngân hàng thương mại/công ty tài chính không thể đáp ứng nhu cầu thu nợ gia tăng của các khoản vay tiêu dùng”, ông Quân cho biết.
Cùng với đó, để các ngân hàng thương mại/tổ chức tín dụng mạnh dạn cho vay tiêu dùng, đại diện VNBA kiến nghị Ngân hàng Nhà nước xem xét quy định về phân loại nợ với các khoản cho vay tiêu dùng không tài sản bảo đảm và có quy mô nhỏ theo hướng: i) không xem xét việc kéo theo nợ nhóm 2 ở các tổ chức Tín dụng Tiêu dùng; ii) đề xuất nghiên cứu có quy định riêng về phân nhóm 2 (thay vì trên 9 ngày trở lên thì có thể đưa ra ngưỡng lên tới quá hạn 20-30 ngày mới bị phân vào nhóm 2).
Đọc bài theo từ khoá

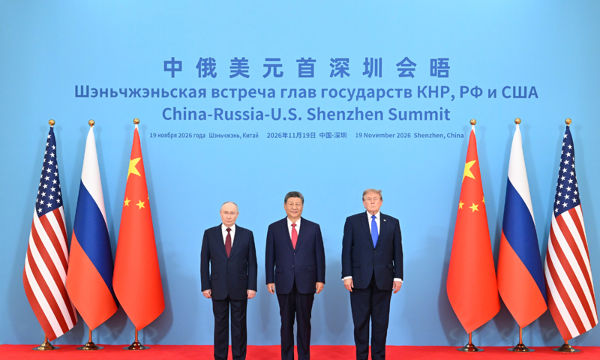
Dấu ấn kinh tế thế giới tuần 15-21/11/2026: Cuộc gặp thượng đỉnh lịch sử, bán tháo cổ phiếu AI sau IPO của Anthropic, cú giảm chóng mặt của giá vàng
Tuần này chứng kiến cuộc gặp thượng đỉnh ba bên của của lãnh đạo Mỹ, Trung Quốc và Nga lần đầu tiên trong lịch sử và cuộc gặp thượng đỉnh Mỹ - Trung thứ ba trong năm nay...
Cổ đông ABBank sắp được quyền mua thêm 50% và nhận cổ phiếu thưởng 12%
Ủy ban Chứng khoán Nhà nước (UBCKNN) vừa cấp Giấy chứng nhận đăng ký chào bán thêm cổ phiếu ra công chúng cho cổ đông hiện hữu của ABBank với tỷ lệ thực hiện quyền 50%. Cùng ngày, UBCKNN cũng có văn bản xác nhận đã nhận đủ tài liệu báo cáo phát hành cổ phiếu tăng vốn từ nguồn vốn chủ sở hữu với tỷ lệ 12%.
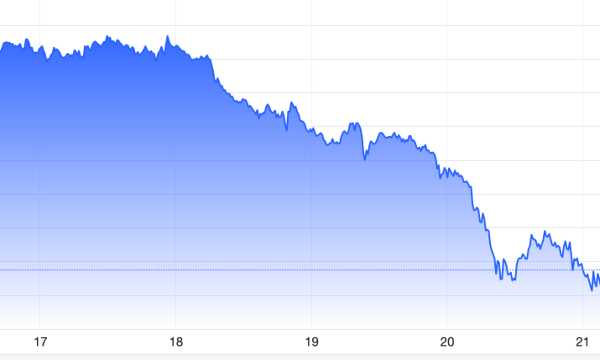
Giá vàng giảm chóng mặt về gần 3.500 USD/oz khi cổ phiếu AI bị bán tháo
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (20/11), có nguy cơ mất mốc 3.500 USD/oz và hoàn tất tuần giao dịch tồi tệ nhất trong 8 tháng, khi cổ phiếu trí tuệ nhân tạo (AI) bị bán tháo khiến nhà đầu tư phải bán vàng để huy động thanh khoản...
IVB: Củng cố nền tảng kinh doanh, đầu tư vào con người hướng đến phát triển bền vững
Thành công của một ngân hàng không chỉ được phản ánh qua quy mô hoạt động hay tốc độ tăng trưởng, mà còn nằm ở chất lượng tài sản, hiệu quả quản trị và năng lực của đội ngũ nhân sự.
Hàng nghìn nhân viên Anthropic có thể trở thành triệu phú USD sau IPO
Anthropic vừa chính thức chào sàn Nasdaq với đợt IPO lớn nhất lịch sử có thể giúp hàng nghìn nhân viên hiện tại và cựu nhân viên của công ty trở thành triệu phú USD...



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





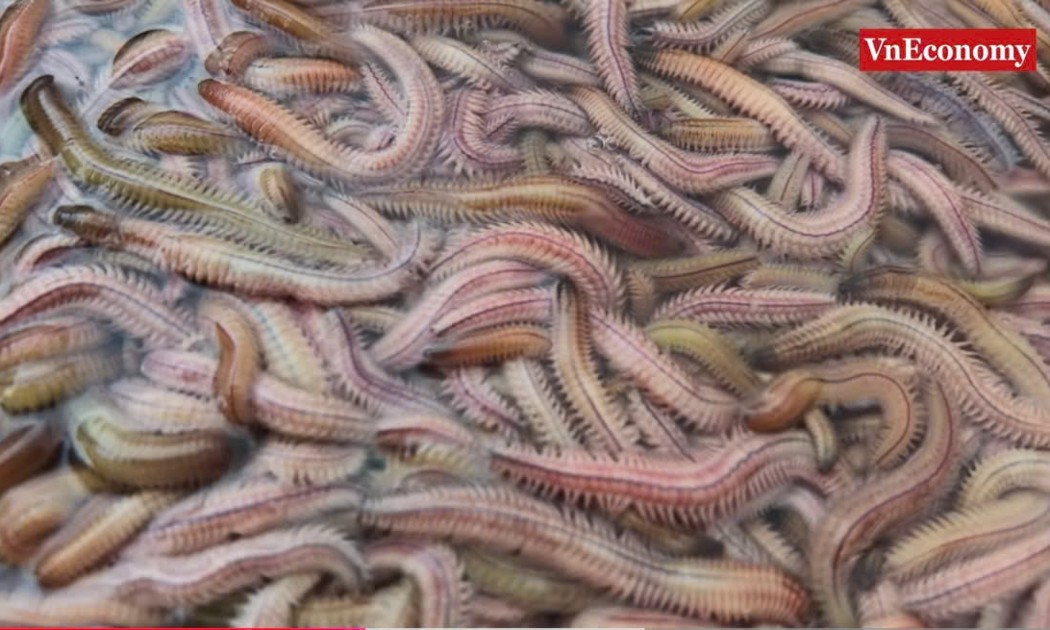
 Nửa đêm săn "lộc trời" rươi Tứ Kỳ
Vào thời điểm này hàng năm, rươi nổi lên đỏ rực cả vùng nước lớn. Rươi từ lâu đã được coi là món đặc sản “trời ban” và chỉ có tại vài tỉnh miền Bắc, trong đó rươi Tứ Kỳ thường mang một hương vị riêng mà không nơi nào có được.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

