VDSC ước tính tăng trưởng tín dụng tính đến cuối tháng 02/2023 đạt khoảng 1,1%, thấp hơn mức tăng 2,7% của cùng kỳ năm 2022.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


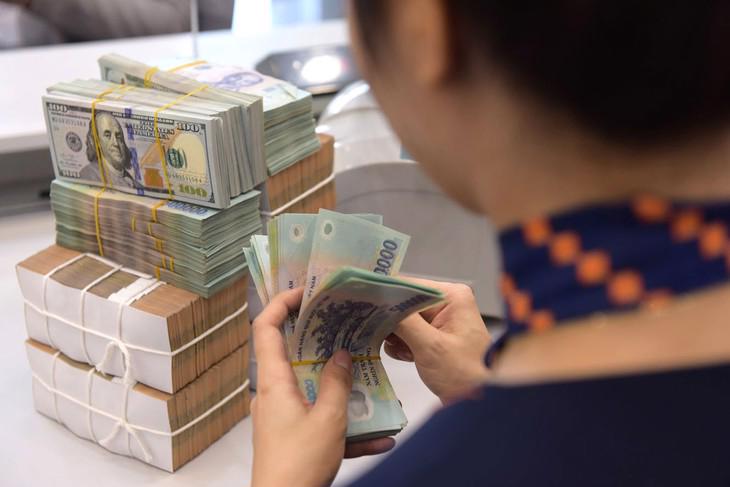
Quan sát thị trường tiền tệ trong tháng 2/2023, giới phân tích nhận định thanh khoản hệ thống đang dồi dào. Một phần nguyên nhân đến từ cầu tín dụng thấp và áp lực đáo hạn trái phiếu doanh nghiệp chưa mạnh trong những tháng đầu năm.
Ngoài ra, việc điều hành cung tiền của Ngân hàng Nhà nước vẫn có sự nhất quán giống giai đoạn tháng 6-9/2022, kiểm soát vùng biến động lãi suất trên thị trường liên ngân hàng để phù hợp với mục tiêu ổn định lãi suất và tỷ giá.
Theo báo cáo mới cập nhật của Chứng khoán Rồng Việt (VDSC), tính từ đầu tháng đến 24/02/2023, Ngân hàng Nhà nước đã hút ròng khoảng hơn 189 nghìn tỷ đồng trên thị trường mở. Đây là quy mô rút ròng lớn nhất theo tháng kể từ khi Ngân hàng Nhà nước kích hoạt lại kênh bơm/hút vốn trên thị trường mở từ tháng 06/2022.
Lượng tiền hút ròng qua thị trường mở trong tháng 2 cũng cao hơn nhiều so với lượng bơm ròng khoảng 122 nghìn tỷ đồng trong tháng đầu năm. Tính đến ngày 24/02, số dư trên thị trường mở đối với tín phiếu Ngân hàng Nhà nước là 160,6 nghìn tỷ đồng, gấp 6,4 lần so với cuối tháng 01/2023.
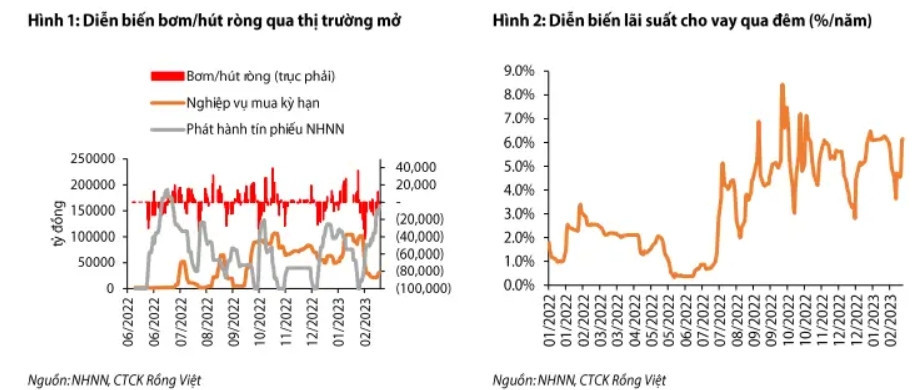
Trong đó, khoảng 69 nghìn tỷ đồng (43% lượng tín phiếu đang lưu hành) có kỳ hạn 91 ngày, dự kiến đáo hạn từ 17-26/05/2023. Trái lại, số dư nghiệp vụ mua kỳ hạn là 31,7 nghìn tỷ đồng, giảm hơn 53 nghìn tỷ đồng so với cuối tháng 01/2023.
Theo các chuyên gia, động thái hút ròng mạnh của Ngân hàng Nhà nước trong tháng 2 có nguyên nhân đến từ sự sụt giảm của lãi suất trên thị trường liên ngân hàng.
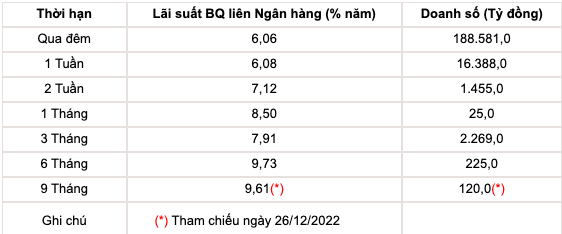
Cụ thể, lãi suất cho vay qua đêm đối với tiền đồng giảm chỉ còn 3,6%/năm vào giữa tháng, thấp nhất kể từ đầu năm và thấp hơn 76 điểm cơ bản so với lãi suất cho vay qua đêm đối với đồng USD.
Tuy nhiên, gần về cuối tháng, lãi suất cho vay qua đêm đã hồi phục nhanh lên hơn 6%/năm, diễn biến phù hợp với việc điều hành cung tiền của Ngân hàng Nhà nước. Tương tự, lãi suất đấu thầu ở nghiệp vụ phát hành tín phiếu trên thị trường mở cũng có nhịp giảm sâu về mức 3,8%/năm và phục hồi trở lại ở mức 6,0%/năm.
Theo tính toán của VDSC, trong 2 tháng đầu năm 2023, tăng trưởng tín dụng tại Hà Nội và TP.Hồ Chí Minh ước tăng lần lượt 2,0% và 0,4% so với đầu năm, thấp hơn đáng kể so với mức tăng của cùng kỳ năm trước.
Với quy mô tín dụng ở hai thành phố lớn này chiếm hơn 50% tổng quy mô tín dụng nền kinh tế, VDSC ước tính tăng trưởng tín dụng tính đến cuối tháng 02/2023 đạt khoảng 1,1%, thấp hơn mức tăng 2,7% của cùng kỳ năm 2022.
Theo giới phân tích, diễn biến tăng trưởng tín dụng 2 tháng đầu năm là phù hợp nhu cầu hấp thụ vốn của nền kinh tế.
Diễn biến lãi suất trên thị trường vừa qua gắn với nhu cầu tín dụng còn thấp. Việc thanh khoản dư thừa trong hệ thống đã giúp đảo chiều cuộc đua lãi suất và xu hướng giảm lãi suất huy động diễn ra trên diện rộng.
VDSC ước tính tăng trưởng tín dụng tính đến cuối tháng 02/2023 đạt khoảng 1,1%, thấp hơn mức tăng 2,7% của cùng kỳ năm 2022.
Từ sau Tết nguyên đán, nhiều ngân hàng thương mại cổ phần tư nhân đã giảm lãi suất huy động kỳ hạn 6-12 tháng với mức giảm từ 0,2-0,5 điểm %. Hiện tại, mức lãi suất phổ biến đối với kỳ hạn 12 tháng là 8-9,5%/năm.
Sắp tới, các động thái giảm lãi suất từ các ngân hàng thương mại kỳ vọng có thể phần nào thúc đẩy cầu tín dụng, tuy nhiên, các chuyên gia cho rằng, mặt bằng lãi suất huy động và cho vay khó có thể giảm sâu.
Liên quan đến tín dụng bất động sản, 4 ngân hàng thương mại cổ phần nhà nước đã thống nhất gói tín dụng 120 nghìn tỷ đồng dành cho xây dựng dự án nhà ở xã hội và nhà ở công nhân với lãi suất vay thấp hơn 1,5-2% lãi suất cho vay bình quân của các ngân hàng này; hay Bộ Xây dựng cũng đang đề xuất gói tín dụng 110 nghìn tỷ đồng cho chủ đầu tư và người mua nhà ở xã hội với lãi suất 5-6%/năm.
Tuy nhiên, các chuyên gia đánh giá khả năng hấp thụ vốn của phân khúc nhà ở xã hội hay nhà ở công nhân là không cao. Ngoài ra, việc phê duyệt điều kiện vay cho người mua nhà và quỹ đất cho doanh nghiệp để phát triển phân khúc nhà ở xã hội là vấn đề thượng tầng còn bỏ ngỏ. Do đó, giới phân tích cho rằng những vấn đề của riêng phân khúc nhà ở xã hội kết hợp với những đối tượng doanh nghiệp bất động sản đang gặp khó khăn về thanh khoản và dòng tiền đều nằm ngoài giải pháp kể trên.
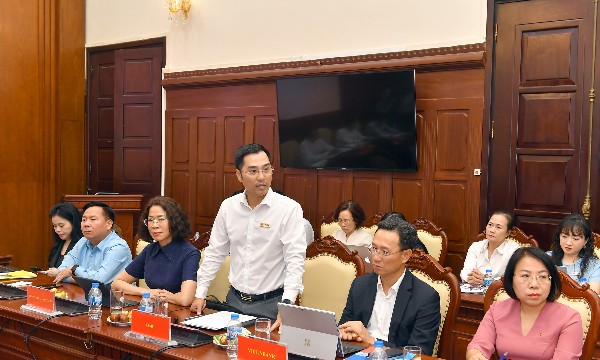
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...
“Tạo ra giá trị tốt nhất cho khách hàng từ sự cảm nhận của khách hàng chứ không phải từ sự tự đánh giá của chúng tôi - đó chính là hình mẫu mà Eximbank hướng tới”, ông Jason Ho, Thành viên độc lập Hội đồng Quản trị Eximbank nhấn mạnh.
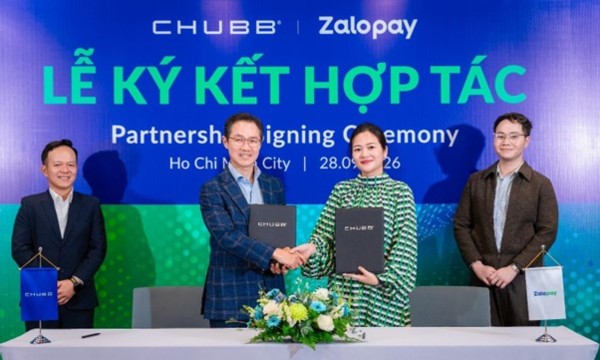
Công ty TNHH Bảo hiểm Nhân thọ Chubb Việt Nam (Chubb Life Việt Nam) và ứng dụng thanh toán tài chính Zalopay vừa chính thức ký kết hợp tác phân phối Sản phẩm Bảo hiểm Tử kỳ tái tục hàng năm mở rộng trên nền tảng Zalopay.
Tại họp báo ra mắt Quán Nhà Haha, Vietcombank khẳng định vai trò Nhà đồng đầu tư và giới thiệu bộ sưu tập thẻ ghi nợ quốc tế Vietcombank Visa Haha Collection.
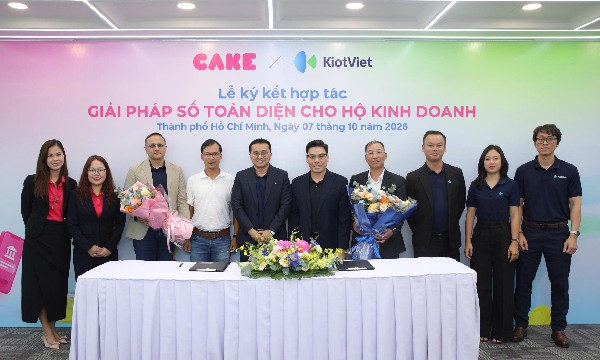
Sự hợp tác giữa Cake by VPBank và KiotViet hướng tới xây dựng một hành trình số liền mạch cho hộ kinh doanh, từ quản lý bán hàng, thanh toán, theo dõi dòng tiền đến tiếp cận nguồn vốn ngay trên nền tảng quen thuộc.


Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.

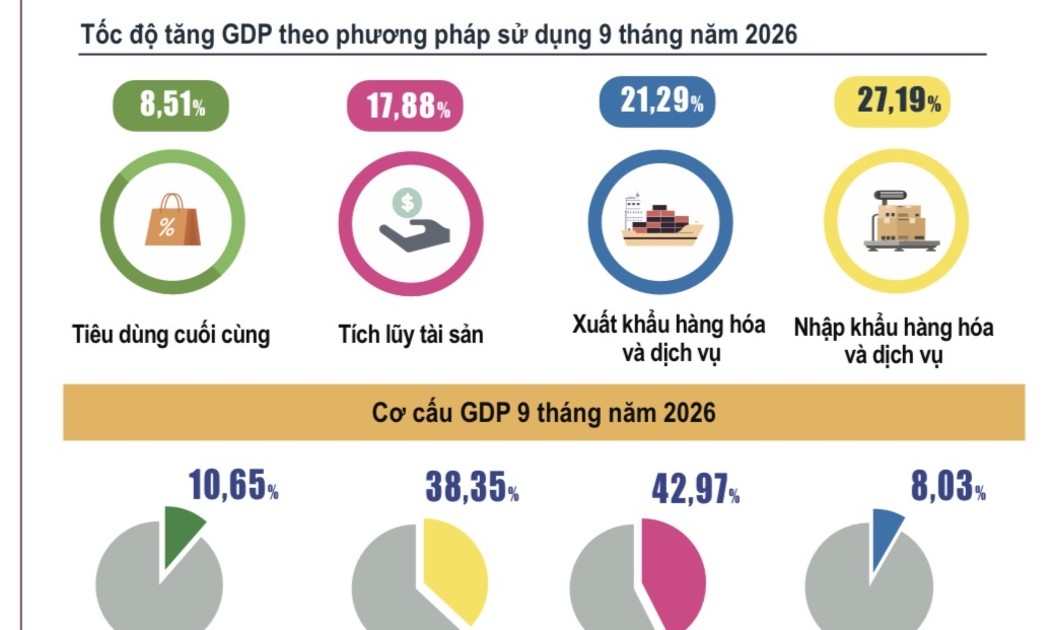
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.





Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...