


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Cứu” bất động sản: BIDV và Agribank “xuống tiền”


Trong khi Vietcombank và Vietinbank đang im ắng thì BIDV và Agribank bắt đầu triển khai và xây dựng đề án
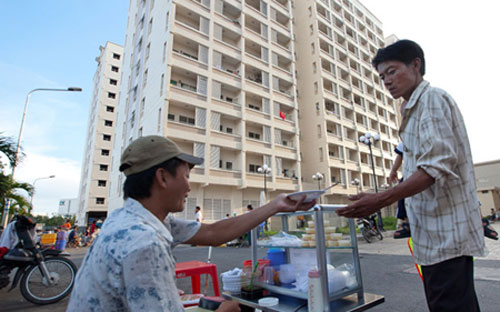
Theo chỉ đạo giải cứu thị trường bất động sản của Thủ tướng, Thống đốc Ngân hàng Nhà nước cam kết đẩy tín dụng cho khu vực này từ 20 đến 40 nghìn tỷ đồng, trước mắt giao cho 4 ngân hàng thương mại thực hiện.
Trong khi Vietcombank và Vietinbank đang im ắng thì BIDV và Agribank bắt đầu triển khai và xây dựng đề án.
Ngày 20/12, ông Nguyễn Ngọc Bảo, Chủ tịch Hội đồng Thành viên Agribank cho biết, định hướng của Thống đốc Ngân hàng Nhà nước về việc giao cho 4 ngân hàng thương mại nhà nước trực tiếp hỗ trợ thị trường bất động sản đã nằm trong lộ trình của chương trình xử lý nợ xấu của Ngân hàng Nhà nước và Chính phủ. Trên cơ sở đó, từ tuần tới, Agribank sẽ triển khai xây dựng đề án.
Bơm vốn có chọn lọc
Theo ông Bảo, doanh số cho vay bất động sản của Agribank ở Hà Nội chỉ 2.000 tỷ đồng, còn 1.000 tỷ đồng cho vay các khu bất động sản nghỉ dưỡng cao cấp rải rác ở các tỉnh phía Bắc nhưng chủ đầu tư của các dự án này vẫn ở Hà Nội.
Trong khi đó, ở Tp.HCM, doanh số cho vay lớn hơn, ước 16 nghìn tỷ đồng, chiếm 50% doanh số cho vay bất động sản toàn hệ thống Agribank. Trong số các dự án bất động sản mà Agribank cho vay ở Tp.HCM, có những dự án đã hoàn thành nhưng cũng còn không ít dự án chưa hoàn thành. Agribank sẽ triển khai theo chỉ đạo của Chính phủ nhưng mặt trận chính vẫn là tam nông, mục tiêu của Agribank không phải cho vay vào bất động sản nên đóng góp của Agribank để “giải cứu” bất động sản không thể lớn như BIDV.
Vì thế, trong thời gian tới, Agribank không bơm tiền vào mọi dự án bất động sản mà có sự chọn lọc kỹ càng.

Với BIDV, việc giải cứu thị trường bất động sản có vẻ sốt sắng hơn.
Theo đó, trật tự ưu tiên hỗ trợ bất động sản của ngân hàng này trước hết sẽ tập trung vào các dự án của chính mình đã giải ngân. Với những dự án này, ngân hàng và chủ đầu tư cùng tập trung thẩm định lại, xác định phương án đầu ra, sau đó ngân hàng mới cơ cấu lại các khoản nợ cũ và tiếp tục giải ngân thêm. Ngoài ra, Agribank sẽ tích cực tham gia chương trình nhà ở xã hội theo chủ trương của Chính phủ.
Với BIDV, việc giải cứu thị trường bất động sản có vẻ sốt sắng hơn. Trước khi Chính phủ triệu tập lãnh đạo Bộ Xây dựng, Bộ Tài chính, Ngân hàng Nhà nước, UBND Tp.HCM, Hà Nội và các chuyên gia kinh tế làm việc với 2 địa phương trên để giải cứu thị trường bất động sản và xử lý nợ xấu, BIDV đã ký kết với Bộ Xây dựng bản “Thỏa thuận phối hợp triển khai chương trình xây dựng nhà ở xã hội giai đoạn 2013 - 2015”.
Doanh số cho vay theo bản thỏa thuận này lên tới 30.000 tỷ đồng. Trong đó, mức cho vay tối đa đối với các chủ đầu tư là 10.500 tỷ đồng, chiếm 35% gói vốn trên; mức cho vay tối đa 70%/tổng mức đầu tư một dự án; lãi suất tương đương lãi suất VDB với thời hạn 5 năm.
Đối với người mua nhà, BIDV cho vay tối đa 19.500 tỷ đồng (chiếm 65% gói tín dụng); mức cho vay tối đa là 85%/giá trị căn nhà trong thời hạn 15 năm; lãi suất thấp hơn 10%, tương đương 90% so với mặt bằng lãi suất cho vay bình quân các tổ chức tín dụng. Trong trường hợp nhà nước có cơ chế hỗ trợ lãi suất thì BIDV sẵn sàng hạ lãi vay thêm.
Ngoài ra, BIDV đang dành 2.000 tỷ đồng dành cho các dự án nhà ở thu nhập thấp khu vực đô thị và nhà ở công nhân khu công nghiệp; 4.000 tỷ đồng dành cho cá nhân, hộ gia đình mua nhà; tài trợ 3 dự án thuộc chương trình 12.500 căn hộ tái định cư trị giá 6.806 tỷ đồng tại Thủ Thiêm, Tp.HCM.
Có tiền là bất động sản hồi phục?
Theo ông Bảo, để 4 ngân hàng thương mại nhà nước bước đầu thực hiện thành công định hướng hỗ trợ thị trường bất động sản thì trước hết, các địa phương tồn đọng nhiều dự án tồn kho phải điều chỉnh lại quy hoạch, sửa lại công năng các dự án, chuyển đổi phân khúc thị trường từ cao cấp đến phân khúc nhà ở cho người thu nhập thấp, trung bình, nhà ở xã hội.
Trong đó, đáng chú ý là điều chỉnh phần cầu thuộc 8 đối tượng nhà ở xã hội là rất cần thiết. Từ đó, nhằm tác động tốt đến tính thanh khoản thị trường để cung cầu thị trường được cân đối hơn.
Ông Trần Bắc Hà cho rằng, Ngân hàng Nhà nước không nên tính doanh số cho vay vào khu vực trên vào giới hạn cho vay bất động sản và lĩnh vực không khuyến khích.
Một vấn đề khác là nếu toàn hệ thống mà trước mắt là 4 ngân hàng thương mại nhà nước cung thêm khoảng 20 – 40 nghìn tỷ đồng cho bất động sản thì dư nợ cho vay bất động sản/tổng dư nợ sẽ vượt quá mức khống chế hiện nay của Ngân hàng Nhà nước đối với các tổ chức tín dụng.
Đặc biệt, phân khúc nhà ở xã hội và nhà ở cho người thu nhập thấp, trung bình đang được nhà nước khuyến khích cho vay nhưng nếu phải tính cả doanh số này vào dư nợ bất động sản thì rất ít tổ chức tín dụng dám làm.
Vì vậy, ông Trần Bắc Hà cho rằng, Ngân hàng Nhà nước không nên tính doanh số cho vay vào khu vực trên vào giới hạn cho vay bất động sản và lĩnh vực không khuyến khích.
(Nguồn: Thời báo Kinh tế Việt Nam)


Xu hướng dịch chuyển bất động sản: từ vị trí đắc địa đến hệ sinh thái sống toàn diện
Thay vì chỉ tập trung vào vị trí trung tâm, giá trị bất động sản được đánh giá dựa trên khả năng cung cấp một hệ sinh thái sống toàn diện. Đây là một xu hướng nổi bật trong bối cảnh hạ tầng giao thông phát triển mạnh mẽ và mô hình phát triển đô thị theo giao thông công cộng (TOD) ngày càng được chú trọng…
Tháo điểm nghẽn thiếu cát đá xây dựng, đẩy nhanh tiến độ các dự án giao thông ở miền Tây
Nhiều tuyến cao tốc tại đồng bằng sông Cửu Long đang bước vào giai đoạn cần tăng tốc để hoàn thành theo đúng kế hoạch; nhu cầu về cát, đá lên tới hàng triệu m3 nhưng vẫn chưa xác định được nguồn cung...
Nền tảng thu hút FDI thế hệ mới
Việc xây dựng hệ sinh thái công nghiệp hỗ trợ đồng bộ, hiện đại và xanh không chỉ là yêu cầu đối với phát triển sản xuất bền vững, mà đang trở thành một trong những yếu tố quan trọng để Việt Nam nâng cao năng lực cạnh tranh, thu hút dòng vốn FDI chất lượng cao và tham gia sâu hơn vào chuỗi cung ứng toàn cầu…
Giá nhà Tây Ban Nha tăng nhanh hơn thu nhập, người mua phải tiết kiệm nhiều năm
Tại Tây Ban Nha, mức lương cao hơn không đồng nghĩa với khả năng mua nhà dễ dàng hơn. Trong khi chênh lệch thu nhập giữa các vùng khoảng 10.000 euro mỗi năm, giá một căn nhà 90 m2 có thể chênh tới gần 383.000 euro….
Giá đất ở Nhật Bản tăng 5 năm liên tiếp
Giá đất trung bình tại Nhật Bản đã tăng năm thứ 5 liên tiếp, dẫn đầu là các khu vực đô thị lớn có nhu cầu nhà ở mạnh mẽ và các điểm đến thu hút du khách quốc tế - theo số liệu được Chính phủ nước này công bố ngày 15/9...




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...
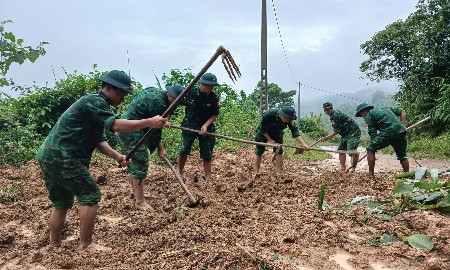




 Việt Nam hướng tới làm mát bền vững vì một hành tinh mát lành hơn
Nhu cầu làm mát đang gia tăng mạnh mẽ trong bối cảnh biến đổi khí hậu diễn biến phức tạp. Để giải bài toán bảo vệ tầng ô-dôn và giảm phát thải, Việt Nam đang thúc đẩy các chiến lược làm mát bền vững nhân kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali...




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...