


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Cứu” bất động sản: Lập công ty quản lý tài sản quốc gia?


Kinh tế gia trưởng của VinaCapital nói Việt Nam cần "giải pháp kép" để cứu thị trường bất động sản
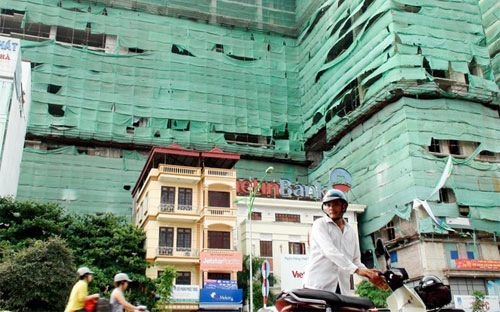
Giải cứu thị trường bất động sản như thế nào là chủ đề được thảo luận sôi nổi hiện nay, đặc biệt là sau khi Thủ tướng Chính phủ vừa có cuộc làm việc với các doanh nghiệp bất động sản tại Tp.HCM và Hà Nội, trong đó đưa ra một số yêu cầu và đề xuất với các bộ ngành.
Ông Alan Phạm, chuyên gia kinh tế trưởng của VinaCapital, mới đây cũng đã đưa ra một đề xuất đáng chú ý xung quanh chủ đề này.
Theo ông Alan Phạm, từ cuối năm 2011 đến nay, lĩnh vực bất động sản Việt Nam đã chìm vào trạng thái tê liệt. Bất động sản đóng góp một phần khá lớn vào GDP quốc gia và tình trạng yếu kém của thị trường đang làm tổn hại đến sự phát triển kinh tế của Việt Nam. Nửa đầu năm 2012, nền kinh tế tăng trưởng 4,3%, tức là thấp hơn đáng kể so với mức trung bình 7,1%/năm vào những năm 2000-2010.
Tầm quan trọng của bất động sản đối với nền kinh tế nằm ở việc thị trường này liên kết đến rất nhiều ngành nghề khác của nền kinh tế, ví dụ như xây dựng, điện, nước, xi măng, sắt thép. Bất động sản ảnh hưởng lên thị trường tài chính vì cổ phiếu của rất nhiều công ty bất động sản lớn đang được niêm yết trên sàn giao dịch chứng khoán Hà Nội và Tp.HCM. Bên cạnh đó, một lượng đáng kể lao động nông thôn khi di cư đến sinh sống lại các thành phố lớn và tìm việc tại các dự án, công trình xây dựng.
Trong giai đoạn bùng nổ phát triển những năm 2006-2008, có quá nhiều dự án được khởi công xây dựng trong khi chủ đầu tư không xác định rõ ràng nhu cầu trước mắt của thị trường. Với nguồn cung dôi dư quá nhiều, tỉ lệ nợ xấu trong các ngân hàng bắt đầu tăng lên vì các công ty bất động sản không có nguồn thu để trả nợ ngân hàng.
Hiện tại, một tỉ lệ đáng kể các dự án nhà ở và chung cư trên thị trường hiện tại hướng đến phân khúc cao cấp, với mức giá vượt quá khả năng tài chính của phần lớn người dân. Trong khi đó, các khoản cho vay bất động sản chịu lãi suất từ 10% đến 12%/năm, qua kỳ hạn 15 đến 20 năm, mức lãi suất này trở nên rất nặng nề.
Ông Alan Phạm đề xuất rằng Chính phủ cần đưa ra một kế hoạch hành động nhằm gỡ bỏ nút thắt nợ xấu, và sau đó tạo ra nhu cầu nhà ở để giúp giải quyết lượng căn hộ rất lớn chưa bán được hiện nay.
Thứ nhất, về giải pháp cho nợ xấu, bước đầu, Chính phủ sẽ thành lập một cơ quan (có thể là cơ quan quản lý tài sản của Chính phủ hoặc công ty mua bán nợ Chính phủ - GAMC). Cơ quan này sẽ có nhiệm vụ tháo gỡ tắc nghẽn nợ xấu và tạo điều kiện thuận lợi cho công chúng được mua nhà.
Số vốn được cung cấp ban đầu có thể là 100 nghìn tỷ đồng, ngoài ra, sẽ mời thêm các nhà đầu tư khác từ khối tư nhân đang muốn mua lại các tài sản xấu. Những tài sản đảm bảo sẽ được đem ra đấu giá để xác định giá trị thực của chúng thông qua các nguồn cầu của thị trường.
Bằng việc đấu giá tương tự với mọi khoản nợ/tài sản đảm bảo, gánh nặng nợ xấu có thể dần dần được tháo gỡ. Các ngân hàng và công ty bất động sản có thể làm sạch bảng cân đối của mình. Đặc biệt, lúc này các ngân hàng có thể cung cấp các khoản vay mua nhà mới để tạo điều kiện khôi phục thị trường bất động sản.
Thứ hai, đối với việc khôi phục thị trường bất động sản, GAMC cũng sẽ chịu tránh nhiệm cung cấp bảo lãnh Nhà nước cho mỗi khoản vay thế chấp của những người đi vay đáp ứng đủ yêu cầu.
Người mua nhà sẽ phải là người sử dụng cuối, mỗi một người đi vay chỉ được vay tiền mua một ngôi nhà và thời hạn chế chấp có thể kéo dài đến 30 năm so với tối đa chỉ 15-20 năm theo thực tiễn hiện nay.
Để được đảm bảo, hằng tháng người đi vay phải trả phí cho GAMC. Khoản phí này sẽ tạo thành một quỹ bảo hiểm để có thể chi trả cho viec mất khả năng chi trả từ phía người đi vay. Cơ quan này cũng có thể sử dụng các nguồn lực được tạo ra từ khoản phí bảo lãnh và các khoản vay cho các nhà phát triển để cung cấp ưu đãi về lại suất trong thời điểm lãi suất gia tăng.
Trong dài hạn, GAMC có thể gộp các khoản thế chấp cá nhân để tạo thành chứng khoán đảm bảo bằng thế chấp (Mortgage Backed Securities - MBS) và bán ra thị trường. Đây sẽ là nguồn quỹ cung ứng cho cơ quan, vượt trên lượng vốn khởi điểm 100 ngàn tỷ đồng.
Cuối cùng, vai trò của Chính phủ có thể được giảm bớt khi người mua có thể dùng quỹ hưu trí của mình như một tài sản đảm bảo để vay một phần của khoản chi thanh toán. Như vậy, phần vay không nằm trong sở hữu tài chính của người mua sẽ giảm đi, và sự khuyến khích mua nhà sẽ mạnh mẽ hơn.
Bạn nghĩ thế nào về việc “giải cứu” bất động sản?
- Đồng ý. Chính phủ nên vào cuộc.
- Không nên. Hãy để thị trường tự giải quyết.
Bình chọn
Xem kết quả
Cấu trúc của kế hoạch đề xuất này tương tự với Hiệp hội Thế chấp quốc gia Liên bang của Mỹ (Federal National Mortgage Association, viết tắt FNMA, hoặc thường gọi là Fannie Mae). Cơ quan này được lập ra với mục đích khuyến khích sở hữu nhà và đã giúp cho hàng triệu nguời Mỹ mua được ngôi nhà đầu tiên của mình. FNMA đã thực hiện trách nhiệm của mình khá thành công trong suốt lịch sử 50 năm từ khi thành lập, mặc dù cuối cùng đã sụp đổ do chính sách kinh doanh thiếu hợp lý.
"Kế hoạch này tạo nên một động lực mạnh mẽ thúc đẩy người mua đang tìm kiếm một ngôi nhà để sinh sống. Mơ ước này sẽ được hỗ trợ thuận tiện bằng (i) kỳ hạn thế chấp kéo dài đến 30 năm, (ii) mức lãi suất thế chấp có thể chi trả. Với bảo lãnh của nhà nước, các ngân hàng sẽ yên tâm hơn để mở rộng tín dụng, và có thể giảm thiểu nguy cơ trong các khoản vay của họ và sau đó sẽ đem lại một mức lãi suất thế chấp thấp hơn.
Cuối cùng, việc thực hiện kế hoạch phải được giao phó cho một đội ngũ quản trị hiệu quả. Đội ngũ này sẽ giám sát chặt chẽ và đảm bảo kế hoạch được thực hiện một cách đúng đắn, đáng tin cậy theo nhiệm vụ được đề ra: giúp giải quyết tình trạng tê liệt của thị trường nhà ở và tháo gỡ dòng vốn đang tắc nghẽn, đưa vào sử dụng đúng đắn tại các khu vực khác của nền kinh tế", ông Alan Phạm nói.


Sự khác biệt của thị trường bất động sản nghỉ dưỡng tại các địa phương
Trong quý 3/2026, nhìn chung, trên phạm vi cả nước, bất động sản nghỉ dưỡng đã ghi nhận sự cải thiện về nguồn cung và giao dịch, song xét về từng địa phương và từng phân khúc, lại có sự khác biệt đáng kể...
Nắm bắt nhu cầu nhà ở thực tế để giữ nhân lực chất lượng cao
Để làm rõ vấn đề này, Tạp chí Kinh tế Việt Nam/VnEconomy giới thiệu ý kiến của đại diện cơ quan quản lý, chuyên gia và doanh nghiệp về thực trạng, triển vọng nhu cầu nhà ở của người nước ngoài tại Việt Nam; những vướng mắc trong quá trình thực thi chính sách; đồng thời đề xuất giải pháp phát triển nguồn cung phù hợp, minh bạch hóa thông tin và tăng cường kết nối cung - cầu…
Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...
Doanh nghiệp bất động sản ưu tiên duy trì dòng tiền để hoạt động
Trước những thách thức của thị trường, nhiều doanh nghiệp bất động sản phải thay đổi chiến lược kinh doanh, chấp nhận giảm lợi nhuận, thậm chí bán lỗ để thu hồi vốn. Điều quan trọng nhất lúc này không phải là lợi nhuận cao, thậm chí không nhất thiết phải có lãi, mà là duy trì dòng tiền để tiếp tục hoạt động...
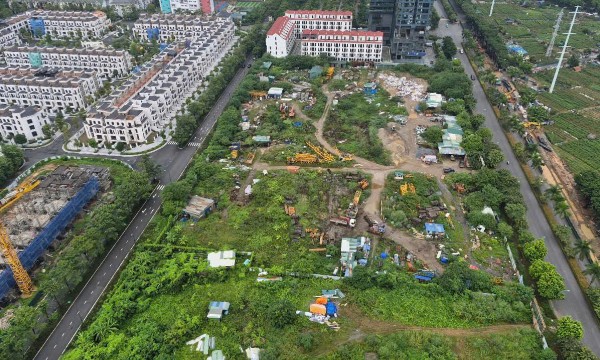
Hoàn thiện cơ chế để gỡ vướng cho các dự án đầu tư có sử dụng đất
Trong quá trình thúc đẩy tăng trưởng kinh tế, tháo gỡ khó khăn tại các dự án đầu tư là một trong những yêu cầu đặt ra để khơi thông nguồn lực và đẩy nhanh tiến độ triển khai. Trong bối cảnh hiện nay, công tác này không thể giải quyết đơn giản bằng cách áp dụng quy định mới, mà đòi hỏi cần có cơ chế đặc thù...

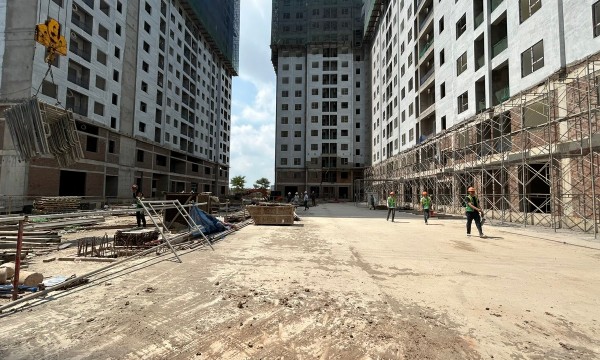




Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...