




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đạm Phú Mỹ dự kiến lãi sau thuế năm 2022 đạt gần 1.000 tỷ đồng


VCSC cho biết, dự báo lợi nhuận sau thuế năm 2022 của DPM thấp hơn 73,5% so với dự báo hiện tại của VCSC và công ty cho rằng do công ty thận trọng trong việc đặt mục tiêu.

Tổng Công ty Phân bón và Hóa chất Dầu khí - Công ty Cổ phần (mã DPM-HOSE) thông báo kế hoạch SXKD năm 2022.
Cụ thể: về chỉ tiêu sản lượng, Đạm Phú Mỹ dự kiến sản xuất 828.000 tấn Urê Phú Mỹ và 165.000 tấn NPK Phú Mỹ. Đồng thời, DPM ước tính sản lượng tiêu thụ đối với 2 mặt hàng chủ lực này ở mức 800.000 tấn và 165.000 tấn.
Về kế hoạch kinh doanh, Đạm Phú Mỹ đặt kế hoạch doanh thu năm 2022 đạt 11.059 tỷ đồng và lợi nhuận trước thuế đạt 1.130 tỷ đồng và lợi nhuận sau thuế đạt 945 tỷ đồng. Như vậy, so với kế hoạch kinh doanh năm 2021, chỉ tiêu doanh thu và lợi nhuận sau thuế của DPM năm 2022 lần lượt tăng 33% và 158%.
Được biết, kết thúc 9 tháng đầu năm 2021, DPM ghi nhận lãi sau thuế đạt hơn 1.500 tỷ đồng (cùng kỳ lãi 597 tỷ) và riêng quý 3/2021 lãi hơn 630 tỷ (cùng kỳ lãi 183 tỷ).
Theo Đạm Phú Mỹ, giá bán và sản lượng kinh doanh mặt hàng phân bón quý 3/2021 tăng so với cùng kỳ năm trước đã tạo đà cho sự tăng trưởng về doanh thu và lợi nhuận của Công ty.
Như vậy, theo Công ty cổ phần Chứng khoán Bản Việt (VCSC) thì DPM đã công bố kế hoạch cho năm 2022 giảm 6,0% YoY và 68,7% YoY so với dự báo năm 2021 tương ứng của chúng tôi. Dự báo lợi nhuận sau thuế năm 2022 của DPM thấp hơn 73,5% so với dự báo hiện tại của VCSC và chúng tôi cho rằng do công ty thận trọng trong việc đặt mục tiêu.
Ngoài ra, VCSC lưu ý rằng lợi nhuận sau thuế thực tế năm 2019 và 2020 của DPM lần lượt tương ứng 2,3 lần và 1,6 lần mục tiêu của công ty.

Tuy nhiên, mục tiêu doanh thu và lợi nhuận sau thuế năm 2022 lần lượt cao hơn 32,7% và 2,6 lần so với mục tiêu năm 2021 của công ty, phản ánh kỳ vọng của ban lãnh đạo về triển vọng tươi sáng cho năm 2022.
DPM đặt kế hoạch cổ tức tiền mặt năm 2022 đạt 1.500 đồng/CP, dựa trên kế hoạch thận trọng cho năm 2022. Trong khi đó, dự báo hiện tại của chúng tôi là 4.000 đồng/CP (lợi suất 7,6%). Chúng tôi lưu ý rằng công ty thường tăng cổ tức tiền mặt dựa trên kết quả lợi nhuận thực tế vào cuối năm (ví dụ: DPM tăng cổ tức tiền mặt năm 2020 từ 1.000 đồng/CP lên 1.200 đồng/CP tại ĐHCĐ năm 2021).
Do đó, VCSC không nhận thấy thay đổi đáng kể nào đối với các dự báo hiện tại của chúng tôi và VCSC có khuyến nghị "mua" cho DPM với giá mục tiêu 64.400 đồng/CP (tổng mức sinh lời dự phóng là 28,9%, bao gồm lợi suất cổ tức là 5,7%). DPM đang giao dịch với EV/EBITDA năm 2022 dự phóng là 2,6 lần, dựa trên dự báo của chúng tôi.
Đọc bài theo từ khoá

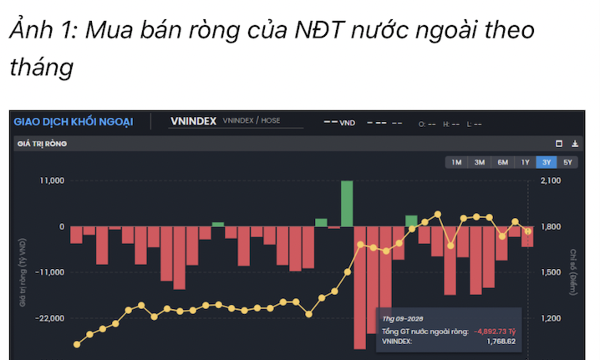
Khối ngoại bán ròng hơn 4.700 tỷ đồng trực tiếp qua khớp lệnh trong tháng 9
Nhà đầu tư nước ngoài bán ròng tổng hợp 849,7 tỷ đồng trong tháng 9. Tính riêng giao dịch khớp lệnh, khối này bán ròng 4.719,7 tỷ đồng.
Giảm mạnh khả năng Fed tăng lãi suất trong tháng 10 sau báo cáo lạm phát
Nhưng thị trường không vì thế mà cho rằng ngân hàng trung ương này chỉ nâng lãi suất một lần rồi thôi...
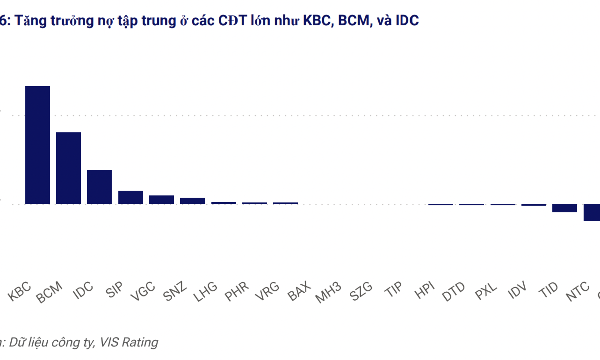
Tín dụng bất động sản khu công nghiệp tăng 32%
Trong quý 2/2026, tín dụng bất động sản khu công nghiệp tăng 32% so với quý trước, chủ yếu đến từ các chủ đầu tư lớn gồm IDC, KBC và BCM, với tổng dư nợ tăng lần lượt 55%, 25% và 18%.
VN-Index giảm điểm, áp lực bán gia tăng
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 01/10/2026.
S&P 500 giảm điểm sau báo cáo PCE, giá dầu tăng vì đàm phán hòa bình lại bế tắc
Chỉ số rộng nhất của thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Tư (30/9), dù số liệu lạm phát yếu hơn dự báo làm suy giảm mạnh khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất...



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.








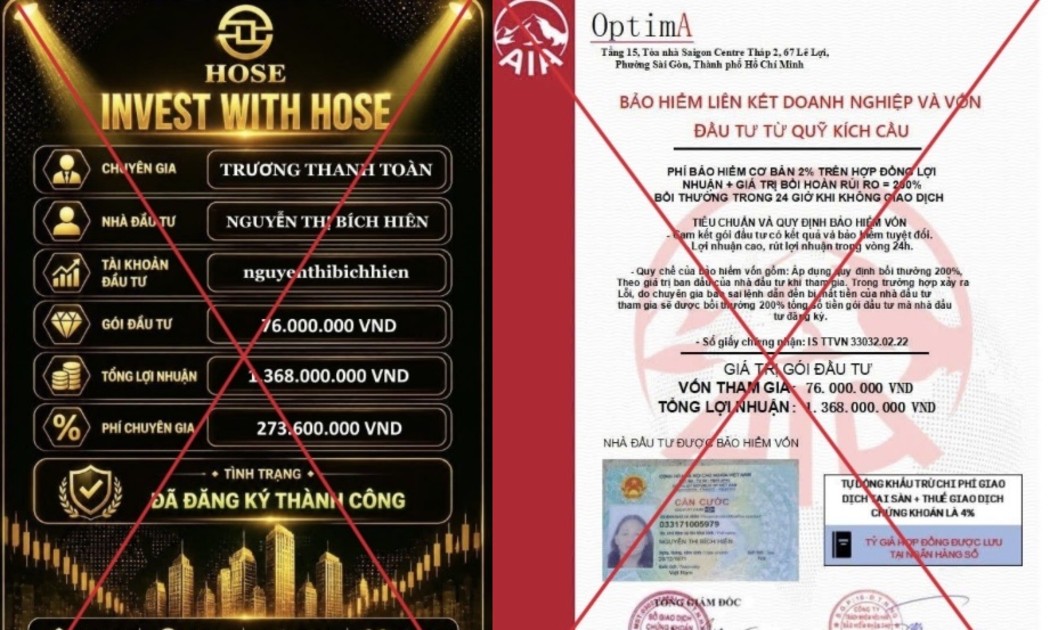
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

