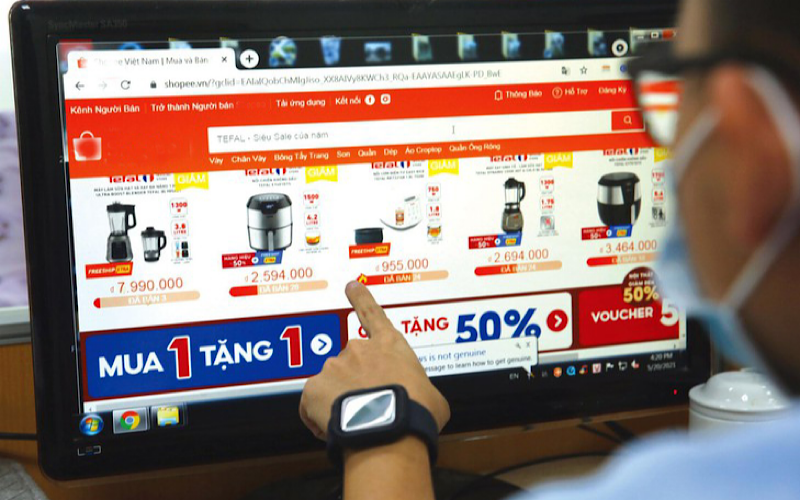
Chủ sở hữu sàn giao dịch thương mại điện tử khai thuế thay, nộp thuế thay cho người bán với hàng hóa, dịch vụ được bán qua sàn. Đồng thời, phải cung cấp thông tin tự động, trực tuyến, định kỳ hàng quý cho cơ quan thuế...
Sàn thương mại điện tử sẽ phải cung cấp thông tin tự động, trực tuyến, định kỳ hàng quý cho cơ quan thuế.
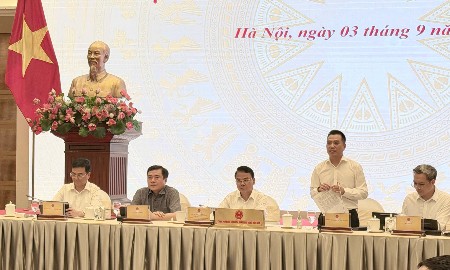
Tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19/20/2020 hướng dẫn Luật Quản lý thuế và Nghị định 123/2020/NĐ-CP ngày 19/20/2020 quy định hóa đơn chứng từ Bộ Tài chính đang lấy ý kiến của các bộ, ngành, hiệp hội doanh nghiệp, đáng chú ý sẽ quy định rõ về trách nhiệm của chủ sở hữu sàn giao dịch thương mại điện tử trong việc kê khai, nộp thuế và cung cấp thông tin cho cơ quan quản lý thuế.
Tổng cục Thuế, Bộ Tài chính khẳng định, các thông tin do chủ sở hữu sàn giao dịch thương mại điện tử cung cấp là quan trọng và cần thiết cho công tác quản lý thuế đối với các tổ chức, cá nhân bán hàng hóa, dịch vụ thông qua sàn giao dịch thương mại điện tử.
Vì vậy, dự thảo Nghị định quy định rõ trách nhiệm khai thuế, nộp thuế của chủ sở hữu sàn giao dịch thương mại điện tử.
Được biết, có 4 hình thức hoạt động của sàn thương mại điện tử.
Một là, website cho phép người tham gia được mở các gian hàng để trưng bày, giới thiệu hàng hóa hoặc dịch vụ.
Hai là, website cho phép người tham gia được mở tài khoản để thực hiện quá trình giao kết hợp đồng với khách hàng.
Ba là, website có chuyên mục mua bán, trên đó cho phép người tham gia đăng tin mua bán hàng hóa và dịch vụ.
Bốn là, mạng xã hội có một trong các hình thức hoạt động trên và người tham gia trực tiếp, hoặc gián tiếp trả phí cho việc thực hiện các hoạt động đó.
Trên các website của từng hình thức sàn giao dịch thương mại điện tử, có thể có, hoặc không có “chức năng đặt hàng trực tuyến”.
"Dự thảo quy định trách nhiệm của chủ sở hữu sàn giao dịch thương mại điện tử khi thực hiện tiêu thụ hàng hóa thông qua đặt hàng trực tuyến trên sàn. Chủ sàn phải đại diện cho người bán là cá nhân, bao gồm cả trong nước và nước ngoài để khai thuế, nộp thuế đối với hàng hóa, dịch vụ được bán thông qua sàn", Tổng cục Thuế nêu rõ.
Theo đó, Tổng cục Thuế đề xuất, đối với các sàn giao dịch thương mại điện tử bán hàng không qua chức năng đặt hàng trực tuyến, chủ sở hữu sàn giao dịch thương mại điện tử thực hiện việc khai thuế thay, nộp thuế thay cho người bán là cá nhân trên cơ sở ủy quyền theo pháp luật dân sự giữa chủ hàng và chủ sàn.
Về trách nhiệm của chủ sở hữu sàn giao dịch thương mại điện tử trong việc cung cấp thông tin cho cơ quan quản lý thuế, dự thảo bổ sung khoản 8 Điều 27 Nghị định 126 quy định về trách nhiệm cung cấp thông tin của chủ sở hữu sàn giao dịch thương mại điện tử đối với những thông tin mà sàn có thể cung cấp để phục vụ công tác quản lý.
Hình thức cung cấp thông tin là tự động, trực tuyến, với tần suất là định kỳ hàng quý.
Chỉ rõ thiếu sót trong Nghị định 126 hiện hành, Tổng cục Thuế cho biết, tại Nghị định số 85/2021/NĐ-CP ngày 25/09/2021 bổ sung một số điều của Nghị định số 52/2013/NĐ-CP về hoạt động thương mại điện tử và sàn giao dịch thương mại điện tử tại Việt Nam, bổ sung quy định nhằm tăng cường trách nhiệm của chủ sở hữu sàn giao dịch thương mại điện tử.
Trong đó, quy định chủ sở hữu sàn giao dịch thương mại điện tử có trách nhiệm thông báo nghĩa vụ thuế theo quy định của pháp luật Việt Nam của người bán nước ngoài khi tham gia sàn giao dịch thương mại điện tử.
Tổng cục Thuế nêu rõ, việc khai thuế thay, nộp thuế thay được quy định khá đầy đủ tại khoản 5 Điều 7 Nghị định 126. Tuy nhiên, chưa có quy định về trách nhiệm của chủ sàn giao dịch thương mại điện tử như quy định tại Nghị định 85.
Vì vậy, cần thiết phải bổ sung tại Nghị định về quản lý thuế để phù hợp và đồng nhất với Nghị định 85 về thương mại điện tử.
Về trách nhiệm cung cấp thông tin của tổ chức, cá nhân có liên quan, khoản 2 Điều 27 Nghị định 126 quy định trách nhiệm cung cấp thông tin của tổ chức, cá nhân có liên quan.
Tuy nhiên, đối với các tổ chức, cá nhân cung cấp dịch vụ thương mại điện tử là chủ sở hữu sàn giao dịch thương mại điện tử, vẫn chưa có quy định rõ về nội dung thông tin phải cung cấp, hình thức và tần suất cung cấp thông tin.
Chỉ trong hai phiên (5/9 và 7/9), tổng mức giảm phổ biến đối với giá mua, bán vàng miếng SJC là 1,6 triệu đồng/lượng mỗi chiều. Với vàng nhẫn “4 số 9”, mức điều chỉnh thấp hơn, từ 1,2 triệu - 1,6 triệu đồng/lượng, tuỳ doanh nghiệp… Theo quy đổi, giá vàng trong nước cao hơn thế giới khoảng 6-8 triệu đồng/lượng
Chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Mỹ và Trung Quốc đã tăng lên mức cao nhất trong 2 thập kỷ, phản ánh sự phân hóa ngày càng rõ nét giữa hai thị trường trái phiếu hàng đầu thế giới…
Samsung, Huawei, Tencent, Siemens hay Volkswagen không chỉ là những doanh nghiệp tỷ USD mà còn trở thành biểu tượng cho sức mạnh kinh tế của quốc gia. Thực tế cho thấy, phía sau sự trỗi dậy của nhiều cường quốc luôn là những doanh nghiệp đầu tàu đủ lớn để kéo theo cả ngành công nghiệp, chuỗi cung ứng và năng lực cạnh tranh của một nền kinh tế.
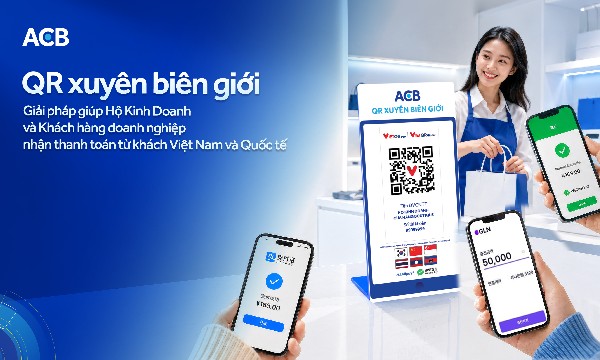
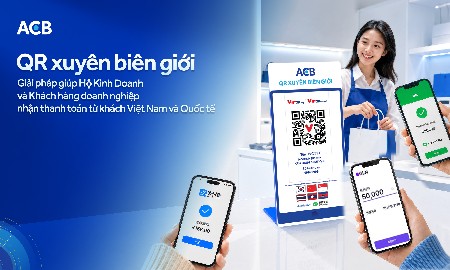
Thông qua việc kết nối nhiều thị trường trong khu vực trên cùng một nền tảng, ACB kỳ vọng góp phần thúc đẩy thanh toán số xuyên biên giới và đồng hành cùng khách hàng trong các hoạt động kinh doanh, du lịch và giao thương quốc tế…
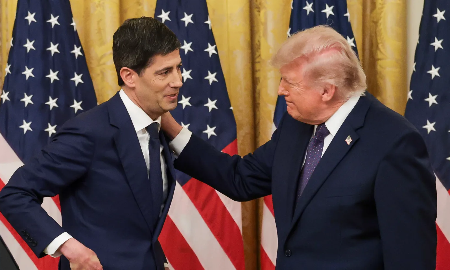
Vào thời điểm chỉ còn hơn 1 tuần nữa là tới cuộc họp chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed), chính quyền Tổng thống Donald Trump nối lại một chiến dịch gây sức ép mạnh mẽ nhằm ngăn chặn khả năng Fed tăng lãi suất...
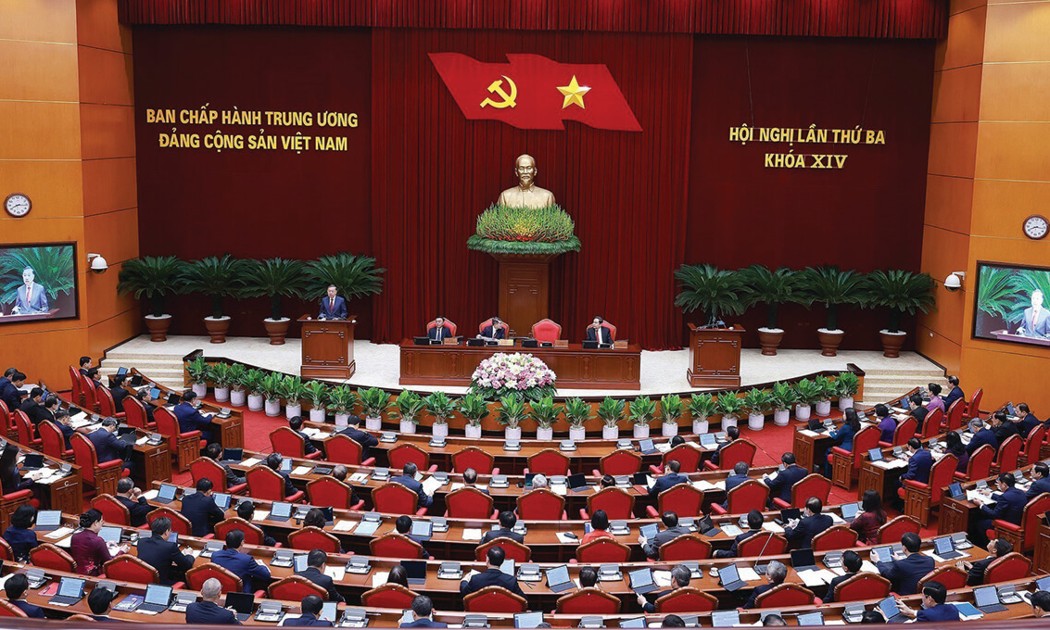
Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.
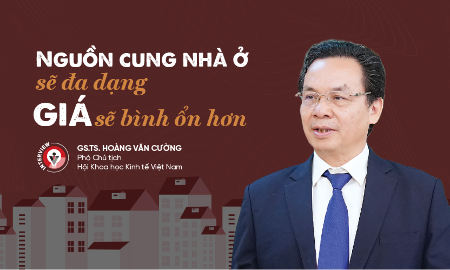
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...