


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đề xuất tiếp tục miễn thuế sử dụng đất nông nghiệp đến hết năm 2030


Bộ Tài chính đề xuất 2 phương án, trong đó, đề nghị thực hiện theo giải pháp quy định thời gian miễn thuế sử dụng đất nông nghiệp là 5 năm, tiếp tục miễn thuế sử dụng đất nông nghiệp từ 01/01/2026 đến hết ngày 31/12/2030...

Bộ Tài chính đang đề nghị xây dựng dự án Nghị quyết của Quốc hội về kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp được quy định tại Nghị quyết số 55/2010/QH12.
ĐÃ MIỄN KHOẢNG 7.500 TỶ ĐỒNG/NĂM TRONG GIAI ĐOẠN 2021-2023
Theo Bộ Tài chính, việc đề nghị xây dựng dự án Nghị quyết của Quốc hội về kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp được quy định tại Nghị quyết số 55/2010/QH12 về miễn giảm thuế sử dụng đất nông nghiệp đã được sửa đổi, bổ sung một số điều theo Nghị quyết số 28/2016/QH14 và Nghị quyết số 107/2020/QH14 nhằm mục tiêu thể chế hoá chủ trương, quan điểm của Đảng và Nhà nước về nông nghiệp, nông dân, nông thôn.
Đồng thời khuyến khích các tổ chức, cá nhân đầu tư vào nông nghiệp, nông dân, nông thôn, góp phần thực hiện tái cơ cấu ngành nông nghiệp, nâng cao hơn nữa giá trị sản phẩm nông nghiệp. Từ đó, nâng cao sức cạnh tranh của sản phẩm nông nghiệp trong bối cảnh hội nhập quốc tế; Tiếp tục phát huy kết quả đạt được của chính sách miễn thuế sử dụng đất nông nghiệp.

Trong dự thảo tờ trình về đề nghị xây dựng dự án Nghị quyết của Quốc hội về miễn thuế sử dụng đất nông nghiệp, Bộ Tài chính cho biết tổng kết đánh giá 20 năm thực hiện chính sách miễn giảm thuế sử dụng đất nông nghiệp cho thấy, tổng số thuế sử dụng đất nông nghiệp miễn, giảm trong giai đoạn 2003-2010 trung bình khoảng hơn 3.268 tỷ đồng/năm;
Trong giai đoạn từ 2011-2016, trung bình khoảng hơn 6.308 tỷ đồng/năm; giai đoạn 2017-2018 và đến hết năm 2020 khoảng hơn 7.438 tỷ đồng/năm và giai đoạn 2021-2023 trung bình khoảng 7.500 tỷ đồng/năm.
Chính sách miễn, giảm thuế sử dụng đất nông nghiệp là giải pháp có tác động lớn, quan trọng góp phần thực hiện chủ trương, quan điểm của Đảng và Nhà nước về nông nghiệp, nông dân, nông thôn trong từng thời kỳ; góp phần hỗ trợ trực tiếp người nông dân; khuyến khích tổ chức, cá nhân đầu tư vào nông nghiệp, nông dân, nông thôn; khuyến khích tập trung đất đai để sản xuất nông nghiệp với quy mô lớn.
"Điều này cũng góp phần khuyến khích tập trung đất đai để sản xuất nông nghiệp với quy mô lớn, góp phần chuyển dịch cơ cầu kinh tế nông nghiệp, nông thôn theo hướng hiện đại hóa; góp phần cải thiện, nâng cao đời sống nông dân, tạo việc làm cho khu vực nông thôn, khuyến khích người nông dân gắn bó hơn với đất, yên tâm đầu tư sản xuất nông nghiệp", Bộ Tài chính nhận định.
Đặc biệt, chủ trương chính sách này cũng góp phần nâng cao sức cạnh tranh của sản phẩm nông nghiệp trên thị trường trong bối cảnh hội nhập kinh tế quốc tế. Vì vậy, trong thời gian tới, việc tiếp tục thực hiện miễn thuế sử dụng đất nông nghiệp như quy định hiện hành là cần thiết.
Dự thảo nêu rõ: kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp được quy định tại Nghị quyết số 55/2010/QH12 ngày 24/11/2020 của Quốc hội về miễn giảm thuế sử dụng đất nông nghiệp đã được sửa đổi, bổ sung một số điều theo Nghị quyết số 28/2016/QH14 ngày 11/11/2016 của Quốc hội và Nghị quyết số 107/2020/QH14 ngày 10/6/2020 của Quốc hội đến hết ngày 31/12/2030.
ĐỀ XUẤT 2 GIẢI PHÁP THỜI GIAN MIỄN THUẾ SỬ DỤNG ĐẤT NÔNG NGHIỆP
Về thời hạn miễn thuế sử dụng đất nông nghiệp, Bộ Tài chính đề xuất 2 giải pháp.
Giải pháp 1: Quy định thời gian miễn thuế sử dụng đất nông nghiệp là 5 năm (tiếp tục miễn thuế sử dụng đất nông nghiệp từ 01/01/2026 đến hết ngày 31/12/2030).
Lý giải cho đề xuất này, Bộ Tài chính cho rằng Việt Nam đang trong quá trình thực hiện kế hoạch phát triển kinh tế xã hội 5 năm 2021-2025 trong bối cảnh tình hình thế giới diễn biến phức tạp, có nhiều thời cơ, thuận lợi và khó khăn, thách thức đan xen nhau. Do tác động nặng nề của dịch bệnh và biến động địa chính trị toàn cầu, tăng trưởng kinh tế Việt Nam trong nửa đầu của kế hoạch 5 năm 2021-2025 đã chậm lại đáng kể.
Theo báo cáo kinh tế giữa kỳ 2021-2025 của Quốc hội, việc đảm bảo phấn đấu đạt chỉ tiêu GDP bình quân 5 năm khoảng 6,5-7% là rất khó khăn.
Trước những diễn biến đa chiều của kinh tế thế giới, với tốc độ tăng trưởng như thời gian qua, hướng tới triển vọng tăng trưởng bền vững trong dài hạn, việc tiếp tục thực hiện chính sách miễn thuế sử dụng đất nông nghiệp trong giai đoạn 2026-2030 là cần thiết nhằm hỗ trợ phát triển nông nghiệp bền vững, tạo đà cho tăng trưởng kinh tế hậu khủng hoảng, góp phần động viên người nông dân yên tâm đầu tư sản xuất, tạo điều kiện tăng năng suất lao động, cải thiện đời sống.
Giải pháp 2: Quy định thời gian miễn thuế sử dụng đất nông nghiệp là 10 năm (tiếp tục miễn thuế sử dụng đất nông nghiệp từ 01/01/2026 đến hết ngày 31/12/2035).
Phân tích về đề xuất miễn thuế trong vòng 10 năm, Bộ Tài chính cho rằng theo đánh giá của Tổng cục Thống kê, ảnh hưởng của tình hình kinh tế xã hội nhiều khó khăn, đời sống của một bộ phận người dân còn khó khăn, nhất là ở vùng sâu, vùng xa, vùng đồng bào dân tộc thiểu số, biên giới, hải đảo. Phần lớn hộ nghèo, hộ cận nghèo thiếu sinh kế, việc làm, thu nhập thấp, không ổn định, bất bình đẳng trong xã hội vẫn tồn tại giữa các khu vực thành thị, nông thôn, các vùng và giữa các nhóm người thu nhập thấp và nhóm người thu nhập cao.
Trước những diễn biến đa chiều của kinh tế thế giới, mặc dù tốc độ tăng trưởng GDP ngành nông nghiệp trong những năm qua bình quân khoảng 3%/năm nhưng thu nhập bình quân của người nông dân nông thôn vẫn chưa có nhiều cải thiện so với mặt bằng chung của xã hội.
Do đó, thời hạn miễn thuế 10 năm có ý nghĩa về mặt chính trị, góp phần động viên người nông dân yên tâm sản xuất, hỗ trợ người nông dân đầu tư mở rộng sản xuất, tăng cường năng lực ứng phó với những cú sốc thị trường và quản trị rủi ro về thiên tai, dịch bệnh, thể hiện chủ trương nhất quán của Đảng và Nhà nước về nông nghiệp, nông dân, nông thôn cũng như chu kỳ sản xuất nông nghiệp, đặc biệt với cây lâu năm.
Ngoài ra, miễn thuế trong giai đoạn 10 năm cũng tương ứng và phù hợp với các điều kiện cam kết về hợp tác, liên kết trong sản xuất, tiêu thụ sản phẩm nông nghiệp, góp phần hỗ trợ cho người nông dân trong sản xuất, tiêu thụ sản phẩm nông nghiệp.
Tuy nhiên, thời hạn miễn thuế 10 năm là khoảng thời gian tương đối dài trong bối cảnh tình hình kinh tế thế giới biến động khó lường và chiến lược phát triển kinh tế xã hội của Việt Nam giai đoạn sau năm 2030 chưa được định hướng cụ thể.
Để đảm bảo mục tiêu phù hợp với quan điểm, chủ trương của Đảng và Nhà nước về nông nghiệp, nông dân, nông thôn và tình hình kinh tế xã hội thực tiễn, trong dự thảo, Bộ Tài chính đề nghị thực hiện theo Giải pháp 1 (thời gian miễn thuế sử dụng đất nông nghiệp là 5 năm).
Đọc bài theo từ khoá


Giao dịch bất động sản giảm, tồn kho tăng
Dù nguồn cung được đẩy mạnh nhưng thị trường bất động sản vẫn phải đối mặt với không ít thách thức khi lượng giao dịch thành công liên tục giảm, tồn kho có xu hướng tăng qua từng quý….
Quy chế hoạt động của Ban Chỉ đạo về chính sách nhà ở và thị trường bất động sản
Phó Thủ tướng Thường trực Chính phủ Phạm Gia Túc, Trưởng Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản vừa ký Quyết định số 155/QĐ-BCĐNO&TTBĐS ban hành Quy chế tổ chức và hoạt động của Ban Chỉ đạo...
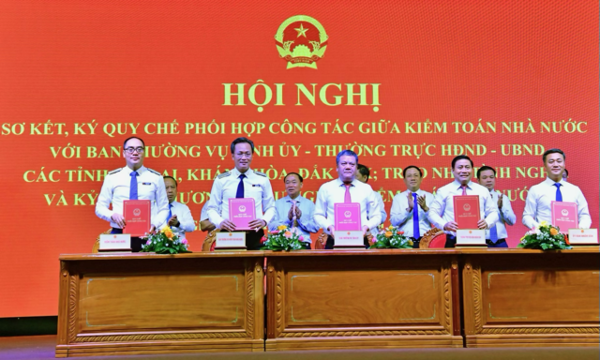
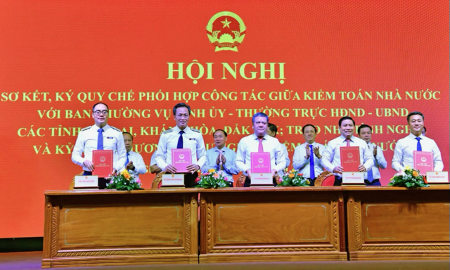
Kiểm toán Nhà nước ký kết Quy chế phối hợp với ba tỉnh miền Trung Tây Nguyên
Chiều 13/10, tại Trung tâm Hội nghị tỉnh Gia Lai, Kiểm toán Nhà nước (KTNN) đã tổ chức Hội nghị sơ kết và ký kết Quy chế phối hợp công tác với các tỉnh Gia Lai, Khánh Hòa, Đắk Lắk. Sự kiện này đánh dấu một bước tiến quan trọng trong việc tăng cường phối hợp, nâng cao hiệu quả quản lý và sử dụng nguồn lực công tại ba tỉnh miền Trung Tây Nguyên.
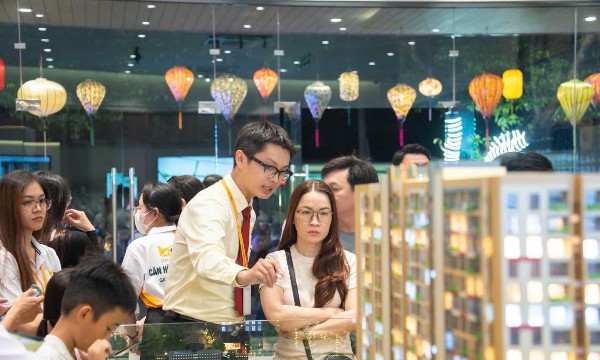
Chủ đầu tư Bcons cam kết trần lãi suất 6,9% trong 4 năm cho dự án Bcons Central Park
Nhằm giải tỏa tâm lý e ngại lãi suất thả nổi, hỗ trợ bảo vệ dòng tiền cho người mua nhà, Tập đoàn Bcons áp dụng chính sách mới với cam kết khóa trần lãi suất không vượt 6,9%/năm xuyên suốt 48 tháng cho dự án Bcons Central Park.

Từ “đạt chuẩn” đến “định chuẩn”: Nấc thang mới của năng lực cạnh tranh quốc gia
Ở những nấc cao hơn của chuỗi giá trị, chuẩn mực không còn đơn thuần là điều kiện để doanh nghiệp tham gia thị trường. Khi được chuyển hóa thành năng lực thực thi, duy trì xuyên suốt và đồng bộ, chuẩn mực sẽ trở thành một phần quan trọng trong sức cạnh tranh của cả nền kinh tế.

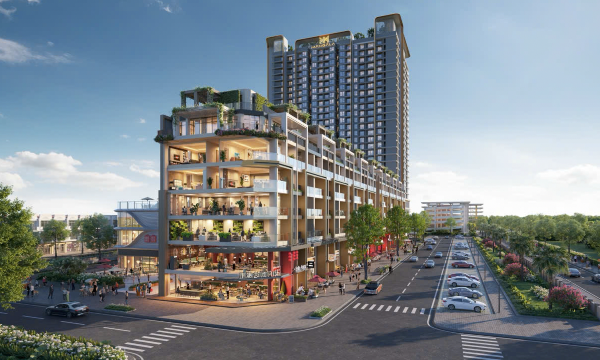





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.









 Đồng Nai củng cố sức hút FDI, đón dự án 110 triệu USD từ nhật bản
Trong 9 tháng năm 2026, Đồng Nai thu hút gần 2,4 tỷ USD vốn FDI, đạt gần 80% kế hoạch năm, với dòng vốn chủ yếu tập trung vào công nghiệp chế biến, chế tạo, công nghiệp hỗ trợ và logistics.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...