




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Định giá cổ phiếu thủy sản đang ở mức cao lịch sử


Định giá cổ phiếu đang ở mức cao lịch sử, tuy nhiên chưa có dấu hiệu rõ ràng nào cho thấy giá cá tra sẽ phục hồi. Với giả định rằng giá cá tra sẽ phục hồi trong nửa cuối năm 2024, mức lợi nhuận năm 2024 có thể sẽ vẫn thấp hơn lợi nhuận trong giai đoạn 2021-2022...

Trong báo cáo cập nhật triển vọng ngành thủy sản năm 2024, SSI Research kỳ vọng tốc độ phục hồi chậm trong năm 2024, chủ yếu là vào nửa cuối năm 2024, do xuất khẩu thủy sản Việt Nam tiếp tục có xu hướng giảm từ năm 2023.
Theo đó, đối với ngành cá tra, nhìn lại chu kỳ trước, giá bán trung bình phải mất từ 1,5-2 năm để chạm đáy và mất khoảng 4 năm để đi hết chu kỳ. Do đó, giá bán trung bình của cá tra có thể tăng trở lại trong nửa cuối năm 2024 hai năm từ đỉnh xuống đáy.
Kỳ vọng sản lượng xuất sang Châu Âu và Trung Quốc sẽ bù đắp một phần sự sụt giảm sản lượng xuất sang Mỹ trong nửa đầu năm 2024 và nhu cầu từ Mỹ sẽ phục hồi từ nửa cuối năm 2024 (mùa cao điểm). Trong tháng 12/2023, giá bán trung bình sang Mỹ và Trung Quốc lần lượt đạt 2,5 USD/kg (giảm 16% so với cùng kỳ) và 2,1 USD/kg (giảm 8% so với cùng kỳ), tiếp tục xu hướng giảm kể từ tháng 8/2022.

Đối với ngành tôm, các doanh nghiệp xuất khẩu tôm trong nước sẽ tập trung vào các sản phẩm có giá trị gia tăng và giá trị xuất khẩu theo tháng sẽ tăng với tốc độ chậm. Lưu ý rằng trong số các nước xuất khẩu tôm hàng đầu, Việt Nam đứng thứ 4 tại thị trường Mỹ (sau Ấn Độ, Indonesia, Ecuador) và đứng số 1 tại Nhật Bản, do Việt Nam có lợi thế sản xuất các sản phẩm có giá trị gia tăng với nguồn công nhân lành nghề sử dụng công nghệ xử lý tiên tiến.
Ecuador/Ấn Độ/Indonesia chủ yếu xuất khẩu tôm chưa qua chế biến với giá bán thấp. Trong tháng 12/2023, giá xuất khẩu tôm sang Mỹ đạt khoảng 6,8-7,6 USD/kg (giảm 13% so với cùng kỳ), so với giá xuất khẩu tôm của Việt Nam sang Mỹ ở mức 10,6 USD/kg (giảm 5% so với cùng kỳ). Giá bán tôm bình quân có thể duy trì ổn định hoặc tăng nhẹ so với cùng kỳ trong năm 2024 do nhu cầu tiêu dùng phục hồi yếu và phải cạnh tranh với Ecuador/Ấn Độ/Indonesia (giá chiết khấu cao hơn).

Do giá bán trung bình giảm, trong tháng 12/2023, giá cá nguyên liệu và cá giống lần lượt giảm 9% và 22% so với cùng kỳ. Giá tôm nguyên liệu giảm 19% so với cùng kỳ trong tháng 12/2023. Do sản lượng đơn đặt hàng phục hồi yếu, sẽ không thiếu nguồn cung tôm hay cá nguyên liệu và giá sẽ giảm nhẹ do nhu cầu yếu. Tuy nhiên, biên lợi nhuận gộp vẫn sẽ giảm so với cùng kỳ trong nửa đầu năm 2024 do giá bán trung bình giảm so với cùng kỳ và mức giảm nhanh hơn so với nguyên liệu đầu vào.
Chi phí vận chuyển tăng có thể làm suy yếu lợi nhuận của các doanh nghiệp xuất khẩu trong Q1/2024. Do căng thẳng tại Biển Đỏ leo thang, chi phí vận chuyển từ Việt Nam đến thị trường Mỹ/Châu Âu tăng hơn gấp đôi trong tháng 1/2024 so với tháng 12/2023. Ước tính chi phí vận chuyển tăng sẽ khiến chi phí vận chuyển/doanh thu của các doanh nghiệp xuất khẩu cá tra tăng khoảng 3-5% trong tháng 12/2023 lên 7-10% trong tháng 1/2024.
Hầu hết các doanh nghiệp xuất khẩu đều sử dụng hợp đồng FOB khi xuất khẩu, nghĩa là người mua sẽ chịu chi phí vận chuyển. Tuy nhiên, do nhu cầu vẫn suy yếu nên người mua có thể đàm phán với nhà cung cấp để chia sẻ gánh nặng. Vì vậy, các doanh nghiệp xuất khẩu trong Q1/2024 có thể phải đối mặt với chi phí bán hàng cao hơn hoặc giá bán thấp hơn cho đến khi căng thẳng Biển Đỏ hạ nhiệt.
Xét về định giá, mức định giá sẽ hướng về mức trên trong phạm vi P/E trung bình 10 năm trong khoảng 6x-11x, vì nhà đầu tư kỳ vọng lợi nhuận sẽ chạm đáy trong năm 2024, với mức tăng trưởng âm trong nửa đầu năm 2024 và tăng trưởng dương trong nửa cuối năm 2024.
SSI kỳ vọng lợi nhuận của ngành thủy sản sẽ tăng khoảng 20%-30% trong năm 2024 (chủ yếu là trong nửa cuối năm 2024), so với mức giảm lợi nhuận khoảng 50%-80% trong năm 2023. Cổ phiếu ngành thủy sản hiện giao dịch ở mức P/E 2024 trong khoảng 9x-31x, phản ánh mức lợi nhuận dự kiến phục hồi trong năm 2024.
Định giá cổ phiếu đang ở mức cao lịch sử, tuy nhiên chưa có dấu hiệu rõ ràng nào cho thấy giá cá tra sẽ phục hồi. Với giả định rằng giá cá tra sẽ phục hồi trong nửa cuối năm 2024, mức lợi nhuận năm 2024 có thể sẽ vẫn thấp hơn lợi nhuận trong giai đoạn 2021-2022. Lưu ý rằng bất kỳ dấu hiệu tích cực nào về sự phục hồi doanh thu tháng và giá bán trung bình đều có thể cải thiện tâm lý đối với cổ phiếu liên quan đến tôm/cá tra.

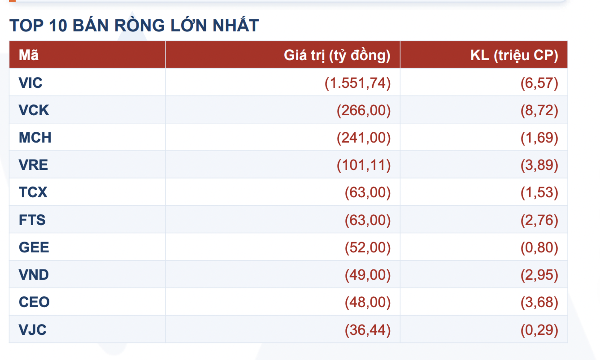
Những cổ phiếu sắp bị hai quỹ ETF bán mạnh
Trong kỳ tái cơ cấu tháng 9/2026, VanEck Vietnam ETF (theo dõi chỉ số MarketVector Vietnam Local) dự kiến điều chỉnh danh mục dựa trên AUM 13.658 tỷ đồng, đưa tổng số từ 55 mã về 54 mã.
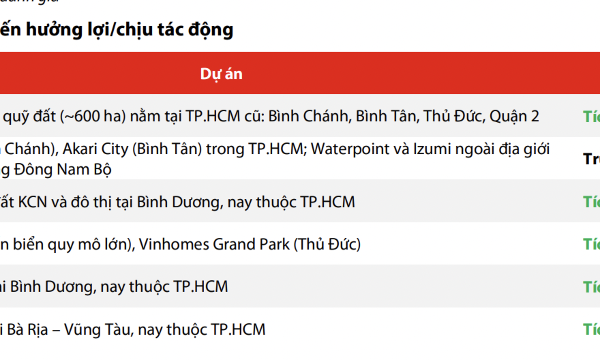
Hàng loạt doanh nghiệp bất động sản hưởng lợi rõ nét khi TP.HCM được trao nhiều thẩm quyền đất đai
Quốc hội thông qua Luật Phát triển đô thị ngày 24/8 (465/474 phiếu), TP.HCM có hiệu lực sớm từ 1/9/2026 và hiệu lực chung từ 1/10/2026. Luật không tạo ra chính sách bất động sản mới mà chuyển thẩm quyền quyết định từ trung ương về TP.HCM...
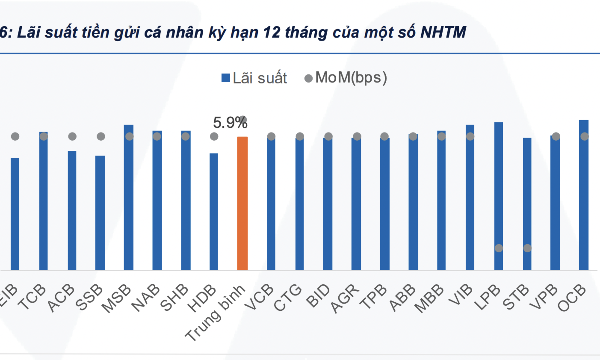
Sau đợt giảm nhẹ, dự báo lãi suất sẽ duy trì ở mức cao trong thời gian tới
Yuanta dự báo lãi suất trên thị trường 1 sau nhịp giảm nhẹ vừa qua sẽ tiếp tục duy trì ở mức cao trong những tháng tới, khi tăng trưởng tín dụng vẫn được thúc đẩy trong khi bài toán cân đối nguồn vốn trung và dài hạn chưa được giải quyết hoàn toàn.
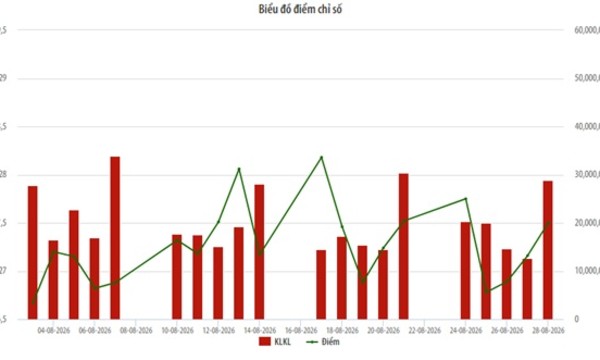
Tháng 8, chỉ số UPCoM Index tăng nhẹ nhưng thanh khoản giảm mạnh
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa cho biết tháng 8/2026, diễn biến giá cổ phiếu trên thị trường UPCOM có nhiều biến động mạnh.
Loạt cổ phiếu lớn lao dốc, VN-Index giảm mạnh nhất 13 phiên
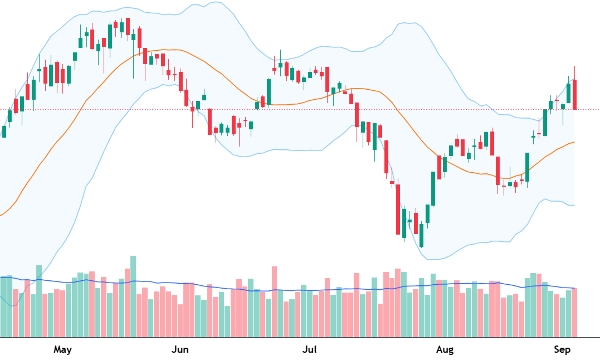
Áp lực bán hạ giá đã tăng mạnh trong phiên chiều nay, đặc biệt trong nhóm trụ, tạo sức ép rất lớn lên điểm số. VN-Index đóng cửa ở mức thấp nhất ngày, bốc hơi 1,7% tương đương -31,44 điểm, biên độ giảm sâu nhất 13 phiên và quay lại thử thách ngưỡng 1820 điểm.



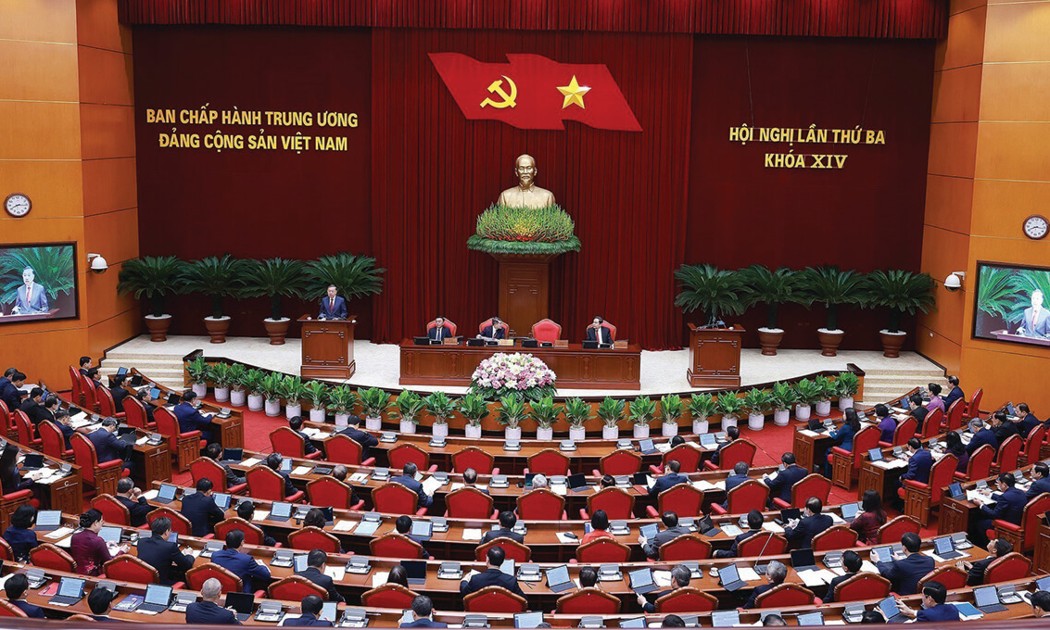

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






 Nghị quyết 21-NQ/TW: Mở khóa nguồn lực, đảm bảo nơi ở cho dân
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...