


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Doanh thu phí bảo hiểm nhân thọ cải thiện


Từ tháng 8 đến nay, doanh thu phí bảo hiểm nhân thọ toàn thị trường vẫn giảm so với cùng kỳ 2023 nhưng đà giảm đã được thu hẹp qua từng tháng…
Thông tin về diễn biến thị trường bảo hiểm, Bộ Tài chính cho biết đến 30/11, toàn thị trường có 85 doanh nghiệp kinh doanh bảo hiểm. Trong đó, 31 doanh nghiệp bảo hiểm phi nhân thọ, 19 doanhnghiệp bảo hiểm nhân thọ, 2 doanh nghiệp tái bảo hiểm, 32 doanh nghiệp môi giới bảo hiểm; và 1 chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài.
Tổng doanh thu phí bảo hiểm 11 tháng ước đạt 204,109 nghìn tỷ đồng, tăng 6,63% so với cùng kỳ năm trước (gồm: lĩnh vực bảo hiểm phi nhân thọ ước đạt 71,905 nghìn tỷ đồng, tăng 13,02%; lĩnh vực bảo hiểm nhân thọ ước đạt 132,204 nghìn tỷ đồng, giảm 5,5% so với cùng kỳ 2023).
Như vậy, đà giảm của doanh thu phí bảo hiểm nhân thọ đã và đang được thu hẹp. Cụ thể: tháng 8 giảm 7,3%; tháng 9 giảm 6,4%; tháng 10 giảm 6,17%; tháng 11 giảm 5,5% so với cùng kỳ.
Đến hết tháng 11/2024, chi trả quyền lợi bảo hiểm ước đạt 86,368 nghìn tỷ đồng, tăng 17,13% so với cùng kỳ năm 2023. Tổng số tiền đầu tư trở lại nền kinh tế ước đạt 838,319 nghìn tỷ đồng, tăng 12,58%. Tổng tài sản thị trường bảo hiểm ước đạt 986,586 nghìn tỷ đồng, tăng 9,7%. Tổng dự phòng nghiệp vụ bảo hiểm đạt 664,396 nghìn tỷ đồng, tăng 13,46% so với cùng kỳ năm trước.
Trước đó, báo cáo tài chính quý 3/2024 được các ngân hàng công bố cho thấy một số ngân hàng đã ghi nhận tín hiệu tích cực từ bán chéo bảo hiểm (bancassurance).
Theo đó, có 9/27 ngân hàng niêm yết thuyết minh chi tiết về thu nhập từ hoạt động bảo hiểm. Trong đó, có 4/9 ngân hàng ghi nhận thu nhập từ bán bảo hiểm tăng trưởng 2 con số so với cùng kỳ năm trước trong 9 tháng đầu năm 2024.
Thống kê doanh số bancasurance như sau: Kienlongbank 74%; VPBank 51,34%), Techcombank 29,69%), SeABank 14,29%. Trong khi đó, một số ngân hàng như VIB -49,3%, PGBank -47,37%, LPBank -27,68%, TPBank -0,34% so với cùng kỳ 2023. Tuy nhiên, nếu xét tổng doanh thu từ bán bảo hiểm của 9 ngân hàng vẫn tăng 6,25% so với cùng kỳ năm trước, đạt trên 10.500 tỷ đồng.
Tuy nhiên, giới phân tích đánh giá việc bán chéo bảo hiểm nhân thọ qua kênh ngân hàng sẽ gặp nhiều khó khăn trong thời gian tới do các quy định nghiêm ngặt từ Ngân hàng Nhà nước.
Thông tư 34 của Ngân hàng Nhà nước có quy định các ngân hàng không được bán chéo sản phẩm bảo hiểm nhân thọ cùng với tín dụng và/hoặc sản phẩm ngân hàng không bắt buộc mua bảo hiểm như trước đây, thay vào đó, các ngân hàng chỉ được bán sản phẩm này sau 60 ngày sau khi đã giải ngân tín dụng cho khách hàng.
Ngoài ra, Ngân hàng Nhà nước cũng đang dự thảo Nghị định về xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng; trong đó đề xuất phạt từ 400-500 triệu đồng nếu các tổ chức tín dụng vi phạm quy định về gắn sản phẩm bảo hiểm không bắt buộc với việc cung ứng sản phẩm, dịch vụ ngân hàng dưới mọi hình thức theo quy định tại Luật Các tổ chức tín dụng.
Theo ghi nhận của VnEconomy, các quý gần đây các ngân hàng chủ yếu bán chéo được sản phẩm bảo hiểm phi nhân thọ do phí sản phẩm này thấp hơn so với bảo hiểm nhân thọ và mức độ cam kết với hợp đồng bảo hiểm cũng ít hơn rất nhiều mà vẫn phục vụ được nhu cầu bảo vệ của khách hàng.
Cũng vì vậy mà các ngân hàng bắt đầu tham gia vào thị trường này nhiều hơn, ví dụ: Techcombank cũng đã góp 11% vốn cho công ty bảo hiểm phi nhân thọ TCGIns vào tháng 10 vừa qua. Hiện nay đã có 6/31 công ty bảo hiểm phi nhân thọ là công ty được ngân hàng góp vốn vào và trực thuộc các ngân hàng thương mại cổ phần Nhà nước như: BIDV, VietinBank, Agribank, và 3 ngân hàng tư nhân lớn nhất khác là MB, VPBank và Techcombank.
Có lẽ do lường đón được những khó khăn liên quan đến kênh bancassurance nên kể từ sau khủng hoảng niềm tin xảy ra trên thị trường bảo hiểm năm 2022 – 2023, thị trường ghi nhận các doanh nghiệp bảo hiểm nhân thọ tích cực rà soát, đào tạo, nâng cao chất lượng tư vấn viên bảo hiểm và đầu tư mạnh vào công nghệ trí tuệ nhân tạo (AI) để giải quyết nhanh quá trình bồi thường nhằm lấy lại lòng tin của khách hàng.
Theo cập nhật của VnEconomy, hiện một số doanh nghiệp bảo hiểm nhân thọ đã ứng dụng "công nghệ nhận dạng ký tự quang học (OCR)" thế hệ mới nhằm tự động hóa quy trình giải quyết các yêu cầu chi trả quyền lợi bảo hiểm cấp thiết như chăm sóc sức khỏe ngoại trú, hỗ trợ viện phí, phẫu thuật…
OCR thế hệ mới có khả năng tự động đọc và phân tích các thông tin trên chứng từ bảo hiểm mà khách hàng nộp dưới dạng hình ảnh. Nhờ vậy, khách hàng có thể nhanh chóng nhận được phản hồi từ hệ thống cũng như kết quả giải quyết quyền lợi bảo hiểm chỉ trong vài phút. Song song với đó, tư vấn viên có thể theo dõi sát sao quá trình xử lý yêu cầu của khách hàng và chủ động hỗ trợ kịp thời khi cần.
Ghi nhận từ một công ty bảo hiểm nhân thọ lớn từ Anh đang hoạt động tại Việt Nam cho thấy trong khoảng thời gian từ 19/10 đến 5/11, giải pháp OCR thế hệ mới đã hỗ trợ giải quyết hơn 50% các trường hợp yêu cầu quyền lợi bảo hiểm của doanh nghiệp này, giúp giảm thiểu đáng kể thời gian chờ của khách hàng. Trong đó, có 243 yêu cầu nhận được kết quả chi trả chỉ trong vòng 3 phút, và 1.636 yêu cầu nhận được kết quả trong vòng 30 phút tính từ thời gian khách hàng nộp yêu cầu thành công cho đến thời gian nhận kết quả chi trả.
Đọc bài theo từ khoá


Đồng USD vững giá ở mức cao nhất 1 năm rưỡi
Đồng USD duy trì xu hướng tăng trong phiên ngày thứ Hai (12/10), đạt mức cao nhất trong 18 tháng...
Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...
Giá vàng suy yếu khi tỷ giá USD tiếp tục tăng cao
Giá vàng thế giới giảm trong phiên giao dịch ngày thứ Hai (12/10) dưới sức ép từ đà tăng mạnh của đồng USD trong lúc nhà đầu tư đợi các báo cáo lạm phát của Mỹ trong tuần này...
Giá vàng trong nước giảm mạnh sau nhịp đi ngang
Trong phiên sáng 12/10, giá mua, bán vàng miếng và vàng nhẫn "chần chừ” đi ngang nhưng đến phiên chiều, đồng loạt giảm mạnh tới cả nửa triệu đồng/lượng mỗi chiều...
Ba giải pháp định giá đất sát giá trị thực
Giá trúng đấu giá cao nếu được sử dụng trực tiếp làm dữ liệu tham chiếu mà không đánh giá các yếu tố hình thành giá có thể đẩy mặt bằng định giá những khu đất tương tự lên cao. Sai lệch từ đó có nguy cơ tiếp tục lặp lại qua các vòng định giá tiếp theo. Do đó, bài toán đặt ra là sàng lọc, phân tích dữ liệu như thế nào để giá đất phản ánh sát giá trị thị trường…




Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






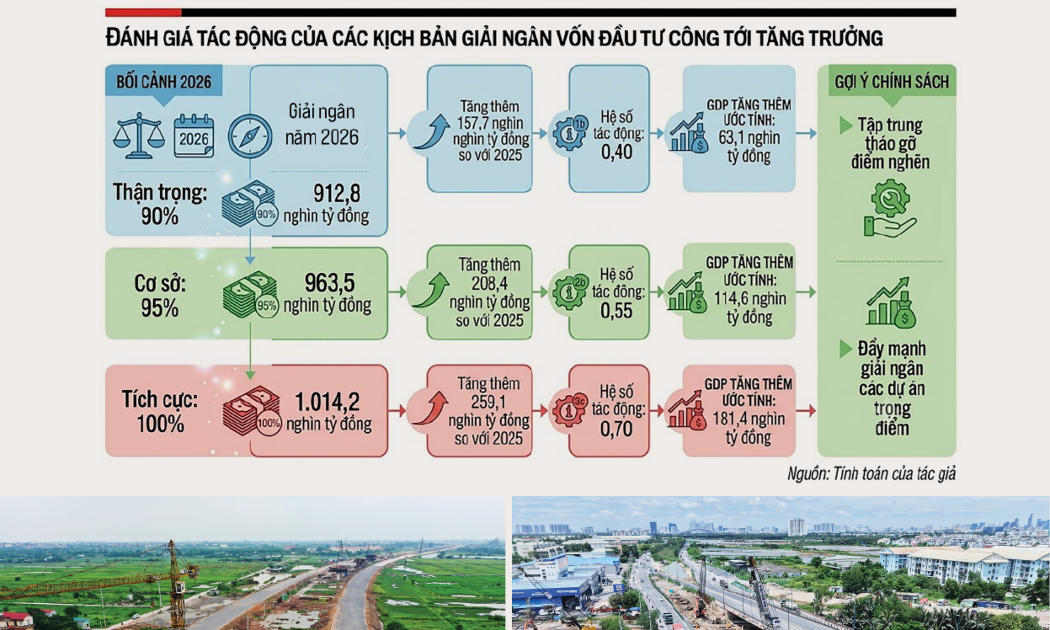
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...