




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giá điện Việt Nam đang ở đâu so với khu vực?


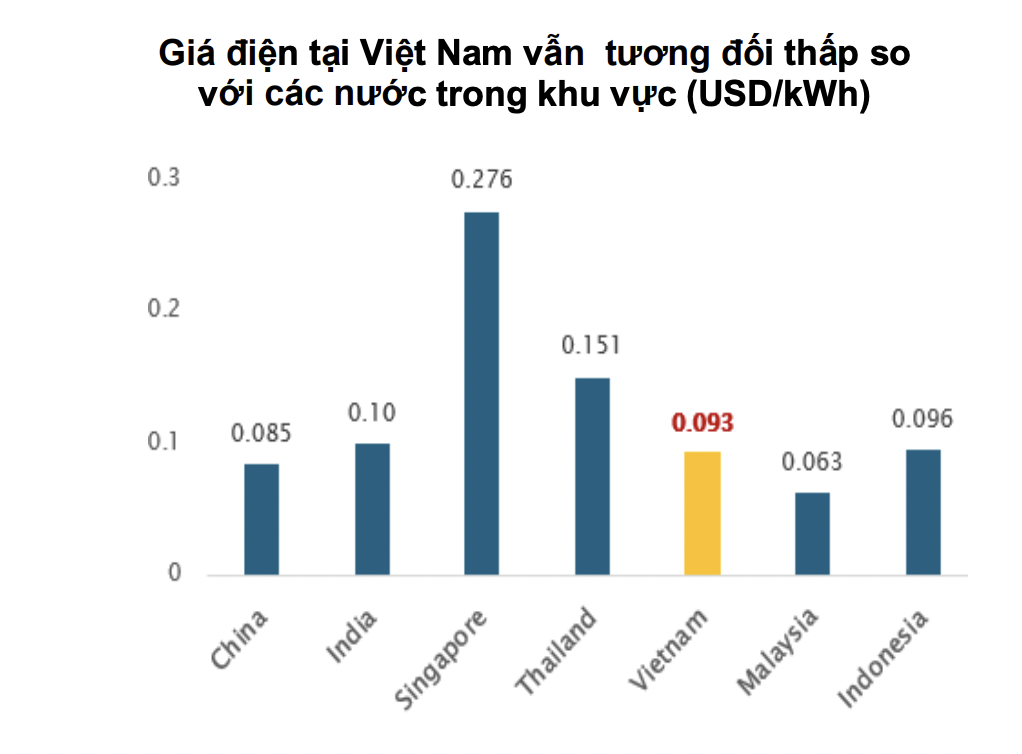
Giá điện của Việt Nam hiện vẫn ở mức thấp so với các nước trong khu vực, tạo dư địa cho các đợt tăng giá tiếp theo trong bối cảnh hệ thống điện ngày càng phụ thuộc vào nguồn phát điện có chi phí cao hơn từ khí tự nhiên và LNG.
Tiêu thụ điện của Việt Nam duy trì đà tăng trưởng mạnh mẽ, tăng 7% so với cùng kỳ trong 2025. Tốc độ tăng trưởng tiếp tục gia tăng trong 2026, khi EVN ghi nhận sản lượng điện thương phẩm đạt 152,5 TWh trong nửa đầu năm 2026, tăng 10,2% so với cùng kỳ.
Nhìn về dài hạn, Yuanta dự báo sản lượng điện tiêu thụ sẽ đạt ~510 TWh vào năm 2030, tương ứng với tỷ lệ tăng trưởng kép hàng năm (CAGR) 10% trong giai đoạn 2025–2030E, được nâng đỡ bởi mục tiêu duy trì tăng trưởng GDP hàng năm ~10% của Việt Nam trong giai đoạn 2026–2030.
Thách thức lớn nhất hiện nay đang dịch chuyển từ việc đảm bảo đủ sản lượng phát điện sang việc đảm bảo nguồn cung cấp điện với chi phí hợp lý. Nhà nước tiếp tục giữ vai trò độc quyền trong việc điều độ hệ thống điện quốc gia, nhằm bảo đảm an ninh năng lượng, trong khi EVN vẫn là đơn vị chi phối trong mảng phân phối và bán lẻ điện.
Sự biến động của giá nhiên liệu, điều kiện thời tiết cùng với sự phụ thuộc ngày càng cao vào các nguồn phát điện có chi phí cao hơn, đang đẩy chi phí mua điện của EVN lên cao, trong khi giá bán lẻ điện phải được điều chỉnh một cách thận trọng, tránh gây thiệt hại đáng kể cho nền kinh tế.
Đối với các dự án nhiệt điện khí, khả năng chi trả vẫn là rào cản chính. Sự chậm trễ kéo dài của dự án Lô B xuất phát từ sự bất cân đối về mặt kinh tế: Giá khí cao (~14 USD/MMBTU) dẫn đến giá điện trong Hợp đồng mua bán điện (PPA) cao, ~2.500 đồng/kWh, khiến các dự án điện hạ nguồn và EVN gặp khó khăn trong việc cam kết bao tiêu sản lượng khí.
Nhiệt điện LNG cũng đối mặt với thách thức tương tự. Ước tính giá bán điện của Nhơn Trạch 3 & 4 (NT3&4) ở mức khoảng 3.600 đồng/kWh, cao hơn nhiều so với giá bán lẻ điện bình quân hiện tại, tiếp tục gia tăng áp lực lên chi phí mua điện của EVN.
Trong bối cảnh đó, ngành năng lượng Việt Nam đang đối mặt với hai ưu tiên trọng tâm: Giảm bớt gánh nặng thu hồi chi phí cho EVN; và Đảm bảo nguồn cung nhiên liệu đầy đủ cho phát điện. Chính phủ đã bắt đầu giải quyết cả hai vấn đề này thông qua một khung cơ chế giá điện phản ánh sát hơn chi phí thực tế và một phương pháp tiếp cận toàn diện hơn đối với an ninh năng lượng.
Trong tháng 05/2025, giá bán lẻ điện bình quân đã được điều chỉnh tăng 4,8% lên mức 2.204 đồng/kWh. Việc điều chỉnh giá điện đã hỗ trợ EVN ghi nhận lợi nhuận trở lại trong năm 2025, đánh dấu bước chuyển biến quan trọng khi xóa lỗ lũy kế từ các giai đoạn trước.
Quyết định 893/QĐ-TTg (2023) thiết lập một khuôn khổ pháp lý đối với chuỗi năng lượng quốc gia bao gồm dầu khí, than, điện và năng lượng tái tạo; trong khi Quy hoạch tổng thể năng lượng quốc gia (điều chỉnh) theo Quyết định 363/QĐBCT (ban hành vào T2/2026) tiếp tục nhấn mạnh tầm quan trọng của việc đảm bảo an ninh cho toàn bộ chuỗi giá trị năng lượng.
Dự thảo Luật Điện lực (sửa đổi) dự kiến trình Quốc hội vào tháng 9 đề xuất một cơ chế giá điện bán lẻ nhằm phản ánh đúng, kịp thời chi phí đầu vào.
Cơ chế này sẽ cho phép giá bán lẻ điện phản ánh sát hơn những biến động của chi phí đầu vào, bao gồm cả những chi phí chưa được tính toán đầy đủ trong giá bán điện bình quân trước đây.
Việc triển khai chi tiết vẫn phụ thuộc vào các Nghị định hướng dẫn thi hành sau đó. Tuy nhiên, Yuanta đánh giá các nội dung sửa đổi là một tín hiệu rõ ràng cho thấy Chính phủ đang cởi mở hơn đối với việc điều chỉnh tăng giá bán lẻ điện.
Giá điện của Việt Nam hiện vẫn ở mức thấp so với các nước trong khu vực, tạo dư địa cho các đợt tăng giá tiếp theo trong bối cảnh hệ thống điện ngày càng phụ thuộc vào nguồn phát điện có chi phí cao hơn từ khí tự nhiên và LNG.
Mặc dù vậy, sẽ có sự đánh đổi giữa khả năng chi trả tiền điện của nền kinh tế, và việc đảm bảo đủ nguồn cung cấp điện để duy trì tăng trưởng kinh tế là điều ngày càng khó tránh khỏi. Thách thức giờ đây không chỉ đơn thuần là đảm bảo đủ điện, mà là xây dựng một khuôn khổ pháp lý nhằm đảm bảo ngành điện có đủ năng lực hỗ trợ cho giai đoạn tăng trưởng tiếp theo của Việt Nam.
Quan trọng hơn, việc giảm gánh nặng tài chính cho EVN giúp củng cố hiệu quả kinh tế cho các dự án nhiệt điện khí, từ đó tạo niềm tin cho các nhà đầu tư thượng nguồn trong việc cam kết rót vốn vào toàn bộ chuỗi giá trị khí - điện.
Do đó, Yuanta đánh giá POW (MUA) và GAS (Không định giá) là những doanh nghiệp hưởng lợi trực tiếp từ sự thay đổi chính sách này, nhờ vị thế hiện có trong mảng nhiệt điện khí, cung cấp khí và hạ tầng LNG.
Bài liên quan

DragonIZ Hà Tĩnh khánh thành Trung tâm điều hành, hỗ trợ nhà đầu tư giải quyết các vướng mắc

Khai mạc Ngày hội Thương mại điện tử kết nối sản phẩm địa phương 2026
TP. Hồ Chí Minh “chạy nước rút” về đích với mục tiêu tăng trưởng hai con số
TP. Hồ Chí Minh sẽ triển khai đấu thầu chọn nhà đầu tư 6 khu đất
Nhiều quỹ lớn tiếp tục tăng tỷ trọng tiền mặt, phòng ngừa thị trường nhiều biến động
Có 20/37 quỹ mở tăng tỷ trọng tiền, thấp hơn so với 24/37 quỹ trong tháng 9. Tuy nhiên, động thái này vẫn xuất hiện ở nhiều quỹ có quy mô tài sản lớn, cho thấy các nhà quản lý quỹ chưa sẵn sàng gia tăng mạnh tỷ trọng cổ phiếu trong bối cảnh thị trường còn nhiều biến động.
Xu thế dòng tiền: Vì sao thanh khoản “bốc hơi”?
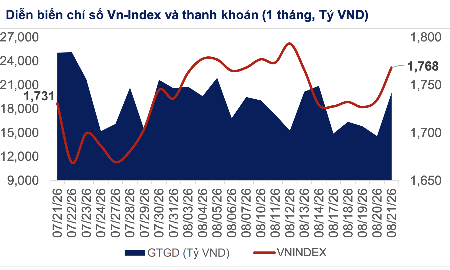
Thị trường kết thúc hai tuần giảm liên tiếp bằng một tuần phục hồi biên độ nhẹ, VN-Index tăng cả tuần chưa tới 10 điểm tương đương 0,6%. Tình trạng lình xình yếu là do dòng tiền quá kém. Tổng giá trị khớp lệnh sàn HoSE chỉ đạt trung bình gần 10.659 tỷ đồng/phiên chưa bao gồm thỏa thuận. Đây là mức thanh khoản thấp kỷ lục kể từ tuần cuối tháng 1/2025.
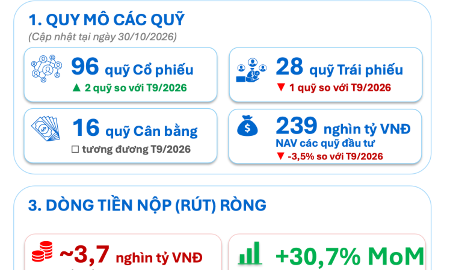
Các quỹ đầu tư rút tiền khỏi chứng khoán Việt Nam, tài sản ròng giảm 8.600 tỷ đồng
Việc phần lớn dòng tiền rút ròng tập trung ở các quỹ ngoại cho thấy áp lực rút vốn không chỉ xuất phát từ biến động ngắn hạn của thị trường trong nước mà còn phản ánh xu hướng điều chỉnh danh mục của các nhà đầu tư nước ngoài.
Nasdaq giảm điểm vì cổ phiếu Nvidia vẫn bị xả, giá dầu hoàn tất tuần giảm do dấu hiệu thừa cung
Dù vậy, chứng khoán Mỹ vẫn tăng điểm mạnh trong tuần này, còn giá dầu có tuần giảm thứ hai liên tiếp...
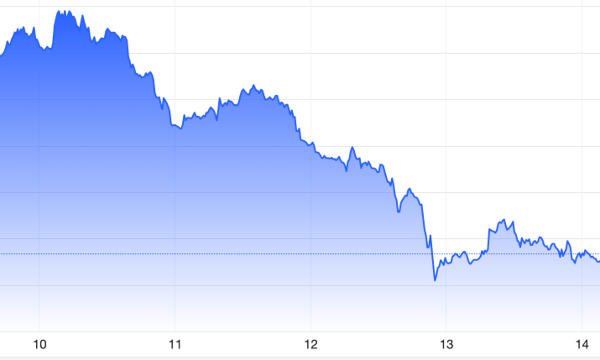
Giá vàng hoàn tất tuần giảm mạnh nhất 4 tháng, USD giữ đà tăng
Đương đầu sức ép từ nhiều phía, giá vàng giảm khoảng 4,5% trong tuần này, đánh dấu tuần giảm mạnh nhất kể từ đầu tháng 6...

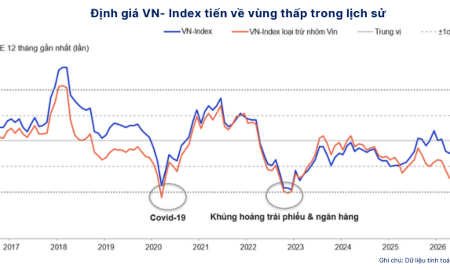




Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







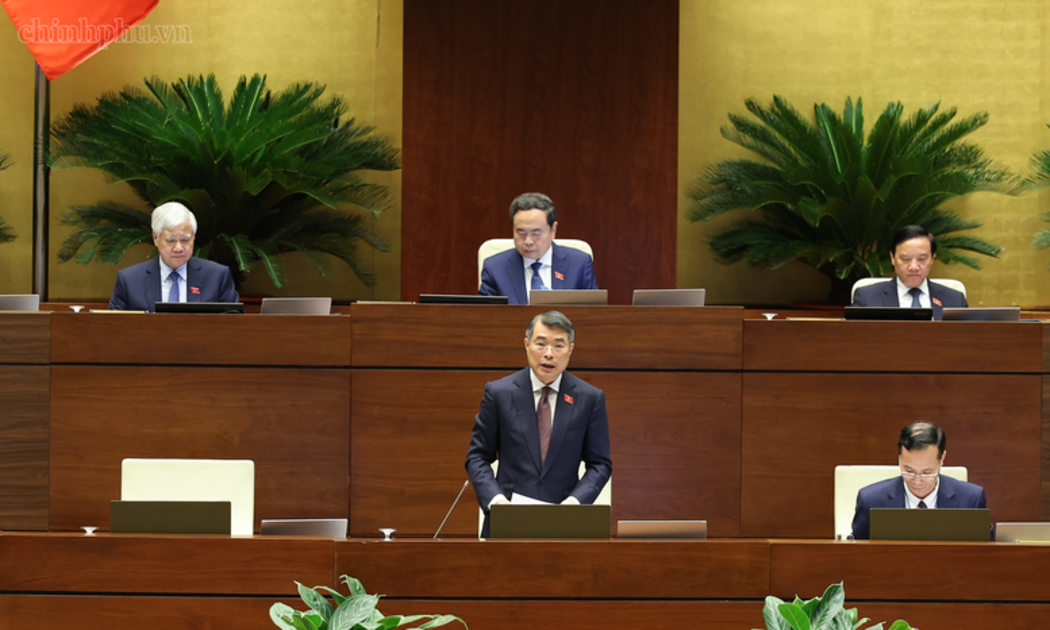
 Thủ tướng nhấn mạnh việc tạo một thể chế công khai, minh bạch và dễ thực hiện
Chính phủ sẽ chỉ đạo xây dựng các công cụ thu hút vốn đầu tư trung và dài hạn để tạo điều kiện, có các cơ sở và công cụ tài chính cho các nhà đầu tư như phát triển trung tâm tài chính tại Thành phố Hồ Chí Minh và Đà Nẵng. Đó là khẳng định của người đứng đầu Chính phủ.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...