




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giá giảm 20%, thành viên Hội đồng quản trị DHA đăng ký mua 500.000 cổ phiếu


Nếu thành công, ông Lộc sẽ nâng sở hữu tại Công ty từ 718.230 cổ phiếu, chiếm 4,877% lên 1.218.230 cổ phiếu, chiếm 8,27% và trở thành cổ đông lớn DHA.
Nguyễn Tấn Lộc thông báo giao dịch cổ phiếu của người nội bộ Công ty Cổ phần Hóa An (mã DHA-HOSE).
Theo đó, ông Nguyễn Tấn Lộc - Thành viên HĐQT DHA vừa đăng ký mua 500.000 cổ phiếu theo phương thức thỏa thuận và khớp lệnh, từ ngày 19/11-18/12/2024, với mục đích đầu tư tài chính.
Nếu thành công, ông Lộc sẽ nâng sở hữu tại Công ty từ 718.230 cổ phiếu, chiếm 4,877% lên 1.218.230 cổ phiếu, chiếm 8,27% và trở thành cổ đông lớn DHA.
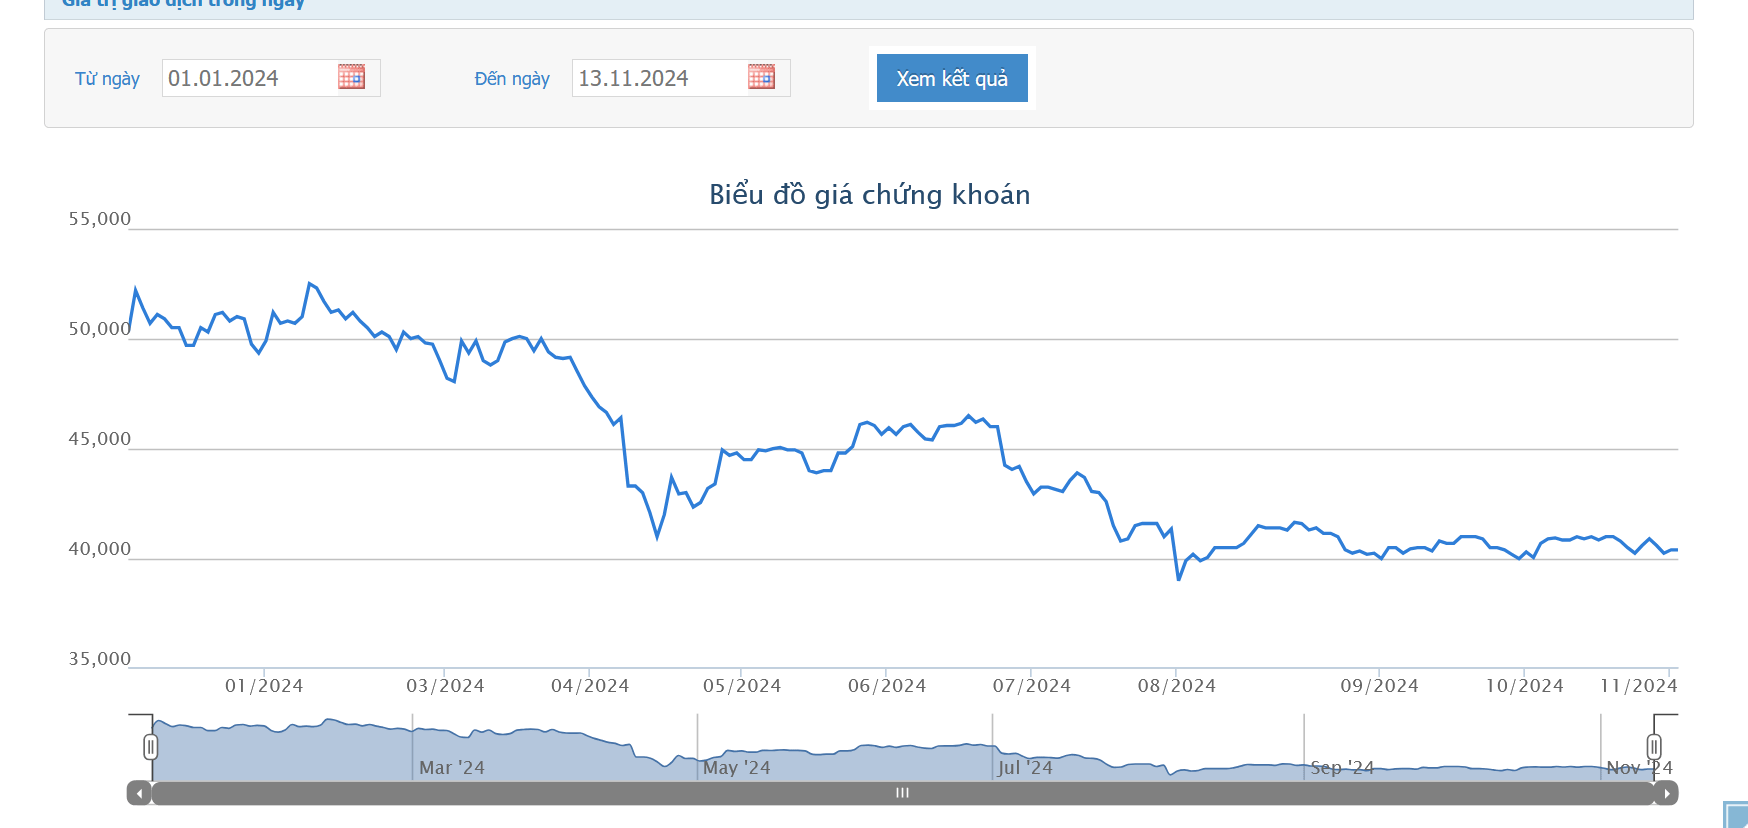
Chốt phiên ngày 12/11, giá cổ phiếu DHA giảm về còn 40.400 đồng/cổ phiếu, giảm 20% so đầu năm. Tạm tính theo giá này, ông Lộc cần chi hơn 20 tỷ đồng để thực hiện giao dịch.
Trước đó, một cổ đông lớn khác là Tổng Công ty Vật liệu xây dựng số 1 - CTCP đã mua thành công 530.000 cổ phiếu DHA trong tổng số 620.000 cổ phiếu đăng ký mua trước đó (tỷ lệ 86%) theo phương thức khớp lệnh, trong thời gian từ ngày 01 đến ngày 30/10/2024.
Công ty Vật liệu xây dựng số 1 cho biết lý do không mua hết số lượng đăng ký do giá cổ phiếu không đạt kỳ vọng. Sau giao dịch, cổ đông lớn này nâng sở hữu DHA từ hơn 3 triệu cổ phiếu, chiếm 20,23% lên gần 3,6 triệu cổ phiếu, chiếm 23,73%
Được biết, ông Cao Trường Thụ - Chủ tịch HĐQT và ông Nguyễn Văn Phúc - Thành viên HĐQT DHA hiện đang là người đại diện vốn cho Tổng Công ty Vật liệu xây dựng số 1.
Về kết quả kinh doanh, DHA ghi nhận doanh thu quý 3 giảm 27,68 tỷ đồng so với cùng kỳ còn 61,87 tỷ đồng; lợi nhuận sau thuế giảm gần 11 tỷ còn hơn 16 tỷ đồng.
Theo giải trình từ phía công ty, lợi nhuận giảm là do doanh thu giảm do sản lượng bán các loại đá giảm, dẫn đến lợi nhuận giảm.
Lũy kế 9 tháng đầu năm 2024, doanh thu thuần đạt gần 226 tỷ đồng, giảm 15% so với cùng kỳ (265,6 tỷ); lãi sau thuế đạt gần 44 tỷ đồng, giảm 43% so với cùng kỳ (77,8 tỷ đồng).
Đọc bài theo từ khoá

Đảo chiều thất bại vì trụ kém đồng thuận, tiền vẫn hoạt động tốt ở cổ phiếu vừa và nhỏ
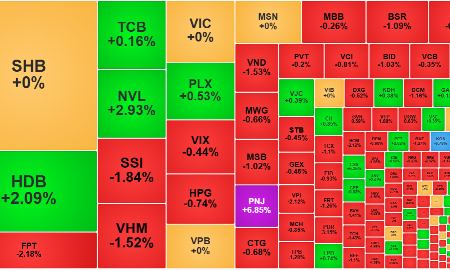
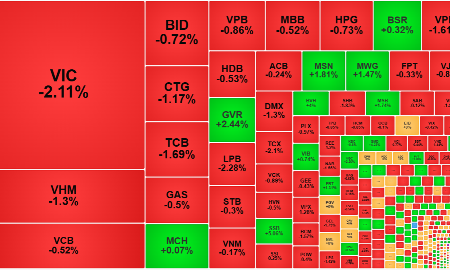
Quá nửa thời gian giao dịch của phiên chiều nay VN-Index đã vượt tham chiếu, nhưng đến cuối vẫn chấp nhận giảm 0,22%. Nhóm cổ phiếu lớn nhất tăng giảm đan xen thiếu đồng thuận khiến lực kéo điểm số không đủ.
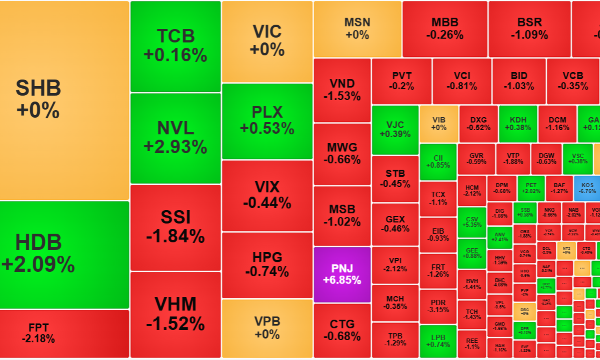
Thanh khoản bất ngờ tăng mạnh, SHB và HDB là tâm điểm
Một nhịp phục hồi khá tốt của VN-Index trong nửa sau của phiên sáng nay cùng với mức thanh khoản khớp lệnh ghi nhận tăng gần 34% so với sáng hôm qua, tạo ấn tượng về hoạt động bắt đáy mạnh. Tuy nhiên giao dịch thực chất dồn vào số ít mã và đại đa số cổ phiếu vẫn giảm sâu.
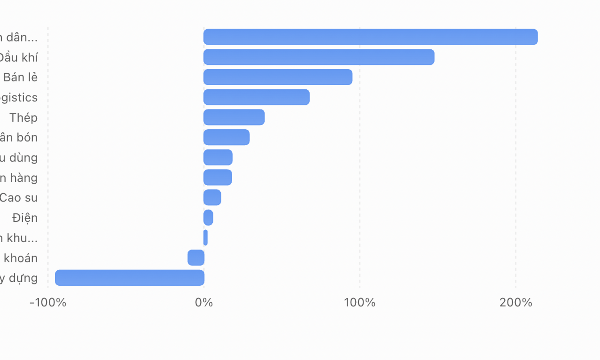
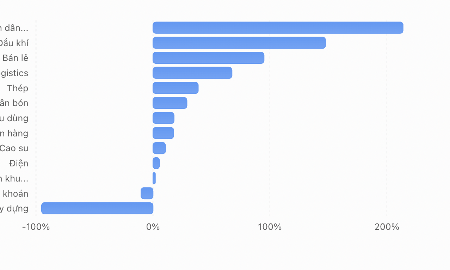
Lợi nhuận quý 3/2026: Dầu khí bùng nổ, Xây dựng giảm mạnh nhất?
VPBankS vừa đưa ra cập nhật triển vọng lợi nhuận quý 3/2026 trong đó dự báo cho thấy bất động sản dân cư/thương mại và bán lẻ là hai nhóm có mức tăng trưởng lợi nhuận quý 3 nổi bật nhất, lần lượt đạt 213,8% và 94,9%.
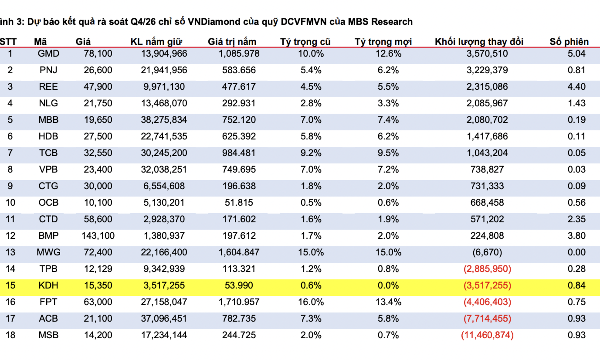
Dự báo PNJ sắp được các quỹ ETF mua vào hơn 3 triệu cổ
PNJ được dự báo tỷ trọng tăng từ 5,4% lên 6,2%, tương ứng các ETF mua thêm khoảng 3,23 triệu cổ phiếu. Đây là mức điều chỉnh tương đối đáng kể khi xét trên tỷ trọng hiện tại của PNJ.
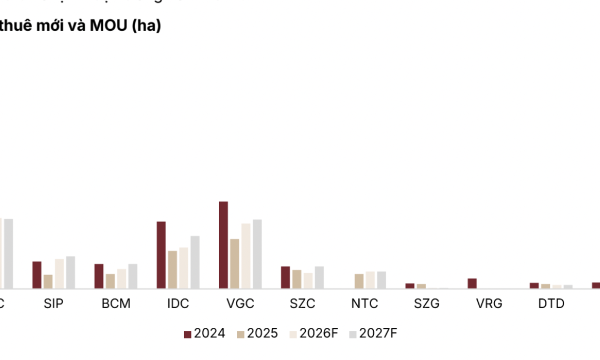
Dự báo lợi nhuận bất động sản khu công nghiệp sẽ tăng mạnh trong năm 2027 nhờ dòng vốn FDI
Nguồn cung khu công nghiệp mới dự kiến tăng tốc trong quý 4/2026 và năm 2027. Lợi nhuận ròng của các chủ đầu tư được kỳ vọng tăng 12,4% so với cùng kỳ.

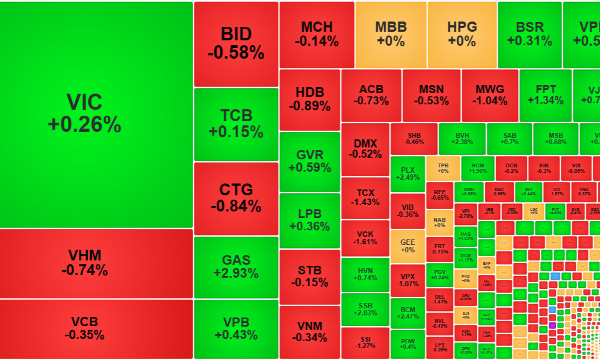



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
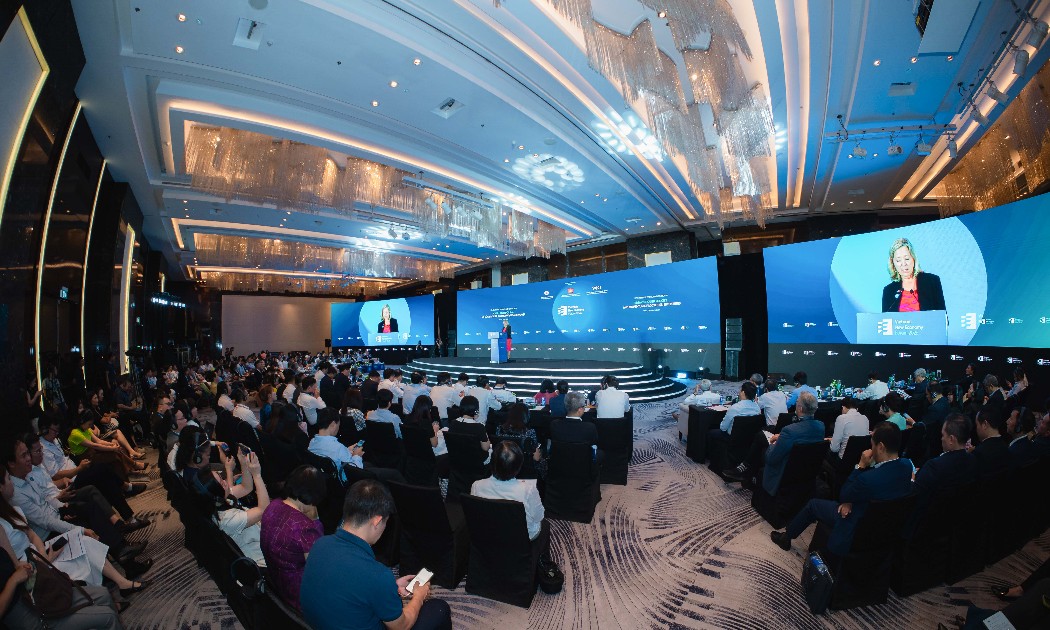
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...