


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hướng dẫn quyết toán thuế thu nhập doanh nghiệp năm 2009


Tổng cục Thuế vừa có công văn gửi cục thuế các tỉnh, thành phố hướng dẫn quyết toán thuế thu nhập doanh nghiệp năm 2009
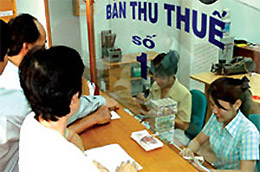
Tổng cục Thuế vừa có công văn gửi cục thuế các tỉnh, thành phố hướng dẫn quyết toán thuế thu nhập doanh nghiệp năm 2009. Theo đó, thuế thu nhập doanh nghiệp phải nộp tính theo tỷ lệ % trên doanh thu bán hàng hoá, dịch vụ.
Cụ thể, đối với dịch vụ là 5%; kinh doanh hàng hoá (1%); hoạt động khác (2%). Trường hợp các đơn vị sự nghiệp thuộc diện áp dụng ưu đãi thuế thu nhập doanh nghiệp để được hưởng ưu đãi thuế thu nhập doanh nghiệp phải thực hiện chế độ kế toán, hoá đơn chứng từ theo quy định; khi áp dụng ưu đãi thuế thu nhập doanh nghiệp không áp dụng tính thuế thu nhập doanh nghiệp theo tỷ lệ % trên doanh thu nêu trên.
Công văn nêu rõ, doanh thu để tính thu nhập chịu thuế là toàn bộ tiền bán hàng hoá, gia công, cung cấp dịch vụ, bao gồm cả khoản trợ giá, phụ thu, phụ trội mà doanh nghiệp được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
Tổng cục Thuế cũng quy định rõ những khoản chi phí được trừ và không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. Theo đó, các khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp; khoản chi có đủ hoá đơn, chứng từ hợp pháp sẽ được khấu trừ khi quyết toán thuế thu nhập doanh nghiệp.
Ngoài ra, với các khoản chi cụ thể như: khấu hao tài sản cố định, tiền lương, tiền ăn giữa ca, chi phí trang phục cho nhân viên, chi phí lãi vay, trích lập dự phòng, trích nộp bảo hiểm thất nghiệp và trích trợ cấp mất việc làm, khi thực hiện khấu trừ, các đơn vị cần căn cứ vào quy định tại các văn bản quy phạm pháp luật để xác định khoản được khấu trừ theo đúng quy định...
Tổng cục Thuế đề nghị các cục thuế địa phương căn cứ vào những văn bản pháp luật hiện hành và hướng dẫn tại công văn này để tuyên truyền và tập huấn cho người nộp thuế nhằm thực hiện tốt công tác quyết toán thuế thu nhập doanh nghiệp năm 2009. Trong quá trình thực hiện nếu có vướng mắc, các đơn vị có thể phản ánh với cục thuế địa phương để Tổng cục Thuế kịp thời hướng dẫn, giải đáp.

Thu ngân sách Thanh Hóa 10 tháng đạt 57.308 tỷ đồng
Tổng số thu theo báo cáo của Thuế tỉnh và Chi cục Hải quan khu vực X, thu ngân sách nhà nước trên địa bàn Thanh Hóa 10 tháng năm 2026 đạt khoảng 57.308 tỷ đồng. Thu từ sản xuất, kinh doanh và xuất nhập khẩu tăng; kết quả thu giữa các khoản, địa phương trong tỉnh còn khác nhau.
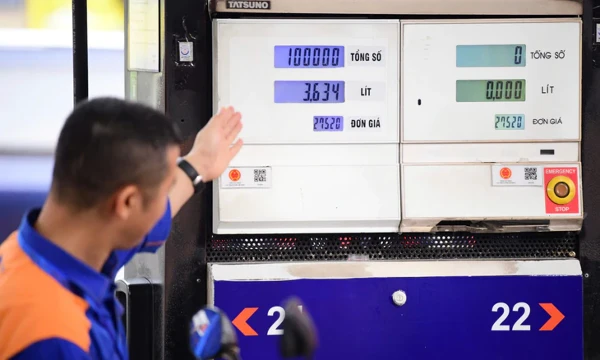
Chính thức áp thuế tiêu thụ đặc biệt 0% với xăng ngay hôm nay
Chính phủ chính thức đưa thuế suất thuế tiêu thụ đặc biệt đối với xăng về 0% từ ngày 1/11/2026 đến hết ngày 31/3/2027. Ngay trong kỳ điều hành đầu tiên sau khi chính sách có hiệu lực, giá xăng E5RON92 giảm 1.804 đồng/lít, còn xăng E10RON95-III giảm 1.575 đồng/lít…
Dự kiến chi thêm 4 nghìn tỷ đồng ngân sách giảm thuế xăng, dầu
Dự kiến 2 tháng cuối năm 2026, ngân sách sẽ chi thêm khoảng 4 nghìn tỷ đồng để giảm thuế tiêu thụ đặc biệt đối với xăng từ 7% xuống 0%, nâng tổng nguồn lực dành cho các chính sách giảm thuế, phí xăng dầu từ đầu năm lên khoảng 68.000 tỷ đồng. Biện pháp này nhằm góp phần giảm áp lực tăng giá, hỗ trợ kiểm soát lạm phát theo mục tiêu 4,5%...
Doanh nghiệp, hộ kinh doanh được giảm 30% thuế thu nhập theo từng kỳ
Doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm sẽ được giảm 30% thuế thu nhập ngay khi kê khai hoặc tạm nộp từng kỳ và áp dụng trong kỳ tính thuế 2026 và 2027. Nếu doanh thu thực tế vượt 10 tỷ đồng, người nộp thuế phải hoàn trả toàn bộ khoản thuế đã được giảm…
Doanh nghiệp “đắp chiếu” thở phào trút gánh nặng lệ phí môn bài
Bộ Tài chính đề xuất giảm từ 30–70% mức phạt chậm nộp hồ sơ khai thuế, đồng thời xóa tiền chậm nộp và xử lý một số nghĩa vụ lệ phí môn bài đối với người nộp thuế thuộc diện ngừng hoạt động với thời gian dự kiến áp dụng đến hết ngày 30/6/2028…





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.






 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...