




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lãi suất cho vay bình quân của ngân hàng thương mại trong nước chưa đến 10%/năm


Thống kê của Ngân hàng Nhà nước cho thấy lãi suất tiền gửi bình quân VND chưa vượt 7%/năm và lãi suất cho vay trung bình cũng chưa vượt 10%/năm...

Ngân hàng Nhà nước vừa có thông tin về diễn biến lãi suất của tổ chức tín dụng đối với khách hàng tháng 10/2022.
Theo thống kê của cơ quan này, lãi suất cho vay bình quân của ngân hàng thương mại trong nước đối với các khoản cho vay mới và cũ còn dư nợ bằng VND ở mức 8,4-9,9%/năm.
Trong đó, lãi suất cho vay ngắn hạn bình quân bằng VND đối với lĩnh vực ưu tiên khoảng 4,6%/năm, thấp hơn mức lãi suất cho vay ngắn hạn tối đa 5,5%/năm theo quy định của Ngân hàng Nhà nước.
Trái lại, lãi suất cho vay USD bình quân của ngân hàng thương mại trong nước đối với các khoản cho vay mới và cũ còn dư nợ ở mức 3,2-4,5%/năm đối với ngắn hạn, còn đối với trung và dài hạn ở mức 5,2-5,7%/năm.
Về tiền gửi, lãi suất tiền gửi bằng VND bình quân của ngân hàng thương mại trong nước ở mức 0,2-0,3%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng. Đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng từ 4,3-4,8%/năm.
Đối với tiền gửi có kỳ hạn từ 6 tháng đến 12 tháng ở mức 5,4 -6,5%/năm. Đối với tiền gửi có kỳ hạn từ trên 12 tháng đến 24 tháng ở mức từ 5,6-6,8%/năm. Đối với kỳ hạn trên 24 tháng ở mức từ 6,2-6,7%/năm.
Tất nhiên, đối với lãi suất tiền gửi USD của các tổ chức tín dụng vẫn được duy trì ở mức 0%/năm.
Đọc bài theo từ khoá

BIDV giảm lãi suất cho vay tới 2,0%/năm
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) vừa triển khai chương trình tín dụng ưu đãi với lãi suất cho vay chỉ từ 6,0%/năm (giảm tới 2,0%/năm so với mức lãi suất thông thường) tùy theo kỳ hạn và lĩnh vực vay vốn.
Phó Thủ tướng yêu cầu giảm lãi suất cho vay 1,5-2% đối với sản xuất, kinh doanh
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu Ngân hàng Nhà nước khẩn trương triển khai các giải pháp giảm lãi suất cho vay từ 1,5-2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên nhằm hỗ trợ người dân, doanh nghiệp...
Giá vàng hoàn tất một tuần giảm, SPDR Gold Trust mua ròng mạnh
Giá vàng thế giới giảm nhẹ trong phiên giao dịch ngày thứ Sáu (16/10), hoàn tất một tuần đi xuống, dù tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng giảm...
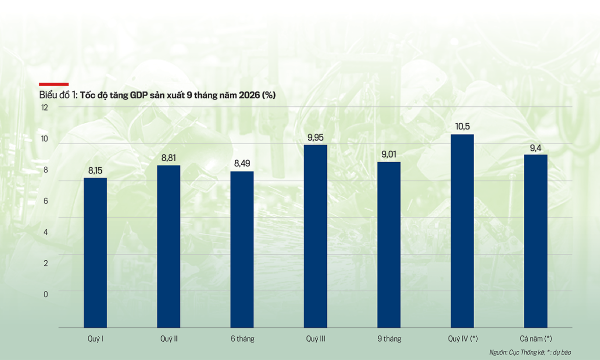
Tăng trưởng kinh tế 9 tháng: Kết quả tích cực và vấn đề đặt ra
Năm 2026 tăng trưởng kinh tế có ý nghĩa quan trọng: là năm đầu của kỷ nguyên mới - kỷ nguyên vươn mình của dân tộc. Ba phần tư chặng đường của năm đã đi qua, nền kinh tế đạt những kết quả tích cực, song vẫn còn không ít vấn đề cần được giải quyết để hoàn thành các mục tiêu đề ra cho cả năm.
Bản đồ nợ châu Âu đã thay đổi mạnh mẽ so với thời khủng hoảng nợ công
Hồi năm 2012, bản đồ nợ của châu Âu vẫn còn rất đơn giản: ở phía Bắc là nhóm các quốc gia cốt lõi với chi phí vay thấp, trong đó Đức đóng vai trò trung tâm, còn ở phía Nam là nhóm các quốc gia ngoại vi với nợ nần chồng chất...





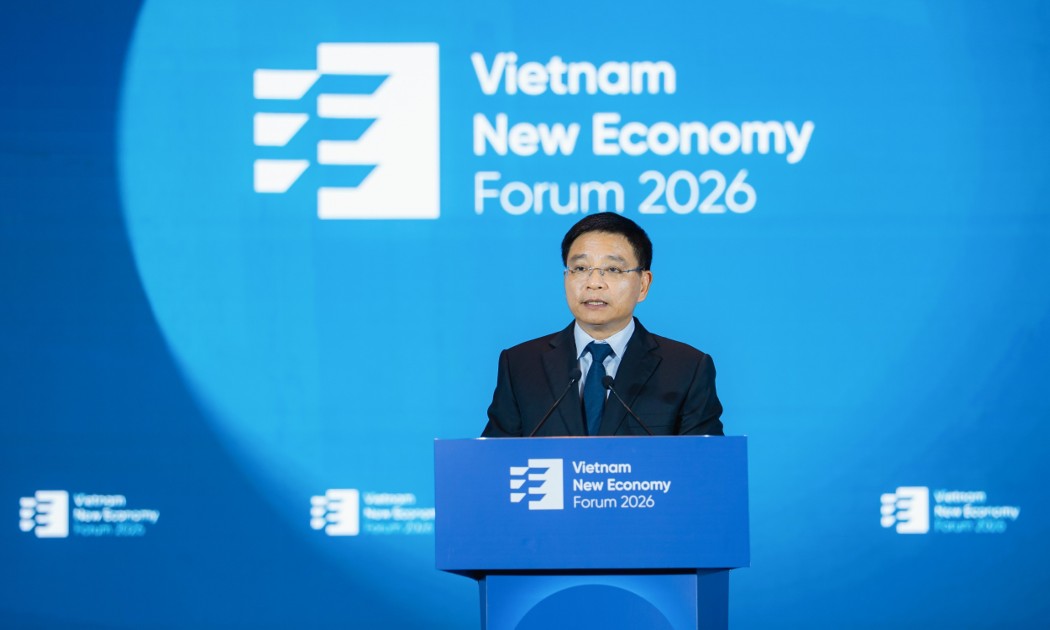
Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Nguồn lực chưa được vận hành, chuyển hóa tương xứng
Thực tế, sau 9 tháng năm 2026, dù kinh tế ghi nhận nhiều kết quả tích cực, chỉ có 12/34 tỉnh, thành phố đạt mức tăng trưởng hai con số. Bài toán đặt ra không chỉ là huy động thêm nguồn lực, mà còn là nâng cao năng lực thực thi và chuyển hóa nguồn lực thành giá trị thực chất.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...