




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mặt bằng lãi suất huy động đã về lại vùng trước Covid-19


Tại kỳ hạn trên 6 tháng, một loạt ngân hàng thương mại như Kienlongbank, Saigonbank, Techcombank, VietABank, Baoviet Bank, OCB, GPBank, BacABank, VPBank, MBBank, Sacombank, SHB… đều đang có mức lãi suất tiền gửi tối đa trên 8%/năm...
Như VnEconomy đã đưa tin, trong bối cảnh áp lực tỷ giá gia tăng khi các yếu tố trong và ngoài nước đều không thuận lợi, ngày 24/10, Ngân hàng Nhà nước đã thực hiện tăng lãi suất điều hành thêm 1 điểm phần trăm trước kỳ họp chính sách của Cục Dự trữ Liên bang Mỹ (Fed) vào tháng 11.
Việc tăng lãi suất này không gây quá nhiều bất ngờ cho thị trường, tuy nhiên, diễn biến lãi suất huy động ở các ngân hàng thương mại vẫn còn khá phức tạp. Cụ thể, các ngân hàng thương mại trong hệ thống đều đã đồng loạt điều chỉnh tăng 0,3 – 1 điểm phần trăm tùy kỳ hạn, trong đó kỳ hạn dưới 6 tháng ở hầu hết các ngân hàng thương mại cổ phần đã đẩy lên mức trần 6%.
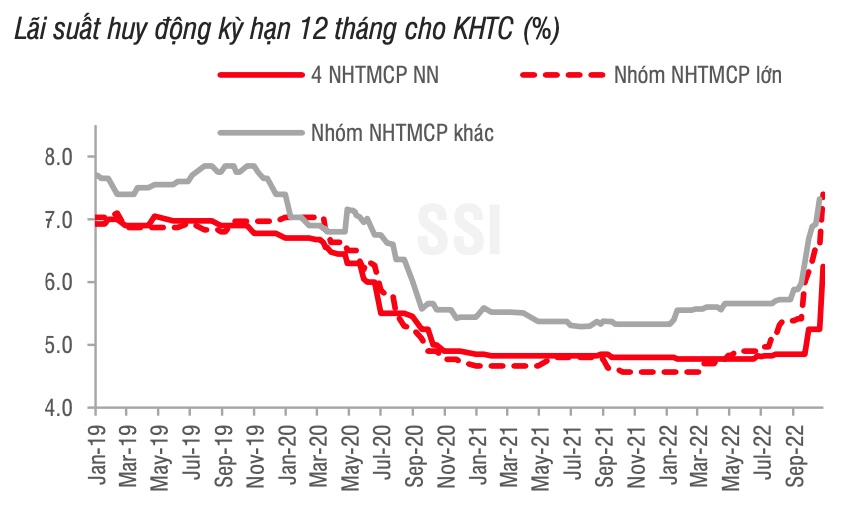
Ngay cả bốn ngân hàng quốc doanh (Agribank, Vietcombank, VietinBank, BIDV) thường xuyên là nhóm có lãi suất huy động thấp nhất thị trường hiện cũng chấp nhận chi trả mức lãi 7,4%/năm cho các khoản tiền gửi tại quầy và 7,9%/năm nếu gửi online, tăng gần 2 điểm phần trăm so với đầu năm.
Ngoài ra, không chỉ tăng lãi suất, các ngân hàng còn đẩy mạnh chương trình khuyến mãi, cộng thêm lãi suất để thu hút dòng tiền nhàn rỗi từ dân cư.
Nhìn chung, theo thống kê của Công ty Chứng khoán SSI, tính đến hiện tại, mặt bằng lãi suất huy động của nhiều ngân hàng đã về lại vùng trước đại dịch Covid - 19, hoặc thậm chí cao hơn, với mức tăng trung bình 3-4 điểm phần trăm so với cuối năm 2021.
Song có điểm đáng chú ý, mặc dù cuộc đua lãi suất huy động tiếp tục nóng hơn khi một số ngân hàng đã chấp nhận chi trả mức lãi suất trên 10%/năm để huy động tiền gửi từ nhóm khách hàng dân cư nhưng trên thực tế mức lãi suất này là không nhiều. Thậm chí, khách hàng cần rất lưu ý bởi số tiền lãi thực nhận không hề lớn như lời quảng cáo.
Trong đó, áp dùng từ ngày 26/10, ngân hàng NamABank đã thiết lập đỉnh mới cho lãi suất huy động khách hàng cá nhân năm nay với mốc 11%/năm cho kỳ hạn 9 tháng. Tuy nhiên, mức lãi suất này không được áp dụng cho toàn bộ kỳ hạn mà chỉ được áp dụng cho 3 tháng đầu. 6 tháng tiếp theo lãi suất giảm về 5,95%/năm. Tức, lãi suất bình quân chỉ đạt 7,63%/năm, mức không hề cao so với các ngân hàng cùng quy mô.
Tương tự, tại VPBank, lãi suất tiền gửi có kỳ hạn Prime Savings kỳ hạn 36 tháng cũng vừa được điều chỉnh lên mức cao nhất tới 10,02%/năm. Tuy nhiên, mức lãi suất này chỉ được áp dụng trong tháng đầu tiên, các tháng sau chỉ còn 8,35%/năm. Hay như ở kỳ hạn 24 tháng, lãi suất tháng đầu là 10%/năm, tháng sau 8,33%/năm; khách hàng gửi tiết kiệm kỳ hạn 12 tháng hưởng mức lãi suất tháng đầu là 9,68%/năm, tháng sau còn 8,07%/năm…
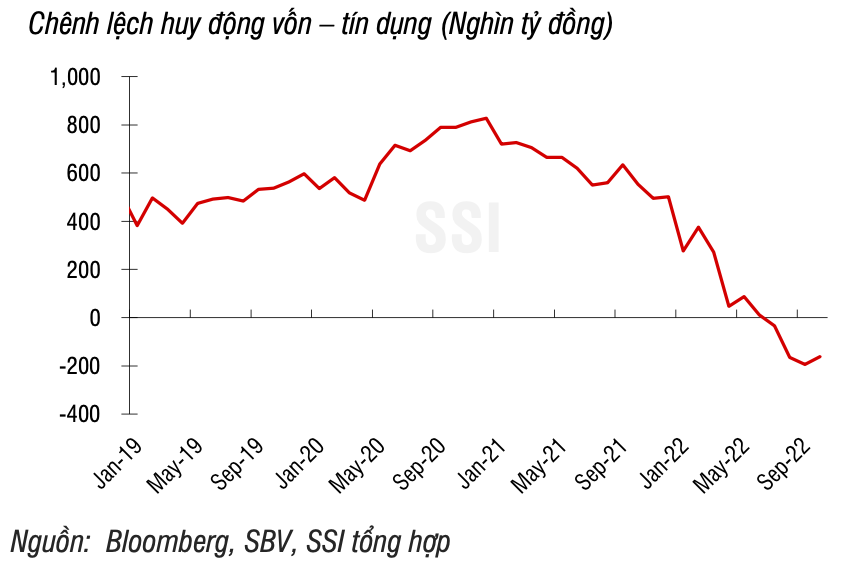
Sau khi mặt bằng lãi suất huy động đã tăng mạnh trong 2 tháng qua, chênh lệch huy động – tín dụng vốn phần nào có sự cải thiện nhẹ (mặc dù chưa quá rõ ràng). Theo số liệu mới cập nhật từ Ngân hàng Nhà nước cho thấy, tính đến ngày 20/10, và so với cuối năm 2021, tín dụng tăng 11,38%, cung tiền M2 tăng 3,09% và huy động vốn tăng 4,8%.
Trong cuộc họp thường kỳ của Chính phủ, Ngân hàng Nhà nước cũng cho biết diễn biến huy động vốn và tín dụng trong năm 2022 đã đặt ra thách thức đối với hệ số sử dụng vốn của hệ thống ngân hàng rất cao, gây quan ngại về thanh khoản của hệ thống ngân hàng.
Do vậy, việc Ngân hàng Nhà nước điều chỉnh các mức lãi suất điều hành trong tháng 9 và tháng 10 là phù hợp nhằm bảo đảm cho các tổ chức tín dụng có khả năng huy động thêm được nguồn vốn để đảm bảo an toàn thanh khoản, và có điều kiện để cung ứng vốn tín dụng cho nền kinh tế.
Đọc bài theo từ khoá

Techcombank ra mắt Techcom Wealth - Kiến tạo chuẩn mực mới về quản trị gia sản tại Việt Nam
Trong khuôn khổ Hội nghị Đầu tư Techcombank 2026, Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank) chính thức ra mắt Techcom Wealth - mô hình quản trị gia sản toàn diện dành cho khách hàng Private.
Điểm nghẽn phía sau dòng vốn dài hạn vào hạ tầng
Nhu cầu vốn cho hạ tầng ngày càng lớn trong khi thị trường không thiếu nguồn lực. Điểm nghẽn nằm ở chỗ nhiều dự án chưa tạo được dòng tiền đủ rõ, cơ chế phân bổ rủi ro chưa hợp lý và công cụ huy động vốn còn lệch pha với vòng đời tài sản. Muốn kéo được dòng vốn 15–20 năm vào những dự án hàng tỷ USD, bài toán không chỉ là “tìm tiền” mà còn phải thiết kế những dự án đủ khả năng được thị trường định giá và chấp nhận rủi ro.
FTSE Russell đề nghị phát triển sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam ở nước ngoài
Lãnh đạo FTSE Russell đề nghị các cơ quan của Việt Nam nghiên cứu sáng kiến tăng thanh khoản cho các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam niêm yết ở nước ngoài.

Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
Lễ đánh cồng chào đón chứng khoán Việt Nam chính thức tham gia vào thị trường mới nổi
Bộ trưởng Bộ Tài chính đã thực hiện nghi thức đánh cồng, đánh dấu Việt Nam chính thức tham gia vào chỉ số thị trường mới nổi của FTSE GEIS.



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





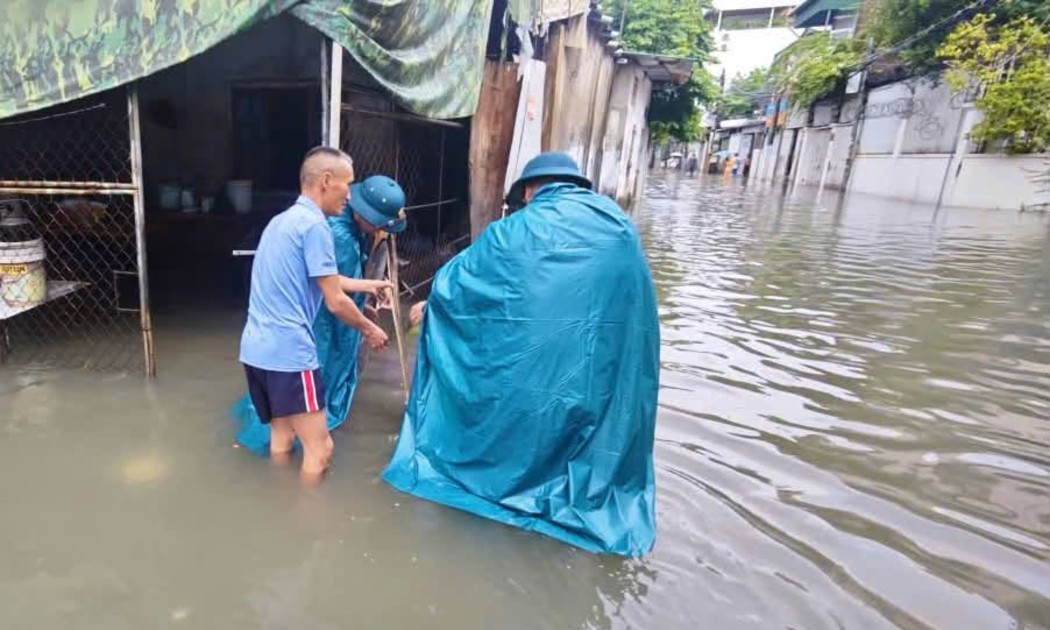
 Nghệ An: Mưa lớn gây ngập sâu nhiều tuyến phố, khẩn trương hỗ trợ người dân
Nhiều tuyến đường ở Vinh, Nghệ An ngập sâu sau nhiều giờ mưa lớn, giao thông gặp khó khăn. Chính quyền địa phương đang tăng cường lực lượng ứng trực, hỗ trợ người dân và khơi thông hệ thống thoát nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...