




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mỹ đánh thuế 25% toàn bộ thép nhập khẩu: Việt Nam không ảnh hưởng, thậm chí còn được lợi?


Hành động thuế mới có thể thậm chí có phần tích cực đối với ngành thép Việt Nam vì đưa mức thuế nhập khẩu của Việt Nam trước khi tính đến các loại thuế bảo hộ khác ngang hàng với các quốc gia khác.
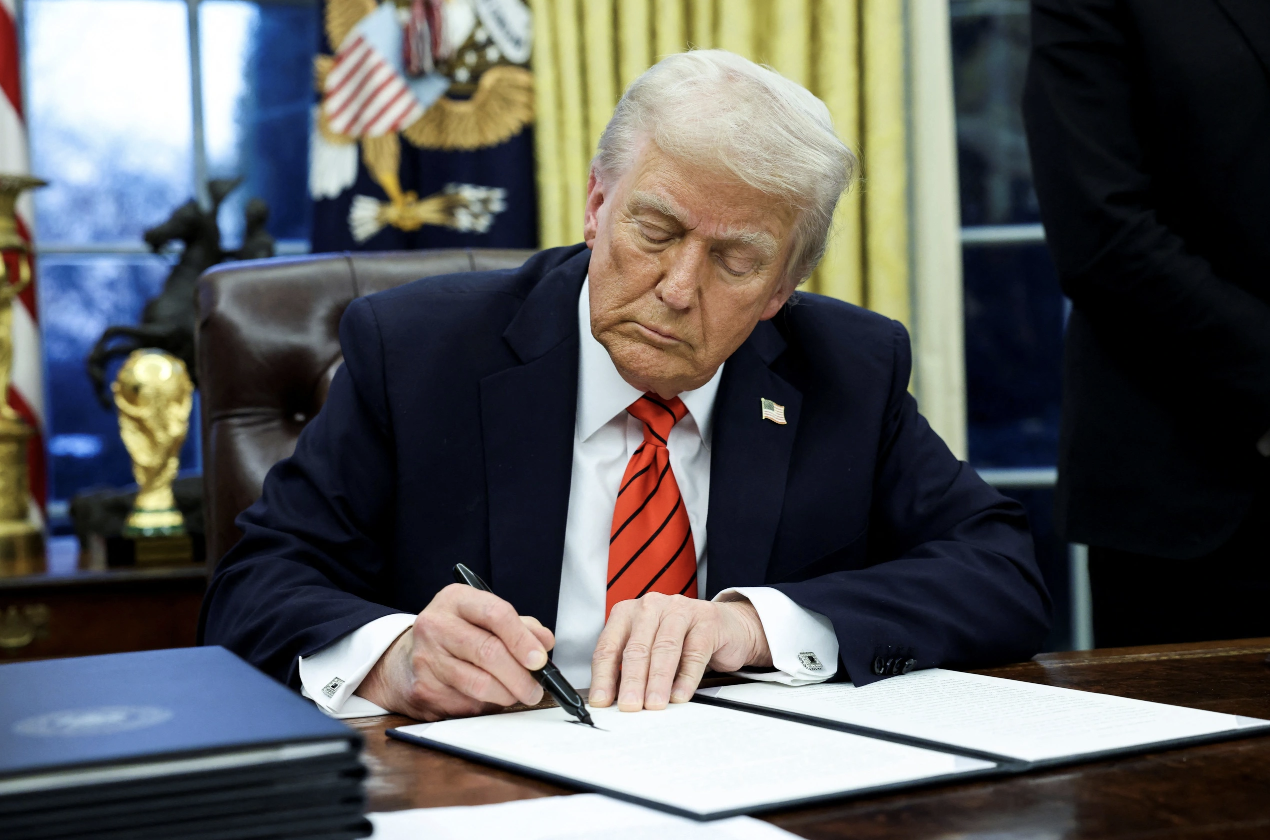
Như VnEconomy đưa tin, Tổng thống Mỹ Donald Trump đã ký các tuyên bố để tăng thuế đối với nhập khẩu thép và nhôm lên mức cố định 25% và loại bỏ tất cả các miễn trừ cho tất cả các quốc gia. Đây là một phần mở rộng của thuế Mục 232 được ban hành vào năm 2018 bởi ông Trump, ban đầu đặt mức cố định 25% cho nhập khẩu thép nhưng bao gồm các miễn trừ cho một số quốc gia như Canada, Mexico, Brazil, Hàn Quốc và Vương quốc Anh.
Thuế mới duy trì thuế Mục 232 và loại bỏ tất cả các miễn trừ. Luật mới sẽ có hiệu lực từ ngày 4 tháng 3 năm 2025.
Đối với Việt Nam, nhập khẩu thép vào Mỹ đã bị đánh thuế 25% kể từ năm 2018 theo Mục 232, vì vậy thép của Việt Nam không bị ảnh hưởng bởi việc tăng thuế này, theo nhận định của SSI Research. Do đó, có rất ít tác động đến ngành thép Việt Nam liên quan đến xuất khẩu sang Mỹ.
Thậm chí, hành động thuế mới có thể thậm chí có phần tích cực đối với ngành thép Việt Nam vì đưa mức thuế nhập khẩu của Việt Nam trước khi tính đến các loại thuế bảo hộ khác ngang hàng với các quốc gia khác. Xuất khẩu thép của Việt Nam sang các quốc gia bị ảnh hưởng như Mexico và Canada cũng tương đối nhỏ tính đến tháng 12 năm 2024, họ không nằm trong top 10 thị trường xuất khẩu thép của Việt Nam theo dữ liệu của VSA.
Một điểm nữa cần xem xét là tác động cuối cùng có thể phức tạp để xác định, vì có một số loại thuế khác như CVD (thuế đối kháng) và AD (thuế chống bán phá giá), trong đó thuế AD vẫn đang trong quá trình điều tra. Gần đây, Mỹ đã phát hành kết quả điều tra sơ bộ và thuế sơ bộ CVD đối với thép chống ăn mòn của Việt Nam, với HSG và GDA nhận được mức thuế tối thiểu (~0,13% và 0%). Kết quả sơ bộ AD dự kiến sẽ được công bố trong những tháng tới.
SSI Research đánh giá triển vọng cho ngành thép năm 2025 vẫn tích cực dựa trên giá thép đã chạm đáy, nhu cầu nội địa mạnh hơn từ sự phục hồi của ngành bất động sản và đầu tư công mạnh mẽ, cũng như kỳ vọng có thể sẽ có thuế chống bán phá giá đối với HRC của Trung Quốc và Ấn Độ trong giả định cơ sở. HPG là cổ phiếu hàng đầu cho ngành này, với mức tăng trưởng lợi nhuận sau thuế cổ đông công ty mẹ kỳ vọng 29% so với cùng kỳ cho năm 2025 từ việc hoạt động của khu phức hợp Dung Quất 2 và định giá hợp lý.
SSI Research đánh giá mua đối với HPG với giá mục tiêu 1 năm là 33.500 đồng/cổ phiếu tăng 31,9%.
Trước đó, ông Trần Hoàng Sơn, Giám đốc chiến lược thị trường, Công ty cổ phần Chứng khoán VPBank (VPBankS) cũng cho rằng trong năm 2018, ông Trump cũng áp thuế 25% đối với các nguồn xuất khẩu thép. Việt Nam cũng đã chịu mức thuế này. Với mức thuế cao, các quốc gia như Việt Nam và Trung Quốc xuất khẩu vào Mỹ với tỷ trọng khá nhỏ, chỉ đâu đó khoảng 3%. Do đó, ảnh hưởng đối với Việt Nam không lớn.
Một số cổ phiếu có thể chịu ảnh hưởng sẽ là HPG, NKG, HSG, GDA. Trong đó, những cổ phiếu chịu ảnh hưởng nhiều nhất là nhóm tôn mạ. Tỷ trọng sản lượng xuất khẩu của nhóm tôn mạ sang Mỹ là rất lớn. Ví dụ, GDA xuất khẩu sang Mỹ chiếm chiếm khoảng 35%, NKG chiếm khoảng 25%, HSG 15%. Riêng HPG chỉ dưới 5%.
"Nhìn chung, trong giai đoạn nửa đầu năm 2025, những yếu tố liên quan đến thị trường xuất khẩu, đặc biệt mặt hàng Việt Nam có thể chịu thuế chung với toàn cầu, hoặc những mặt hàng Mexico, Canada và Trung Quốc bị đánh thuế, có thể sẽ gây ảnh hưởng về thông tin, tác động tới giá cổ phiếu", ông Sơn nhấn mạnh.
Việt Nam là một trong những nước có thị phần xuất khẩu thép lớn vào Mỹ, cổ phiếu thép trong phiên giao dịch hôm nay đồng loạt bay màu HPG và HSG đồng loạt giảm 4,69% và 4,52%, TVN giảm 6,74%; NKG giảm 3,57%.
Theo số liệu từ Viện Sắt thép Mỹ (AISI), tổng lượng thép nhập khẩu của Mỹ trong năm 2024 đạt 28.858 nghìn tấn, tăng 2,5% so với năm 2023. Riêng thép thành phẩm đạt 22.500 nghìn tấn, tăng 3,7%.
Trong tháng 12, các nhà cung cấp thép lớn nhất cho Mỹ là Canada (521.000 nghìn tấn, tăng 10% so với tháng 11), Mexico (327.000 nghìn tấn, tăng 16%), Hàn Quốc (208.000 nghìn tấn, tăng 17%), Brazil (114.000 tấn, giảm 63%) và Việt Nam (109.000 nghìn tấn, giảm 9%). Trong cả năm 2024, các nhà cung cấp lớn nhất là Canada 6,557 triệu tấn, giảm 5% so với năm 2023, Brazil 4,49 triệu tấn, tăng 14%, Mexico 3,5 triệu tấn, giảm 16%, Hàn Quốc 2,8 triệu tấn, tăng 7% và Việt Nam 1,36 triệu tấn, tăng 143%.
Đọc bài theo từ khoá

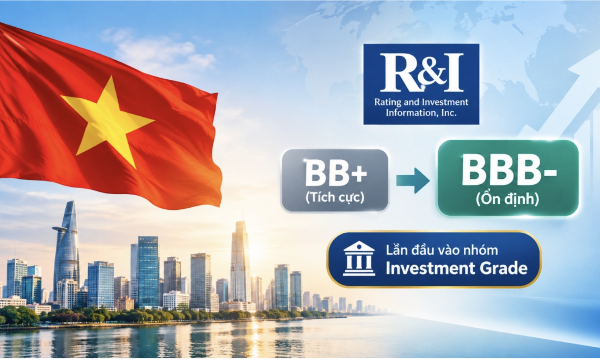
R&I nâng hạng Việt Nam lên nhóm Đầu tư: Chi phí huy động vốn toàn cầu giảm, mở rộng tệp nhà đầu tư
Mới đây, R&I đã nâng xếp hạng tín nhiệm của Việt Nam lên mức BBB-, thuộc nhóm Investment Grade theo thang xếp hạng của tổ chức này.
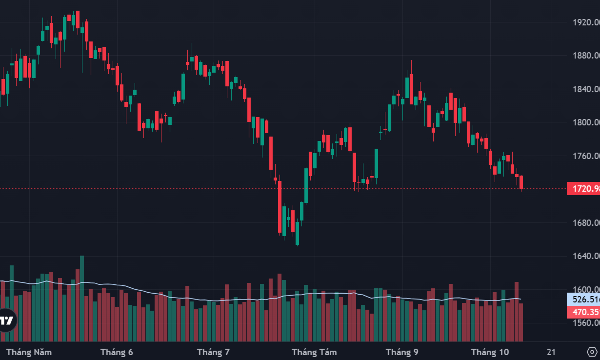
Cổ phiếu trụ ép VN-Index về mốc 1720 điểm, dòng tiền đứng ngoài
Sự tương phản giữa điểm số và giao dịch cổ phiếu tiếp tục diễn ra trong phiên chiều nay, khi VN-Index bị ép về sát mốc 1720 điểm nhưng số lượng cổ phiếu tăng giảm cân bằng. Thanh khoản khớp lệnh HoSE một lần nữa rơi xuống ngưỡng thấp kỷ lục khi chỉ quanh 10 ngàn tỷ đồng.
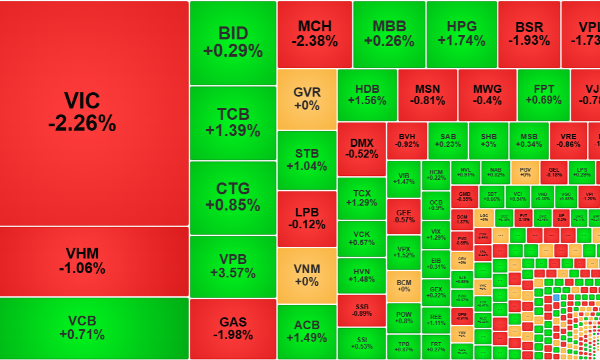
Thanh khoản rất thấp, cổ phiếu lớn đang ép điểm số
Mặc dù VN-Index đang chốt ở sát giá thấp nhất của phiên sáng nhưng giao dịch cổ phiếu không kém. Ảnh hưởng quá mạnh của vài cổ phiếu lớn khiến điểm số giảm nhưng độ rộng lại cho thấy diễn biến tăng giá nhỉnh hơn.
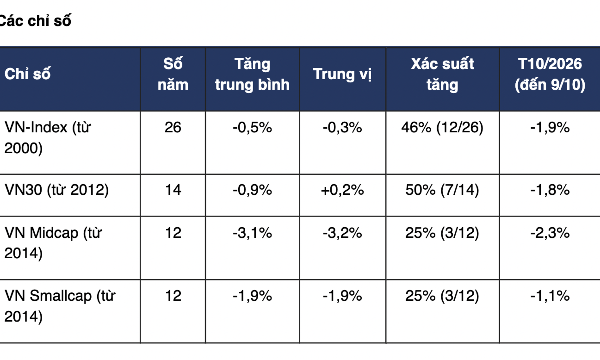
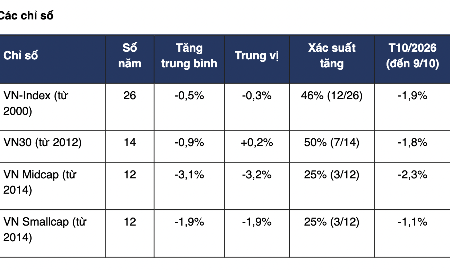
Lịch sử giao dịch chứng khoán hơn 20 năm: tháng 10 thường kém thuận lợi, dòng tiền ưu tiên nhóm vốn hóa lớn
Tháng 10 thường là giai đoạn dòng tiền ưu tiên cổ phiếu vốn hóa lớn, trong khi nhóm vừa và nhỏ chịu áp lực lớn hơn khi thị trường điều chỉnh.
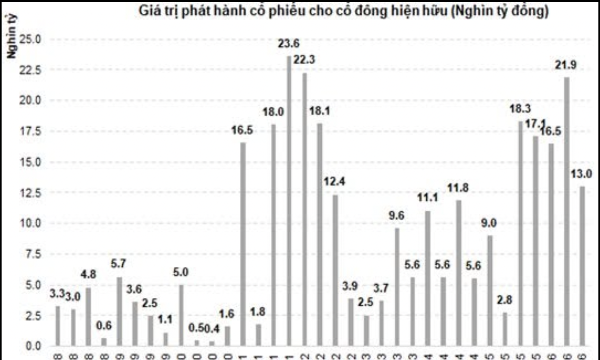
Thanh khoản cạn kiệt, dư nợ margin là rủi ro lớn nhất lúc này?
Dư nợ margin tiếp tục duy trì ở mức rất cao trong bối cảnh dòng tiền và lãi suất không thuận lợi. Đây là rủi ro lớn và đáng chú ý nhất trên thị trường chứng khoán hiện nay.


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






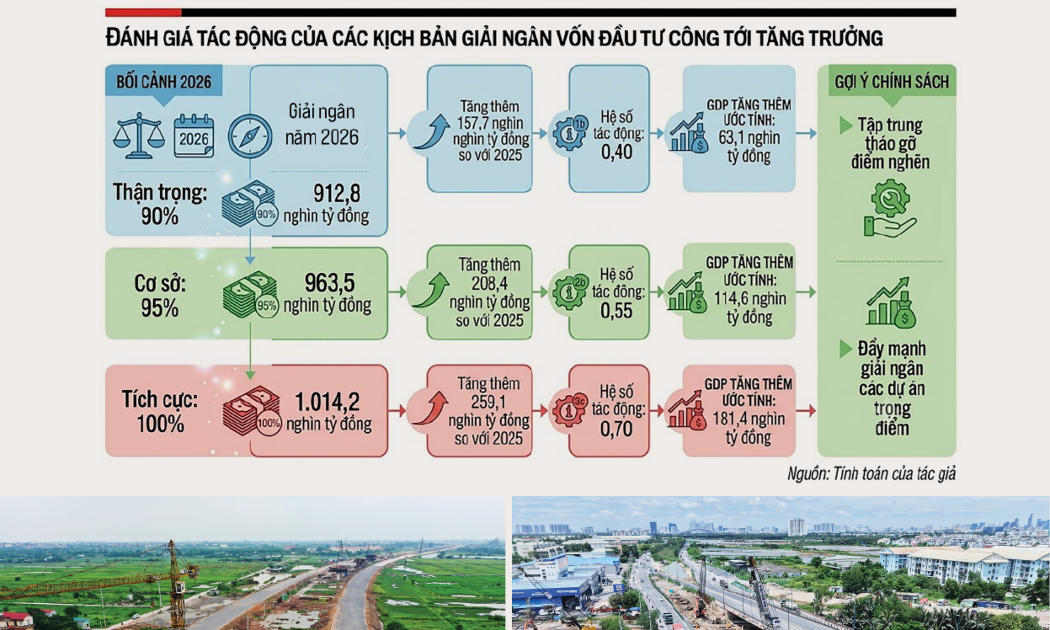
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

