


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Năm 2025: Thách thức chống lừa đảo ngân hàng bằng công nghệ


Các ngân hàng ngày càng hiểu rằng việc mở rộng hoạt động phải đi đôi với an toàn bảo mật. Năm 2025, phần lớn các ngân hàng cho biết sẽ dốc hầu bao đầu tư mạnh vào các giải pháp công nghệ để chống lừa đảo, bảo vệ dữ liệu và người dùng trong bối cảnh chuyển đổi số mạnh mẽ...

Theo Ernst & Young (EY), giai đoạn 2021-2024 chứng kiến sự sụt giảm mạnh trong lưu thông tiền mặt tại Việt Nam, từ mức 12,11% (vào tháng 1/2021) xuống còn 9,98% (vào tháng 4/2024). EY cho biết để giảm khoảng 1% lưu thông tiền mặt, Việt Nam đã từng mất một thập kỷ, từ năm 2011 đến năm 2021, trong khi ba năm qua, lưu thông tiền mặt đã giảm khoảng 3%.
Theo khảo sát của Công ty xử lý các khoản thanh toán cho các tổ chức tài chính Worldpay, tiền mặt vẫn là phương thức thanh toán hàng đầu tại các điểm bán hàng ở Việt Nam vào năm 2023 với ước tính 38% giá trị giao dịch. Con số này đã giảm một nửa so với mức 85% giá trị thanh toán trực tiếp bằng tiền mặt vào năm 2019. Ước tính giá trị giao dịch tiền mặt tại các điểm bán hàng sẽ giảm xuống còn 24% vào năm 2027.
LƯU THÔNG TIỀN MẶT GIẢM 3% TRONG BA NĂM
Ngân hàng Nhà nước cho biết đến cuối năm 2024, trên 80% tổ chức tín dụng đã xây dựng chiến lược, kế hoạch và đang thực hiện triển khai chuyển đổi số. Bên cạnh đó, các tổ chức tín dụng, tổ chức trung gian thanh toán đã ứng dụng các công nghệ số tiên tiến để tối ưu hóa, đơn giản hóa quy trình nghiệp vụ, nâng cao hiệu quả hoạt động và trải nghiệm giao dịch khách hàng. Đồng thời đánh giá, phân loại khách hàng, quyết định giải ngân và tích hợp với nhiều hệ sinh thái đối tác khác nhau trong nhiều lĩnh vực.
Một số dịch vụ cơ bản đã được thực hiện hoàn toàn trên kênh số như mở tài khoản, thanh toán, chuyển tiền, tiền gửi tiết kiệm... Nhiều ngân hàng đạt tỷ lệ trên 90% giao dịch thực hiện trên kênh số.
Các ngân hàng cũng thúc đẩy nghiên cứu và triển khai nhiều ứng dụng công nghệ trí tuệ nhân tạo (AI) và các công nghệ số trong cung ứng sản phẩm, dịch vụ ngân hàng.
Nhiều tổ chức tín dụng có hiệu quả hoạt động tốt nhờ tích cực chuyển đổi số, giảm tỷ lệ chi phí trên thu nhập (CIR) xuống ngưỡng 30%.
10 tháng đầu năm 2024 so với cùng kỳ năm 2023, giao dịch thanh toán không dùng tiền mặt tăng 57,54% về số lượng và 34,54% về giá trị; qua kênh Internet tăng 51,15% về số lượng và 33,94% về giá trị; qua kênh điện thoại di động tăng 55,54% về số lượng và 34,91% về giá trị, giao dịch qua QR Code tăng 106,91% về số lượng và 109,67% về giá trị; qua hệ thống thanh toán điện tử liên ngân hàng tăng 7% về số lượng và 33,77% về giá trị; hệ thống chuyển mạch tài chính và bù trừ điện tử tăng 31,60% về số lượng và 16,48% về giá trị.
Giao dịch thanh toán không dùng tiền mặt bình quân ngày đạt kỷ lục trên 26,2 triệu giao dịch với giá trị trên 166.000 nghìn tỷ đồng.
Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, cho biết chỉ sau một tháng triển khai xác thực sinh trắc học theo Quyết định 2345/QĐ-NHNN, trong tháng 8/2024, số vụ khách hàng bị lừa mất tiền giảm khoảng 50% so với mức trung bình của 7 tháng đầu năm 2024.
Theo lãnh đạo Vụ Thanh toán, tính đến ngày 1/11/2024, có 51 tổ chức tín dụng, 31 trung gian thanh toán đã phối hợp với Bộ Công an để triển khai ứng dụng thẻ căn cước, đối chiếu thông tin sinh trắc học với căn cước công dân gắn chip thông qua ứng dụng điện thoại; 57 tổ chức tín dụng đã phối hợp với các doanh nghiệp được Bộ Công an cấp phép để triển khai ứng dụng thẻ căn cước công dân gắn chip qua thiết bị tại quầy…
Sau 5 tháng triển khai xác thực sinh trắc học từ nguồn Cơ sở dữ liệu quốc gia dân cư (thông qua căn cước công dân gắn chip, VneID), đã có hơn 63,6 triệu hồ sơ khách hàng được thu nhập, đối chiếu thông tin sinh trắc học.
Ngoài ra, ông Tuấn cho biết ngành ngân hàng cũng tích cực phối hợp với C06 (Bộ Công an) kết nối cơ sở dữ liệu quốc gia về dân cư để phục vụ phát triển kinh tế - xã hội.
Hiện nay, có 9 tổ chức tín dụng đã hoàn thành kết nối luồng liên kết tài khoản an sinh xã hội với tài khoản ngân hàng phục vụ cho chi trả, trong đó đã liên kết được hơn 60,3 nghìn tài khoản an sinh xã hội.
THÁCH THỨC TRONG BẢO VỆ DỮ LIỆU HỆ THỐNG
Theo ghi nhận của VnEconomy, quy định xác thực sinh trắc học nhằm phòng chống lừa đảo được giới công nghệ hưởng ứng và đánh giá cao.
“Quy định này không chỉ giảm tình trạng lừa đảo mà còn hiệu quả trong việc phát hiện tiền bẩn, các phi vụ rửa tiền bất hợp pháp”, ông Ngô Minh Hiếu, Trung tâm Giám sát an toàn không gian mạng quốc gia, nhận định.
Ông Nguyễn Tuấn Khang, Giám đốc phần mềm IBM Đông Nam Á, đồng tình với nhận định của chuyên gia an ninh mạng Ngô Minh Hiếu. “Lúc ban đầu có thể mọi người cảm thấy đôi chút phiền phức, nhưng giải pháp xác thực sinh trắc học cho thấy hiệu quả trong việc chống lừa đảo”, ông Khang thông tin.
Dẫu vậy, các chuyên gia lưu ý cuộc chiến chống lừa đảo là không có hồi kết. “Bên cạnh mặt được về tính năng thì chuyển đổi số khiến ngân hàng phải đối mặt với nhiều vấn đề mới. Sản phẩm nào mới ra cũng phải trải qua chu trình vòng đời; 1-2 năm đầu sản phẩm chưa trơn tru mà cần rất nhiều phản hồi của khách hàng để hoàn thiện. Trong khi đó, hacker luôn tìm ra những điểm chưa chuẩn trong sản phẩm mới để đưa ra phương thức tấn công mới vào hệ thống ngân hàng”, ông Nguyễn Việt Hà, Giám đốc Hoạch định an ninh thông tin, Techcombank, chia sẻ.
Ông Nguyễn Tuấn Khang lưu ý thêm rằng trong bối cảnh ngành ngân hàng đẩy mạnh triển khai ngân hàng mở (open banking), chia sẻ dữ liệu giữa tổ chức tài chính và bên thứ 3 thì vấn đề bảo mật càng trở nên bức bách. “Thứ mà hacker nhắm tới là thông tin, dữ liệu. Khi có dữ liệu thì họ mới tìm ra cơ sở, xây dựng kịch bản cho các bước lừa đảo tiếp theo…”, ông Khang cho biết.
Theo các chuyên gia, rủi ro mới mà ngân hàng phải đối mặt không chỉ công nghệ mà cả con người. Hiện nay, các đối tượng lừa đảo phát triển rất nhiều ứng dụng (app) lừa người dùng cài đặt. Tội phạm công nghệ đã phát triển những con virus chiếm đoạt thiết bị của người dùng. Khi người dùng cài đặt app của bọn chúng thì chúng có thể chiếm đoạt thiết bị, xóa luôn app của ngân hàng thật, sau đó cài lại app cũng là của ngân hàng nhưng đã được điều chỉnh theo ý của chúng, sau đó sử dụng chính khuôn mặt người dùng bằng ảnh tĩnh, công nghệ deepfake để lách sinh trắc học, tiến hành chiếm đoạt tiền.
Ông Đinh Trọng Du, chuyên gia Giải pháp doanh nghiệp, ngành hàng Thiết bị di động, Công ty TNHH Điện tử Samsung Vina, cũng cho rằng rủi ro con người hiện nay là lớn nhất, do đó cả Nhà nước và doanh nghiệp, ngân hàng phải chung tây xây dựng cộng đồng cùng nhau bảo đảm an toàn thông tin.
“Các giao dịch ngân hàng thực hiện trên thiết bị di động là chính nhưng rất nhiều khách hàng sử dụng nhiều loại thiết bị khác nhau, kể cả là các khách hàng tổ chức như doanh nghiệp, ngân hàng. Thậm chí thiết bị sử dụng một hệ điều hành nhưng lại có nhiều phiên bản, ví dụ hệ điều hành Androi đã có phiên bản 15 nhưng nhiều khách hàng vẫn dùng phiên bản 8, 9. Đây là lỗ hổng lớn để tội phạm mạng tấn công”, ông Du phân tích...
Nội dung đầy đủ của bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 4 5-2025 phát hành ngày 27/1/2025. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/tap-chi-kinh-te-viet-nam/detail/1194

Đọc bài theo từ khoá


WB nâng dự báo tăng trưởng của Việt Nam lên 7,4% nhờ “làn sóng” AI
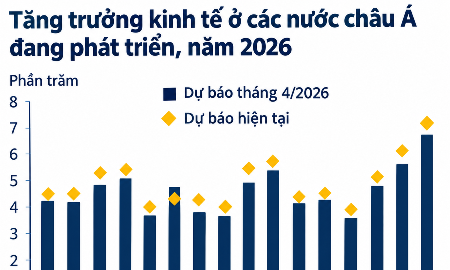
Theo Báo cáo Cập nhật Kinh tế khu vực Đông Á và Thái Bình Dương (EAP) công bố ngày 6/10 của Ngân hàng Thế giới (World Bank-WB), kinh tế khu vực này dự kiến tăng trưởng 4,5% trong năm 2026. Trong đó, Việt Nam nổi lên như một điểm sáng khi được WB nâng dự báo tăng trưởng lên mức 7,4%, tăng 1,1 điểm phần trăm so với dự báo trước đó…
Sắp có “phanh 24 giờ" với giao dịch chuyển tiền bất thường
Ngân hàng Nhà nước Việt Nam đề nghị các ngân hàng thiết kế khoảng chờ 24 giờ đối với giao dịch chuyển tiền bất thường theo ngưỡng và điều kiện do khách hàng lựa chọn. Động thái này nhằm ngăn chặn tổn thất do lừa đảo trước khi tiền bị tẩu tán qua nhiều tài khoản và rơi vào tay tội phạm…
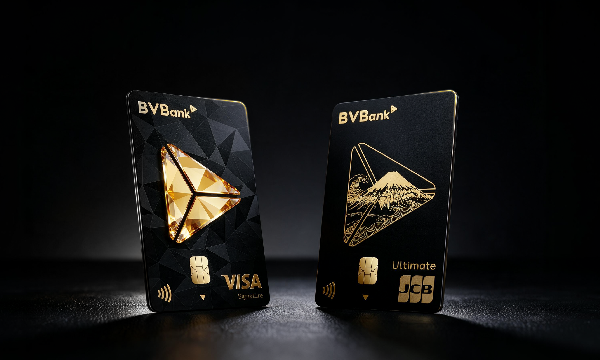
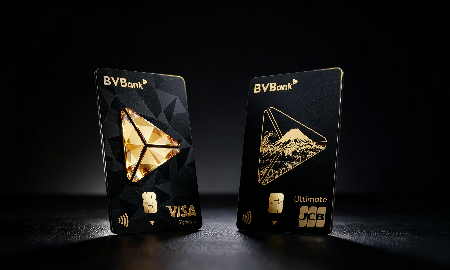
BVBank ra mắt bộ đôi thẻ tín dụng cao cấp với nhiều đặc quyền dành cho khách hàng
Với thông điệp “Sống chuẩn tinh hoa - xứng tầm khác biệt”, bộ đôi thẻ BVBank JCB Ultimate và BVBank Visa Signature mang đến các trải nghiệm và quyền lợi được cá nhân hóa theo phong cách sống của khách hàng, từ du lịch, ẩm thực, chăm sóc sức khỏe đến giáo dục cùng nhiều đặc quyền cao cấp khác…
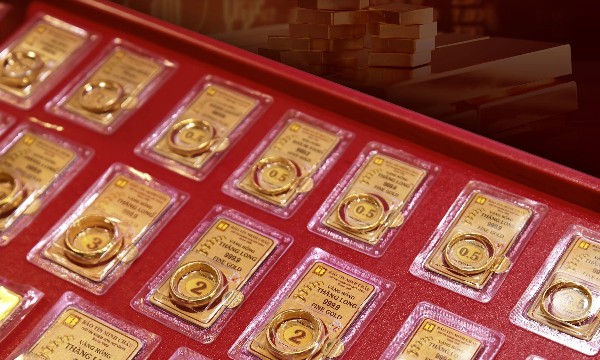
Giá vàng miếng SJC đứng im 3 phiên
Trong phiên sáng 6/10, giá mua, bán vàng miếng SJC tại hầu hết các đơn vị vẫn giữ nguyên ở mức 140,5 triệu – 143,5 triệu đồng/lượng so với phiên hôm qua (5/10). Đối với vàng nhẫn “4 số 9”, giá bán dao động từ 143 triệu – 143,5 triệu đồng/lượng...
VIB triển khai kế hoạch huy động 1 tỷ USD vốn quốc tế, hoàn tất khoản vay 285 triệu USD
Ngân hàng Quốc Tế Việt Nam (VIB) đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng.





Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.







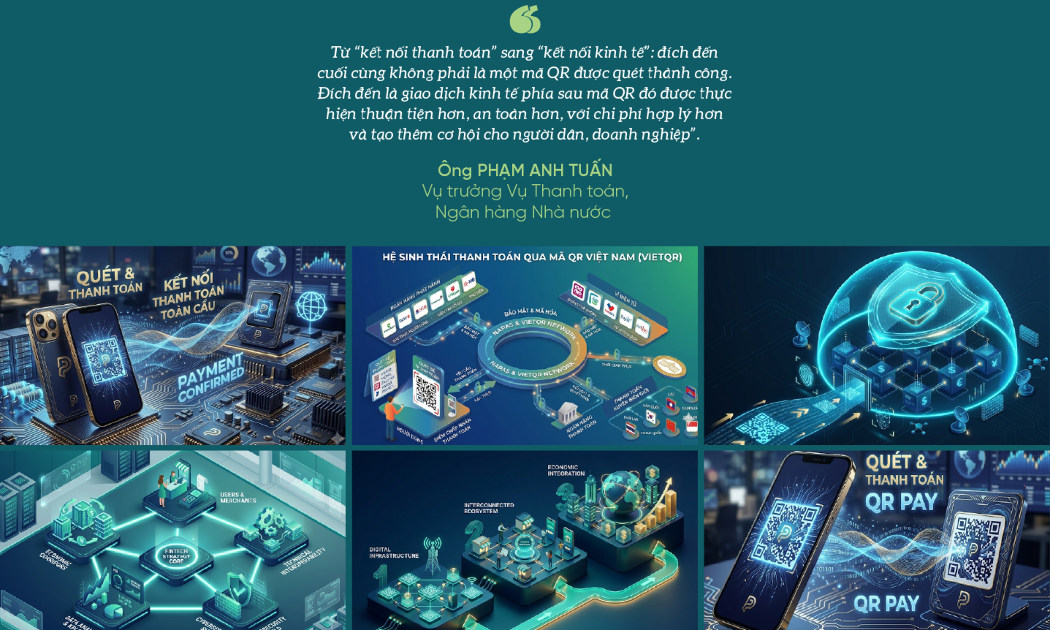
 Tăng tốc kết nối thanh toán xuyên biên giới qua VietQRGlobal
Chỉ với vài thao tác đơn giản ngay trên ứng dụng ngân hàng quen thuộc, du khách quốc tế đã có thể dễ dàng thanh toán cho các giao dịch mua sắm tại Việt Nam. Giải pháp thanh toán quốc tế VietQR Global hiện đang được triển khai rộng rãi tại nhiều trung tâm du lịch và khu mua sắm lớn trên cả nước.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...