Người dân cần làm gì để bảo vệ mình khi mua bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới?
HHoài Phong
Chọn cỡ chữ
Theo các chuyên gia, Nghị định 67/2023/NĐ-CP ngày 06/09/2023 đã khắc phục được hạn chế của các văn bản trước đây về trình tự, thủ tục yêu cầu bồi thường bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Song, vẫn cần cơ quan chức năng tích cực tiếp nhận phản ánh và xử phạt nghiêm nếu doanh nghiệp bảo hiểm chậm trễ, né tránh nghĩa vụ bồi thường, nhằm lấy lại niềm tin cho người dân về loại bảo hiểm...
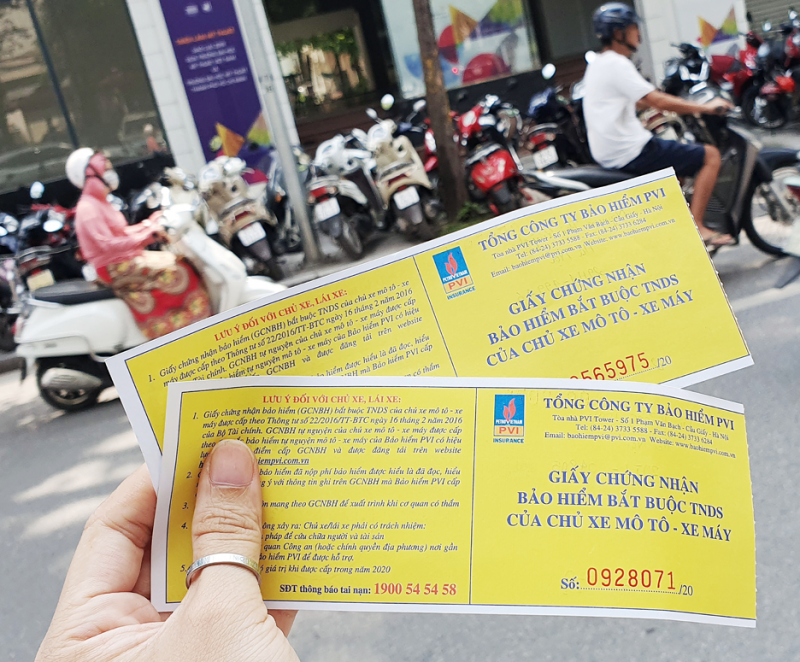
Nếu không có bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới khi điều khiển phương tiện tham gia giao thông sẽ bị phạt.
VnEconomyđã trao đổi với Luật sư Nguyễn Văn Đồng - Văn phòng Luật sư Nhân Chính (Đoàn Luật sư TP. Hà Nội) xung quanh chủ đề này.
Thưa ông, có ý kiến cho rằng các quy định về bồi thường đối với bảo hiểm bắt buộc của chủ xe cơ giới tại Nghị định 67 đã khắc phục được tình trạng thủ tục rối rắm, rườm rà và sự nhũng nhiễu của công ty bảo hiểm, quan điểm của ông như thế nào?
Tôi cho rằng Nghị định 67/2023/NĐ-CP ngày 06/09/2023 đã hướng dẫn rất chi tiết về thành phần hồ sơ bồi thường bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới. Điều này khắc phục hạn chế của Nghị định cũ chỉ hướng dẫn chung chung khiến người dân khó khăn trong chuẩn bị hồ sơ yêu cầu bồi thường, phải thực hiện nhiều lần nhưng không biết bao giờ đủ thành phần hồ sơ.
Hiện nay, trình tự, thủ tục yêu cầu bồi thường bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới quy định tại Điều 12 của Nghị định 67 và thành phần hồ sơ được quy định chi tiết tại Điều 13 của Nghị định 67.
Với quy định mới, hầu như mọi cá nhân, tổ chức đều có thể chủ động chuẩn bị được các loại giấy tờ, tài liệu để hoàn thiện hồ sơ yêu cầu bồi thường, giảm bớt các khó khăn trong chuẩn bị hồ sơ yêu cầu bảo hiểm.
Luật sư Nguyễn Văn Đồng - Văn phòng Luật sư Nhân Chính (Đoàn Luật sư TP. Hà Nội)
"Trong trường hợp doanh nghiệp bảo hiểm trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định... thì người có yêu cầu bồi thường bảo hiểm phải có đơn phản ánh tới Bộ Tài chính để xem xét xử lý các hành vi vi phạm quy định pháp luật của doanh nghiệp bảo hiểm.
Ngoài ra, hành vi trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định… nếu gây thiệt hại cho người yêu cầu bồi thường bảo hiểm thì công ty bảo hiểm phải bồi thường thiệt hại. Người dân có thể khởi kiện tới tòa án nhân dân để yêu cầu doanh nghiệp bảo hiểm bồi thường thiệt hại xảy ra".
Luật sư Nguyễn Văn Đồng - Văn phòng Luật sư Nhân Chính (Đoàn Luật sư TP. Hà Nội)
"Trong trường hợp doanh nghiệp bảo hiểm trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định... thì người có yêu cầu bồi thường bảo hiểm phải có đơn phản ánh tới Bộ Tài chính để xem xét xử lý các hành vi vi phạm quy định pháp luật của doanh nghiệp bảo hiểm.
Ngoài ra, hành vi trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định… nếu gây thiệt hại cho người yêu cầu bồi thường bảo hiểm thì công ty bảo hiểm phải bồi thường thiệt hại. Người dân có thể khởi kiện tới tòa án nhân dân để yêu cầu doanh nghiệp bảo hiểm bồi thường thiệt hại xảy ra".
Theo nghị định mới, phí bảo hiểm sẽ căn cứ vào lịch sử bồi thường bảo hiểm của từng xe cơ giới hoặc lịch sử gây tai nạn của chủ xe cơ giới, doanh nghiệp bảo hiểm chủ động xem xét, điều chỉnh tăng, giảm phí bảo hiểm. Mức tăng, giảm phí bảo hiểm tối đa là 15%. Ông bình luận thế nào về điều này?
Theo tôi, cách tính phí với mức cộng trừ 15% như trên là chưa hợp lý. Nếu thực hiện quy định này trong thực tiễn thì sẽ không tạo ra sự công bằng giữa các tài xế lái xe cẩn thận và những tài xế phóng nhanh, vượt ẩu, thường xuyên gây tai nạn.
Tuy nhiên, tôi cho rằng việc tăng phí như vậy hiện nay chủ yếu chỉ tác động đến nội bộ công ty bảo hiểm. Đối với công ty vận tải nhiều xe như các hãng taxi, hãng xe khách thì việc tăng 15% mới có tác động lớn do số lượng xe của họ khá lớn.
Thực tiễn triển khai nếu còn nhiều bất cập thì Chính phủ sẽ có những sửa đổi bổ sung về sau.
Người mua bảo hiểm trách nhiệm dân sự của chủ xe cơ giới cần lưu ý những điểm gì để tránh bị từ chối bồi thường nếu không may xảy ra tai nạn, thưa ông?
Khi có tai nạn, sự cố, người mua bảo hiểm trách nhiệm dân sự của chủ xe cơ giới cần thông báo ngay cho công ty bảo hiểm. Khai báo đầy đủ thông tin, bao gồm họ tên, số điện thoại, biển số xe, thời gian, địa điểm xảy ra sự cố và diễn biến cụ thể trong vòng 24 giờ để công ty bảo hiểm tổ chức giám định tổn thất, xác định nguyên nhân và mức độ tổn thất làm căn cứ giải quyết bồi thường bảo hiểm.
Điều này cũng giúp người mua bảo hiểm tiếp cận nhanh nhất với các khoản bồi thường, từ đó tránh việc công ty bảo hiểm từ chối bồi thường nếu khách hàng không thông báo khi xảy ra tai nạn. Thậm chí công ty bảo hiểm còn phạt người mua bảo hiểm 10 - 50% tổng chi phí sửa chữa trong tiến trình thực hiện quyền lợi bảo hiểm nếu thông báo chậm trễ.
Trong trường hợp doanh nghiệp bảo hiểm trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định... thì người mua bảo hiểm làm thế nào để đòi quyền lợi của mình?
Trong trường hợp doanh nghiệp bảo hiểm trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định... thì người có yêu cầu bồi thường bảo hiểm phải có đơn phản ánh tới Bộ Tài chính để xem xét xử lý các hành vi vi phạm quy định pháp luật của doanh nghiệp bảo hiểm.
Ngoài ra, hành vi trì hoãn hoặc yêu cầu người tham gia bảo hiểm cung cấp những tài liệu không có trong danh mục quy định… nếu gây thiệt hại cho người yêu cầu bồi thường bảo hiểm thì công ty bảo hiểm phải bồi thường thiệt hại. Người dân có thể khởi kiện tới tòa án nhân dân để yêu cầu doanh nghiệp bảo hiểm bồi thường thiệt hại xảy ra.
Quy định là vậy nhưng thực tế, khi xảy ra tranh chấp, không phải người dân nào cũng có thời gian, tiền bạc để theo kiện, đặc biệt với bảo hiểm bắt buộc mô tô, xe máy. Theo ông làm thế nào để khắc phục tình trạng này?
Đây là bất cập lớn và hạn chế tồn tại hàng chục năm nay ở khắp cả nước. Thứ nhất, người dân mua bảo hiểm nhưng không hiểu hết quyền lợi của mình. Thứ hai, khi xảy ra tai nạn, sự cố thì người dân không biết cách thu thập các tài liệu, giấy tờ thế nào để được bảo hiểm bồi thường. Thứ ba là tư tưởng cho rằng đợi bồi thường lâu và ngại làm thủ tục.
Theo tôi, các cơ quan chức năng nên lồng ghép 3 nội dung đã nêu vào phần sát hạch cấp giấy phép lái xe, để người dân nắm được quyền lợi cụ thể của mình khi mua bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới.
Khi mua bảo hiểm, người dân cũng cần yêu cầu doanh nghiệp bảo hiểm có hướng dẫn cụ thể đối với các tình huống yêu cầu bảo hiểm bồi thường. Cơ quan chức năng cũng cần có quy định về trách nhiệm của công ty bảo hiểm trong việc thông tin đến người mua quyền lợi, thủ tục bồi thường của bảo hiểm bắt buộc với chủ xe cơ giới.
Cuối cùng, cơ quan chức năng cần tiếp nhận nhanh chóng phản ánh và xử phạt nghiêm nếu doanh nghiệp bảo hiểm chậm trễ, né tránh nghĩa vụ bồi thường, nhằm lấy lại niềm tin cho người dân về loại bảo hiểm này.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 38-2023 phát hành ngày 18-09-2023. Kính mời Quý độc giả tìm đọc tại đây:
Bảo hiểm tiền gửi Việt Nam (BHTGVN) vừa công bố tổ chức cuộc thi trực tuyến "Tìm hiểu về Bảo hiểm tiền gửi năm 2026", diễn ra từ ngày 23/11 đến 13/12/2026. Đây là một nỗ lực nhằm phổ biến các quy định của Luật Bảo hiểm tiền gửi năm 2025, đồng thời nâng cao nhận thức của người gửi tiền về quyền lợi và cơ chế bảo vệ tiền gửi.
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp
cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.
Khoảng 552.000 vụ tấn công mạng; 52,3% doanh nghiệp được khảo sát cho biết đã chịu thiệt hại và khoảng 25,5 triệu tài khoản bị lộ lọt... là những con số xảy ra trong một năm ở Việt Nam. Những rủi ro đến với doanh nghiệp nhỏ và vừa trong bối cảnh số hóa... ngày càng lớn.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...