


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nước ngoài đã “đánh tiếng” mua nợ xấu Việt


“Các nhà đầu tư quốc tế đã sẵn sàng mua nợ xấu nhưng vấn đề quan trọng là Việt Nam đã sẵn sàng hay chưa mà thôi”
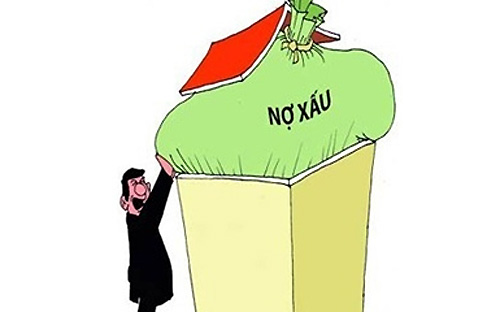
Ngày 15/8, tại Hà Nội, bên lề cuộc hội thảo về xử lý nợ xấu thông qua AMC với Cơ quan Thanh tra giám sát Ngân hàng Nhà nước, đại diện công ty kiểm toán Deloitte Việt Nam đã gặp gỡ báo giới, trong đó có đề cập đến việc các nhà đầu tư ngoại mua nợ xấu ngân hàng Việt Nam.
Xử lý nợ xấu ở nước ngoài ra sao?
Giám đốc bộ phận tư vấn các tổ chức tài chính của Deloitte (Anh) Robert Young nói, mặc dù ở mỗi quốc gia, mô hình công ty xử lý nợ xấu quốc gia (AMC) không hoàn toàn giống nhau nhưng đó đều là công cụ hữu hiệu để tái cấu trúc toàn ngành tài chính của chính phủ, đặc biệt là xử lý nợ xấu.
Và để AMC quốc gia hoạt động hiệu quả, kinh nghiệm các nước đã chỉ ra rằng, trước hết, AMC phải xác định rõ mục tiêu và kế hoạch kinh doanh một cách dài hạn, rõ ràng nhằm tạo khuôn khổ cho hoạt động của AMC; xác định vai trò của AMC là thúc đẩy nhanh quá trình chuyển nhượng tài sản, xử lý nợ xấu hoặc tối đa hóa giá trị tài sản; xây dựng phương án kinh doanh ban đầu; xác định chiến lược cho các tài sản sau thu hồi…
Thứ hai, cần đề cao vấn đề quản trị và tính minh bạch của AMC thông qua sở hữu đội ngũ chuyên gia có chuyên môn cao nhưng độc lập với ngân hàng; xác định chức năng của các ủy ban giám sát hoạt động và kiểm toán nội bộ. Cùng đó, phải giảm thiểu hành vi lạm quyền bởi chúng có vai trò quan trọng trong việc củng cố niềm tin.
“Hầu hết các công ty AMC quốc gia thành công như Danaharta, KAMCO, NAMA đều có tính minh bạch cao. Họ có thể thuê ngoài kiểm toán nội bộ để củng cố niềm tin. Ở Ireland, hành vi lạm quyền của AMC quốc gia bị coi là phi pháp”, ông Robert Young cho biết.
Kết thúc hội thảo, ông Robert Young đã có cuộc tiếp xúc với một ít báo giới. Tại đây, khi liên hệ đến mô hình Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), ông nói: “Với tình hình nợ xấu của nền kinh tế đang “kết tinh” tại hệ thống ngân hàng thương mại Việt Nam thì việc thành lập VAMC là hết sức cần thiết. Nhưng, quan trọng nhất là các ngân hàng thương mại phải làm gì để tăng hiệu quả thu hồi vốn từ các khoản nợ xấu cũng như vai trò của VAMC trong phạm vi chức năng, quyền hạn của mình để giúp hệ thống tổ chức tín dụng xử lý được nợ xấu như thế nào”.
Theo ông, tỷ lệ nợ xấu ngân hàng Việt Nam chưa đến mức nghiêm trọng nhưng thay vì nhìn vào con số, hãy xem các ngân hàng nỗ lực như thế nào trong việc thiết lập các bộ phận tái cơ cấu và xử lý nợ xấu. Đồng thời, tốc độ xử lý nợ xấu của VAMC phụ thuộc vào mấy yếu tố: sự ổn định kinh tế vĩ mô, chu kỳ phục hồi thị trường bất động sản ngắn hay dài và cùng đó là sự nỗ lực thay đổi hệ thống pháp luật để giúp cho VAMC cùng các ngân hàng xử lý nợ xấu hiệu quả.
“Hãy cứ đón cá vào ao”
Hội thảo nói trên diễn ra sau sự kiện Viện BTCI tổ chức hội thảo “Giải pháp cho vấn đề nợ xấu tại Việt Nam” diễn ra ngày 8/8/2013 mà tại đó, một diễn giả nước ngoài tiết lộ thông tin sốt dẻo: “Tôi có trong tay một loạt nhà đầu tư nước ngoài muốn mua nợ xấu ngân hàng Việt Nam”, đã khiến cho không ít liên tưởng đến việc nhà tư vấn tài chính Deloitte không phải kẻ ngoài cuộc với vai trò kết nối… trong câu chuyện trên.
Trả lời vấn đề triển vọng của việc các nhà đầu tư nước ngoài mua nợ xấu ngân hàng Việt Nam, ông Robert Young nói: “Các nhà đầu tư quốc tế đã sẵn sàng mua nợ xấu nhưng vấn đề quan trọng là Việt Nam đã sẵn sàng hay chưa mà thôi. Tôi nói vậy là do đã trao đổi với các quỹ đầu tư tư nhân ở Mỹ và châu Á, sau thời gian dài họ tìm hiểu, phân tích thị trường Việt Nam”.
Tuy nhiên, chuyên gia tài chính độc lập Nguyễn Trí Hiếu lại khá bi quan: “Tôi không nghĩ các nhà đầu tư nước ngoài có thể dễ dàng mua, bán nợ xấu ở Việt Nam bởi việc đó chưa có tiền lệ. Ấy là chưa kể, mua rồi nhưng thanh lý nợ như thế nào, đặc biệt là đối với tài sản bất động sản khi mà kèm theo đó là vô số rối rắm của luật pháp, tính minh bạch thấp mà họ chưa gặp bao giờ”.
Theo ông, để thị trường nợ xấu Việt Nam được “quốc tế hóa” thì đầu tiên là phải thay đổi khung pháp lý để cho những người mua nợ có thể thanh lý được nợ, nhất là với tài sản bảo đảm của khoản nợ là bất động sản - vấn đề mà các ngân hàng thương mại trong nước đều khiếp đảm mỗi khi bán nợ bởi những kiện cáo ở chốn “tụng đình”. Thậm chí, có được bản án tòa tuyên có lợi cho mình rồi nhưng cả năm trời cũng chẳng thể nào thanh lý được, chứ đừng nói đến nước ngoài.
Thứ hai, với những tài sản là bất động sản, trước đây được đánh giá cao quá mức để vay cho bằng được, nay giá đi xuống, trong khi thiếu những công ty định giá độc lập và hành xử một cách khách quan, vậy thì giá mua bán như thế nào là cả một vấn đề không nhỏ.
Ông Hiếu cũng tỏ ra không mấy tin tưởng vào sự chuẩn mực, ngay cả với các công ty kiểm toán nước ngoài đang hành nghề ở Việt Nam. Ở đó, đang có tình trạng ngân hàng A mua hộ nợ cho ngân hàng B theo kiểu cùng nhau thống nhất một mức giá mà nay mai, B có thể mua lại từ A. Hành vi này nhằm mục đích giúp nhau xóa nợ xấu để làm đẹp bảng cân đối tài sản mà đáng lẽ, những công ty kiểm toán khi gặp những trường hợp như thế thì phải có chú thích trong bảng kiểm toán nhưng họ đã lờ đi. Thay vào đó, một số công ty kiểm toán nước ngoài từng sử dụng những thủ thuật từ các kẽ hở luật pháp Việt Nam, quên hẳn những chuẩn mực quốc tế khi đánh giá bảng tổng kết tài sản của một ngân hàng.
Còn theo ông Nguyễn Đức Hưởng, Phó chủ tịch Hội đồng Quản trị Ngân hàng Bưu điện Liên Việt (LienVietPostBank), thì việc bán nợ cho nước ngoài là nên, vì họ dồi dào tài chính. Nhưng muốn thế thì phải mở một số cơ chế, như cho phép nhà đầu tư nước ngoài sở hữu tài sản, sở hữu nợ và xử lý nợ như một công ty mua bán nợ Việt Nam.
Ví dụ, họ mua một khoản nợ 100 tỷ đồng với mức giá tương đương 130 tỷ đồng, trong đó bao gồm cả tài sản bảo thì sau đó, họ được quyền định đoạt số tài sản đó (130 tỷ đồng) thông qua bán lại và/hoặc đầu tư khai thác tiếp.
Ông Hưởng nêu dẫn chứng ở Mỹ, việc mua bán nợ vô cùng dễ dàng, chỉ cần một nguồn tiền sạch đủ nuôi 10 lao động là bất cứ ai, ở đâu, có thể mua một khoản nợ với giá kỳ vọng.
“Hãy cứ đón cá vào ao rồi mới xếp loại, còn xếp loại cá ở ngoài rồi mới đón vào ao thì nhiều cá to sẽ bỏ sang các ao khác!”, ông ví von.


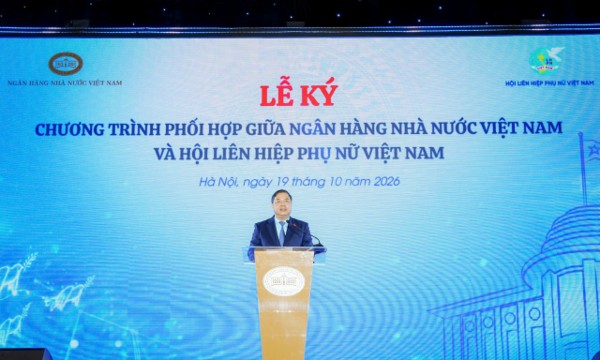
Hỗ trợ 50.000 cơ sở kinh doanh của phụ nữ tiếp cận vốn giai đoạn 2026 - 2030
Chương trình phối hợp giữa Ngân hàng Nhà nước và Hội Liên hiệp Phụ nữ Việt Nam giai đoạn 2026–2030 đặt mục tiêu hỗ trợ, tư vấn 50.000 cơ sở kinh doanh do phụ nữ làm chủ, quản lý tiếp cận nguồn tài chính; đồng thời củng cố ít nhất 1.500 hợp tác xã và 10.000 tổ hợp tác...
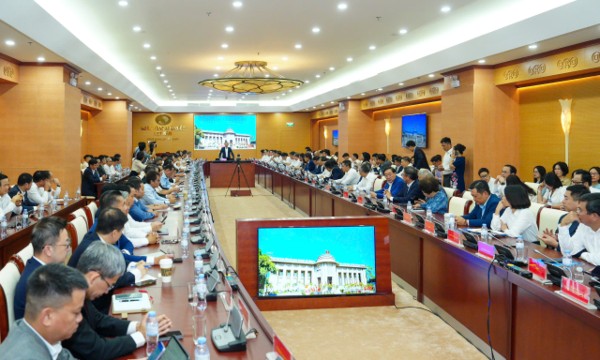
Ngân hàng sẵn sàng giảm lợi nhuận để ưu tiên vốn lưu động giá rẻ cho doanh nghiệp
Tại cuộc họp với Ngân hàng Nhà nước sáng 19/10, các ngân hàng thương mại khẳng định sẵn sàng chia sẻ lợi nhuận, tiết giảm chi phí để hạ lãi suất cho vay theo chỉ đạo của Đảng, Nhà nước. Vietcombank sẽ giảm 1,5% - 2% lãi suất, BIDV chấp nhận giảm 500 tỷ đồng lợi nhuận từ gói tín dụng 100 nghìn tỷ đồng để hỗ trợ chi phí vốn cho doanh nghiệp...
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 10/2026?
Lãi suất huy động trực tuyến ngày 19/10 cao nhất đạt 7,9%/năm tại kỳ hạn 18 tháng. Ở kỳ hạn 6 và 12 tháng, lãi suất phổ biến dao động 6 - 7%/năm, trong đó Sacombank dẫn đầu với mức tương ứng 7,2% và 7,5%/năm. LPBank và VietBank vừa giảm lãi suất sau yêu cầu của Ngân hàng Nhà nước...
Giảm hạn mức tín dụng năm 2027 với ngân hàng vi phạm chỉ đạo giảm lãi suất
Từ nay đến cuối năm 2026, Ngân hàng Nhà nước sẽ xem xét giảm chỉ tiêu tăng trưởng tín dụng năm 2026 và giao chỉ tiêu thấp năm 2027 với ngân hàng vi phạm chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh. Các tổ chức tín dụng vi phạm cũng có thể bị yêu cầu áp dụng tỷ lệ bảo đảm an toàn cao hơn quy định....
Mua bán vàng từ 5 triệu đồng không được trả tiền mặt
Theo Nghị định số 390/2026/NĐ-CP, từ ngày 16/10, giao dịch mua, bán vàng từ 5 triệu đồng trong ngày phải thanh toán không dùng tiền mặt, thay vì ngưỡng 20 triệu đồng như quy định trước đây. Đồng thời thay đổi một số điều kiện quản lý hoạt động sản xuất vàng trang sức, mỹ nghệ và nhập khẩu vàng nguyên liệu…





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...