




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


SGI Capital: Tìm kiếm cơ hội hấp dẫn đã khó khăn hơn, nhà đầu tư nên kiên nhẫn và kỷ luật!


Môi trường đầu tư đã kém thuận lợi hơn so với thời điểm 10/2023 sẽ đòi hỏi kỷ luật và sự kiên nhẫn trong việc chọn lựa cơ hội cũng như thời điểm giải ngân để có hiệu quả tốt.
Thị trường chứng khoán toàn cầu tháng 4/2024 diễn biến đồng pha với S&P 500 giảm 4,16%, Stoxx 50 giảm 3,19%, Kospi giảm 1,99%, Nikkei 225 giảm 4,86%, VN-Index giảm 5,81% còn Shanghai Composite tăng 2,09%.
CHỨNG KHOÁN MỸ ĐANG Ở VÙNG ĐỊNH GIÁ CAO
SGI Capital vừa đưa ra cập nhật một số tiêu điểm đáng lưu ý như sau: Hai năm qua, FED đã thành công khi hút về hơn 1.600 tỷ USD, đưa quy mô bảng cân đối giảm 18% về tương đương đầu năm 2021 để kiềm chế lạm phát mà chưa gây ra đổ vỡ lớn ảnh hưởng tới tăng trưởng.
Lạm phát tuy vậy vẫn dai dẳng tăng trong 3 tháng qua và còn cách khá xa mục tiêu 2,0%. Nhưng xu hướng tăng lương trung bình đang chậm lại và thị trường việc làm suy yếu có thể sẽ giúp CPI hạ nhiệt. Đồng thời, tỷ lệ thất nghiệp tăng lên mức 3,9% đã khiến FED quyết định thu hẹp QT và loại bỏ kịch bản tăng lãi suất trong cuộc họp vừa qua.
Khả năng dòng tiền vào các tài sản rủi ro có thể đã đạt đỉnh khắp toàn cầu bao gồm cả Việt Nam khi đón trước khả năng FED sớm hạ lãi suất cho dù thanh khoản thực tế không quá dư thừa. Lãi suất điều hành FED thực tế vẫn tiếp tục neo cao tạo áp lực lên lãi suất trái phiếu chính phủ Mỹ, đồng thời kéo lợi tức trái phiếu chính phủ của các quốc gia khác lên mức cao của 10 năm. Điều này đã tạo ra áp lực outflow của các tài sản rủi ro như tiền ảo và chứng khoán.
Nền kinh tế Trung Quốc vẫn hồi phục chậm mặc dù việc bơm tiền đã diễn ra liên tục trong hai năm qua, và đang có dấu hiệu không hấp thụ được vốn, kéo theo các chỉ số tiêu dùng và sản xuất công nghiệp nguội dần trở lại. Thị trường bất động sản vẫn tiếp tục suy giảm quý thứ 10 liên tiếp. Dòng tiền, thay vào đó, chảy mạnh vào đầu cơ hàng hoá và các ETF vàng khiến giá vàng tăng cao.
Nhìn trước tới cuối năm, cân bằng giữa thất nghiệp và lạm phát của Mỹ tiếp tục là yếu tố quan trọng nhất cần được theo dõi kỹ. Nhiều số liệu tháng 4 cho thấy tăng trưởng kinh tế Mỹ đang suy yếu ở cả khối dịch vụ lẫn sản xuất. Lạm phát giảm và thất nghiệp tăng sẽ khiến FED tự tin hạ lãi suất và thị trường chứng khoán đang chào đón điều này.
Tuy nhiên, thất nghiệp nếu tiếp tục tăng nhanh vượt ngưỡng 4,2% nhiều khả năng đưa kinh tế Mỹ vào suy thoái. Khi đó, chứng khoán và các tài sản rủi ro có tính chu kỳ cao thường sẽ bị bán mạnh. Thị trường chứng khoán Mỹ hiện vẫn ở vùng định giá cao và bối cảnh vĩ mô không quá thuận lợi cho xu hướng tăng.
KỲ VỌNG TĂNG TRƯỞNG ĐÃ PHẢN ÁNH VÀO ĐỊNH GIÁ
Đối với thị trường Việt Nam, chênh lệch lãi suất Việt Nam với Mỹ và các nước xung quanh ở mức âm kỷ lục đã tiếp tục gây áp lực lên tỷ giá. Mức độ mất giá của VND chỉ ở mức trung bình so với các nước xung quanh, nhưng bắt đầu vượt ngưỡng kỳ vọng của SBV. Những công cụ điều hành về lãi suất ngắn hạn, bán ngoại tệ can thiệp, và đấu giá vàng miếng đang được SBV thực hiện và bước đầu đang giúp hạ nhiệt tỷ giá chợ đen và tỷ giá trong hệ thống ngân hàng, giảm bớt mong muốn đầu cơ.
Tuy vậy, NHTW các quốc gia xung quanh vẫn thận trọng không đi sớm hơn FED, thậm chí Indonesia còn mới tăng lãi suất để bảo vệ tỷ giá. Áp lực lên tỷ giá và giá vàng trong nước vẫn có thể dai dẳng nếu mức lãi suất tiền gửi thấp hiện nay tiếp tục kích thích nhu cầu tích trữ vàng và ngoại tệ.
Các dữ liệu vĩ mô tháng 04/2024 cho thấy về tổng thể nền kinh tế vẫn đang trong giai đoạn hồi phục với tốc độ chậm. Áp lực lạm phát và tỷ giá có thể khiến lãi suất tăng nhẹ và thanh khoản không còn dồi dào cản trở đà hồi phục của tổng cầu.
Nhìn bức tranh dài hạn: tỷ lệ nợ gồm tín dụng và trái phiếu doanh nghiệp/GDP neo cao (trên 130%), huy động chậm hơn cho vay, tín dụng tiếp tục dồn vào bất động sản vẫn sẽ tạo sức ép lên thanh khoản và lãi suất khi: áp lực tỷ giá duy trì, nợ xấu tăng, và tín dụng tăng nhanh hơn huy động. Một giai đoạn tăng trưởng tín dụng chậm lại, ưu tiên xử lý nợ xấu và tăng chất lượng tài sản sẽ là cần thiết để hệ thống ngân hàng và cả nền kinh tế giải quyết các mất cân đối nội tại, sẵn sàng cho chu kỳ tăng trưởng mới.
Theo thống kê của FiinTrade, lợi nhuận sau thuế của 787 doanh nghiệp niêm yết (chiếm 83% vốn hoá toàn thị trường) cho thấy tăng trưởng lợi nhuận đã chậm lại và mức độ tăng trưởng của quý 1/2024 phần nào dưới kỳ vọng cho dù có nền so sánh thấp của Q1 2023. Tuy vậy, xu hướng phục hồi kết quả kinh doanh vẫn là chủ đạo và tiếp tục là nền tảng cho việc chọn lựa các cơ hội đầu tư năm nay.
Các nhà đầu tư nước ngoài giảm đà bán ròng còn 5.300 tỷ trong tháng 4 so với gần 11.000 tỷ của tháng 3. Lượng bán ròng khối ngoại cùng với kế hoạch phát hành lớn từ giờ tới cuối năm của doanh nghiệp niêm yết trong bối cảnh thanh khoản giảm vẫn là áp lực với thị trường cho những tháng tiếp theo.
Lượng vay margin lớn kỷ lục cũng tiềm ẩn rủi ro nếu có biến động lớn xảy ra, đặc biệt là khi dư nợ tập trung vào nhóm chủ doanh nghiệp/ cổ đông lớn gặp khó khăn về thanh khoản và khả năng tiếp cận tín dụng.
Trong trường hợp thuận lợi, tỷ giá và lãi suất ổn định trở lại sẽ là điều kiện cần cho sự phục hồi của kinh tế và sự phân hoá tích cực trong lòng thị trường chứng khoán. Mặc dù vậy, kỳ vọng tăng trưởng cũng đã được phản ánh vào định giá nhiều doanh nghiệp khiến việc tìm kiếm cơ hội hấp dẫn đang trở nên khó khăn hơn. Nhìn chung, môi trường đầu tư đã kém thuận lợi hơn so với thời điểm 10/2023 sẽ đòi hỏi kỷ luật và sự kiên nhẫn trong việc chọn lựa cơ hội cũng như thời điểm giải ngân để có hiệu quả tốt.
Đọc bài theo từ khoá

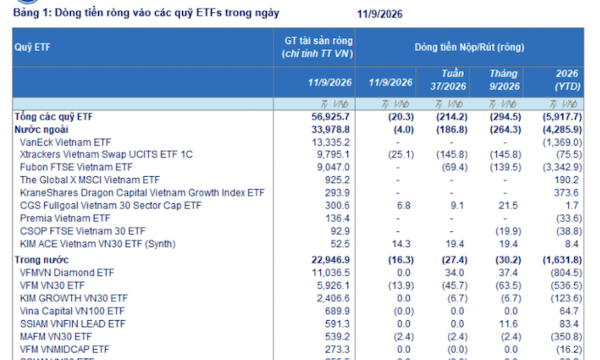
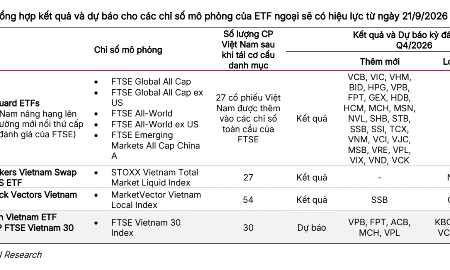
Các ETF tiếp tục rút ròng mạnh khỏi Việt Nam, riêng Fubon rút 3.400 tỷ từ đầu năm
Dữ liệu FiinTrade tại ngày 11/9/2026 cho thấy dòng tiền tiếp tục rút khỏi nhóm quỹ hoán đổi danh mục (ETF), với tổng giá trị rút ròng trong ngày khoảng 20,3 tỷ đồng.
Chuyên gia: Chu kỳ lãi suất cao sẽ kéo dài hơn và biến động khó lường hơn so với giai đoạn Covid19
Đây là chu kỳ lãi suất phụ thuộc rất nhiều vào dữ liệu kinh tế thực tế, nó sẽ kéo dài hơn và biến động khó lường hơn thay vì đi theo một đường thẳng tăng rồi giảm.
Nguồn cung dầu tới châu Á và châu Âu bị đe dọa khi đường ống của Saudi Arabia phải đóng cửa
Tác động đến hoạt động cung ứng dầu tới châu Âu và châu Á sẽ phụ thuộc vào việc tình trạng đóng cửa của đường ống Đông - Tây sẽ kéo dài trong bao lâu...
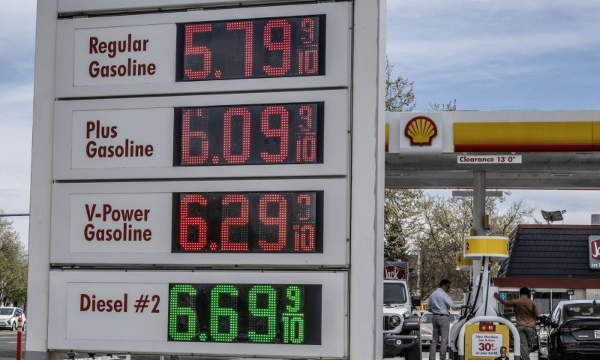
Lãnh đạo ngành dầu khí Mỹ cảnh báo khủng hoảng nhiên liệu đã bắt đầu
Các lãnh đạo ngành dầu khí Mỹ cảnh báo khủng hoảng nhiên liệu đã bắt đầu trong bối cảnh tồn kho toàn cầu suy giảm, nguồn dự phòng dần cạn kiệt và xung đột Trung Đông tiếp tục làm gián đoạn nguồn cung...
Cổ phiếu ngân hàng “tái xuất”, VN-Index giành lại mốc 1800, khối ngoại mua ròng mạnh
Thị trường phục hồi khá tốt ngay từ sớm khi cổ phiếu ngân hàng khởi sắc, đặc biệt là các mã trụ. Trong 10 cổ phiếu đỡ điểm nhiều nhất cho VN-Index thì tới 7 mã ngân hàng. Top 10 thanh khoản thị trường sáng nay cũng có mặt 5 mã nhóm này. Chưa hết, Top 10 cổ phiếu được khối ngoại mua ròng lớn nhất thì 8 mã cũng là ngân hàng.





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




 Wellness: Phân khúc có giá trị gia tăng cao nhất của ngành du lịch
Năm 2025, quy mô thị trường du lịch wellness toàn cầu được định giá 990,4 tỷ USD. Năm 2026, dự kiến 1.085,6 tỷ USD. Năm 2035 dự kiến 2.400 tỷ USD. Thị trường châu Á - Thái Bình Dương có tốc độ tăng trưởng kép hàng năm cao nhất... trong giai đoạn 2026 - 2035.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...