




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sơ-mi-rơ-moóc Việt Nam xuất sang Canada không lẩn tránh thuế phòng vệ thương mại


CBSA cho rằng tuy có sự thay đổi trong quy mô thương mại của Trung Quốc và Việt Nam, nhưng không có hoạt động lẩn tránh thuế phòng vệ thương mại đối với mặt hàng sơ-mi-rơ-moóc nhập khẩu từ Việt Nam...
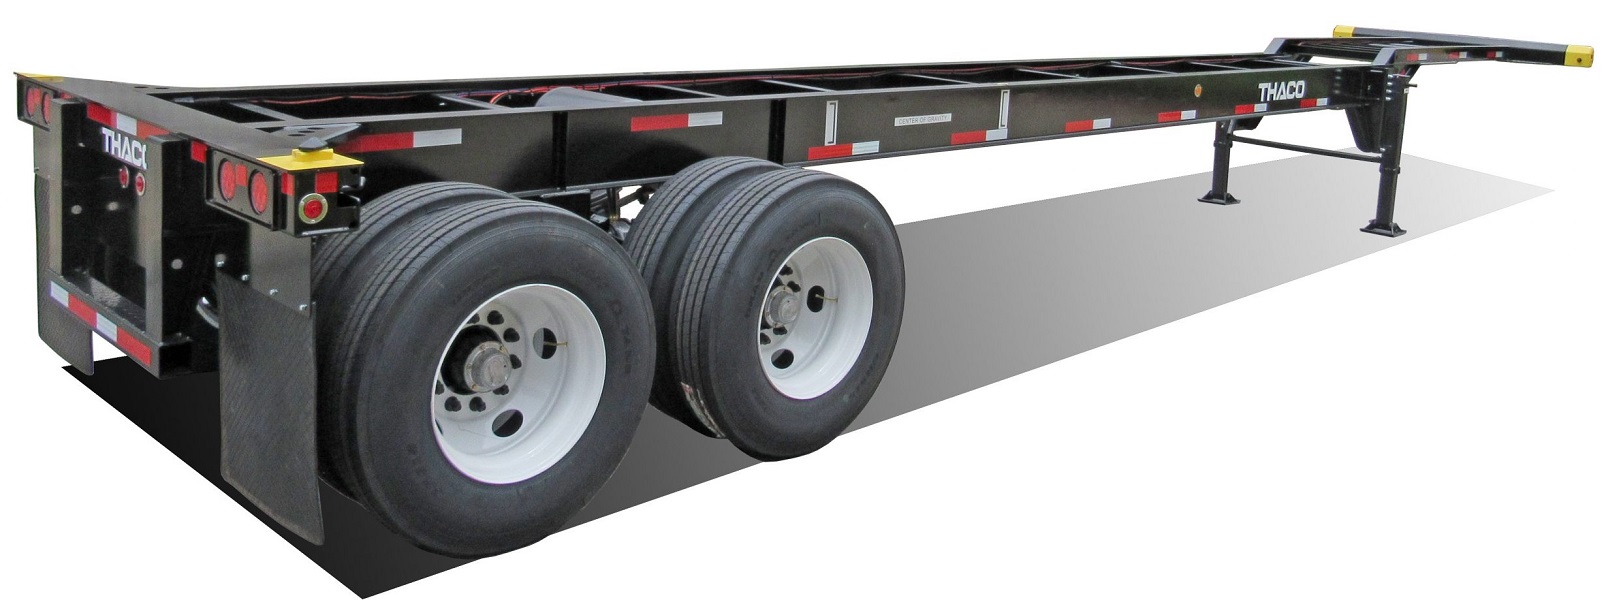
Cục Phòng vệ thương mại (Bộ Công Thương), cho biết ngày 9/4/2025, Cơ quan Dịch vụ biên giới Canada (CBSA) ban hành Bản tuyên bố dữ kiện trọng yếu trong vụ việc điều tra chống lẩn tránh đối với sản phẩm sơ-mi-rơ-moóc nhập khẩu từ Việt Nam.
Trước đó, ngày 19/01/2022, CBSA ban hành Kết luận cuối cùng, theo đó xác định Trung Quốc có hành vi bán phá giá và trợ cấp đối với sản phẩm sơ-mi-rơ-moóc.
Ngày 18/02/2022, Tòa án Thương mại quốc tế Canada (CITT) kết luận việc nhập khẩu sơ-mi-rơ-moóc từ Trung Quốc gây thiệt hại cho ngành sản xuất trong nước và quyết định áp thuế đối với mặt hàng này.
Ngày 25/11/2024, căn cứ cáo buộc của công ty Max-Atlas International Inc. về việc mặt hàng sơ-mi-rơ-moóc nhập khẩu từ Việt Nam lẩn tránh thuế phòng vệ thương mại đang áp dụng với Trung Quốc, CBSA đã khởi xướng vụ việc điều tra xác minh.
Theo đó, sản phẩm bị điều tra được phân loại chủ yếu theo mã HS: 8716.39 và có thể được phân loại theo mã HS: 8706.00, 8716.40, 8716.80 và 8716.90. Mức thuế hiện hành áp dụng với sản phẩm có xuất xứ hoặc nhập khẩu từ Trung Quốc là 126,4% (thuế chống bán phá giá) và 12.370 Nhân dân tệ/đơn vị (thuế chống trợ cấp).
Sau khi điều tra ban đầu, CBSA đưa ra một số kết luận sơ bộ cho rằng có sự thay đổi rõ rệt trong quy mô thương mại. Theo đó, xuyên suốt giai đoạn từ năm 2021 đến tháng 9/2024, tổng lượng nhập khẩu hàng hóa bị điều tra từ Trung Quốc liên tục giảm mạnh, từ 49% xuống còn 1%. Trong khi đó, tổng lượng nhập khẩu từ Việt Nam tăng đột biến, từ 0% trong các năm 2021, 2022 lên tới 34% năm 2023.
Bên cạnh đó, tỷ lệ các bộ phận hoặc linh kiện có xuất xứ từ Trung Quốc, trên tổng chi phí sản xuất sơ-mi-rơ -moóc của Việt Nam là không đáng kể.
Sau khi kiểm tra chi phí của các quy trình sản xuất tại Việt Nam, bao gồm chi phí lao động, chi phí quản lý và chi phí nguyên vật liệu trong quá trình sản xuất, đồng thời tiến hành so sánh với tổng chi phí sản xuất hàng hóa, CBSA nhận thấy chi phí quy trình này chiếm tỷ trọng đáng kể trong tổng chi phí sản xuất.
Đặc biệt, CBSA còn thấy có bằng chứng về mức độ đầu tư lớn dành cho cơ sở hạ tầng, máy móc, hoạt động nghiên cứu và phát triển (R&D). Do vậy, CBSA cho rằng quy trình sản xuất sơ-mi-rơ-moóc tại Việt Nam không đơn thuần là tạo ra sự thay đổi nhỏ và không đáng kể so với nguyên liệu đầu vào từ Trung Quốc.
Trên cơ sở phân tích trên, trong khuôn khổ đánh giá sơ bộ, CBSA cho rằng tuy có sự thay đổi trong quy mô thương mại của Trung Quốc và Việt Nam, nhưng không có hoạt động lẩn tránh thuế phòng vệ thương mại đối với mặt hàng sơ-mi-rơ-moóc nhập khẩu từ Việt Nam.

Thông điệp Hà Nội dẫn dắt ngành chăn nuôi bền vững khu vực Á - Úc
Hội nghị Khoa học Chăn nuôi Á - Úc lần thứ 21 (AAAP 2026) đã khép lại sau 3 ngày làm việc với nhiều hoạt động trao đổi học thuật, kết nối khoa học và doanh nghiệp. Một trong những kết quả quan trọng của Hội nghị là việc thông qua Thông điệp Hà Nội về phát triển chăn nuôi bền vững...
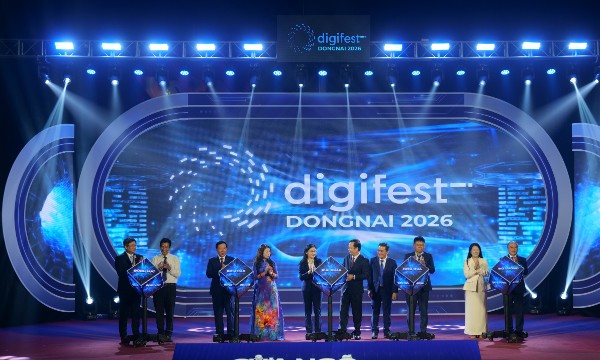
Đồng Nai đưa chuyển đổi số đi vào thực chất, tạo động lực mới
Chuyển đổi số và đổi mới sáng tạo chỉ thực sự trở thành động lực phát triển khi giải quyết được những bài toán cụ thể của chính quyền, doanh nghiệp và người dân...
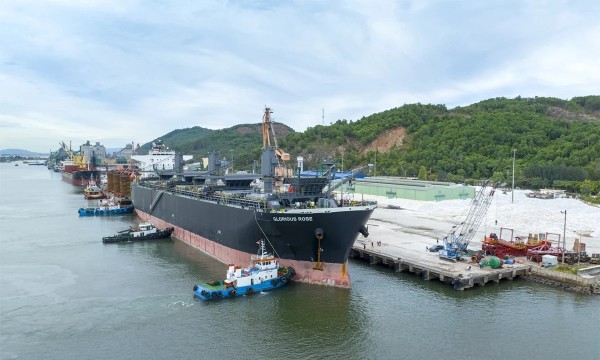
Cảng Nghi Sơn tìm lời giải cho bài toán nguồn hàng và kết nối logistics
Hoạt động xuất nhập khẩu tại Thanh Hóa tăng trưởng 20-30% trong 10 tháng đầu năm 2026, mang về hơn 23.500 tỷ đồng thu ngân sách. Tuy nhiên, để cảng biển Nghi Sơn phát huy tối đa lợi thế, địa phương cần giải bài toán thu hút nguồn hàng, kết nối doanh nghiệp và hoàn thiện hệ sinh thái logistics...
Đón đọc Tạp chí Kinh tế Việt Nam số 44-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 44-2026 phát hành ngày 02/11/2025 với nhiều chuyên mục hấp dẫn...
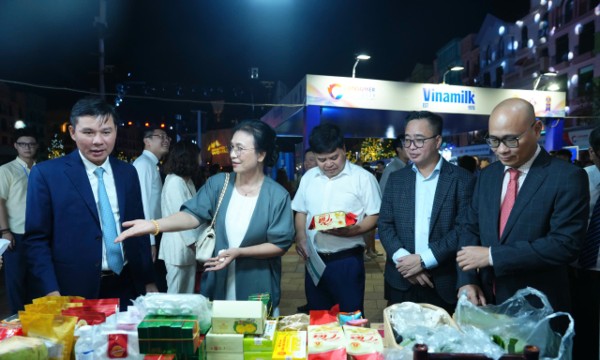
Ngày hội Tri ân người tiêu dùng 2026: Hướng đến những giá trị thiết thực
Tri ân người tiêu dùng không chỉ dừng lại ở các chương trình khuyến mại, sự kiện mua sắm, mà sự tri ân thiết thực nhất chính là cung cấp cho người tiêu dùng những sản phẩm tốt hơn, dịch vụ tốt hơn, giá cả hợp lý hơn và cơ chế bảo vệ quyền lợi hiệu quả hơn…



Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




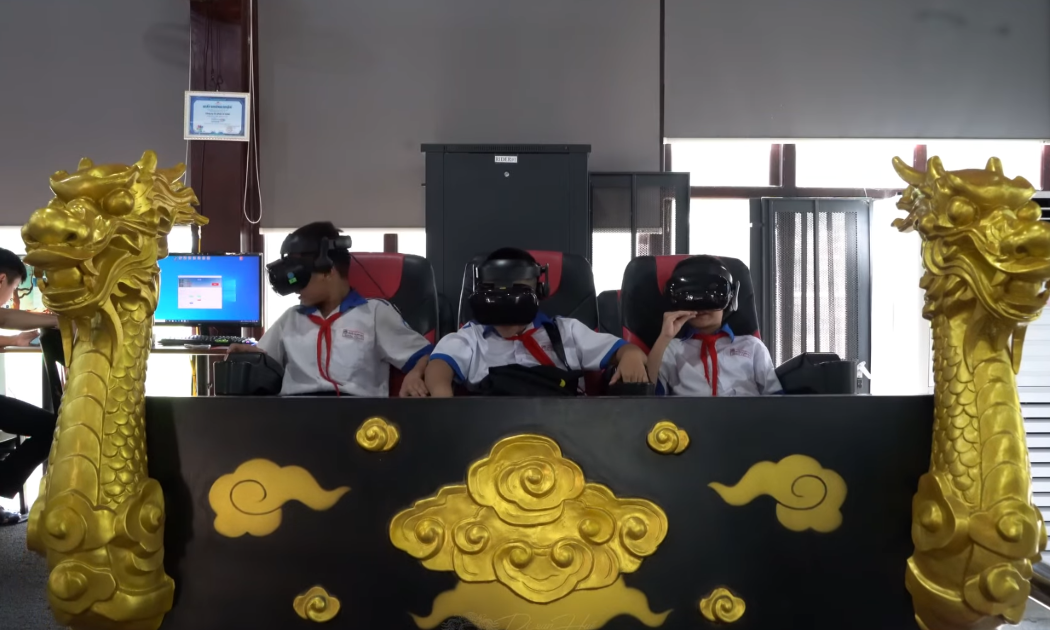
 Công nghệ số kể chuyện di sản cho thế hệ trẻ
Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...