


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sụp đổ ngân hàng ở Mỹ: Góc nhìn cho thị trường bất động sản


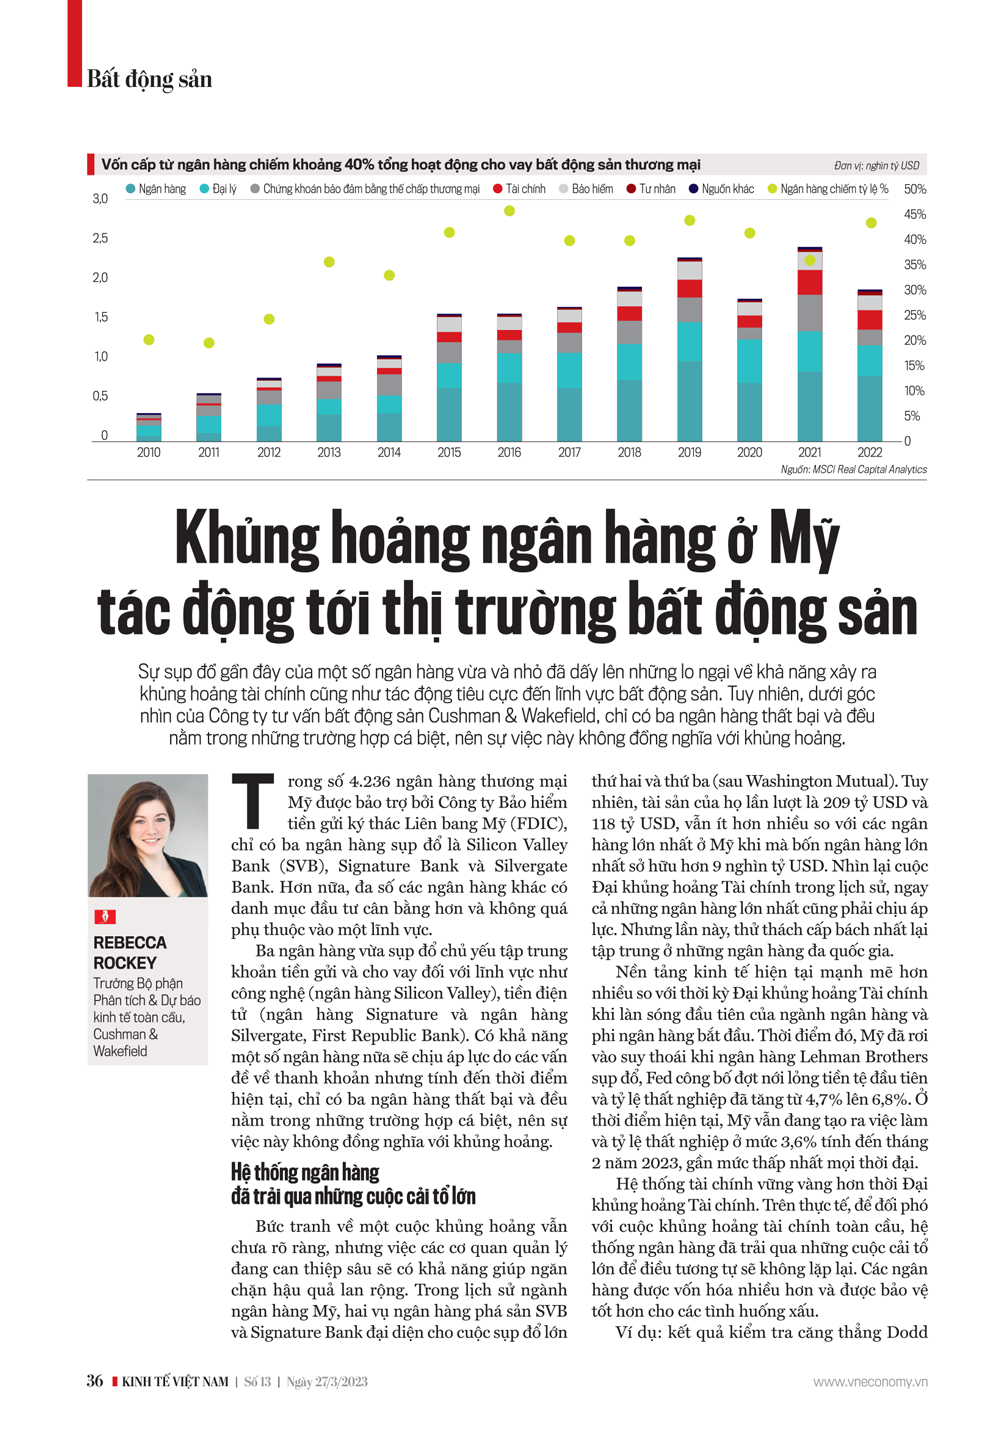
Sự sụp đổ gần đây của một số ngân hàng vừa và nhỏ đã dấy lên những lo ngại về khả năng xảy ra khủng hoảng tài chính cũng như tác động tiêu cực đến lĩnh vực bất động sản. Tuy nhiên, dưới góc nhìn của Công ty tư vấn bất động sản Cushman & Wakefield, chỉ có ba ngân hàng thất bại và đều nằm trong những trường hợp cá biệt, nên sự việc này không đồng nghĩa với khủng hoảng...
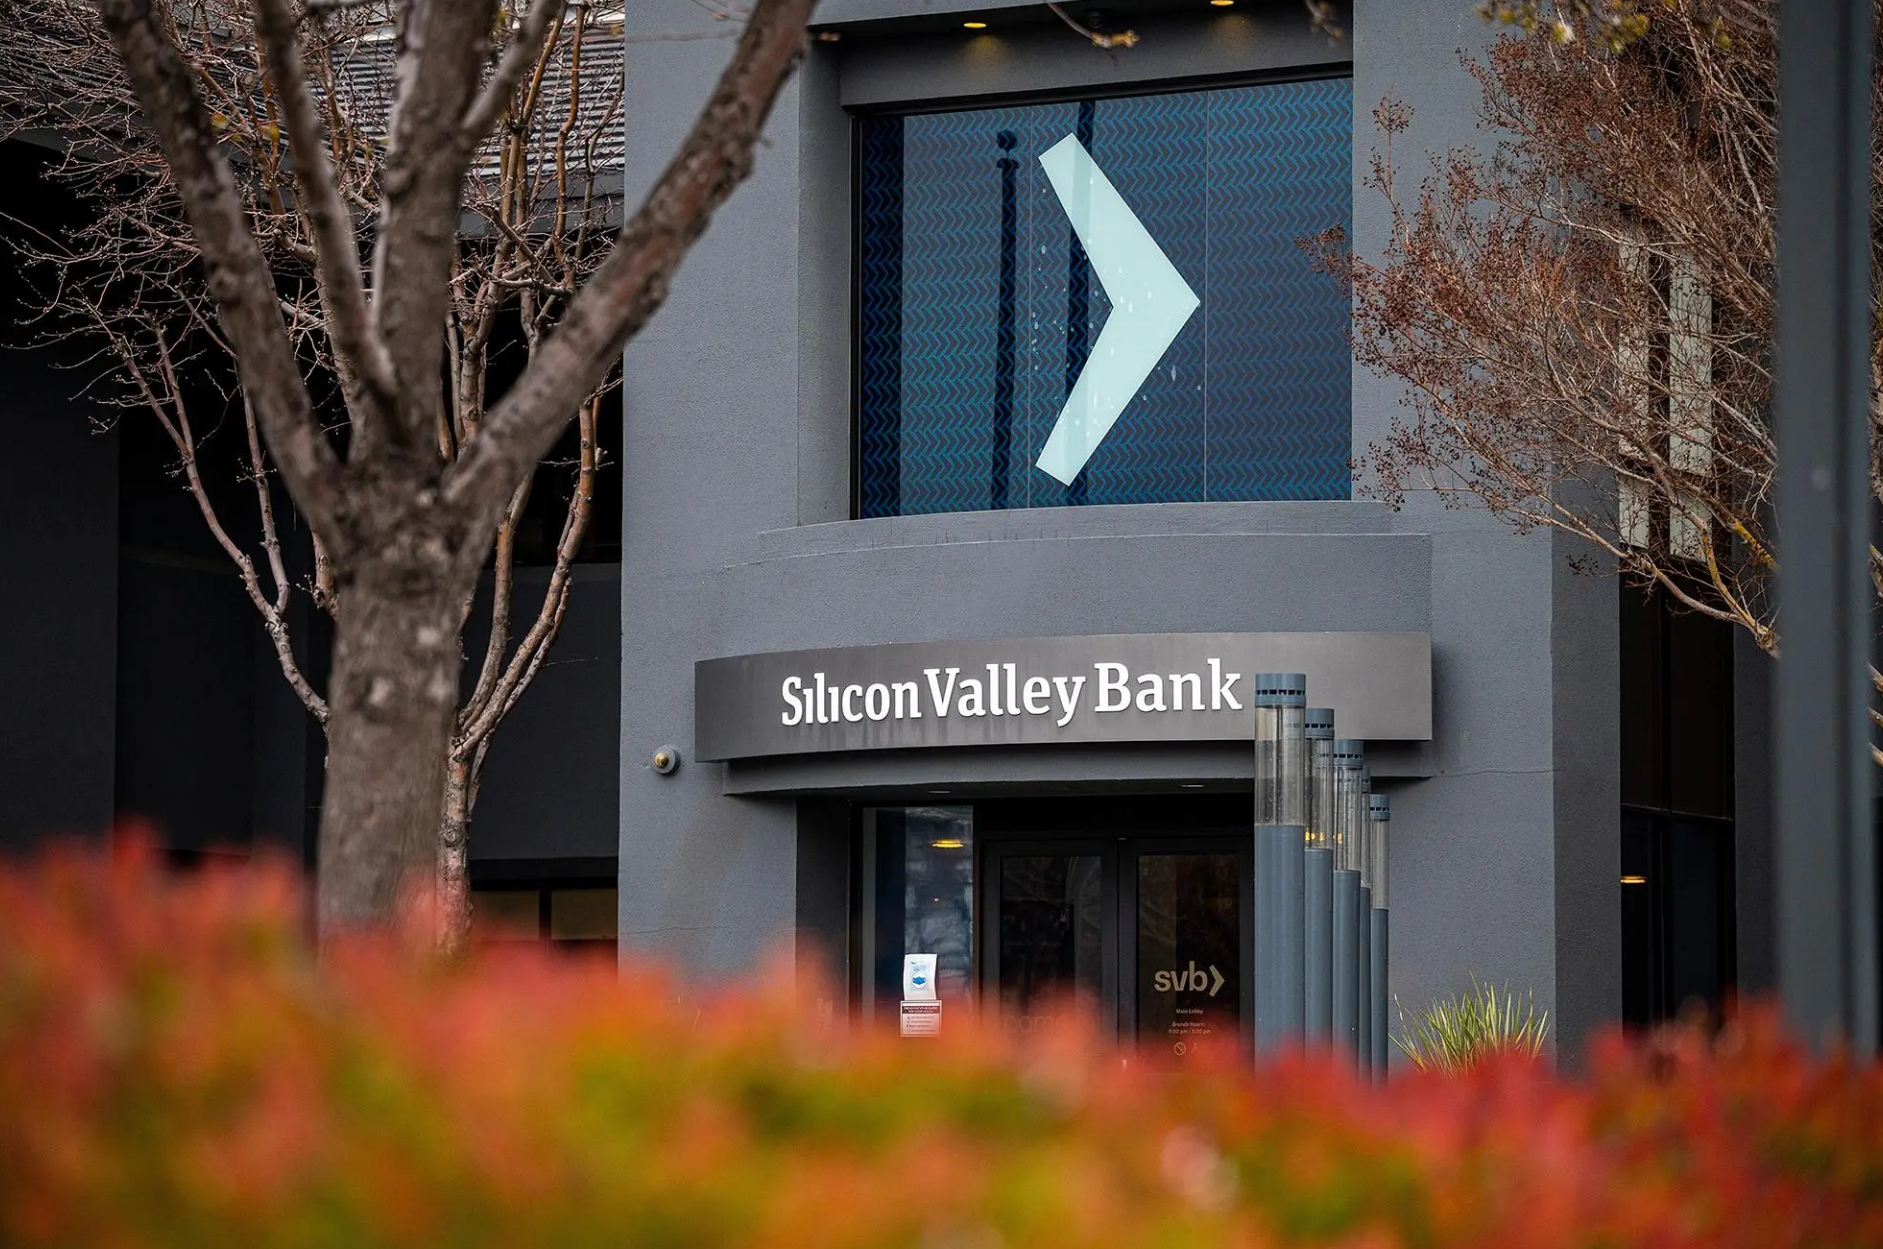
Trong số 4.236 ngân hàng thương mại Mỹ được bảo trợ bởi Công ty Bảo hiểm tiền gửi ký thác Liên bang Mỹ (FDIC), chỉ có ba ngân hàng sụp đổ là Silicon Valley Bank (SVB), Signature Bank và Silvergate Bank. Hơn nữa, đa số các ngân hàng khác có danh mục đầu tư cân bằng hơn và không quá phụ thuộc vào một lĩnh vực.
Ba ngân hàng vừa sụp đổ chủ yếu tập trung khoản tiền gửi và cho vay đối với lĩnh vực như công nghệ (ngân hàng Silicon Valley), tiền điện tử (ngân hàng Signature và ngân hàng Silvergate, First Republic Bank). Có khả năng một số ngân hàng nữa sẽ chịu áp lực do các vấn đề về thanh khoản nhưng tính đến thời điểm hiện tại, chỉ có ba ngân hàng thất bại và đều nằm trong những trường hợp cá biệt, nên sự việc này không đồng nghĩa với khủng hoảng.
HỆ THỐNG NGÂN HÀNG ĐÃ TRẢI QUA NHỮNG CUỘC CẢI TỔ LỚN
Bức tranh về một cuộc khủng hoảng vẫn chưa rõ ràng, nhưng việc các cơ quan quản lý đang can thiệp sâu sẽ có khả năng giúp ngăn chặn hậu quả lan rộng. Trong lịch sử ngành ngân hàng Mỹ, hai vụ ngân hàng phá sản SVB và Signature Bank đại diện cho cuộc sụp đổ lớn thứ hai và thứ ba (sau Washington Mutual). Tuy nhiên, tài sản của họ lần lượt là 209 tỷ USD và 118 tỷ USD, vẫn ít hơn nhiều so với các ngân hàng lớn nhất ở Mỹ khi mà bốn ngân hàng lớn nhất sở hữu hơn 9 nghìn tỷ USD. Nhìn lại cuộc Đại khủng hoảng Tài chính trong lịch sử, ngay cả những ngân hàng lớn nhất cũng phải chịu áp lực. Nhưng lần này, thử thách cấp bách nhất lại tập trung ở những ngân hàng đa quốc gia.
Nền tảng kinh tế hiện tại mạnh mẽ hơn nhiều so với thời kỳ Đại khủng hoảng Tài chính khi làn sóng đầu tiên của ngành ngân hàng và phi ngân hàng bắt đầu. Thời điểm đó, Mỹ đã rơi vào suy thoái khi ngân hàng Lehman Brothers sụp đổ, Fed công bố đợt nới lỏng tiền tệ đầu tiên và tỷ lệ thất nghiệp đã tăng từ 4,7% lên 6,8%. Ở thời điểm hiện tại, Mỹ vẫn đang tạo ra việc làm và tỷ lệ thất nghiệp ở mức 3,6% tính đến tháng 2 năm 2023, gần mức thấp nhất mọi thời đại.
Hệ thống tài chính vững vàng hơn thời Đại khủng hoảng Tài chính. Trên thực tế, để đối phó với cuộc khủng hoảng tài chính toàn cầu, hệ thống ngân hàng đã trải qua những cuộc cải tổ lớn để điều tương tự sẽ không lặp lại. Các ngân hàng được vốn hóa nhiều hơn và được bảo vệ tốt hơn cho các tình huống xấu.
Ví dụ: kết quả kiểm tra căng thẳng Dodd Frank năm 2022/Kiểm định Stress test (Dodd and Frack Act Stress Test 2022 result) cho thấy các ngân hàng lớn, cụ thể là những ngân hàng quan trọng có thể ảnh hưởng đến toàn hệ thống, có đủ vốn để bù đắp khoản lỗ hơn 600 tỷ USD (trong đó 75,4 tỷ USD được gắn với bất động sản thương mại). Các tỷ lệ vốn tổng hợp vào năm 2022 đều vượt ngưỡng quy định tối thiểu ở mức thấp nhất.
Cơ quan chính sách Quản lý cũng đã có động thái phản ứng nhanh hơn thời Đại khủng hoảng Tài chính. SVB chính thức sụp đổ vào ngày 10/3/2023, thì chỉ hai ngày sau đó, Bộ Tài chính và Cục Quỹ/Ngân hàng Dự trữ Liên bang đã thiết lập một cơ sở tín dụng cấp một khoản/hạn mức tín dụng khẩn cấp cho các ngân hàng gặp vấn đề về thanh khoản (được đặt tên là Cơ sở tài trợ Hạn mức tín dụng/Khoản vay có kỳ hạn cho ngân hàng), nhờ đó, bảo vệ tất cả các khoản tiền gửi và cung cấp niềm tin ban đầu cho thị trường. Chương trình lịch sử này, theo Fed công bố, sẽ xác lập lại cách các ngân hàng có thể đối mặt và giải quyết các cuộc khủng hoảng thanh khoản do rủi ro lãi suất gây ra. Hơn nữa, FDIC đang tiến hành các hoạt động thanh lý bình thường, có trật tự, giống như trong bất kỳ vụ đổ vỡ nào khác.
DOANH NGHIỆP BẤT ĐỘNG SẢN ĐỐI MẶT VỚI NHIỀU THỬ THÁCH
Các vấn đề hiện tại mà một số ngân hàng phải đối mặt áp lực xuất phát từ rủi ro lãi suất đối với các tài sản giữ đến ngày đáo hạn, không liên quan đến hiệu quả của danh mục tín dụng hoặc dư nợ cho vay của họ. Ngược lại, trong thời kỳ Đại khủng hoảng tài chính, các ngân hàng lại phải đối mặt với khủng hoảng tín dụng thông qua thị trường nợ lớn nhất và quan trọng nhất - đó là các khoản thế chấp nhà ở của hộ gia đình.
Đây là hai thách thức rất khác nhau, với những nguyên nhân cơ bản rất khác nhau. Trong khi chu kỳ tín dụng đang diễn ra và ở giai đoạn đầu, những thất bại gần đây của ba ngân hàng nói trên không liên quan gì đến tín dụng, mà thay vào đó liên quan đến sự phân nhánh của môi trường lãi suất tăng và tác động đến giá trị trái phiếu và chứng khoán.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 13-2023 phát hành ngày 27-03-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam
Đọc bài theo từ khoá

Quy định số 224-QĐ/TW, ngày 14/10/2026 của Ban chấp hành Trung ương Đảng khoá XIV về đảng viên tham gia hoạt động đầu tư, kinh doanh

Nga xác nhận đã nối lại xuất khẩu dầu diesel theo thỏa thuận với Mỹ
IMF cảnh báo kinh tế châu Á đang chậm lại, lợi suất trái phiếu tăng là rủi ro lớn
VSC vừa trở thành cổ đông lớn tại Eximbank
Maestro Andrea Bocelli: Từ di sản âm nhạc thế giới đến cuộc hẹn tại HAUS Da Lat
Bằng giọng hát tenor đặc biệt, kỹ thuật thanh nhạc bậc thầy và niềm tin mãnh liệt vào cuộc sống, huyền thoại người Italy Maestro Andrea Bocelli đã vượt qua mọi giới hạn để trở thành giọng ca có sức ảnh hưởng trên toàn cầu.
Thúc đẩy phát triển thị trường bất động sản lành mạnh, đảm bảo tiến độ các công trình trọng điểm
Trong 3 tháng cuối năm, Bộ Xây dựng sẽ tiếp tục theo dõi sát diễn biến thị trường bất động sản; kịp thời nghiên cứu, đề xuất các giải pháp ổn định thị trường, thúc đẩy thị trường bất động sản phát triển lành mạnh, bền vững; Đồng thời, tiếp tục rà soát, tháo gỡ vướng mắc cho các dự án giao thông, bảo đảm tiến độ các công trình, dự án trọng điểm…
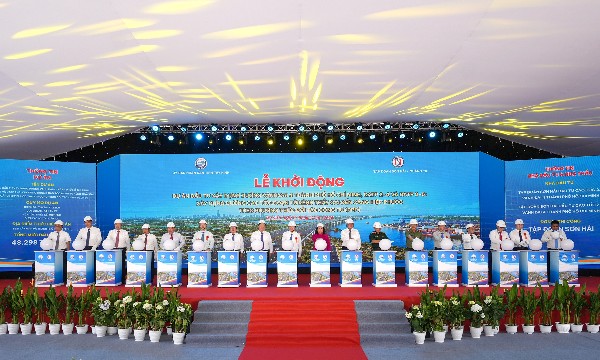
Waterpoint gia tăng lợi thế an cư và đầu tư nhờ kết nối hạ tầng liên vùng
Việc khởi động đường vành đai 4 tiếp tục làm gia tăng lợi thế cho Waterpoint trong việc an cư cũng như đầu tư, tạo thêm nền tảng vững chắc, củng cố sức hấp dẫn và giá trị dài hạn của một đô thị hiện hữu tại cửa ngõ phía Tây TP.HCM…
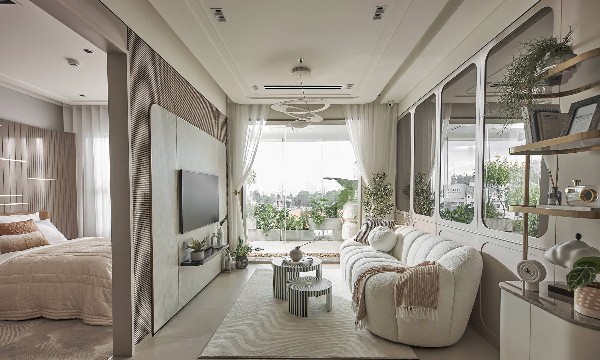
Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
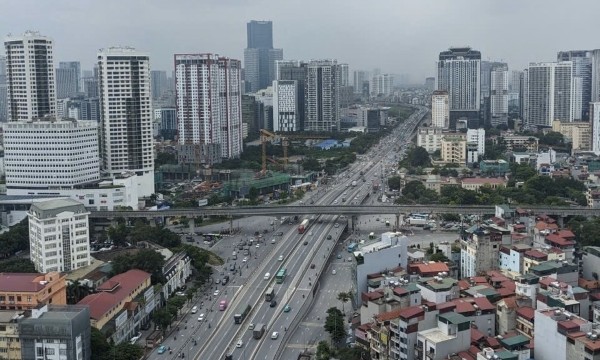
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...






Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







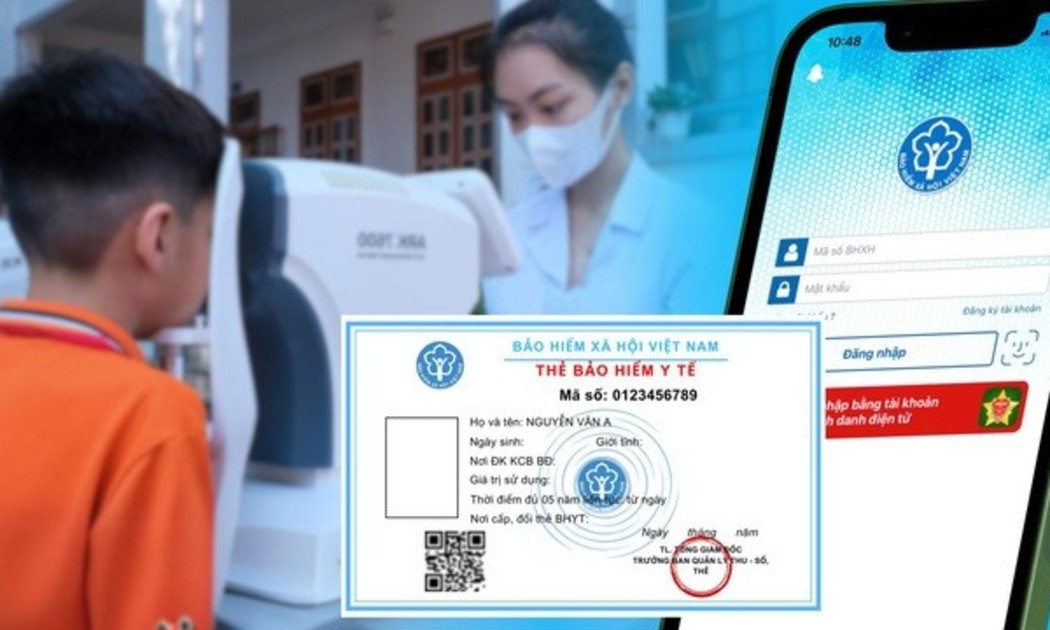
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...