




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trắng bên mua, vốn nội mất hút, vốn ngoại rót ròng tiếp gần 1.200 tỷ


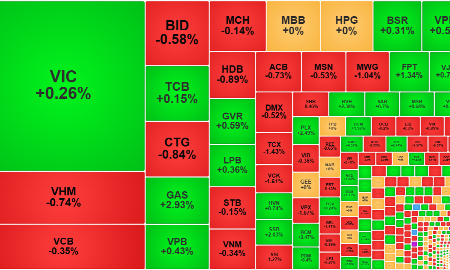
Thanh khoản trên hai sàn niêm yết chiều nay tụt giảm 13% so với buổi sáng, ghi nhận phiên hiếm hoi giao dịch yếu hơn kể từ khi có T+2. Trong tình cảnh cổ phiếu bán tháo giá sàn hàng trăm triệu đơn vị, thanh khoản sụt giảm đồng nghĩa với lực mua đã mất hút. Duy có khối ngoại vẫn miệt mài giải ngân, hôm nay thêm 1.176 tỷ đồng nữa rót vào HoSE...
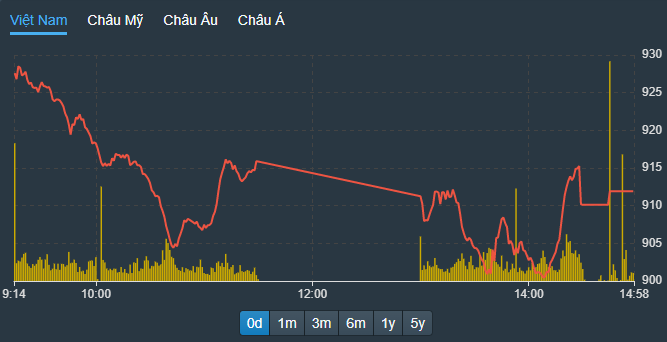
Thanh khoản trên hai sàn niêm yết chiều nay tụt giảm 13% so với buổi sáng, ghi nhận phiên hiếm hoi giao dịch yếu hơn kể từ khi có T 2. Trong tình cảnh cổ phiếu bán tháo giá sàn hàng trăm triệu đơn vị, thanh khoản sụt giảm đồng nghĩa với lực mua đã mất hút. Duy có khối ngoại vẫn miệt mài giải ngân, hôm nay thêm 1.176 tỷ đồng nữa rót vào HoSE.
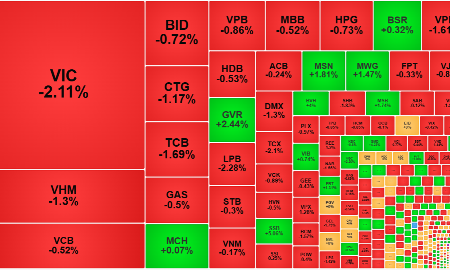
Trên cả ba sàn ghi nhận tới 383 mã giảm hết biên độ, trong đó HoSE là 199, HNX là 107 và UpCOM là 73. Riêng ở HoSE có tới 181 mã hoàn toàn mất thanh khoản, tức là trắng bên mua. Như vậy buổi sáng thị trường đã rất xấu, chiều nay là cực kỳ xấu và thêm nhiều cổ phiếu khác không thể giao dịch được nữa.
Bất ngờ là VN-Index đóng cửa chỉ giảm 3,1% so với tham chiếu, tương đương mất 29,14 điểm. Cuối phiên sáng chỉ số này giảm 2,67%, nghĩa là thị trường nhìn qua chỉ số không quá tệ, nhưng cổ phiếu thì rõ ràng là xấu đi. Nguyên nhân là vẫn còn những cổ phiếu lớn đang nỗ lực giảm thiệt hại, dù mức độ chỉ giới hạn do phía giảm giá quá mạnh.
Cổ phiếu đáng chú ý nhất chiều nay là VCB, dù kết phiên giảm 0,13% nhưng trong phiên chiều thì “sóng sánh” dữ dội. VCB ngay khi thị trường mở cửa trở lại đã có nhịp tăng vọt lên 75.900 đồng, tăng 1,07% so với tham chiếu. Từ đỉnh này VCB lại nhào xuống 72.100 đồng lúc 1h40, giảm 3,99% so với tham hiếu. Rồi từ đáy này, VCB lại có nhịp tăng vọt lên 76.400 đồng, trên tham chiếu 1,73%, trước khi ATC lại bị dìm xuống 75.000 đồng, giảm nhẹ 0,13%.
Một cổ phiếu ngân hàng khác là TPB cũng có màn leo dốc khá ngoạn mục. Chốt phiên sáng TPB giảm 3,55% so với tham chiếu và đến gần 2h15 còn tạo đáy sâu mới, giảm xuống mức sàn -6,85%. Những phút còn lại TPB tăng tốt, kết phiên còn vượt trên tham chiếu 1,02%. Như vậy riêng nhịp tăng ngắn cuối ngày, TPB leo dốc tới 8,45%.
Các mã VIB, VHM, HPG, VRE, HDB chiều nay cũng giao dịch tốt hơn buổi sáng, giá có cải thiện. Tuy vậy số giảm thì quá nhiều, trong đó ACB, BID, GAS, GVR, MBB, SAB, STB, TCB, VNM giảm cực mạnh so với buổi sáng, nhiều mã rơi thẳng xuống giá sàn. Do vậy khả năng nâng đỡ của một số trụ như VIC, HPG, MSN, TPB không đủ để thay đổi mức giảm mà chỉ giúp làm chậm đà giảm mà thôi.
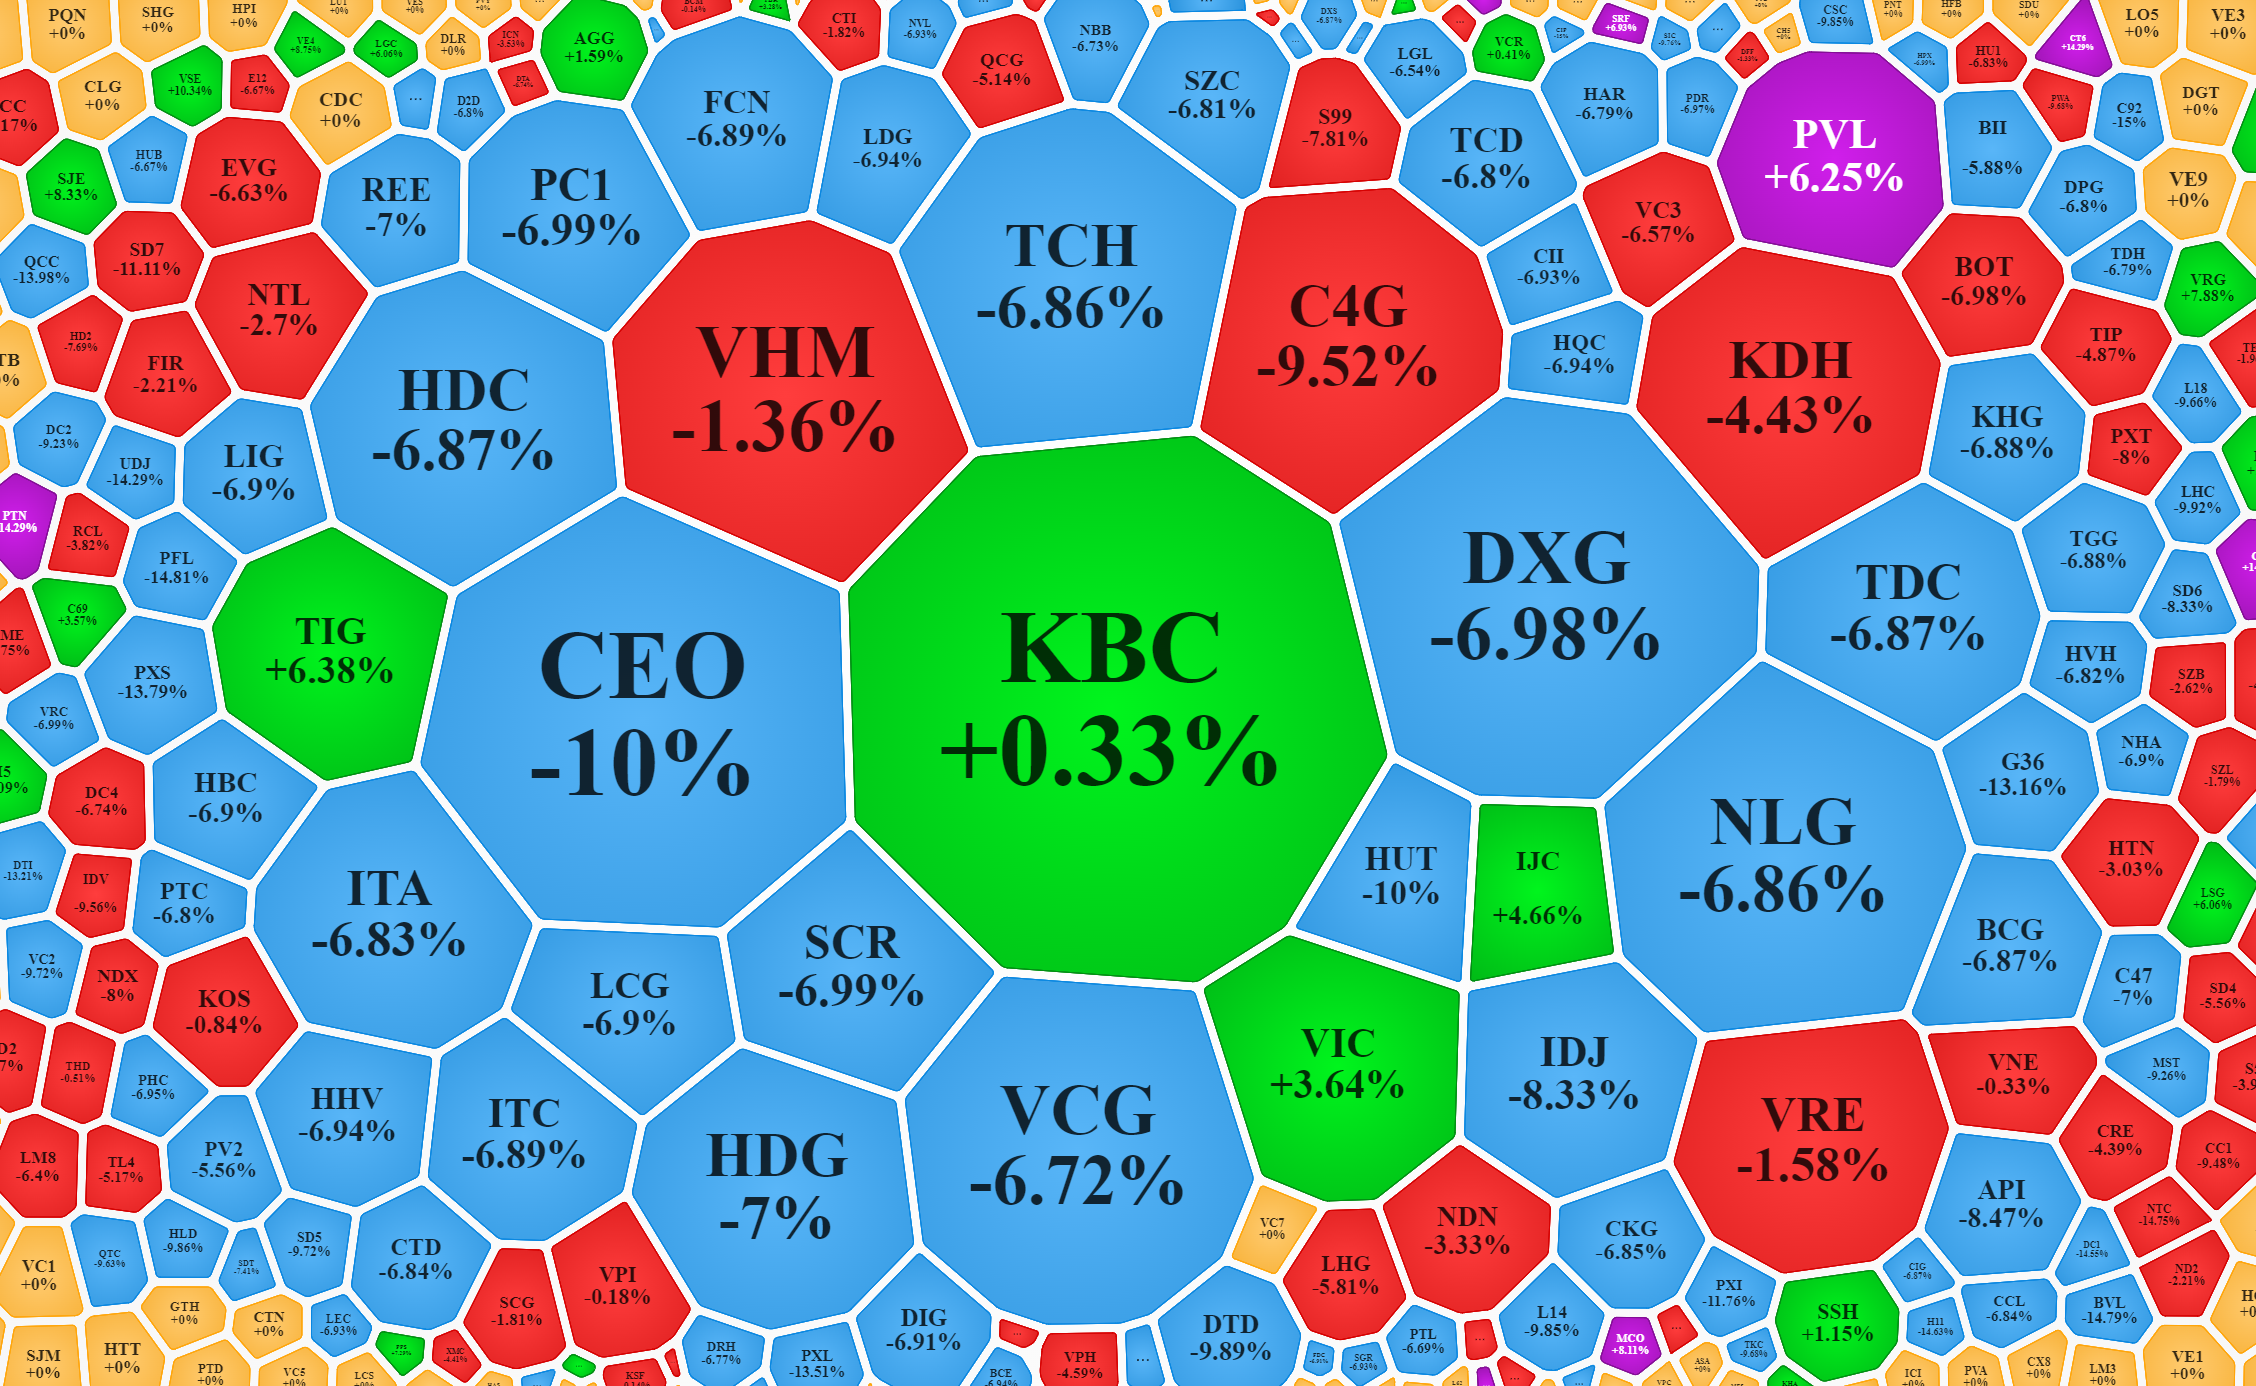
Điều đáng chú ý là chiều nay thanh khoản sụt giảm 13% ở hai sàn so với buổi sáng, HoSE giảm 8%. Điều đó có nghĩa là nhà đầu tư đã không dám mua vào nhiều, dù cổ phiếu dư bán sàn la liệt. Nhóm cổ phiếu bất động sản dĩ nhiên giảm sàn quá nhiều không đếm hết, nhưng ngân hàng cũng đóng góp 7 mã, chứng khoán góp 19 mã, dầu khí có 10 mã.
Nhóm cổ phiếu ngược dòng hôm nay không nhiều, cả sàn HoSE chỉ có 43 mã. Số ít có thanh khoản tốt là GIL tăng 4,7% giao dịch 26,1 tỷ đồng; IJC tăng 4,66% giao dịch 41,1 tỷ; VHC tăng 0,54% giao dịch 64,7 tỷ; KBC tăng 0,33% giao dịch 274,3 tỷ đồng...
Riêng khối ngoại vẫn kiên trì mua, chiều nay giải ngân thêm 1.855,6 tỷ đồng nữa trên HoSE, trong khi bán ra 1.132,4 tỷ đồng, tương đương mua ròng thêm hơn 723,2 tỷ đồng. Tính chung cả ngày, khối ngoại mua ròng 1.176,1 tỷ đồng tại HoSE, 20 tỷ đồng tại HNX và 10,2 tỷ đồng tại UpCOM. Riêng chiều quy mô giải ngân của dòng vốn ngoại chiếm tới gần một nửa tổng giao dịch của HoSE. Nếu không có dòng vốn này mua vào, thị trường có thể còn mất thanh khoản toàn diện.
Cũng giống phiên sáng, lực mua từ nhà đầu tư nước ngoài không thay đổi cục diện giá một cách rõ ràng, chủ đạo là tạo lực đỡ bớt xấu. STB được mua ròng 146,9 tỷ, HPG 127,2 tỷ, SSI 99,2 tỷ, KBC 72,7 tỷ, GEX 60,5 tỷ, CTG 53,8 tỷ là các mã nổi bật. Phía bán duy nhất DXG -28,4 tỷ là đáng kể.
Đọc bài theo từ khoá

Đảo chiều thất bại vì trụ kém đồng thuận, tiền vẫn hoạt động tốt ở cổ phiếu vừa và nhỏ
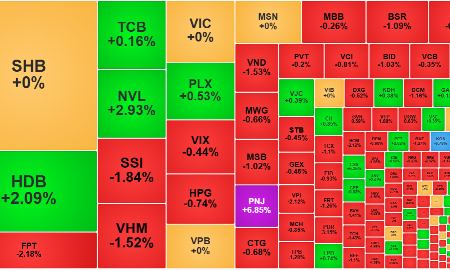
Quá nửa thời gian giao dịch của phiên chiều nay VN-Index đã vượt tham chiếu, nhưng đến cuối vẫn chấp nhận giảm 0,22%. Nhóm cổ phiếu lớn nhất tăng giảm đan xen thiếu đồng thuận khiến lực kéo điểm số không đủ.
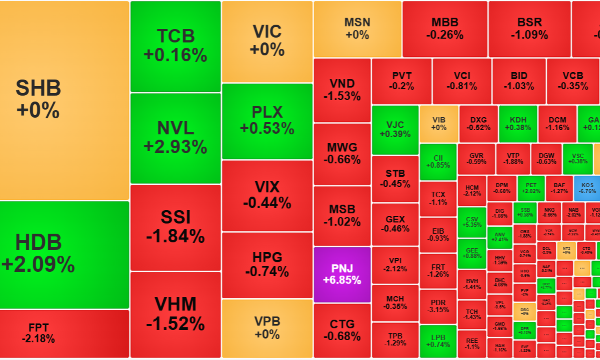
Thanh khoản bất ngờ tăng mạnh, SHB và HDB là tâm điểm
Một nhịp phục hồi khá tốt của VN-Index trong nửa sau của phiên sáng nay cùng với mức thanh khoản khớp lệnh ghi nhận tăng gần 34% so với sáng hôm qua, tạo ấn tượng về hoạt động bắt đáy mạnh. Tuy nhiên giao dịch thực chất dồn vào số ít mã và đại đa số cổ phiếu vẫn giảm sâu.
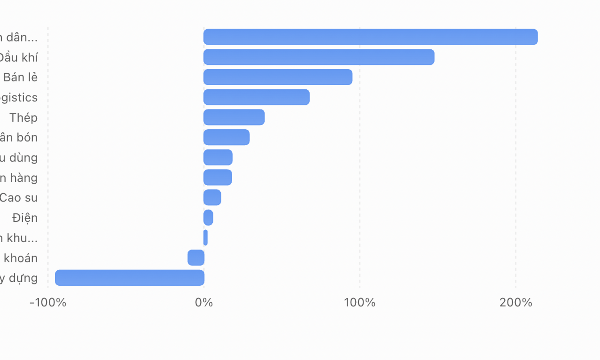
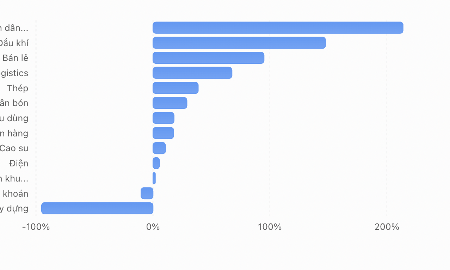
Lợi nhuận quý 3/2026: Dầu khí bùng nổ, Xây dựng giảm mạnh nhất?
VPBankS vừa đưa ra cập nhật triển vọng lợi nhuận quý 3/2026 trong đó dự báo cho thấy bất động sản dân cư/thương mại và bán lẻ là hai nhóm có mức tăng trưởng lợi nhuận quý 3 nổi bật nhất, lần lượt đạt 213,8% và 94,9%.
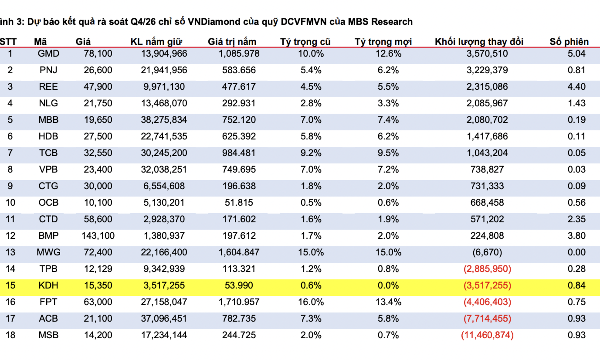
Dự báo PNJ sắp được các quỹ ETF mua vào hơn 3 triệu cổ
PNJ được dự báo tỷ trọng tăng từ 5,4% lên 6,2%, tương ứng các ETF mua thêm khoảng 3,23 triệu cổ phiếu. Đây là mức điều chỉnh tương đối đáng kể khi xét trên tỷ trọng hiện tại của PNJ.
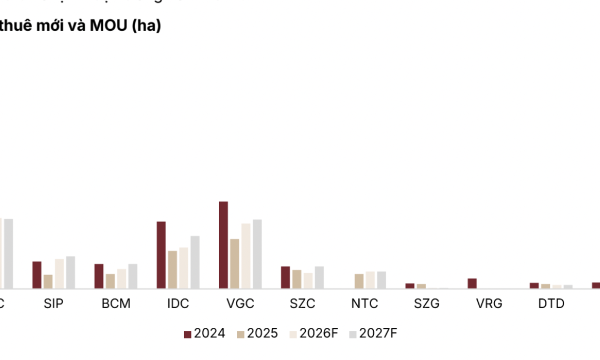
Dự báo lợi nhuận bất động sản khu công nghiệp sẽ tăng mạnh trong năm 2027 nhờ dòng vốn FDI
Nguồn cung khu công nghiệp mới dự kiến tăng tốc trong quý 4/2026 và năm 2027. Lợi nhuận ròng của các chủ đầu tư được kỳ vọng tăng 12,4% so với cùng kỳ.

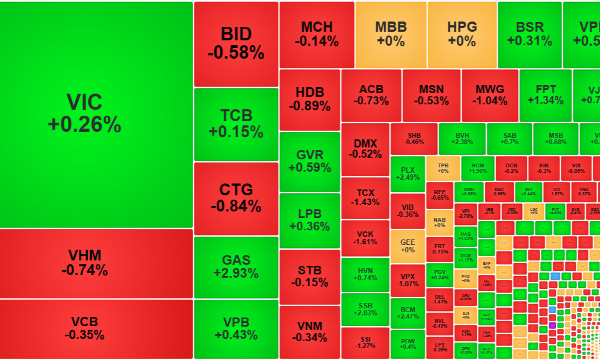



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
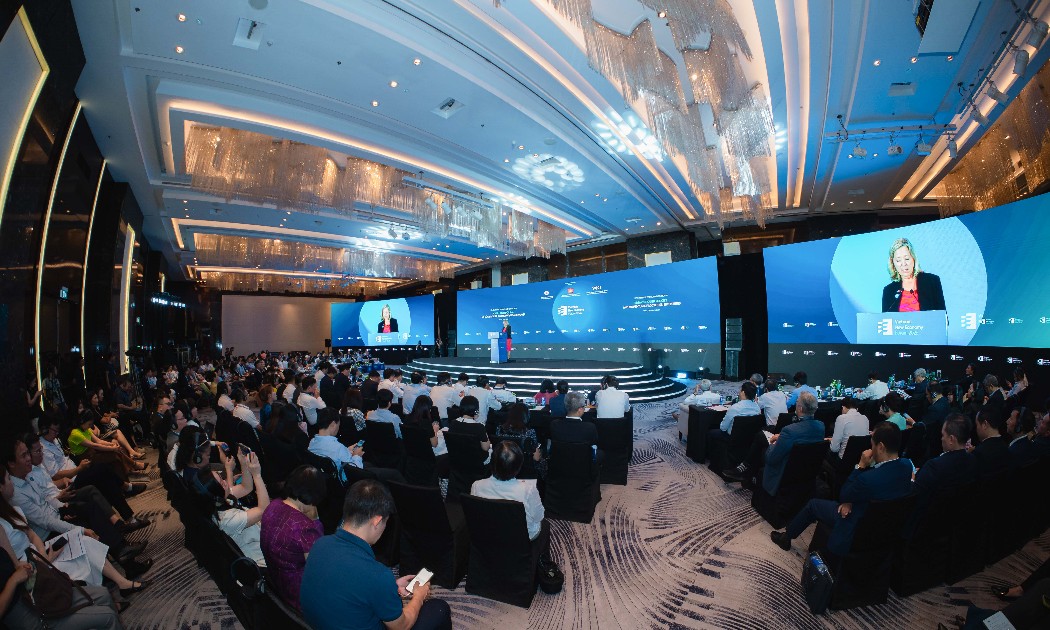
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...