


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Vay hỗ trợ nhà ở: “Ba năm sau vẫn được ưu đãi lãi suất”


Ngân hàng Nhà nước vừa có văn bản giải trình đối với các ý kiến góp ý cho dự thảo thông tư cho vay hỗ trợ nhà ở
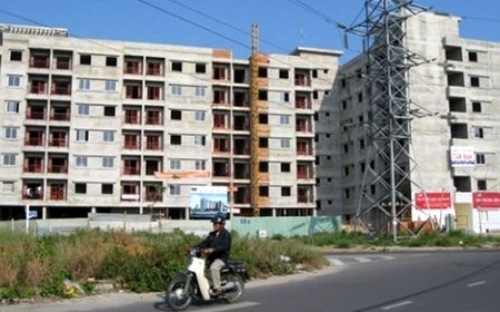
Ngân hàng Nhà nước vừa có văn bản giải trình đối với các ý kiến góp ý cho dự thảo thông tư cho vay hỗ trợ nhà ở.
Trong văn bản công bố ngày 25/3, cơ quan này tiếp tục khẳng định việc cho vay có hỗ trợ lãi suất chỉ áp dụng đối với người thu nhập thấp, cán bộ, viên chức, lực lượng vũ trang vay để thuê, thuê mua nhà ở xã hội. Việc vay để mua nhà ở xã hội, theo cơ quan này là không được quy định trong nghị quyết 02 của Chính phủ, đồng thời Luật Nhà ở 2005 về phát triển nhà ở xã hội cũng chỉ quy định 2 hình thức là thuê và thuê mua.
Do đó “ngoài việc đảm bảo đúng nghị quyết và luật, đến thời điểm này chưa có đủ cơ sở pháp lý để mua bán nhà ở xã hội, nên việc cho vay cũng chưa đủ cơ sở để quy định tại Thông tư”, Ngân hàng Nhà nước khẳng định.
Tuy nhiên, cũng như lần giải trình trước, Ngân hàng Nhà nước cho biết hoàn toàn ủng hộ bổ sung thêm đối tượng vay mua nhà ở xã hội vào chương trình này, trong trường hợp pháp luật cho phép.
Liên quan đến đề xuất về tài sản thế chấp khi vay vốn, trong đó có kiến nghị cá nhân và doanh nghiệp dùng chính căn nhà mua/dự án đang xây để dùng làm tài sản đảm bảo. Tuy nhiên, theo Ngân hàng Nhà nước, hiện nay các quy định về giao dịch bảo đảm đã đầy đủ các hình thức và tài sản bảo đảm. Vì vậy, nếu chỉ quy định bảo đảm bằng chính căn nhà/dự án đang xây là không đầy đủ và có thể hạn chế việc tiếp cận vốn của khách hàng. Người dân và doanh nghiệp có thể sử dụng chính căn nhà mua/dự án đang xây để thế chấp theo quy định của Chính phủ và hướng dẫn của Bộ Xây dựng.
Về việc quy định tỷ lệ cho vay giữa doanh nghiệp xây dự án và cá nhân thuê, thuê mua nhà, Ngân hàng Nhà nước cho rằng, nếu quy định cụ thể tỷ lệ là không khả thi, vì dư nợ cho vay khách hàng tại các ngân hàng thương mại thường xuyên biến động, chưa kể thời hạn cho vay doanh nghiệp chỉ tối đa 5 năm, cá nhân hộ gia đình tối thiểu 10 năm, do đó không thể duy trì tỷ lệ này trong suốt thời gian thực hiện chương trình.
Tuy nhiên, thay vào đó, ngân hàng chỉ cho vay đối với các doanh nghiệp xây dựng nhà ở xã hội, dự án chuyển đổi công năng sang nhà ở xã hội nằm trong danh mục của Bộ Xây dựng. Do đó, Bộ Xây dựng có thể linh hoạt điều tiết số tiền dành cho doanh nghiệp vay theo mức độ cung cầu về nhà ở xã hội trên thị trường.
Với đề xuất tăng lượng vốn thực hiện chương trình lên hơn 30.000 tỷ đồng, Ngân hàng Nhà nước cho rằng, con số 30.000 tỷ đồng đã được Ngân hàng Nhà nước và Chính phủ tính toán rất kỹ, trong đó có tính tới việc ổn định kinh tế vĩ mô, kiểm soát lạm phát. “Ngân hàng Nhà nước hy vọng với gói hỗ trợ lãi suất này sẽ tạo ra niềm tin cho thị trường và cùng với các thành phần kinh tế khác, thị trường bất động sản sẽ sớm hồi phục”.
Riêng chuyện lãi suất, trước một số ý kiến đề nghị phải quy định rõ mức lãi suất sau ngày 15/4/2016, Ngân hàng Nhà nước cho biết, sau thời gian đó, cơ quan này sẽ công bố mức lãi suất mới (có ưu đãi) để phù hợp hơn với tình hình thực tế.
Liên quan đến đề nghị mở rộng đối tượng cho vay so với Nghị quyết 02 của Chính phủ, chẳng hạn như nhà dưới 80 m2 (thay vì 70 m2), thời hạn vay 20 năm (thay vì 10 năm), mua đất nền, mua nhà riêng lẻ…, Ngân hàng Nhà nước cho biết, ghi nhận và sẽ chuyển cho Bộ Xây dựng, cơ quan liên quan xem xét, nghiên cứu để tham mưu cho Chính phủ quyết định.

Nhóm vật liệu xây dựng thông thường vẫn thiếu hụt
Theo thông tin từ Bộ Xây dựng, giai đoạn 2027-2030 có thể thiếu khoảng 8,587 triệu m3 đá xây dựng; 434,999 triệu m3 cát xây dựng; 787,147 triệu m3 cát san lấp; và 1.851,999 triệu m3 đất san lấp....
Sự khác biệt của thị trường bất động sản nghỉ dưỡng tại các địa phương
Trong quý 3/2026, nhìn chung, trên phạm vi cả nước, bất động sản nghỉ dưỡng đã ghi nhận sự cải thiện về nguồn cung và giao dịch, song xét về từng địa phương và từng phân khúc, lại có sự khác biệt đáng kể...
Nắm bắt nhu cầu nhà ở thực tế để giữ nhân lực chất lượng cao
Để làm rõ vấn đề này, Tạp chí Kinh tế Việt Nam/VnEconomy giới thiệu ý kiến của đại diện cơ quan quản lý, chuyên gia và doanh nghiệp về thực trạng, triển vọng nhu cầu nhà ở của người nước ngoài tại Việt Nam; những vướng mắc trong quá trình thực thi chính sách; đồng thời đề xuất giải pháp phát triển nguồn cung phù hợp, minh bạch hóa thông tin và tăng cường kết nối cung - cầu…
Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...
Doanh nghiệp bất động sản ưu tiên duy trì dòng tiền để hoạt động
Trước những thách thức của thị trường, nhiều doanh nghiệp bất động sản phải thay đổi chiến lược kinh doanh, chấp nhận giảm lợi nhuận, thậm chí bán lỗ để thu hồi vốn. Điều quan trọng nhất lúc này không phải là lợi nhuận cao, thậm chí không nhất thiết phải có lãi, mà là duy trì dòng tiền để tiếp tục hoạt động...





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.






 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...