




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VN-Index có thể lùi về vùng 1.140 điểm sau đó hồi phục?


Với mức độ phản ứng nhanh và mạnh của thị trường ngay sau khi có thông tin về thuế quan của Chính quyền Trump, kỳ vọng VN-Index sẽ sớm tìm được điểm cân bằng sau khi rớt về vùng 1140 – 1165 điểm, và phục hồi về ngưỡng 1285 điểm sau đó.
Tính thời điểm đến hết tháng 3, thị trường toàn cầu đã bắt đầu phản ánh mối lo ngại về tăng trưởng chậm lại của nền kinh tế Mỹ và lạm phát dai dẳng trong bối cảnh chính sách thuế quan “không chắc chắn”, các chỉ số chứng khoán của các thị trường lớn chứng kiến đà sụt giảm mạnh trong khi dòng vốn ngoại rút mạnh tại các thị trường châu Á.
Đà tăng của thị trường chứng khoán Việt Nam cũng có phần chững lại khi dòng tiền nội liên tục cân áp lực bán ròng của khối ngoại. Bước sang tháng mới, Chứng khoán Rồng Việt (VDSC) cho rằng đây là thời điểm để sự “không chắc chắn” chuyển hóa thành “rủi ro có thể định lượng” của yếu tố bên ngoài khi Mỹ công bố chính sách thuế quan đối ứng.
Bên cạnh đó, thị trường bắt đầu bước vào mùa công bố kết quả kinh doanh cho quý đầu tiên của năm. Đây cũng sẽ là yếu tố định hình biến động của thị trường trong tháng tới.
Việc Mỹ đánh thuế cao hơn kỳ vọng (46%) là một thông tin bất ngờ. Thị trường có thể tiếp tục chiết khấu thông tin như những gì diễn ra trong giai đoạn 2018-2019 để phản ánh kỳ vọng tác động tiêu cực của chính sách thuế quan lên triển vọng tăng trưởng kinh tế.
Đồng thời, VDSC giữ quan điểm thuế quan vẫn sẽ là công cụ đàm phán của chính quyền Mỹ với các đối tác giúp giảm thâm hụt thương mại. Sự kiện thuế quan lần này sẽ có khả năng kích hoạt căng thẳng thương mại leo thang hoặc ngồi vào bàn đám phán để tìm tiếng nói chung.
Do đó, thị trường sẽ tiếp tục biến động ít nhất cho đến khi dấu hiệu về tiếng nói chung được tìm thấy. Về mặt thông tin, “đáy của sự tiêu cực”từ chính sách đã hiện hữu, những tín hiệu tốt từ các vòng đàm phán giữa Việt Nam và Mỹ sẽ là chất xúc tác cho thị trường phục hồi khi mà Việt Nam không có tham vọng leo thang căng thẳng thương mại so với Trung Quốc, EU, Nhật Bản, và Canada.
Kết quả kinh doanh quý 1/2025 kỳ vọng sẽ duy trì được mức tăng trưởng tích cực. Trong đó, nhóm ngành lớn như Ngân Hàng và Bất động sản sẽ là nhân tố dẫn dắt mức tăng trưởng lợi nhuận của thị trường. Tuy nhiên, triển vọng kết quả kinh doanh quý 2/2025 nhiều khả năng sẽ bị ảnh hưởng bởi chính sách thuế quan mới, nếu như các giải pháp đám phán không đạt được kết quả kịp thời.
Với mức độ phản ứng nhanh và mạnh của thị trường ngay sau khi có thông tin về thuế quan của Chính quyền Trump, kỳ vọng VN-Index sẽ sớm tìm được điểm cân bằng sau khi rớt về vùng 1140 – 1165 điểm, và phục hồi về ngưỡng 1285 điểm sau đó.
Cơ sở cho kỳ vọng này đến từ định giá thấp so với giai đoạn 2018-2019; phản ứng của thị trường tài sản trú ẩn (vàng, DXY) không tăng mạnh sau sự kiện rủi ro trên.
Trong khi đó, cũng không loại trừ kịch bản một thỏa thuận thương mại giữa Việt Nam và Mỹ sẽ đạt được trước ngày 9/4, qua đó kỳ vọng tích cực sẽ quay trở lại giúp chỉ số phục hồi.
Chính sách thuế quan mới của Chính quyền Trump sẽ có tác động đáng kể đến viễn cảnh tăng trưởng kinh tế của Việt Nam trong dài hạn. Do vậy, cho đến khi có các thông tin mới về kết quả đàm phán giữa Việt Nam và Mỹ, việc ưu tiên quản trị danh mục nên được đặt lên hàng đầu. Nhà đầu tư có thể tận dụng các đợt phục hồi của thị trường để giảm tỷ lệ sử dụng đòn bẩy và cơ cấu danh mục đầu tư.
Đối với nhà đầu tư đang nắm giữ tỷ lệ tiền mặt cao, nhịp điều chỉnh hiện tại của thị trường là cơ hội để tích lũy cổ phiếu của các doanh nghiệp đầu ngành mà hoạt động kinh doanh không phụ thuộc quá nhiều vào xuất nhập khẩu.
Nhóm cổ phiếu có thể quan sát bao gồm CTG, VCB, BID, MBB, REE, POW, HPG, GEG, NT2, HAH, KDH. Ngoài ra, nhà đầu tư có khẩu vị rủi ro cao có thể tăng tỷ trọng ngắn hạn vào nhóm cổ phiếu Beta cao khi thị trường phục hồi ban đầu, nhằm cải thiện hiệu suất đầu tư trước khi quay lại tỷ trọng chiến lược.
Trong ngắn hạn, những thông tin tích cực về thuế quan sẽ không sớm tới. Thị trường vẫn có thể tiếp tục điều điều chỉnh về điểm cân bằng mới. Việc dùng sức mua để bắt đáy sẽ chưa phù hợp cho đến khi tín hiệu về thỏa thuận thương mại được tìm thấy.
Đối với danh mục dài hạn, nhà đầu tư sẽ có cơ hội tái cơ cấu danh mục đầu tư ở mức giá tốt sau khi thị trường tìm được điểm cân bằng. Các doanh nghiệp mang tính chất phòng thủ hoặc có doanh thu ảnh hưởng nhẹ bởi yếu tố thuế quan, vì biến động tiêu cực của thị trường mà tạo ra định giá thấp, là những doanh nghiệp mà nhà đầu tư có thể chú ý để tăng tỷ trọng trong giai đoạn tới.
Đọc bài theo từ khoá

VN-Index hồi phục nhẹ nhưng lực cầu bắt đáy còn yếu
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 19-23/10/2026.
Tự doanh bất ngờ mua ròng hơn 500 tỷ, cổ phiếu nào được gom nhiều nhất?
Khối tự doanh phiên cuối tuần mua ròng 534,1 tỷ đồng. Tính riêng giao dịch khớp lệnh, nhóm này mua ròng 398,3 tỷ đồng.
Giá vàng hoàn tất một tuần giảm, SPDR Gold Trust mua ròng mạnh
Giá vàng thế giới giảm nhẹ trong phiên giao dịch ngày thứ Sáu (16/10), hoàn tất một tuần đi xuống, dù tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng giảm...
Chứng khoán Mỹ giảm mạnh vì cổ phiếu AI tiếp tục bị xả, giá dầu leo thang lên 110 USD/thùng
Thị trường chứng khoán Mỹ giảm điểm trong phiên giao dịch ngày thứ Sáu (16/10) và hoàn tất một tuần giảm, khi nhà đầu tư bán mạnh cổ phiếu công nghệ - nhất là các cổ phiếu có liên hệ mật thiết với làn sóng đầu tư trí tuệ nhân tạo (AI)...
Bản đồ nợ châu Âu đã thay đổi mạnh mẽ so với thời khủng hoảng nợ công
Hồi năm 2012, bản đồ nợ của châu Âu vẫn còn rất đơn giản: ở phía Bắc là nhóm các quốc gia cốt lõi với chi phí vay thấp, trong đó Đức đóng vai trò trung tâm, còn ở phía Nam là nhóm các quốc gia ngoại vi với nợ nần chồng chất...

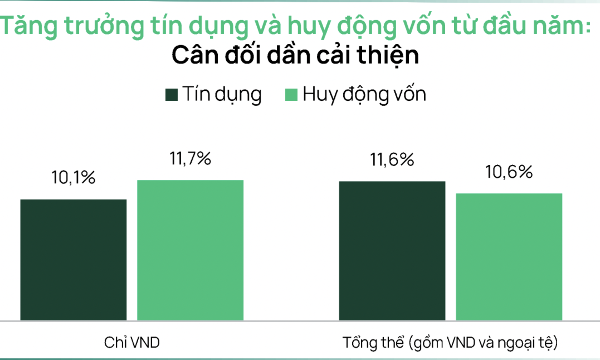


Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







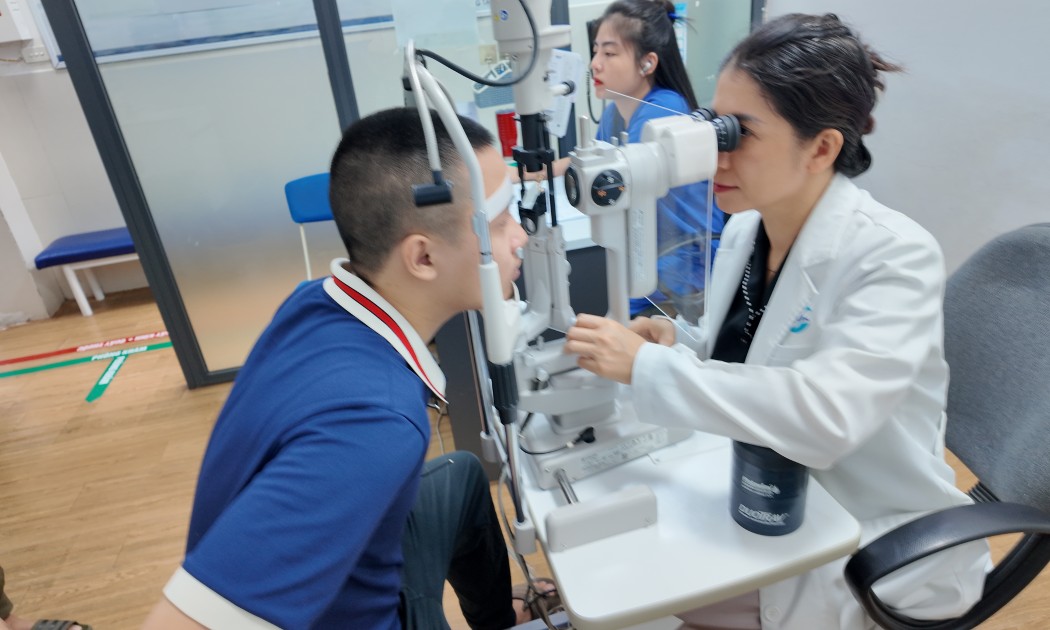
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

