




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


[Bài 3] Giao dịch quyền chọn theo xu hướng với mức rủi ro được xác định trước


Các chiến lược phòng hộ như mua put, covered call hay collar chủ yếu được sử dụng khi nhà đầu tư đã nắm giữ cổ phiếu và muốn quản lý rủi ro hoặc tăng thêm thu nhập. Tuy nhiên, quyền chọn còn cho phép nhà đầu tư tìm kiếm lợi nhuận từ dự báo xu hướng thị trường mà không cần sở hữu sẵn tài sản cơ sở, đồng thời xác định trước mức thua lỗ tối đa.
Giả sử nhà đầu tư dự báo chỉ số VN30 sẽ tăng vừa phải trong tháng tới. Cách đơn giản là mua quyền chọn mua (call), nhưng phí quyền chọn có thể khá cao. Hơn nữa, nếu chỉ kỳ vọng VN30 tăng đến một mức nhất định, nhà đầu tư không nhất thiết phải trả phí để có cơ hội hưởng lợi từ những mức tăng cao hơn nhiều so với dự báo. Thay vào đó, nhà đầu tư có thể mua một call có giá thực hiện thấp và đồng thời bán một call có giá thực hiện cao hơn, cùng kỳ hạn. Phí thu được từ việc bán call giúp giảm chi phí mua call ban đầu. Đây là chiến lược bull call spread, hay chênh lệch quyền chọn mua giá lên.
Ngược lại, nếu dự báo VN30 sẽ giảm vừa phải, nhà đầu tư có thể mua một put có giá thực hiện cao và bán một put có giá thực hiện thấp hơn, cùng kỳ hạn. Chiến lược này gọi là bear put spread, hay chênh lệch quyền chọn bán giá xuống. Cả hai chiến lược đều có chung nguyên tắc: giảm chi phí đầu tư bằng cách từ bỏ một phần lợi nhuận tiềm năng nếu thị trường biến động mạnh hơn dự kiến.
LÃI TỐI ĐA, LỖ TỐI ĐA VÀ ĐIỂM HÒA VỐN
Ưu điểm của hai chiến lược này là nhà đầu tư có thể xác định ngay từ khi mở vị thế mức lãi tối đa, lỗ tối đa và điểm hòa vốn tại ngày đáo hạn. Lỗ tối đa bằng phí quyền chọn ròng đã trả; lãi tối đa bằng chênh lệch giữa hai giá thực hiện trừ đi phí ròng. Đối với bull call spread, điểm hòa vốn bằng giá thực hiện của call đã mua cộng phí ròng; đối với bear put spread, điểm hòa vốn bằng giá thực hiện của put đã mua trừ phí ròng.
Giả sử VN30 đang ở mức 2.000 điểm, nhà đầu tư lựa chọn quyền chọn kỳ hạn một tháng với mức phí giả định như sau:
| Chỉ tiêu | Bull call spread (kỳ vọng tăng) | Bear put spread (kỳ vọng giảm) |
|---|---|---|
| Cấu trúc giao dịch | Mua call 2.000 (phí 80 điểm), bán call 2.150 (thu 30 điểm) | Mua put 2.000 (phí 70 điểm), bán put 1.850 (thu 25 điểm) |
| Phí ròng | 50 điểm | 45 điểm |
| Lỗ tối đa | 50 điểm | 45 điểm |
| Lãi tối đa | 100 điểm, khi VN30 ≥ 2.150 | 105 điểm, khi VN30 ≤ 1.850 |
| Điểm hòa vốn | 2.050 điểm (+2,5%) | 1.955 điểm (−2,25%) |
| Giá trị lỗ tối đa | 5 triệu đồng | 4,5 triệu đồng |
| Giá trị lãi tối đa | 10 triệu đồng | 10,5 triệu đồng |
Với bull call spread, nhà đầu tư chỉ trả phí ròng 50 điểm, thấp hơn 37,5% so với mức phí 80 điểm nếu chỉ mua call 2.000. Điểm hòa vốn cũng giảm từ 2.080 xuống 2.050 điểm, giúp chiến lược có lãi khi thị trường tăng ít hơn so với yêu cầu của việc mua call đơn lẻ. Tuy nhiên, lợi nhuận tối đa bị giới hạn ở 100 điểm khi VN30 đạt 2.150 điểm. Nếu chỉ số tiếp tục tăng lên 2.300 điểm, nhà đầu tư chỉ mua call sẽ lãi 220 điểm, trong khi bull call spread vẫn chỉ lãi 100 điểm.
Bear put spread có cơ chế tương tự nhưng theo chiều ngược lại. Việc bán put có giá thực hiện thấp hơn giúp giảm chi phí ban đầu và đưa điểm hòa vốn đến gần mức chỉ số hiện tại hơn. Đổi lại, khi VN30 giảm xuống dưới 1.850 điểm, lợi nhuận của chiến lược không tăng thêm, trong khi người chỉ mua put vẫn tiếp tục hưởng lợi từ đà giảm.
Như vậy, hai chiến lược chênh lệch quyền chọn phù hợp khi nhà đầu tư có nhận định rõ về hướng biến động và mức giá mục tiêu. So với mua quyền chọn đơn lẻ, chúng có chi phí thấp hơn, mức lỗ tối đa nhỏ hơn và điểm hòa vốn thuận lợi hơn, nhưng lợi nhuận bị giới hạn nếu thị trường biến động vượt xa dự báo. Nhà đầu tư vì thế cần cân nhắc giữa xác suất đạt mức lợi nhuận mong muốn và cơ hội sinh lời có thể bỏ lỡ khi lựa chọn chiến lược.
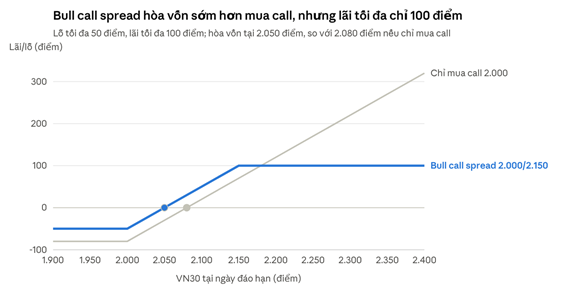
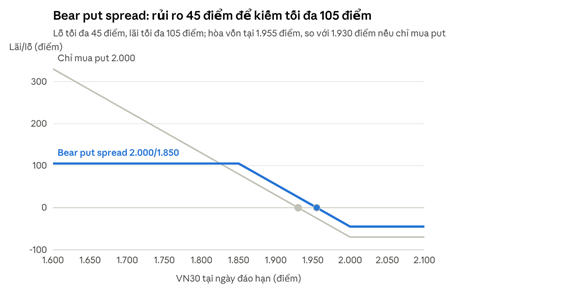
Bull call spread và bear put spread có cấu trúc lợi nhuận đối xứng theo hướng biến động giá, theo đó một chiến lược hưởng lợi khi thị trường tăng, chiến lược còn lại hưởng lợi khi thị trường giảm. Trong cả hai trường hợp, spread giúp giảm chi phí và cải thiện điểm hòa vốn so với mua quyền chọn đơn lẻ, nhưng giới hạn lợi nhuận khi thị trường biến động mạnh.
XÁC ĐỊNH MỤC TIÊU VÀ QUY MÔ GIAO DỊCH
Với chiến lược chênh lệch quyền chọn (spread), khoảng cách giữa hai giá thực hiện càng rộng thì lợi nhuận tối đa càng lớn, nhưng chi phí ròng thường cũng cao hơn; khoảng cách hẹp giúp giảm chi phí nhưng giới hạn lợi nhuận. Vì vậy, nhà đầu tư nên chọn giá thực hiện của quyền chọn bán ra phù hợp với mức biến động thị trường dự kiến trong kỳ hạn, thay vì dựa vào kịch bản lạc quan nhất.
Các chiến lược này phù hợp với kỳ vọng thị trường tăng hoặc giảm vừa phải. Do mức lỗ tối đa được xác định trước, nhà đầu tư có thể tính quy mô giao dịch dựa trên khả năng chấp nhận rủi ro. Chẳng hạn, với danh mục 1 tỷ đồng và giới hạn rủi ro 2% (20 triệu đồng) cho một nhận định, nhà đầu tư chỉ nên mở tối đa 4 hợp đồng bull call spread nếu mỗi hợp đồng có mức lỗ tối đa 5 triệu đồng. Việc tính toán cần dựa trên khả năng mất toàn bộ phí ròng đã trả, đồng thời tính đến chi phí giao dịch.
Cần phân biệt nhóm chênh lệch quyền chọn trả phí với nhóm thu phí ròng, như bull put spread (chênh lệch quyền chọn bán kỳ vọng tăng) và bear call spread (chênh lệch quyền chọn mua kỳ vọng giảm).
Với nhóm thu phí, nhà đầu tư bán một quyền chọn có phí cao hơn và mua một quyền chọn cùng loại, cùng kỳ hạn nhưng có phí thấp hơn để giới hạn rủi ro. Lợi nhuận tối đa chính là khoản phí ròng nhận được, còn lỗ tối đa bằng khoảng cách giữa hai giá thực hiện trừ đi khoản phí đó. Điểm hấp dẫn của các chiến lược này là nhà đầu tư vẫn có thể có lãi ngay cả khi thị trường biến động nhẹ theo hướng ngược với dự báo. Bull put spread có thể sinh lời khi thị trường tăng, đi ngang hoặc giảm không quá sâu; bear call spread có thể sinh lời khi thị trường giảm, đi ngang hoặc tăng không quá mạnh.
Tuy nhiên, lợi nhuận bị giới hạn ở mức phí thu được, trong khi khoản lỗ tối đa có thể lớn hơn đáng kể. Vì vậy, nhà đầu tư cần đánh giá khả năng thị trường vượt ngưỡng bất lợi và quy mô tổn thất có thể xảy ra, thay vì chỉ chú trọng khoản phí nhận được ban đầu.
ĐÚNG HƯỚNG VẪN CÓ THỂ THUA LỖ
Với cổ phiếu, đoán đúng hướng gần như đồng nghĩa với có lãi nhưng với quyền chọn thì không. Người mua quyền chọn phải đúng cùng lúc ở ba điểm đó là hướng đi, biên độ và thời gian, ngoài ra còn phải mua được ở mức giá hợp lý. Hãy xem bốn tình huống mà NĐT có thể gặp cho dù nhận định đúng.
Tình huống thứ nhất: thị trường đi đúng hướng nhưng chưa đủ xa. Bull call spread ở phần trước có điểm hòa vốn 2.050. Nếu VN30 tăng từ 2.000 lên 2.040 vào ngày đáo hạn, NĐT đoán đúng là thị trường tăng nhưng vẫn lỗ 10 điểm. Khoản phí bỏ ra phải được bù lại trước khi có lãi nên thị trường không chỉ cần đi đúng hướng mà còn phải đi đủ xa.
Tình huống thứ hai: thị trường đi đúng hướng nhưng quá chậm. Phí quyền chọn gồm giá trị nội tại (phần lãi nếu thực hiện ngay) và giá trị thời gian, tức khoản người mua trả cho khả năng giá còn biến động thuận lợi; giá trị thời gian sẽ giảm dần khi đáo hạn đến gần. Nếu VN30 đi ngang suốt ba tuần rồi chỉ bứt lên sau ngày đáo hạn, nhà đầu tư dự báo đúng về xu hướng nhưng đã mất toàn bộ phí. Quyền chọn là loại tài sản có "hạn sử dụng", nên một nhận định không kèm khung thời gian thì chưa đủ để giao dịch quyền chọn.
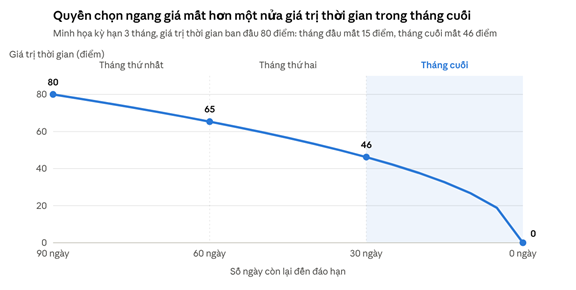
Đồ thị trên giải thích vì sao "đúng nhưng muộn" sẽ tốn kém đến vậy. Nếu chỉ số đứng yên, quyền chọn chỉ mất một phần nhỏ giá trị trong tháng đầu, nhưng đến tháng cuối, phần giá trị thời gian còn lại mất rất nhanh và về 0 vào ngày đáo hạn.
Tình huống thứ ba: mua quyền chọn khi phí đang quá cao. Giá quyền chọn phản ánh mức biến động mà thị trường kỳ vọng. Ngay sau một phiên giảm sâu hoặc trước một sự kiện lớn, biến động kỳ vọng thường tăng vọt, đẩy giá cả put lẫn call lên cao. Khi sự kiện qua đi và tâm lý lắng xuống, biến động kỳ vọng giảm, kéo giá quyền chọn đi xuống ngay cả khi chỉ số nhích theo đúng hướng. Người vội mua put ngay sau một đợt giảm mạnh có thể gặp tình huống đó là thị trường giảm thêm một chút, nhưng put không tăng giá như mong đợi.
Tình huống thứ tư là chênh lệch giá mua – bán lớn và thanh khoản thấp. Khi giao dịch quyền chọn, nhà đầu tư thường phải mua theo giá chào bán và bán theo giá chào mua. Khoảng chênh lệch này tạo ra chi phí khớp lệnh, có thể làm giảm đáng kể lợi nhuận. Chẳng hạn, nếu mỗi quyền chọn có chênh lệch mua – bán 6 điểm, việc mở rồi đóng một spread gồm hai quyền chọn có thể tốn khoảng 12 điểm so với giao dịch tại giá giữa, tương đương 24% mức phí ròng giả định 50 điểm, chưa kể phí giao dịch và thuế. Rủi ro này đặc biệt đáng lưu ý trong giai đoạn đầu phát triển thị trường, khi thanh khoản thường tập trung ở một số kỳ hạn và giá thực hiện. Vì vậy, nhà đầu tư nên ưu tiên hợp đồng có thanh khoản tốt, sử dụng lệnh giới hạn và tính cả chi phí khớp lệnh vào điểm hòa vốn.
Ngoài ra, nhà đầu tư cần chú ý thời điểm hiện thực hóa lợi nhuận. Với quyền chọn chỉ số kiểu châu Âu, quyền chỉ được thực hiện tại ngày đáo hạn, nhưng vị thế có thể được đóng trước hạn thông qua giao dịch ngược chiều. Nếu VN30 đạt mức giá mục tiêu giữa kỳ rồi quay đầu, khoản lãi tạm tính có thể giảm hoặc mất hoàn toàn nếu nhà đầu tư tiếp tục nắm giữ đến đáo hạn. Do đó, bên cạnh việc xác định điểm hòa vốn và mức lãi kỳ vọng, nhà đầu tư cần có kế hoạch đóng vị thế phù hợp với diễn biến thị trường.
KHUNG LỰA CHỌN CHIẾN LƯỢC QUYỀN CHỌN
Để lựa chọn chiến lược quyền chọn phù hợp, nhà đầu tư cần trả lời năm câu hỏi theo trình tự, tránh tình trạng dự báo đúng xu hướng nhưng lựa chọn sai công cụ.
Thứ nhất, mục tiêu giao dịch là gì? Nhà đầu tư muốn bảo vệ danh mục hiện có hay tìm kiếm lợi nhuận từ dự báo thị trường? Với mục tiêu phòng hộ, hiệu quả cần được đánh giá bằng khả năng hạn chế tổn thất của toàn bộ danh mục, thay vì lợi nhuận riêng từ quyền chọn.
Thứ hai, kịch bản thị trường như thế nào? Nếu lo ngại giá giảm mạnh nhưng vẫn muốn hưởng lợi khi thị trường tăng, nhà đầu tư có thể mua put bảo vệ. Nếu chấp nhận giới hạn lợi nhuận để giảm chi phí phòng hộ, có thể sử dụng collar. Khi kỳ vọng thị trường đi ngang, có thể cân nhắc covered call nếu nắm giữ tài sản cơ sở phù hợp và chấp nhận rủi ro giảm giá. Nếu dự báo thị trường tăng hoặc giảm vừa phải, bull call spread hoặc bear put spread là những lựa chọn đáng xem xét.
Thứ ba, mức lỗ có thể chấp nhận là bao nhiêu? Nhà đầu tư cần xác định giới hạn tổn thất bằng số tiền cụ thể. Đây là cơ sở lựa chọn giá thực hiện, mức bảo vệ và giới hạn lợi nhuận phù hợp.
Thứ tư, kỳ hạn bao lâu? Thời hạn quyền chọn cần tương ứng với thời điểm dự kiến xảy ra rủi ro hoặc biến động thị trường. Kỳ hạn quá ngắn có thể khiến dự báo đúng nhưng quyền chọn đã hết hiệu lực; kỳ hạn dài hơn thường đòi hỏi phí cao hơn.
Thứ năm, quy mô giao dịch thế nào? Với mục tiêu phòng hộ, số hợp đồng cần căn cứ vào giá trị danh mục và mức độ biến động tương quan với tài sản cơ sở. Với giao dịch tìm kiếm lợi nhuận, quy mô vị thế phải được xác định từ mức lỗ tối đa có thể chấp nhận, bao gồm khả năng mất toàn bộ phí ròng đã trả.
Nguyên tắc cốt lõi là lựa chọn chiến lược theo mục tiêu, kịch bản thị trường và khả năng chịu rủi ro, thay vì chỉ dựa vào dự báo giá tăng hay giảm.
Bảng sau tóm tắt các chiến lược
| Tình huống | Chiến lược | Lỗ tối đa | Lãi tối đa | Đánh đổi chính |
|---|---|---|---|---|
| Giữ cổ phiếu, sợ giảm sâu, muốn hưởng trọn đà tăng | Protective put | Có giới hạn (khoảng cách tới giá thực hiện + phí) | Không giới hạn (trừ phí) | Trả phí, mất đi nếu thị trường không giảm |
| Giữ cổ phiếu, kỳ vọng đi ngang hoặc tăng nhẹ | Covered call | Gần như toàn bộ rủi ro cổ phiếu (bớt phần phí) | Giới hạn tại giá thực hiện call | Nhường phần tăng vượt trần; với call chỉ số còn rủi ro cơ sở |
| Cần bảo vệ nhưng muốn giảm chi phí | Collar | Giới hạn tại giá put | Giới hạn tại giá call | Chi phí thấp đổi bằng trần lợi nhuận |
| Nhận định tăng vừa phải | Bull call spread | Phí ròng | Khoảng cách giá thực hiện − phí ròng | Lãi bị chặn; cần đúng cả biên độ và thời gian |
| Nhận định giảm vừa phải | Bear put spread | Phí ròng | Khoảng cách giá thực hiện − phí ròng | Như trên |
Quyền chọn không loại bỏ rủi ro mà giúp nhà đầu tư chủ động lựa chọn cách quản lý rủi ro. Put bảo vệ hạn chế tổn thất bằng việc trả phí; covered call tạo thu nhập từ phí quyền chọn nhưng đánh đổi cơ hội tăng giá và không bảo vệ đáng kể khi giá giảm; collar giảm chi phí phòng hộ bằng cách giới hạn lợi nhuận; còn spread giới hạn cả mức lãi và lỗ.
Khi quyền chọn chỉ số tại Việt Nam được triển khai, điều quan trọng không phải là chiến lược nào sinh lời cao nhất, mà là mục tiêu đầu tư và mức tổn thất có thể chấp nhận. Mỗi chiến lược đều có lợi ích và sự đánh đổi riêng và lựa chọn phù hợp mới là yếu tố quyết định hiệu quả quản lý rủi ro.
(*) Đặng Tài An Trang, Phó Tổng giám đốc Sở Giao dịch Chứng khoán Việt Nam
Đọc tiếp bài 4: Hiểu hợp đồng quyền chọn trên chỉ số chứng khoán
Đọc bài theo từ khoá


Blog chứng khoán: Cầu bắt đáy tốt hơn, áp lực cắt lỗ vẫn còn
VNI thoát khỏi một phiên giảm mạnh thứ 3 liên tiếp trong phiên cuối tuần nhờ sự phục hồi khá tốt của cổ phiếu blue-chips. Chỉ số rút về sát tham chiếu (chỉ còn giảm 0,83 điểm) nhưng đa số cổ phiếu phục hồi kém hơn nhiều.
Cầu bắt đáy cải thiện, cổ phiếu phục hồi giá tích cực
Thị trường bất ngờ khởi sắc trong phiên chiều khi thanh khoản sàn HoSE tăng 22% so với buổi sáng và độ rộng tốt hơn. Nhiều cổ phiếu blue-chips phục hồi, thậm chí đảo chiều thành công giúp VN-Index leo lên sát tham chiếu.
Đà giảm chưa dừng, VN-Index về sát đáy 7 tháng, khối ngoại bán ròng đột biến
Sức ép bán hạ giá có dấu hiệu tăng trong phiên sáng nay khi nhà đầu tư phải chấp nhận cắt lỗ nhiều hơn khi giá càng ngày càng xấu. Sắc đỏ phủ ngập bảng điện với số mã giảm giá nhiều gấp 4,8 lần số tăng và hơn một nửa cổ phiếu sàn HoSE giảm quá 1% giá trị.
Chứng khoán Mỹ bán tháo dù cổ phiếu Anthropic tăng 17% trong phiên chào sàn, giá dầu đi lên
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Năm (19/11), đóng cửa ở mức thấp nhất trong phiên, dù cổ phiếu của công ty trí tuệ nhân tạo (AI) tăng mạnh trong phiên giao dịch đầu tiên trên sàn Nasdaq...
Giá vàng giảm thêm 100 USD/oz, SPDR Gold Trust xả mạnh
Giá vàng thế giới tiếp tục lao dốc mạnh trong phiên giao dịch ngày thứ năm (19/11), khiến mốc 3.600 USD/oz cũng đang trở nên mong manh, dưới áp lực từ mối lo lãi suất cao hơn lâu hơn và xu hướng tăng của đồng USD...





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.




 Nhiều giải pháp tạo đơn hàng cho doanh nghiệp nhỏ và vừa
Theo Thủ tướng Chính phủ, sẽ áp dụng những cơ chế khuyến khích mạnh để các doanh nghiệp nước ngoài cam kết chuyển giao công nghệ; tăng cường sử dụng nhà cung ứng là các doanh nghiệp Việt Nam; tăng cường đào tạo nguồn nhân lực chất lượng cao cho các doanh nghiệp tham gia chuỗi cung ứng của Việt Nam.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...