Hơn nữa, doanh nghiệp do Nhà nước nắm giữ 50% vốn điều lệ trở lên không thể triển khai việc thoái vốn tại các doanh nghiệp đang bị lỗ, lỗ lũy kế, ảnh hưởng đến vốn đầu tư của doanh nghiệp.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


Hiện Bộ Tài chính đang xây dựng dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 91/2015/NĐ-CP ngày 13/10/2015 về đầu tư vốn nhà nước vào doanh nghiệp và quản lý, sử dụng vốn, tài sản tại doanh nghiệp đã được sửa đổi, bổ sung tại Nghị định số 32/2018/NĐ-CP ngày 08/3/2018 của Chính phủ và Nghị định số 140/2020/NĐ-CP ngày 30/11/2020 của Chính phủ và lấy ý kiến của các đối tượng chịu tác động.
So với quy định hiện hành, dự thảo sửa đổi, bổ sung quy định về phân phối lợi nhuận sau thuế; thoái vốn tại doanh nghiệp không đảm bảo hoạt động kinh doanh… Dự kiến văn bản sẽ ảnh hưởng đến các doanh nghiệp nhà nước.
Theo dự thảo tờ trình Chính phủ về dự thảo nghị định, Bộ Tài chính cho rằng doanh nghiệp do Nhà nước nắm giữ 50% vốn điều lệ trở lên không thể triển khai việc thoái vốn tại các doanh nghiệp đang bị lỗ, lỗ lũy kế, ảnh hưởng đến vốn đầu tư của doanh nghiệp.
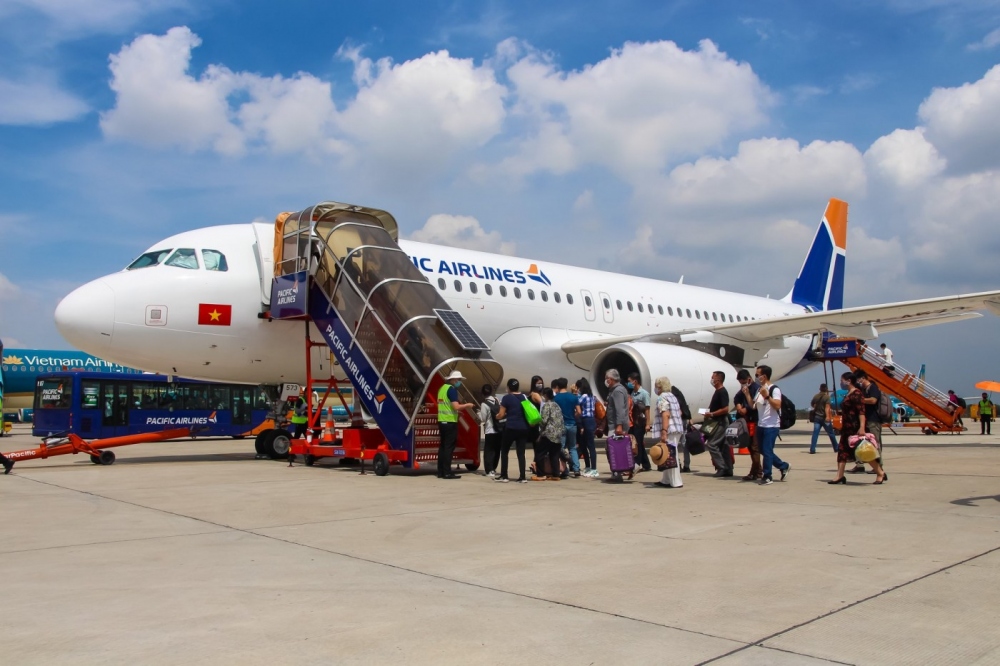
Bộ Tài chính lấy dẫn chứng vướng mắc cơ chế từ trường hợp của Tổng công ty Hàng không Việt Nam - CTCP (Vietnam Airlines). Một trong những nội dung trong Đề án tổng thể các giải pháp tháo gỡ khó khăn cho Vietnam Airlines vượt qua khủng hoảng do ảnh hưởng của dịch Covid-19 đó là có giải pháp thoái vốn tại Công ty cổ phần Hàng không Pacific Airlines (PA).
Hơn nữa, doanh nghiệp do Nhà nước nắm giữ 50% vốn điều lệ trở lên không thể triển khai việc thoái vốn tại các doanh nghiệp đang bị lỗ, lỗ lũy kế, ảnh hưởng đến vốn đầu tư của doanh nghiệp.
Theo dự thảo tờ trình, Bộ Tài chính cho biết, qua các tờ trình và ý kiến chỉ đạo, Ủy ban Quản lý vốn đã chỉ đạo người đại diện phần vốn nhà nước tại Vietnam Airlines sửa đổi, bổ sung điều lệ công ty để triển khai quy trình thoái vốn đầu tư tại các doanh nghiệp khác theo quy định với 3 phương thức gồm: đấu giá công khai; đấu giá công khai không thành công thì chào bán cạnh tranh; chào bán cạnh tranh không thành công thì thực hiện theo phương thức thỏa thuận.
Tuy nhiên, việc thực hiện phương thức đấu giá công khai không triển khai được do vướng các quy định liên quan tại điểm b khoản 1 Điều 15 Luật Chứng khoán năm 2019: “…1. Điều kiện chào bán cổ phiếu lần đầu ra công chúng của công ty cổ phần bao gồm: b) Hoạt động kinh doanh của 02 năm liên tục liền trước năm đăng ký chào bán phải có lãi, đồng thời không có lỗ lũy kế tính đến năm đăng ký chào bán”.
Bởi từ đầu những năm 2000, kết quả kinh doanh của Pacific Airlines liên tục thua lỗ. Năm 2022, Pacific Airlines tiếp tục ghi nhận lợi nhuận trước thuế lỗ 2.096 tỷ đồng.
Sau nhiều lần tái cơ cấu không thành công, Tập đoàn Hàng không quốc gia Úc Qantas Group chọn cách rút lui và tặng không 30% cổ phần tại Pacific Airlines cho Vietnam Airlines. Đến nay, Vietnam Airlines đang nắm 98% cổ phần của Pacific Airlines.
Từ những vướng mắc nêu trên, Bộ Tài chính cho rằng cần phải sửa đổi Nghị định 91 để tháo gỡ vướng mắc, xây dựng cơ sở pháp lý để doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ triển khai thoái vốn tại các doanh nghiệp khác bị lỗ hoặc có lỗ lũy kế.
Theo đó, dự thảo bổ sung quy định, trường hợp thoái vốn tại công ty cổ phần có vốn góp của doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ mà công ty cổ phần đó không đảm bảo hoạt động kinh doanh của 2 năm liên tục liền kề trước năm tổ chức thoái vốn phải có lãi, đồng thời không có lỗ lũy kế tính đến năm tổ chức thoái vốn, cơ quan đại diện chủ sở hữu chỉ đạo người đại diện phần vốn nhà nước được lựa chọn việc chuyển nhượng cổ phần tại công ty cổ phần đó theo quy định tại khoản 2 Điều 127 Luật Doanh nghiệp năm 2020.
Trình tự, thủ tục, thẩm quyền thoái vốn thực hiện theo quy định pháp luật về quản lý, sử dụng vốn nhà nước đầu tư vào sản xuất, kinh doanh tại doanh nghiệp.
Cũng tại tờ trình này, Bộ Tài chính cho biết, Ủy ban Quản lý vốn nhà nước tại doanh nghiệp và Tổng công ty Cảng Hàng không - CTCP (ACV) đã có các công văn về việc thực hiện phân phối lợi nhuận sau thuế theo quy định.
Trong đó, Ủy ban Quản lý vốn đã kiến nghị cho phép ACV được chia cổ tức bằng cổ phần để giúp ACV tăng thêm nguồn vốn tự có, thực hiện các dự án quan trọng quốc gia, dự án lớn như: dự án Cảng hàng không quốc tế Long Thành, nhà ga hành khách T3 Cảng hàng không quốc tế Tân Sơn Nhất, mở rộng nhà ga T2 Cảng hàng không quốc tế Nội Bài…
Bởi nếu thực hiện theo quy định cũ, ACV sẽ không đáp ứng nhu cầu vốn còn thiếu hiện có để đảm bảo hoàn thành đúng tiến độ đầu tư, xây dựng, đặc biệt là dự án Cảng hàng không quốc tế Long Thành giai đoạn 1 phải hoàn thành đưa vào khai thác năm 2025.
Trong trường hợp này, ACV sẽ phải triển khai vay các tổ chức tín dụng, dẫn tới việc tăng rủi ro trong hoạt động đầu tư, giảm hiệu quả dự án và giảm hiệu quả hoạt động của ACV.
Quy định hiện hành nêu rõ: "Đối với doanh nghiệp có cổ phần, vốn góp mà Nhà nước nắm giữ trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết, phương án chia cổ tức, lợi nhuận sau thuế hàng năm được phân phối theo thứ tự như sau:
... Lợi nhuận còn lại thực hiện chia hết cổ tức, lợi nhuận bằng tiền mặt cho các cổ đông, thành viên góp vốn. Đối với khoản cổ tức, lợi nhuận được chia bằng tiền mặt cho phần vốn nhà nước góp trong doanh nghiệp thực hiện nộp vào ngân sách nhà nước theo quy định”.
Để tháo gỡ vướng mắc này, Bộ Tài chính đề xuất xây dựng dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 91 tập trung theo hướng: quy định đối với doanh nghiệp là công ty cổ phần do Nhà nước nắm giữ trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết, phần lợi nhuận còn lại được chia cổ tức cho cổ đông bằng tiền mặt hoặc bằng cổ phiếu.
"Việc chia cổ tức bằng cổ phiếu chỉ được áp dụng đối với công ty cổ phần thực hiện các dự án quan trọng quốc gia được cấp có thẩm phê duyệt và được Thủ tướng Chính phủ chấp thuận được chia cổ tức bằng cổ phiếu", Bộ Tài chính nêu rõ.
Bảo hiểm tiền gửi Việt Nam (BHTGVN) vừa công bố tổ chức cuộc thi trực tuyến "Tìm hiểu về Bảo hiểm tiền gửi năm 2026", diễn ra từ ngày 23/11 đến 13/12/2026. Đây là một nỗ lực nhằm phổ biến các quy định của Luật Bảo hiểm tiền gửi năm 2025, đồng thời nâng cao nhận thức của người gửi tiền về quyền lợi và cơ chế bảo vệ tiền gửi.
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
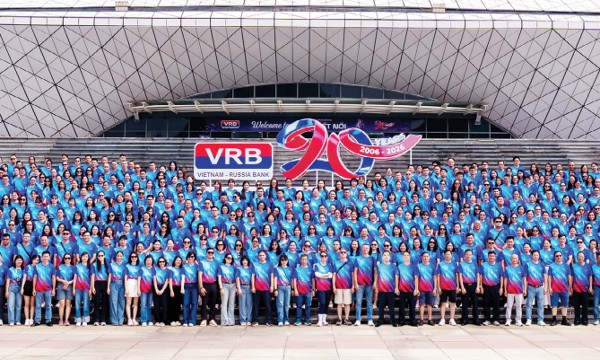
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Đang có nhiều yếu tố hỗ trợ đồng USD ở thời điểm này, gồm quan điểm cứng rắn của giới chức Fed và các số liệu kinh tế Mỹ mạnh hơn kỳ vọng...
Gần 50.000 tỷ đồng đã được Ngân hàng Nhà nước cung ứng cho hệ thống ngân hàng thông qua nghiệp vụ hoán đổi ngoại tệ (FX Swap) kỳ hạn 182 ngày.
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.

 552.000 vụ tấn công mạng: Bài toán quản trị rủi ro số cho doanh nghiệp vừa và nhỏ
Khoảng 552.000 vụ tấn công mạng; 52,3% doanh nghiệp được khảo sát cho biết đã chịu thiệt hại và khoảng 25,5 triệu tài khoản bị lộ lọt... là những con số xảy ra trong một năm ở Việt Nam. Những rủi ro đến với doanh nghiệp nhỏ và vừa trong bối cảnh số hóa... ngày càng lớn.


Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...