


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


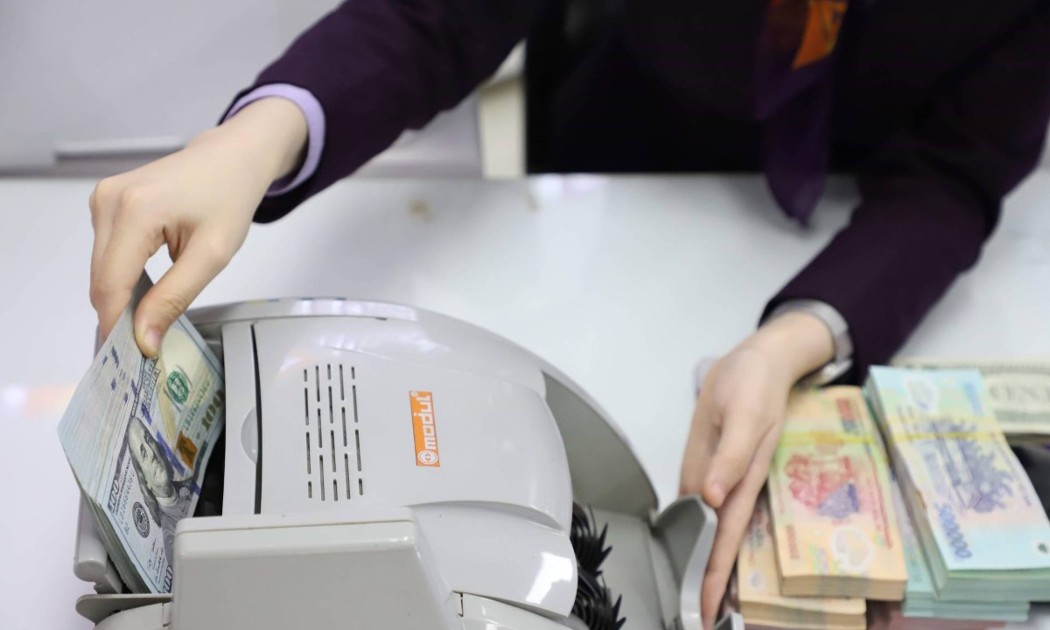
Các ngân hàng bị thúc xử lý nợ xấu


Bốn nội dung các ngân hàng được yêu cầu tập trung triển khai để xử lý nợ xấu

Ngày 27/11, Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình đã ban hành văn bản số 7789/NHNN-TTGSNH về việc trích lập dự phòng và sử dụng dự phòng để xử lý rủi ro.
Theo đó, Thống đốc yêu cầu chủ tịch hội đồng quản trị/hội đồng thành viên, tổng giám đốc ngân hàng thương mại nhà nước, ngân hàng thương mại cổ phần triển khai một số nội dung.
Một là
, rà soát, đánh giá lại khả năng phát mại của tài sản bảo đảm, giá trị thị trường của tài sản bảo đảm để xác định hợp lý giá trị và tỷ lệ khấu trừ của tài sản bảo đảm, trích lập tối đa dự phòng rủi ro, tạo nguồn để xử lý nợ xấu bằng dự phòng rủi ro ngay trong năm 2012.
Hai là
, căn cứ tình hình kinh doanh và xử lý nợ xấu, xem xét, điều chỉnh chỉ tiêu lợi nhuận năm 2012 ở mức hợp lý để tạo điều kiện thuận lợi cho việc xử lý nợ xấu trong năm 2012.
Ba là
, tích cực phân loại nợ đầy đủ và chủ động sử dụng dự phòng cụ thể để xử lý nợ xấu, đặc biệt là nợ nhóm 5 theo quy định về việc phân loại nợ, trích lập và sử dụng dự phòng để xử lý rủi ro tín dụng trong hoạt động ngân hàng của tổ chức tín dụng, ban hành kèm theo Quyết định số 493/2005/QĐ-NHNN ngày 22/4/2005 của Thống đốc Ngân hàng Nhà nước được sửa đổi, bổ sung bởi Quyết định số 17/2007/QĐ-NHNN ngày 25/4/2007 của Thống đốc Ngân hàng Nhà nước.
Bốn là
, chủ động phối hợp với khách hàng để xem xét cơ cấu lại nợ; thu hồi nợ đến hạn và quá hạn; tích cực xử lý tài sản bảo đảm; đồng thời áp dụng các biện pháp quản lý, giám sát chặt chẽ các khoản nợ đã được xử lý bằng dự phòng rủi ro được theo dõi ngoại bảng cân đối kế toán để thu hồi vốn theo đúng quy định của pháp luật.


Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…
Sau 6 lần điều chỉnh, lãi suất vay mua nhà ở xã hội ở mức 6,5%/năm
Lãi suất cho vay nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư. Thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm...
Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.
VAMC nêu 3 định hướng lớn trong xử lý nợ xấu
Thời gian tới VAMC sẽ tập trung vào ba chuyển đổi lớn: từ xử lý từng khoản nợ sang góp phần kiến tạo thị trường mua bán nợ; từ Sàn giao dịch chủ yếu cung cấp thông tin sang hạ tầng kết nối và tổ chức giao dịch của thị trường; từ quản lý theo hồ sơ, nghiệp vụ riêng lẻ sang quản trị, phân tích và ra quyết định dựa trên dữ liệu...
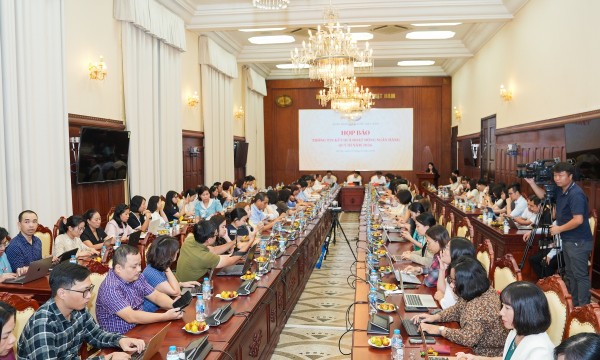
Lãi suất vẫn chịu áp lực tăng nhưng tốc độ đã chậm lại
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết lãi suất chịu áp lực tăng trong thời gian qua nhưng tốc độ tăng đang chậm lại và về cơ bản đã xoay quanh mặt bằng mới. Đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...