“Chi phí vốn của ngân hàng còn chịu áp lực lớn từ việc trích lập dự phòng rủi ro. Khi các khoản nợ tồn đọng, ngân hàng phải tăng trích lập dự phòng, khiến chi phí gia tăng và tạo áp lực đẩy lãi suất cho vay lên cao”.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


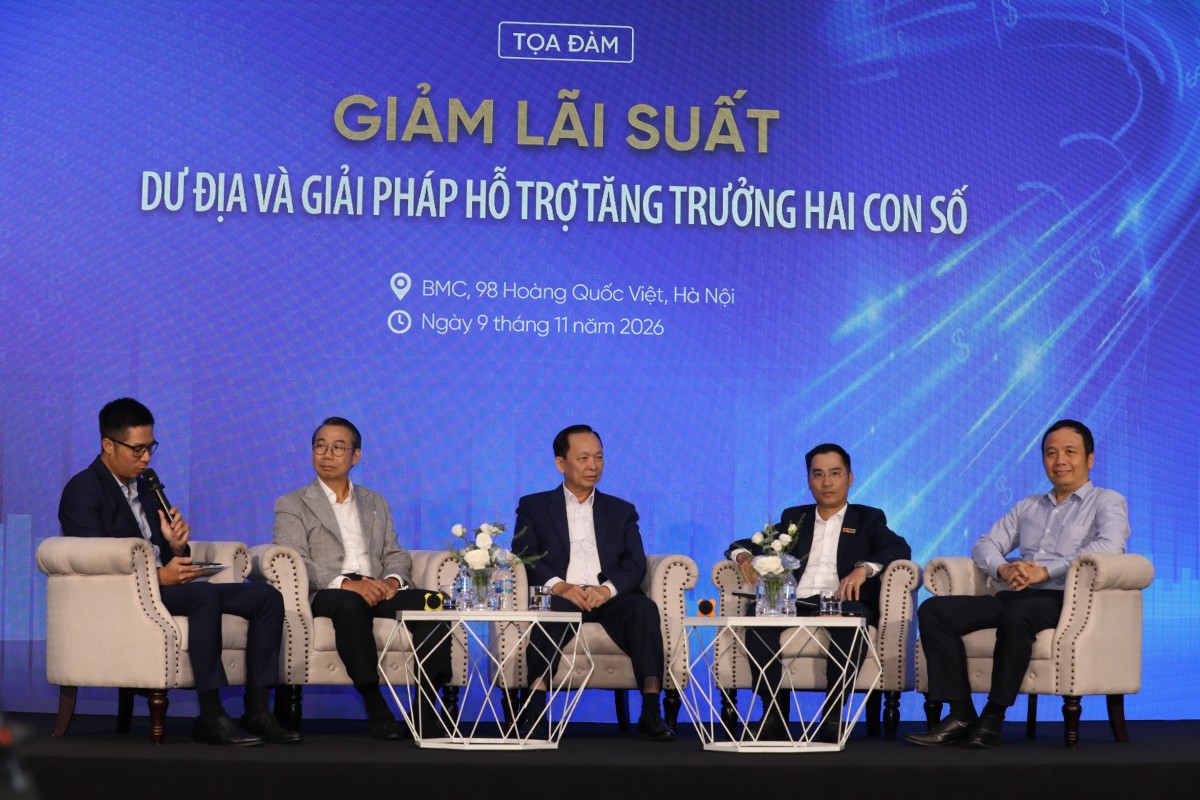
Tại tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số” do Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức ngày 9/11, TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni, chỉ ra 4 yếu tố cấu thành lãi suất cho vay, gồm: chi phí vốn, chi phí quản lý và vận hành, chi phí rủi ro và phần lợi nhuận kỳ vọng của ngân hàng.
Trong đó, chi phí vốn được phản ánh trực tiếp qua lãi suất huy động. Chi phí quản lý và vận hành đang được các ngân hàng nỗ lực cắt giảm thông qua tự động hóa, số hóa và ứng dụng trí tuệ nhân tạo. “Yếu tố quan trọng nhất có thể đẩy lãi suất lên cao chính là rủi ro tín dụng”, TS. Nguyễn Tú Anh nhấn mạnh.
Chuyên gia dẫn ví dụ, khi một khoản vay chuyển từ nhóm 2 sang nhóm 3, tỷ lệ trích lập dự phòng cụ thể tăng từ 5% lên 20%. Nếu tiếp tục chuyển sang nhóm 4, tỷ lệ này tăng lên 50%.
Theo ông, khi chất lượng khoản vay suy giảm, chi phí dự phòng rủi ro của ngân hàng sẽ tăng mạnh, tạo áp lực lớn đối với lãi suất cho vay.
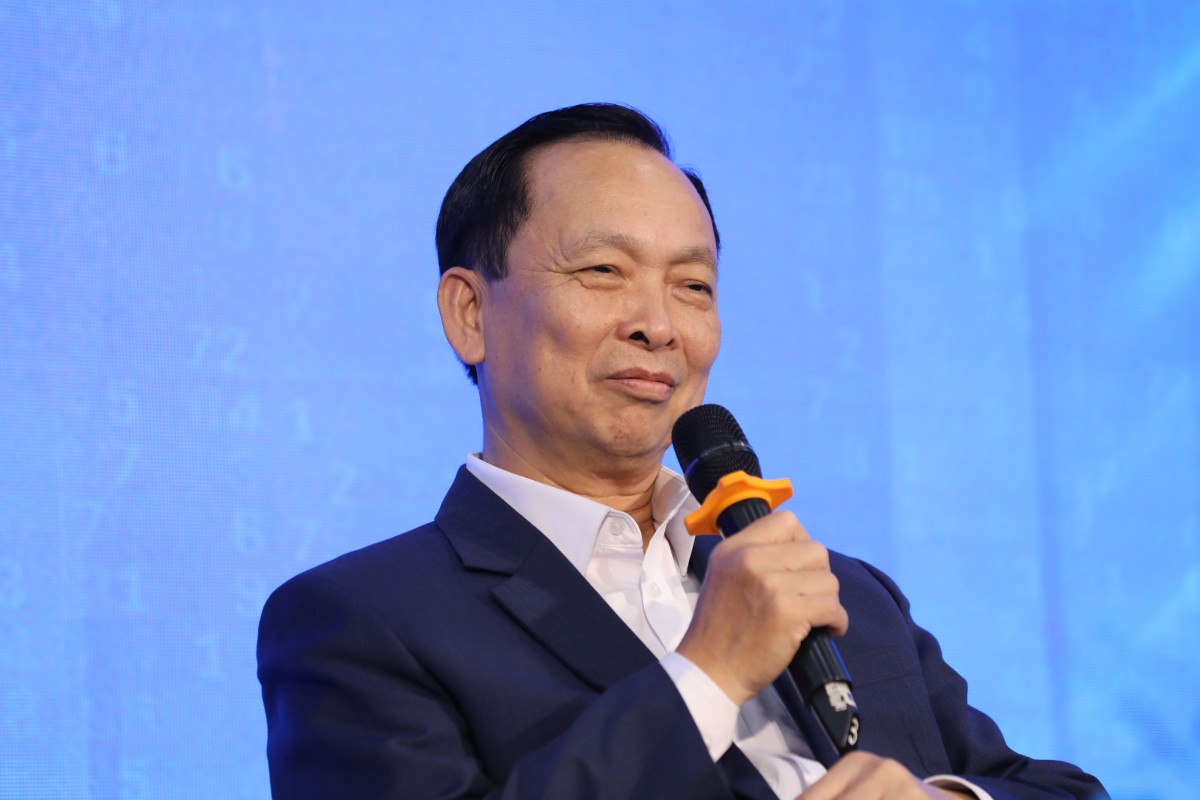
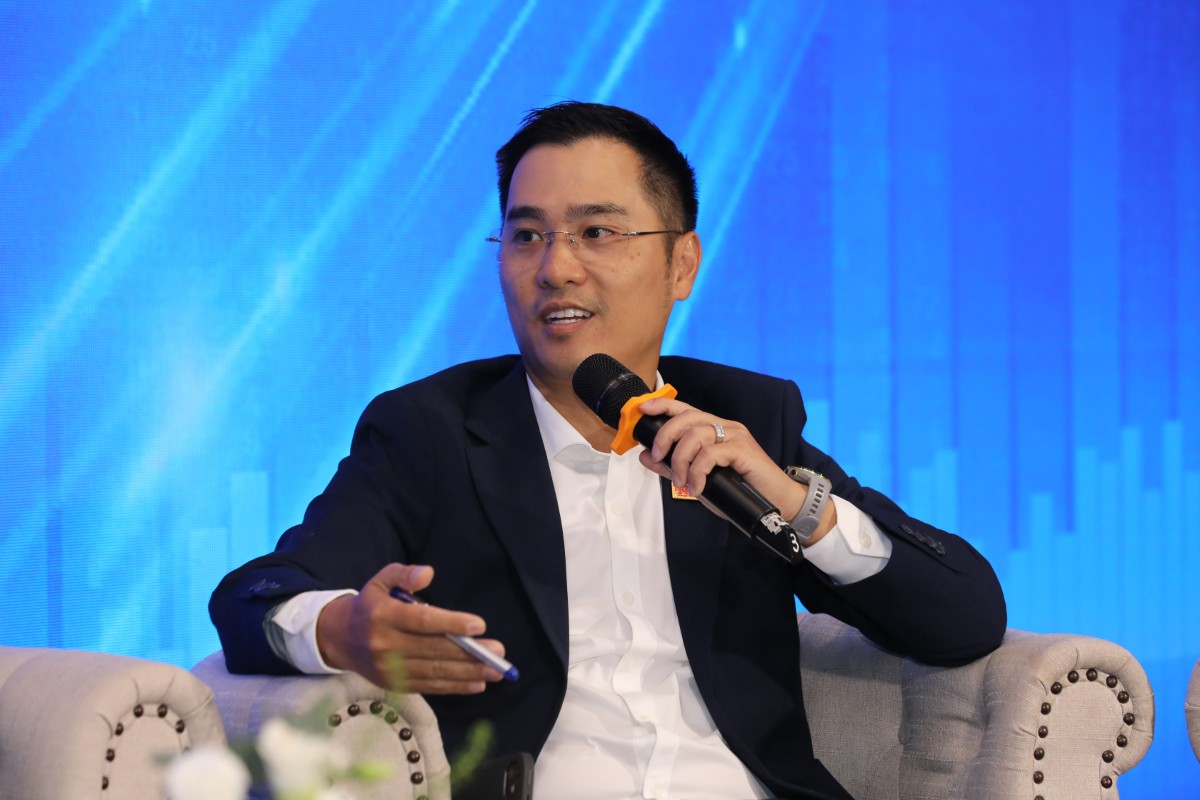
Cũng đề cập đến tác động của nợ xấu đối với chi phí ngân hàng, ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC) kiêm Chủ nhiệm Câu lạc bộ Xử lý nợ, Hiệp hội Ngân hàng Việt Nam, đưa ra ví dụ khác về trường hợp một ngân hàng huy động 5.000 tỷ đồng để cho vay nhưng trong đó có 1.000 tỷ đồng trở thành nợ xấu.
“Như vậy, 1.000 tỷ đồng nợ xấu này không còn là tài sản có sinh lời, nhưng hằng ngày ngân hàng vẫn phải trả chi phí vốn huy động cho nó. Điều này dẫn đến việc 4.000 tỷ đồng cho vay còn lại phải gánh thêm chi phí, khiến ngân hàng khó đạt được mức biên lãi thuần (NIM) và lợi nhuận kỳ vọng”, ông Dũng phân tích.
Theo ông Dũng, đối với những khoản nợ xấu, ngân hàng không những không thu được lãi như dự kiến mà còn phải bỏ thêm chi phí xử lý, thu hồi nợ. Những khoản chi phí này tiếp tục trở thành gánh nặng đối với các khoản cho vay còn lại.
“Chi phí vốn của ngân hàng còn chịu áp lực lớn từ việc trích lập dự phòng rủi ro. Khi các khoản nợ tồn đọng, ngân hàng phải tăng trích lập dự phòng, khiến chi phí gia tăng và tạo áp lực đẩy lãi suất cho vay lên cao”.
TS. Nguyễn Tú Anh lưu ý, khi nền kinh tế đang tăng trưởng nhanh, nhu cầu tín dụng là rất lớn và tăng nhanh. Lúc đó, rủi ro đối với các khoản vay cũng có thể gia tăng, kéo theo chi phí dự phòng. Ngay cả khi lãi suất huy động giảm, phần chi phí vốn tiết kiệm được chưa chắc đã đủ bù đắp mức gia tăng của chi phí dự phòng rủi ro. Trong trường hợp đó, để tiếp tục giảm lãi suất cho vay, các ngân hàng có thể phải chấp nhận thu hẹp biên lãi thuần (NIM), tức giảm phần lợi nhuận kỳ vọng để chia sẻ khó khăn với nền kinh tế. Tuy nhiên, đây là quyết định kinh doanh của từng ngân hàng và Nhà nước không dễ can thiệp trực tiếp vào việc quyết định mức lợi nhuận của các ngân hàng.
Bên cạnh áp lực chi phí, ông Trần Trung Dũng cho rằng nợ xấu còn khiến dòng vốn khó quay vòng nhanh, thu hẹp dư địa giảm lãi suất tiền vay của ngân hàng.
Theo ông, năng lực xử lý nợ xấu của các tổ chức tín dụng, VAMC và toàn ngành hiện vẫn còn hạn chế, kém hiệu quả.
“Chúng ta xử lý được 1 tỷ đồng nợ xấu thì cùng lúc lại có nhiều tỷ đồng nợ xấu khác phát sinh”, ông Dũng nêu thực tế và nhấn mạnh yêu cầu “tốc độ xử lý nợ xấu phải nhanh hơn tốc độ phát sinh”.
“Khi một lượng vốn quá lớn bị giam giữ trong các khoản nợ xấu, trong khi tổng nguồn vốn huy động trên thị trường có giới hạn, một phần vốn sẽ bị mắc kẹt, dẫn đến thiếu hụt nguồn vốn ở những khu vực khác. Vì vậy, các ngân hàng phải cạnh tranh huy động vốn, thậm chí tăng lãi suất huy động để có đủ nguồn vốn đáp ứng mục tiêu tăng trưởng tín dụng”.
Trong khi đó, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, cảnh báo lãi suất cho vay cao cũng có thể làm gia tăng rủi ro đối với chất lượng tín dụng.
“Nếu ngân hàng càng cho vay với lãi suất cao thì hiển nhiên rủi ro đối với chất lượng tín dụng càng lớn, khó bảo đảm được an toàn”, ông Tú nhận định.
Theo ông, khi lãi suất đã ở mức cao mà doanh nghiệp vẫn chấp nhận vay, điều đó cũng có nghĩa là doanh nghiệp đang rất khó khăn về vốn.
“Thậm chí, có những doanh nghiệp phải nhắm mắt đưa chân, buộc phải chấp nhận vay với mức lãi suất đó. Vậy thì liệu có bảo đảm được an toàn vốn vay hay không?”, ông Tú đặt vấn đề.
Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng rủi ro trong những trường hợp này có thể rất cao, thậm chí ngân hàng phải tính đến khả năng trích lập dự phòng ngay từ khi xem xét khoản vay.
Quốc hội giao Chính phủ phấn đấu thu ngân sách nhà nước năm 2027 tăng khoảng 9,1% so với thực hiện năm 2026, đồng thời siết chặt kỷ luật tài chính, chống thất thu, mở rộng cơ sở thu. Đáng chú ý, ngay từ đầu năm, ngân sách sẽ tiết kiệm 5% chi đầu tư công và 10% chi thường xuyên để bổ sung nguồn lực cho các nhiệm vụ trọng điểm và an sinh xã hội…
Trong phiên sáng 9/11, giá vàng trong nước và thế giới trong xu thế tăng, giá vàng miếng SJC cao hơn giá vàng thế giới quy đổi (bao gồm thuế, phí) khoảng 12,6 triệu đồng/lượng, thấp nhất kể từ giữa tháng 10/2026…
Kiểm soát minh bạch dòng tiền, tăng cường bảo vệ người dùng và hỗ trợ giải quyết tranh chấp là những lợi ích nổi bật từ mô hình kết nối tài khoản ngân hàng chính chủ với sàn giao dịch tài sản mã hóa được cấp phép, giải pháp vừa được CAEX đề xuất tại Diễn đàn An ninh Tài chính số Việt Nam 2026.
Cuộc đua chuyển đổi số ngành ngân hàng đang dịch chuyển từ phát triển các kênh giao dịch trực tuyến sang khai thác dữ liệu và ứng dụng trí tuệ nhân tạo để nâng cao trải nghiệm khách hàng.
Chiều 9/11/2026, Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức tọa đàm “Giảm lãi suất: Dư địa và giải pháp hỗ trợ tăng trưởng 2 con số”, với sự tham gia của các chuyên gia từ VNBA, VBMA, VAMC... nhằm làm rõ nguyên nhân lãi suất tăng cao và đề xuất giải pháp giảm lãi suất bền vững, hỗ trợ tăng trưởng kinh tế...


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…

 Ngân hàng Nhà nước sẽ cung ứng nguồn vốn thanh khoản cho thị trường, hỗ trợ giảm mặt bằng lãi suất
Phó Thống đốc Ngân hàng Nhà nước xác nhận sẽ điều hành thanh khoản một cách chủ động, cung ứng nguồn vốn thanh khoản cho thị trường để hỗ trợ việc giảm mặt bằng lãi suất trong thời gian tới. Động thái này được kỳ vọng giúp mặt bằng lãi suất hạ nhiệt trong thời gian tới.

Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...