


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Chốt" thuế tiêu thụ đặc biệt với nước giải khát và xăng


Luật vừa được Quốc hội thông qua “chốt” vẫn đánh thuế tiêu thụ đặc biệt với mặt hàng xăng...
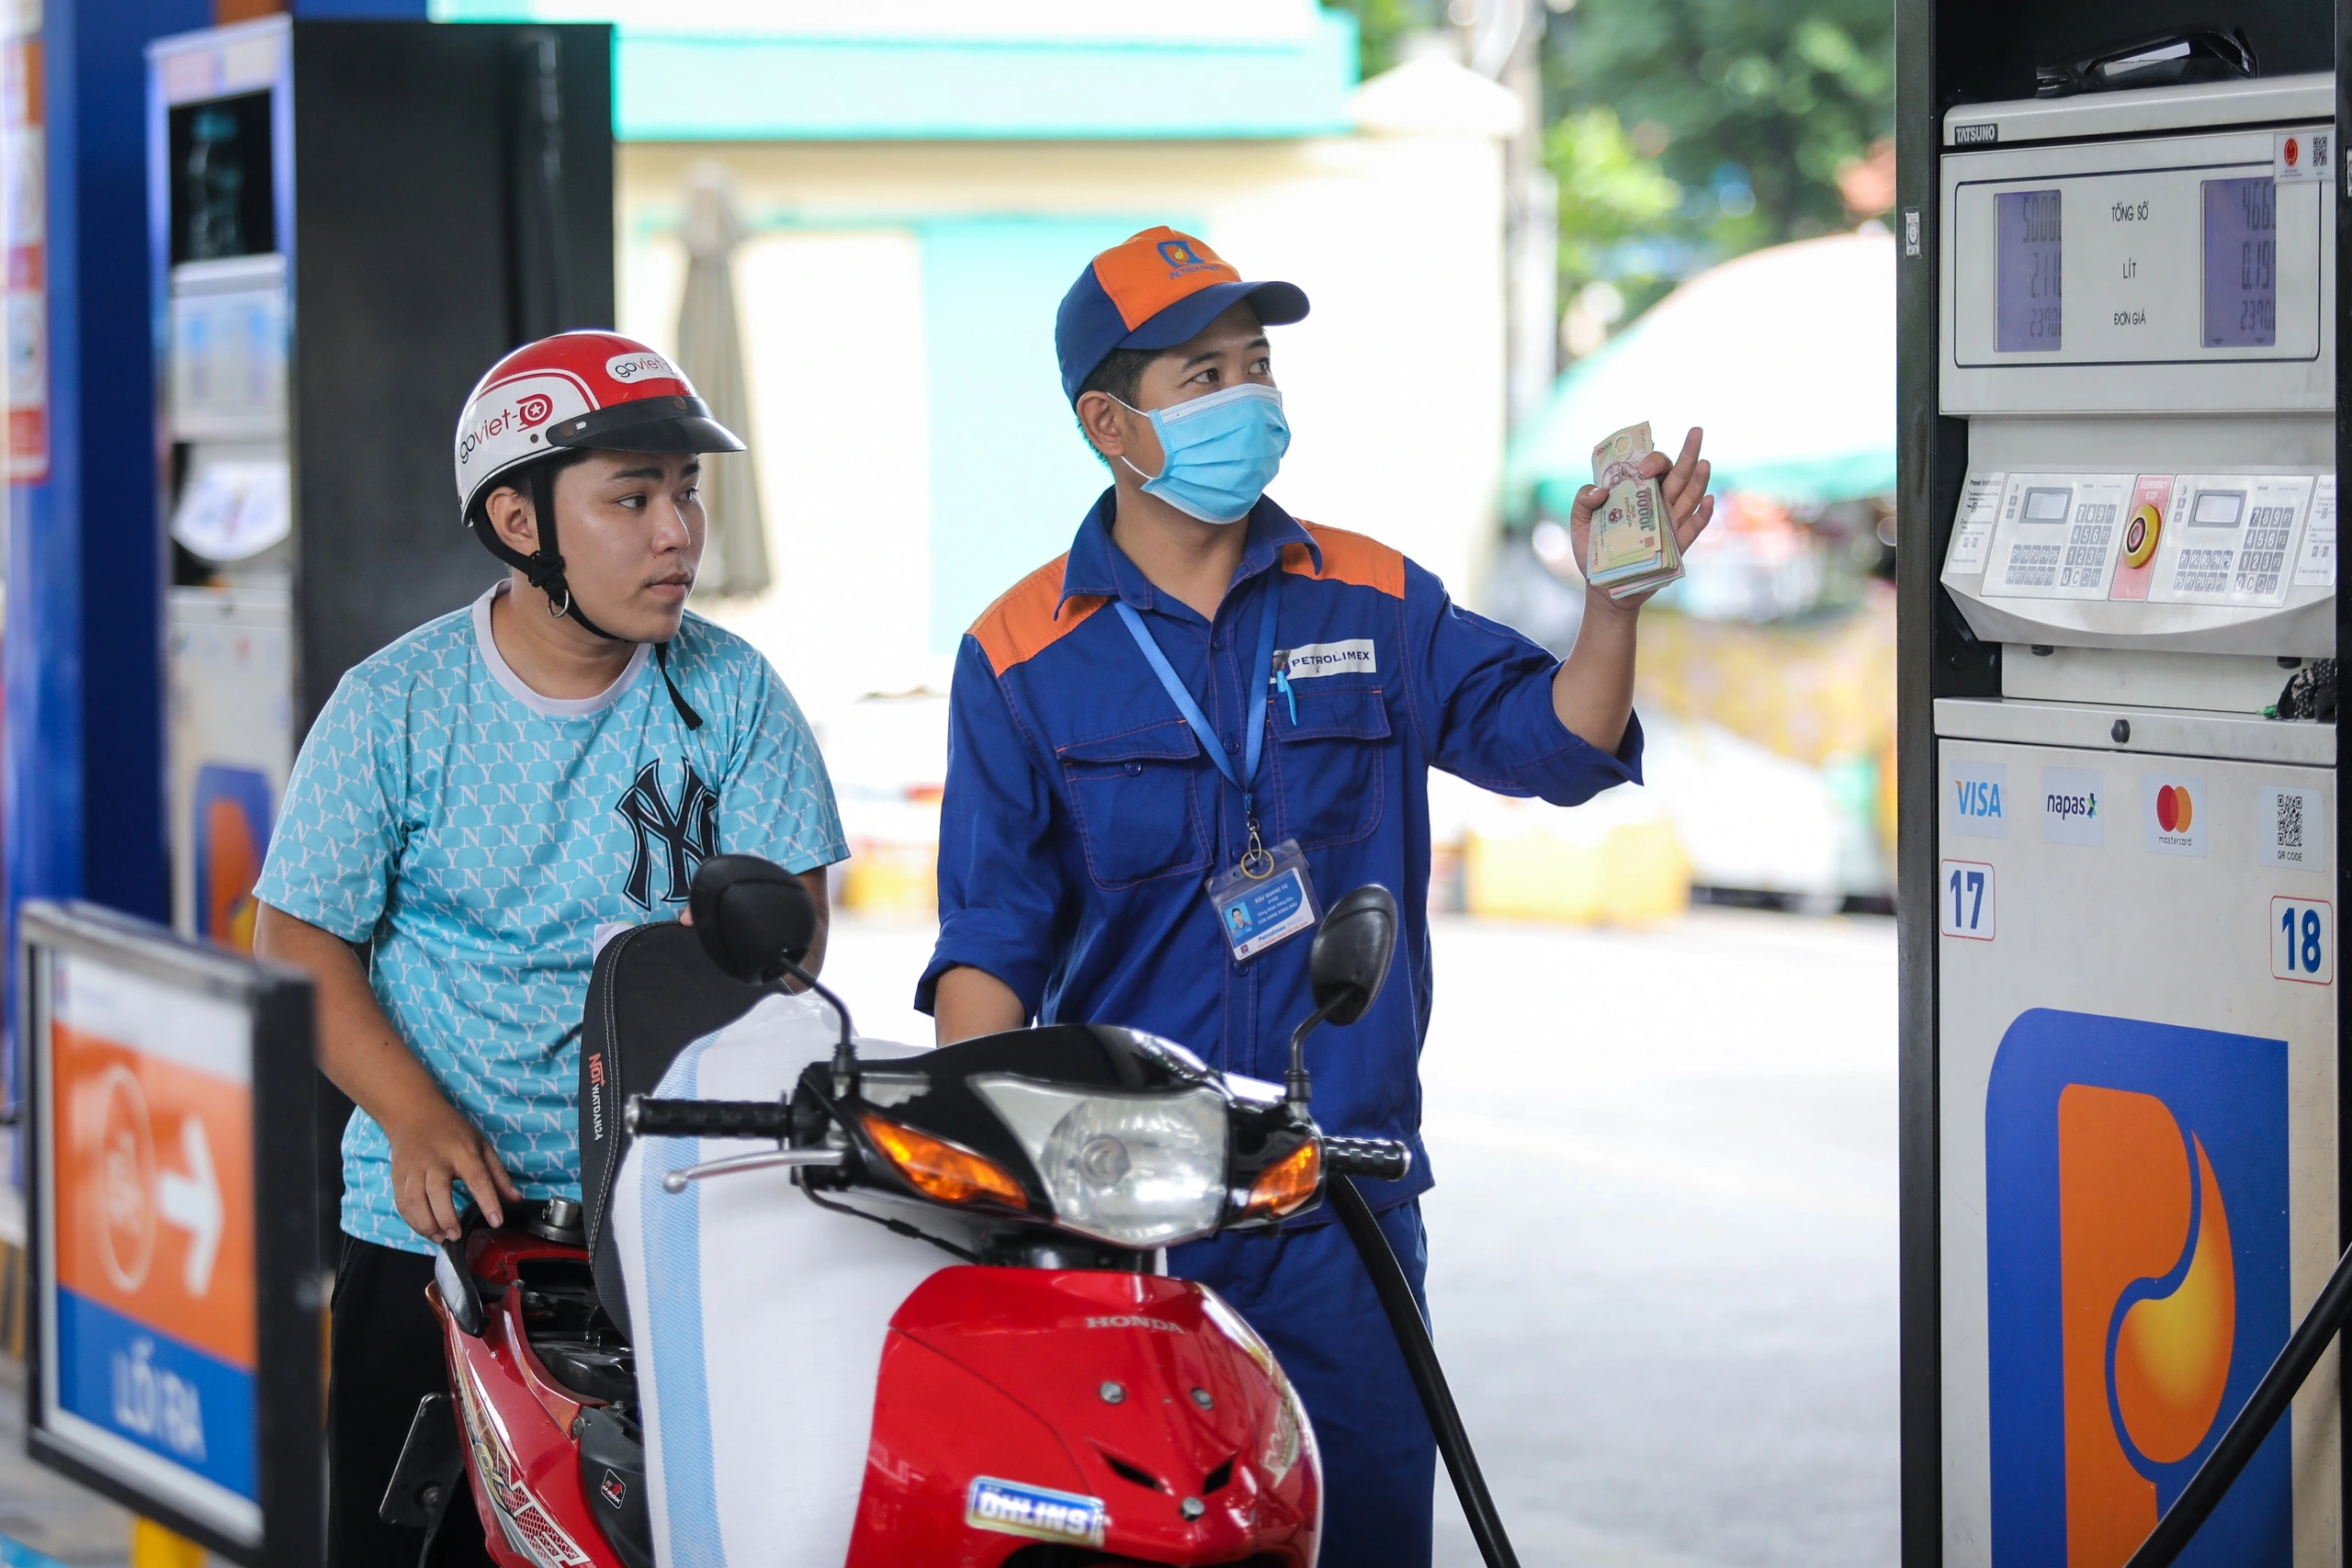
Với đa số đại biểu có mặt biểu quyết tán thành, sáng 14/6, Quốc hội đã thông qua Luật Thuế tiêu thụ đặc biệt (sửa đổi). Luật sửa đổi 11 điều có hiệu lực thi hành từ ngày 1/1/2026.
Theo đó, đối tượng chịu thuế bao gồm: thuốc lá; rượu; bia; Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng; xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3; Máy bay, trực thăng, tàu lượn và du thuyền; Xăng các loại; Nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường trên 5g/100ml…
Báo cáo giải trình tiếp thu trước đó, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết có ý kiến đề nghị quy định điều hòa nhiệt độ trên 24.000 BTU đến 90.000 BTU mới chịu thuế tiêu thụ đặc biệt.
Có ý kiến đề nghị không thu thuế với sản phẩm nước trái cây tự nhiên, các loại nước dinh dưỡng chuyên dùng. Có ý kiến đề nghị thu thuế đối với sản phẩm khác có đường; bổ sung túi nilon, sản phẩm nhựa, bao bì nhựa khó phân hủy, kinh doanh đặt cược trực tuyến, game online, dịch vụ làm đẹp vào diện chịu thuế. Một số ý kiến đề nghị không đưa xăng vào diện chịu thuế.
“Tiếp thu ý kiến đại biểu, Ủy ban Thường vụ Quốc hội thống nhất với đề xuất của Cơ quan soạn thảo để quy định điều hòa nhiệt độ có công suất trên 24.000 BTU đến 90.000 BTU thuộc đối tượng chịu thuế (không thu thuế đối với điều hòa nhiệt độ có công suất từ 24.000 BTU trở xuống và loại có công suất trên 90.000 BTU)”, ông Mãi thông tin.
Về phạm vi sản phẩm nước giải khát có đường thuộc diện chịu thuế và bổ sung đối tượng chịu thuế, Chủ nhiệm Ủy ban Kinh tế và Tài chính cho biết theo quy định của dự thảo Luật, nước giải khát có đường thuộc diện chịu thuế là các sản phẩm trong phạm vi khái niệm về nước giải khát theo Tiêu chuẩn Việt Nam có hàm lượng đường trên 5g/100ml, không bao gồm các đồ uống như sữa và sản phẩm từ sữa; thực phẩm dạng lỏng dùng với mục đích dinh dưỡng; nước khoáng thiên nhiên và nước uống đóng chai; nước rau, quả nguyên chất và nectar (mật) rau, quả và sản phẩm từ cacao.
Theo đó, các sản phẩm như nước trái cây tự nhiên, nước dừa, sản phẩm từ sữa, thực phẩm dạng lỏng dùng với mục đích dinh dưỡng,…không thuộc đối tượng chịu thuế tiêu thụ đặc biệt. Việc bổ sung các sản phẩm có đường khác cũng như các sản phẩm hàng hóa, dịch vụ khác vào diện chịu thuế như đề nghị của một số đại biểu còn nhiều quan điểm khác nhau. Một số sản phẩm cũng đã được cơ quan soạn thảo đặt ra trong quá trình xây dựng luật.
Tuy nhiên, “cho đến nay chưa có đủ đánh giá tác động để làm căn cứ và thể hiện rõ tính ưu việt, khả thi, phù hợp của việc áp thuế đối với các hàng hóa, dịch vụ này trong bối cảnh hiện nay. Các nội dung này sẽ tiếp tục được nghiên cứu, đánh giá thận trọng, cân nhắc đến mục tiêu phục hồi sản xuất, kinh doanh của các doanh nghiệp và sẽ báo cáo Quốc hội vào thời điểm phù hợp. Do đó, xin Quốc hội cho giữ như dự thảo Luật”, ông Mãi nói.
Về việc thu thuế tiêu thụ đặc biệt đối với mặt hàng xăng, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nêu rõ: về lâu dài, cần nghiên cứu phương án sửa đổi một cách đồng bộ cả thuế tiêu thụ đặc biệt lẫn thuế bảo vệ môi trường để có thể đánh thuế đối với mặt hàng này một cách hợp lý, phù hợp với thông lệ quốc tế.
“Trong bối cảnh cần triển khai đồng bộ các giải pháp để thực hiện hiệu quả cam kết của Chính phủ Việt Nam tại Hội nghị COP26, cùng với quy định thu thuế bảo vệ môi trường, việc thu thuế tiêu thụ đặc biệt đối với xăng trong giai đoạn hiện nay vẫn là cần thiết, ông Mãi nhấn mạnh.
Với lập luận này, Ủy ban Thường vụ Quốc hội xin giữ vẫn thu thuế tiêu thụ đặc biệt với mặt hàng xăng.


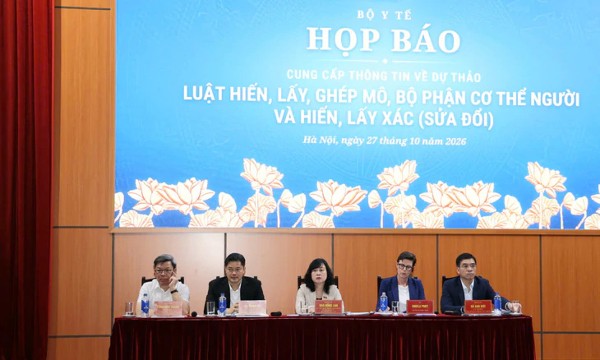
Bộ Y tế họp báo nói rõ về quy định hiến, tặng bộ phận cơ thể của người dưới 18 tuổi
Tại buổi họp báo chiều ngày 27/10, lãnh đạo Bộ Y tế đã thông tin về dự thảo Luật Hiến, lấy, ghép mô, bộ phận cơ thể người và hiến, lấy xác (sửa đổi), trong đó nhấn mạnh đến quy định cấm hành vi lấy bộ phận cơ thể của người dưới 18 tuổi khi còn sống...
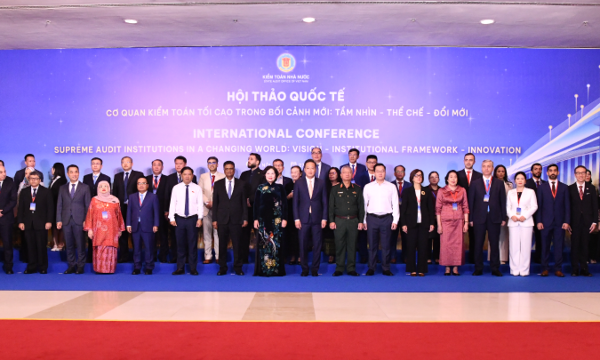
Nâng cao hiệu quả quản trị công và phát triển bền vững
Thông qua đối thoại và chia sẻ kinh nghiệm, các cơ quan kiểm toán tối cao (SAI) có thêm cơ sở để đổi mới, nâng cao năng lực và phối hợp hiệu quả hơn, cùng hướng tới đích đến cuối cùng là quản trị công minh bạch, sử dụng nguồn lực hiệu quả hơn và phát triển bền vững…
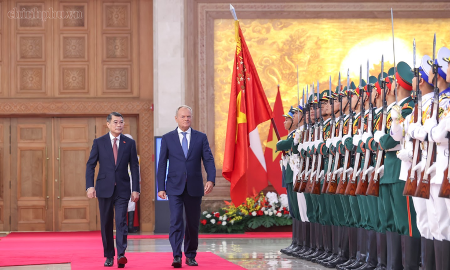
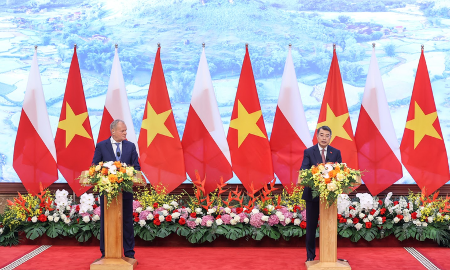
Việt Nam – Ba Lan: Đưa quan hệ Đối tác chiến lược vào các chương trình, dự án cụ thể
Việc thiết lập quan hệ Đối tác chiến lược và thông qua Kế hoạch hành động giai đoạn 2026–2030 mở ra giai đoạn hợp tác mới giữa Việt Nam và Ba Lan, với trọng tâm là hiện thực hóa các cam kết, thúc đẩy dự án thiết thực, mang lại lợi ích cho người dân và doanh nghiệp hai nước.
Tổng Bí thư, Chủ tịch nước Tô Lâm: Cải cách thủ tục phải đi đôi với kiểm soát an toàn, bảo vệ quyền lợi người dân
Thảo luận về hai dự án luật liên quan đến an ninh, an toàn, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh yêu cầu cải cách thủ tục hành chính phải gắn với nâng cao hiệu quả quản lý, kiểm soát rủi ro, bảo đảm an toàn và bảo vệ quyền, lợi ích hợp pháp của người dân, doanh nghiệp...
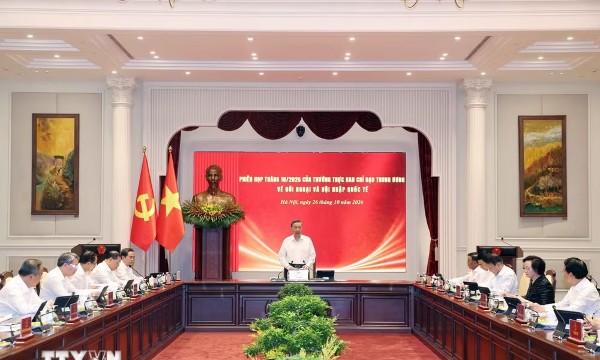
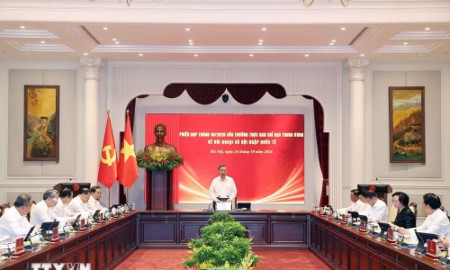
Phiên họp lần thứ nhất của Thường trực Ban Chỉ đạo Trung ương về Đối ngoại và hội nhập quốc tế
Tổng Bí thư, Chủ tịch nước Tô Lâm yêu cầu nâng cao năng lực dự báo chiến lược, hiệu quả công tác đối ngoại và hội nhập quốc tế; chuyển hóa các cam kết, thỏa thuận quốc tế thành những dự án, sản phẩm và thị trường cụ thể, phục vụ thiết thực sự phát triển đất nước và đời sống nhân dân...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Công khai cấu phần giá thành, tạo mặt bằng tham chiếu đáng tin cậy với nhà cho thuê
Thảo luận Luật Nhà ở (sửa đổi), các đại biểu Quốc hội cho rằng, đối với các dự án nhà ở cho thuê do Nhà nước đầu tư để dẫn dắt thị trường thì cần yêu cầu công khai đầy đủ cấu phần giá thành gồm chi phí đất, xây dựng, tài chính, quản lý, vận hành, bảo trì và các khoản chi phí hợp pháp khác. Việc công khai này giúp hình thành mặt bằng tham chiếu đáng tin cậy cho thị trường...





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...