“Mức đề xuất này tương đương mức thuế suất hiện hành trong Luật Thuế sử dụng đất phi nông nghiệp đang áp dụng đối với đất lấn, chiếm. Việc áp dụng mức thuế 0,2% với mục tiêu điều tiết cao hơn so với các mức khác hiện có trong luật".


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


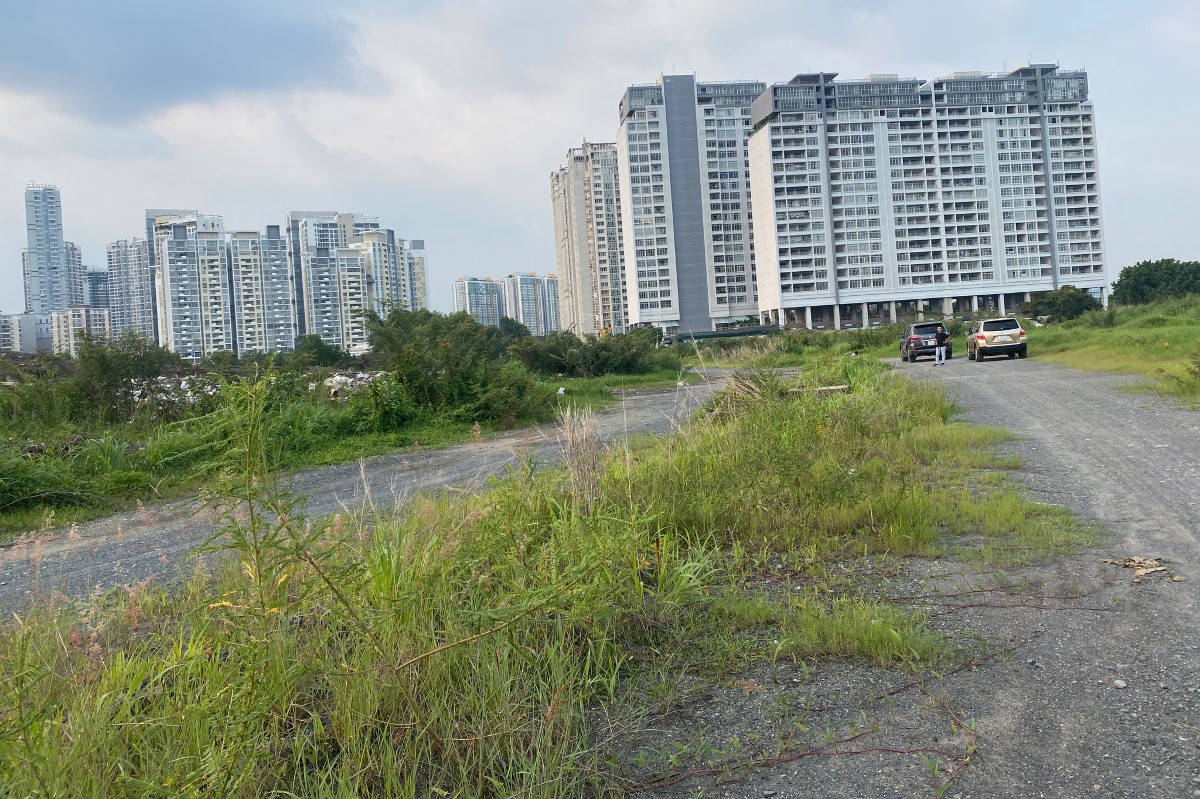
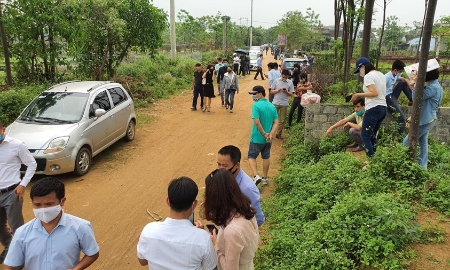
Một nội dung đáng chú ý trong dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân là đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Theo dự thảo do Bộ Tài chính trình Chính phủ, nhóm đất này được đề xuất áp dụng thuế suất 0,2%, đồng thời không tính theo hạn mức. Nếu được thông qua, mức thuế suất này ngang với mức đang áp dụng đối với đất lấn, chiếm và cao gấp gần 7 lần mức 0,03% đối với đất ở trong hạn mức.
Theo Bộ Tài chính, đề xuất trên nhằm cụ thể hóa yêu cầu tại Nghị quyết 21 của Ban Chấp hành Trung ương về việc nâng cao hiệu quả sử dụng nguồn lực đất đai, từng bước xử lý tình trạng đất bỏ hoang, sử dụng lãng phí và hướng tới mục tiêu khắc phục tình trạng này vào năm 2030.
Thực tế, chính sách thuế hiện hành đã có sự phân tầng tương đối rõ theo mục đích và tình trạng sử dụng đất.
Đối với đất ở, thuế được tính theo biểu lũy tiến từng phần, trong đó diện tích nằm trong hạn mức chịu thuế suất 0,03%; phần vượt hạn mức nhưng không quá 3 lần hạn mức chịu 0,07%; phần vượt trên 3 lần hạn mức chịu 0,15%.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, mức thuế suất hiện hành là 0,03%. Trong khi đó, đất sử dụng sai mục đích hoặc đất chưa sử dụng đúng quy định chịu mức 0,15%, còn đất lấn, chiếm chịu mức 0,2%.
Tuy nhiên, theo Bộ Tài chính, Luật Thuế sử dụng đất phi nông nghiệp hiện chưa có quy định riêng về mức thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
“Mức đề xuất này tương đương mức thuế suất hiện hành trong Luật Thuế sử dụng đất phi nông nghiệp đang áp dụng đối với đất lấn, chiếm. Việc áp dụng mức thuế 0,2% với mục tiêu điều tiết cao hơn so với các mức khác hiện có trong luật".
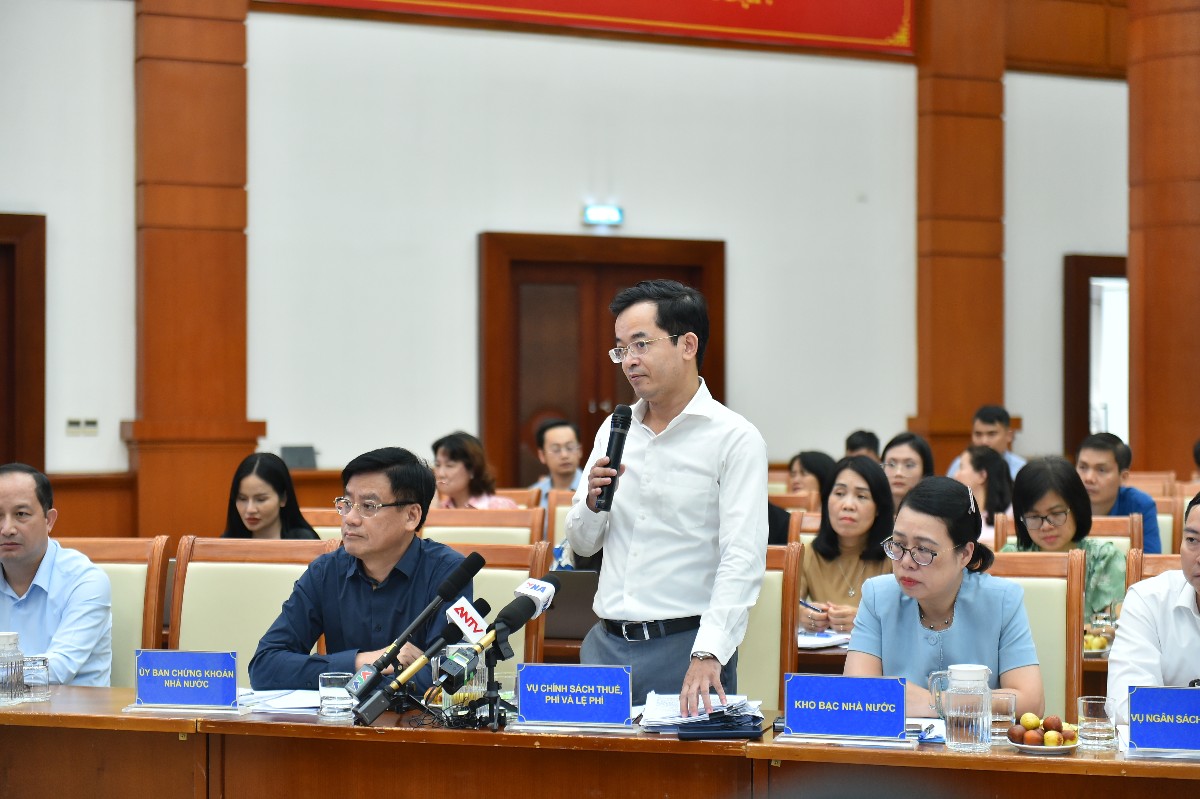
Trao đổi tại họp báo thường kỳ quý III/2026 của Bộ Tài chính, ông Trương Bá Tuấn, Phó Vụ trưởng Vụ chính sách thuế, phí và lệ phí cho biết việc bổ sung mức thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng là nhằm cụ thể hóa yêu cầu đặt ra trong quá trình sửa đổi chính sách.
Về căn cứ xác định đất bỏ hoang, đất chậm đưa vào sử dụng hoặc không đưa vào sử dụng, ông Tuấn cho biết đây là vấn đề đã được thảo luận kỹ trong quá trình xây dựng chính sách.
Theo đó, lãnh đạo Chính phủ đã giao Bộ Nông nghiệp và Môi trường làm rõ tiêu chí, khái niệm xác định đất bỏ hoang, đất chậm đưa vào sử dụng trong hệ thống văn bản pháp luật về đất đai để làm căn cứ áp dụng chính sách.
Do vậy, dự thảo luật quy định theo hướng dẫn chiếu sang pháp luật về đất đai. Việc xác định đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ thực hiện theo quy định của pháp luật về đất đai.
Bộ Tài chính sẽ phối hợp với Bộ Nông nghiệp và Môi trường trong việc xây dựng các quy định về tiêu chí, căn cứ xác định đất bỏ hoang, đất chậm đưa vào sử dụng để có cơ sở áp dụng trên thực tế.
"Khi có hướng dẫn thực hiện, sẽ có bộ tiêu chí và căn cứ để xác định đất bỏ hoang, không được sử dụng, làm cơ sở áp dụng chính sách thuế", Phó Vụ trưởng Vụ chính sách thuế, phí và lệ phí cho biết.
Cũng tại họp báo, ông Lê Long, Phó Cục trưởng Cục Thuế thông tin về tình trạng nhiều người dân bất ngờ phát hiện còn nợ tiền thuế sử dụng đất phi nông nghiệp, thậm chí bị phạt chậm nộp, dù đã nộp đầy đủ, thậm chí không ít người đã bán thửa đất nhiều năm, sổ đỏ đã sang tên nhưng vẫn nợ thuế thông qua ứng dụng thuế điện tử eTax Mobile.
Theo ông Long, nguyên nhân chủ yếu nằm ở việc dữ liệu giữa các cơ quan chưa được liên thông đầy đủ. Khi bất động sản đã chuyển nhượng nhưng thông tin chưa được cập nhật sang cơ quan thuế, hệ thống vẫn có thể xác định chủ cũ là người có nghĩa vụ nộp thuế.
Bên cạnh đó, việc cập nhật, chuẩn hóa dữ liệu nghĩa vụ thuế còn có độ trễ, khiến một số trường hợp đã nộp tiền nhưng vẫn nhận thông báo nợ hoặc thông báo trùng lặp.

“Cần bảo đảm dữ liệu về nhà ở, đất đai và thuế “đúng, đủ, sạch, sống” và được liên thông. Để xử lý dứt điểm tình trạng người đã bán nhà đất nhưng vẫn nhận thông báo thuế, không chỉ cần sự chủ động của cơ quan thuế mà còn sự phối hợp của chính quyền địa phương và cơ quan quản lý đất đai”
Bảo hiểm tiền gửi Việt Nam (BHTGVN) vừa công bố tổ chức cuộc thi trực tuyến "Tìm hiểu về Bảo hiểm tiền gửi năm 2026", diễn ra từ ngày 23/11 đến 13/12/2026. Đây là một nỗ lực nhằm phổ biến các quy định của Luật Bảo hiểm tiền gửi năm 2025, đồng thời nâng cao nhận thức của người gửi tiền về quyền lợi và cơ chế bảo vệ tiền gửi.
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Đang có nhiều yếu tố hỗ trợ đồng USD ở thời điểm này, gồm quan điểm cứng rắn của giới chức Fed và các số liệu kinh tế Mỹ mạnh hơn kỳ vọng...
Gần 50.000 tỷ đồng đã được Ngân hàng Nhà nước cung ứng cho hệ thống ngân hàng thông qua nghiệp vụ hoán đổi ngoại tệ (FX Swap) kỳ hạn 182 ngày.
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.

 552.000 vụ tấn công mạng: Bài toán quản trị rủi ro số cho doanh nghiệp vừa và nhỏ
Khoảng 552.000 vụ tấn công mạng; 52,3% doanh nghiệp được khảo sát cho biết đã chịu thiệt hại và khoảng 25,5 triệu tài khoản bị lộ lọt... là những con số xảy ra trong một năm ở Việt Nam. Những rủi ro đến với doanh nghiệp nhỏ và vừa trong bối cảnh số hóa... ngày càng lớn.


Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...