




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dòng tiền cá nhân và tự doanh mua mạnh tuần thanh khoản mất hút


Nhà đầu tư cá nhân tuần qua mua ròng 1.318,3 tỷ đồng, trong đó họ mua ròng 731.8 tỷ đồng. Tự doanh mua ròng 329,4 tỷ đồng tính riêng khớp lệnh họ mua ròng 238.9 tỷ đồng...
Vn-Index đóng cửa tuần giao dịch thứ 37/2024 tại 1.251,71 điểm, giảm 22,25 điểm tương đương giảm 1,75% so với cuối tuần 36, với thanh khoản giảm mạnh.
Tổng giá trị giao dịch bình quân phiên tính trên cả 3 sàn trong tuần qua đạt 13.766 tỷ đồng. Tính riêng khớp lệnh, giá trị giao dịch bình quân phiên ở mức 12.964 tỷ đồng, giảm 20,4% so với tuần 36 và giảm 24,8% so với trung bình 5 tuần. Đây là mức thanh khoản thấp nhất theo tuần trong 38 tuần vừa qua (tính từ cuối tháng 12/2023).
Lực bán chủ động biến động không đáng kể so với 2 tuần gần nhất, thậm chí khối lượng bán chủ động cao nhất trong tuần vừa qua (ghi nhận trong phiên chiều ngày 10/9) còn thấp hơn mức đỉnh của 3 tuần trước đó.
Nhà đầu tư nước ngoài bán ròng 1.122,2 tỷ đồng, tính riêng giao dịch khớp lệnh thì họ bán ròng 850.9 tỷ đồng.
Mua ròng khớp lệnh chính của nước ngoài là nhóm Công nghệ Thông tin, Bất động sản. Top mua ròng khớp lệnh của nước ngoài gồm các mã: FPT, VHM, CTG, VNM, STB, DGC, TPB, DXG, DGW, FTS.
Phía bên bán ròng khớp lệnh của nước ngoài là nhóm Tài nguyên Cơ bản. Top bán ròng khớp lệnh của nước ngoài gồm các mã: MSN, HPG, VPB, MWG, HDB, VIC, HSG, VCB, BID.
Nhà đầu tư cá nhân mua ròng 1.318,3 tỷ đồng, trong đó họ mua ròng 731.8 tỷ đồng. Tính riêng giao dịch khớp lệnh, họ mua ròng 11/18 ngành, chủ yếu là ngành Tài nguyên Cơ bản. Top mua ròng của nhà đầu tư cá nhân tập trung gồm: HPG, VPB, MSN, HDB, MWG, VCI, HSG, VIC, GAS, BID.
Phía bán ròng khớp lệnh: họ bán ròng 7/18 ngành chủ yếu là nhóm ngành Công nghệ Thông tin, Bất động sản. Top bán ròng có: VHM, FPT, CTG, DGC, STB, TPB, FTS, BCM, PC1.

Tự doanh mua ròng 329,4 tỷ đồng tính riêng khớp lệnh họ mua ròng 238.9 tỷ đồng. Tính riêng giao dịch khớp lệnh: Tự doanh mua ròng 11/18 ngành. Nhóm mua ròng mạnh nhất là Ngân hàng, Bán lẻ. Top mua ròng khớp lệnh của tự doanh trong tuần này gồm MWG, MBB, TCB, DBD, TCD, FPT, VHM, MSN, ACB, GVR.
Top bán ròng là nhóm Dịch vụ tài chính. Top cổ phiếu được bán ròng gồm VNM, DGC, GAS, HDG, E1VFVN30, SAB, VCI, PNJ, GMD, TLG.
Nhà đầu tư tổ chức trong nước bán ròng 525,5 tỷ đồng, tính riêng khớp lệnh thì họ bán ròng 119.8 tỷ đồng. Tính riêng giao dịch khớp lệnh: Tổ chức trong nước bán ròng 10/18 ngành , giá trị lớn nhất là nhóm Ngân hàng Top bán ròng có VPB, TCB, HPG, PNJ, GMD, DBD, PDR, FPT, DXG, TCD.
Giá trị mua ròng lớn nhất là nhóm Dịch vụ tài chính. Top mua ròng có VHM, DGC, CTG, FUEVFVND, VCB, VIB, PC1, ACB, VIX, VJC.
Nhìn theo khung tuần, tỷ trọng phân bổ dòng tiền tiếp tục xu hướng giảm ở Bất động sản, Ngân hàng, Thép, Công nghệ thông tin; tăng ở Chứng khoán, Thực phẩm, Bán lẻ, Hóa chất, Khí đốt, Nuôi trồng nông & hải sản, Vật liệu xây dựng.
Ở nhóm có tỷ trọng dòng tiền tăng, Nuôi trồng nông & hải sản và Vật liệu xây dựng tăng điểm trong khi các ngành còn lại giảm.
Ở nhóm có tỷ trọng dòng tiền giảm, đáng chú ý là công nghệ thông tin với chỉ số giá đi ngược thị trường chung và tăng nhẹ 0,67% trong tuần (nhờ FPT). Các ngành còn lại giảm điểm.
Sức mạnh dòng tiền: Nhìn theo khung tuần, tỷ trọng dòng tiền giảm ở nhóm vốn hóa lớn VN30 trong khi tăng ở nhóm vốn hóa vừa VNMID và nhỏ VNSML.
Trong tuần 37, tỷ trọng dòng tiền ở nhóm vốn hóa lớn VN30 giảm về 49% từ mức 54,1% của tuần 36 (tuần chỉ có 3 ngày giao dịch do nghỉ lễ 2/9). Ngược lại, tỷ trọng tăng ở nhóm vốn hóa vừa VNMID và VNSM.
Xét theo quy mô dòng tiền, giá trị giao dịch bình quân phiên giảm ở cả 3 nhóm vốn hóa, trong đó giảm mạnh nhất ở VN30 (-1.584 tỷ đồng). Tiếp đó là VNMID (-913 tỷ đồng) và VNMID (-172 tỷ đồng).
Về biến động giá, nhóm vốn hóa lớn VN30 giảm mạnh nhất (-1,6%), tiếp đến là VNMID (-1,43%) và VNSML (-1,23%).
Đọc bài theo từ khoá

HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
Dòng tiền tiếp tục đứng ngoài, thị trường từ từ “lịm” dần
Đà giảm chiều nay không nhanh, cũng không mạnh, mà giống như từ từ trượt dần và không có bất kỳ nỗ lực cản đỡ nào. VN-Index đóng cửa chỉ giảm nhẹ 0,51% nhưng gần trăm cổ phiếu vẫn lỗ hơn 1% giá trị.
Thanh khoản mất hút, chuyên gia chỉ ra một điểm tựa cho thị trường bật tăng trở lại
Thị trường không còn ở trạng thái định giá cao như những giai đoạn trước, trong khi kết quả kinh doanh của nhiều doanh nghiệp vẫn duy trì xu hướng tăng trưởng. Nếu dòng tiền trở lại, các cổ phiếu chiết khấu mạnh sẽ giao dịch tích cực hơn...
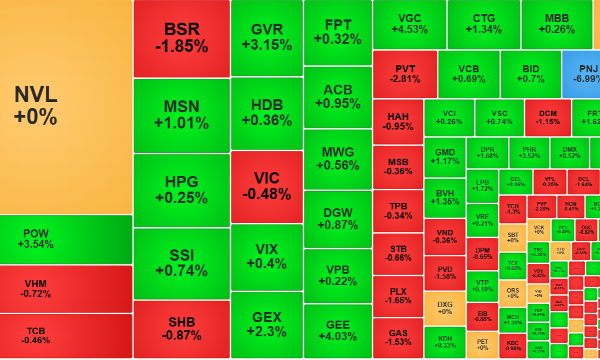
Cổ phiếu dầu khí đồng loạt đỏ, PNJ thủng đáy 5 năm
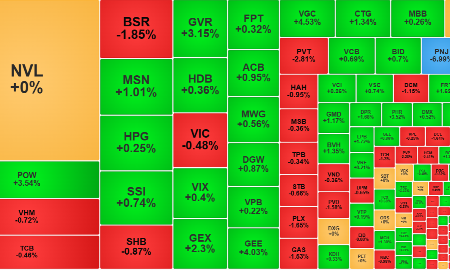
Trạng thái giằng co khá cân bằng trong nhóm cổ phiếu vốn hóa lớn giúp VN-Index duy trì khả năng dao động hẹp và đi ngang. Tuy nhiên áp lực cung cầu riêng lẻ vẫn khiến không ít cổ phiếu biến động khá mạnh dù tổng thể thanh khoản thị trường vẫn ở mức cực thấp.
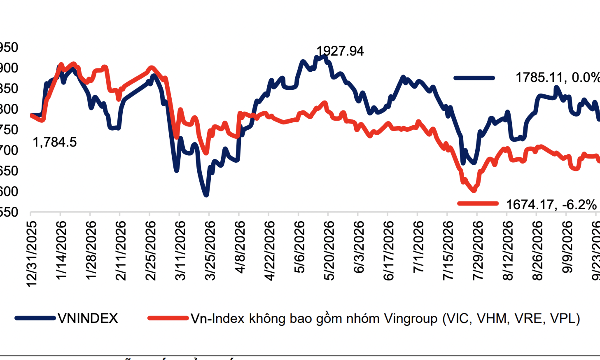
Hiệu suất tháng 10 thường không tốt, vẫn có cổ phiếu tiềm năng tăng giá tới 49%
Tháng 10 theo yếu tố chu kỳ/mùa vụ, hiệu suất của chỉ số VN-Index không tốt, trong 10 năm qua thị trường giảm bình quân hơn 2% và 4 năm liên tiếp (kể từ 2022 cho tới nay) thị trường đều giảm điểm.





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...