


Từ các căn cứ trên, doanh nghiệp siêu nhỏ thuộc nhóm doanh nghiệp nhỏ và vừa; do đó cũng thuộc diện được hưởng chính sách miễn thuế thu nhập doanh nghiệp theo quy định tại Nghị quyết số 198/2025/QH15.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Gỡ vướng điều kiện miễn thuế thu nhập 3 năm cho doanh nghiệp nhỏ và vừa


Trước những băn khoăn về việc doanh nghiệp siêu nhỏ có được miễn thuế hay không cũng như thời điểm áp dụng ưu đãi, cơ quan thuế đã làm rõ phạm vi và điều kiện áp dụng chính sách miễn thuế thu nhập doanh nghiệp...
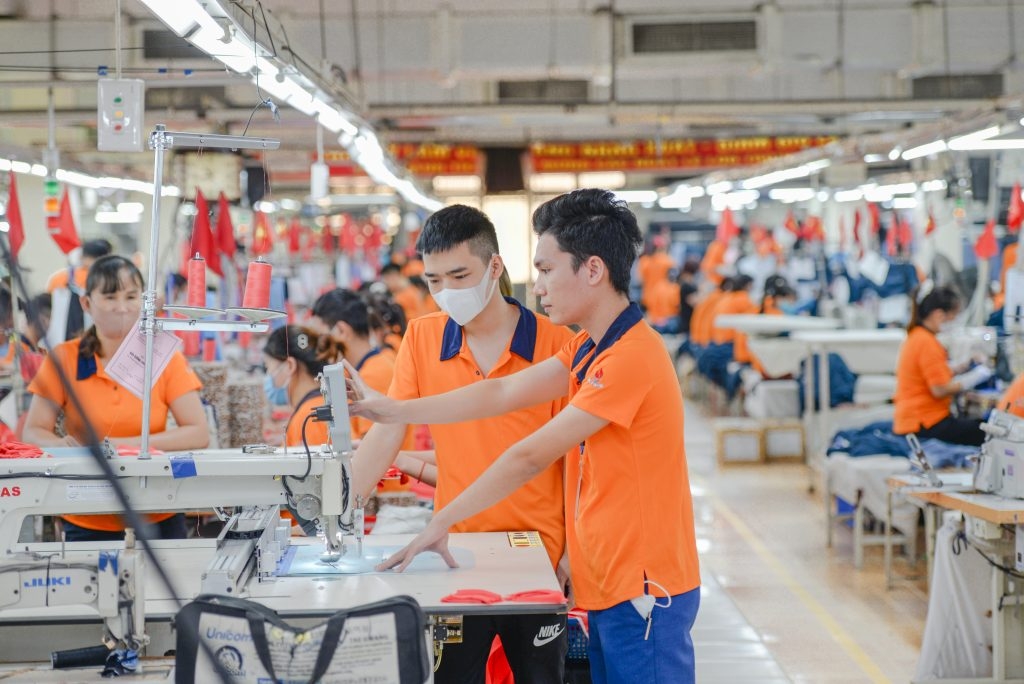
Thuế cơ sở 10 TP.Hà Nội vừa ban hành văn bản trả lời kiến nghị của doanh nghiệp liên quan cơ chế áp dụng ưu đãi thuế theo Nghị quyết số 198/2025/QH15 cho doanh nghiệp vừa và nhỏ.
Trước đó, doanh nghiệp đề nghị làm rõ chính sách miễn thuế thu nhập doanh nghiệp theo Nghị quyết số 198/2025/QH15 của Quốc hội về phát triển kinh tế tư nhân, trong đó tập trung vào hai vấn đề then chốt là đối tượng thụ hưởng và thời điểm áp dụng ưu đãi.
Theo Nghị quyết, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong ba năm đầu kể từ khi thành lập. Tuy nhiên, doanh nghiệp cho rằng quy định hiện hành chưa làm rõ liệu doanh nghiệp siêu nhỏ, vốn được xác định là một bộ phận của khu vực doanh nghiệp nhỏ và vừa theo pháp luật có thuộc diện được hưởng chính sách này hay không?
Do đó, doanh nghiệp kiến nghị Bộ Tài chính có hướng dẫn cụ thể để bảo đảm áp dụng thống nhất trong thực tiễn.
Liên quan đến đối tượng được miễn thuế, đại diện Thuế cơ sở 10 TP.Hà Nội cho biết, căn cứ khoản 4 Điều 10 Nghị quyết số 198/2025/QH15, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong ba năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Theo Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017, doanh nghiệp nhỏ và vừa bao gồm cả doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa.
Trong đó, các loại doanh nghiệp này được xác định theo các tiêu chí về số lao động tham gia bảo hiểm xã hội, tổng doanh thu hoặc tổng nguồn vốn tuỳ theo từng lĩnh vực dựa trên Điều 5 Nghị định số 80/2021/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật hỗ trợ doanh nghiệp nhỏ và vừa.

Bên cạnh vấn đề về đối tượng thụ hưởng, doanh nghiệp này cũng nêu vướng mắc liên quan đến mốc thời gian thành lập để được hưởng ưu đãi thuế. Trên nhiều diễn đàn và hội nhóm chuyên sâu về thuế, đây cũng là băn khoăn lớn của không ít doanh nghiệp khi Nghị quyết chỉ quy định miễn thuế “trong 3 năm đầu thành lập” nhưng chưa làm rõ chính sách áp dụng cho doanh nghiệp thành lập từ thời điểm nào.
Do đó, doanh nghiệp này đặt câu hỏi rằng nếu doanh nghiệp thành lập vào 10/04/2025 thì ưu đãi này có áp dụng cho tất cả doanh nghiệp thành lập mới từ ngày 1/1/2025 trở đi hay chỉ trong một giai đoạn nhất định theo hướng dẫn của cơ quan có thẩm quyền?
Về nội dung này, Thuế cơ sở 10 TP.Hà Nội cho biết, căn cứ khoản 1 Điều 17 Nghị quyết số 198/2025/QH15 được Quốc hội khóa XV, kỳ họp thứ 9 thông qua ngày 17/5/2025 và có hiệu lực kể từ ngày được thông qua.
Tuy nhiên, trao đổi với phóng viên VnEconomy, phân tích cụ thể hơn, ông Nguyễn Biên Cương, Tổng giám đốc Công ty TNHH Đam mê Kế toán Việt, dẫn quy định tại khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP hướng dẫn thi hành Nghị quyết 198/2025/QH15 ban hành mới đây, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu và thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận.
Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại, Nghị định số 20/2026/NĐ-CP nêu rõ.
Tổng giám đốc Công ty TNHH Đam mê Kế toán Việt cho biết nếu doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trong năm 2025, bất kể trước hay sau thời điểm Nghị quyết 198/2025/QH15 có hiệu lực thì đều được miễn thuế thu nhập doanh nghiệp trọn vẹn ba năm, gồm các năm 2025, 2026 và 2027 do ưu đãi được áp dụng kể từ kỳ tính thuế năm 2025.
“Những doanh nghiệp thành lập từ năm 2024 trở về trước mới miễn thuế trong khoảng thời gian còn lại theo quy định, tức hai năm 2025 và 2026. Tương tự với năm 2023, thời gian hưởng ưu đãi thuế còn lại chỉ còn năm 2025”.
(Ông Nguyễn Biên Cương, Tổng giám đốc Công ty TNHH Đam mê Kế toán Việt)
Mặc dù vậy, theo Nghị định số 20/2026/NĐ-CP, ưu đãi này không áp dụng đối với doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc loại hình doanh nghiệp.
Ngoài ra, doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể dưới 12 tháng tính từ thời điểm giải thể đến thời điểm thành lập doanh nghiệp mới cũng không thuộc diện được hưởng ưu đãi thuế.
Cuối cùng, ưu đãi này cũng không áp dụng đối các khoản thu nhập quy định tại khoản 3 Điều 18 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, Nghị định số 20/2026/NĐ-CP nêu rõ.
Bài liên quan
Đọc bài theo từ khoá


Đề xuất bỏ ngưỡng 30 triệu đồng khi ghi nhận tài sản cố định
Bộ Tài chính cho biết doanh nghiệp có thể chủ động phân loại tài sản cố định (TSCĐ) căn cứ vào đặc điểm hoạt động và nhu cầu quản lý, thay vì phải đáp ứng ngưỡng nguyên giá tối thiểu 30 triệu đồng như quy định hiện hành. Tuy nhiên, ngưỡng 100 triệu đồng vẫn được duy trì khi xác định tài sản cố định phục vụ mục đích tính thuế thu nhập doanh nghiệp…
Giá vàng miếng SJC bất động 3 phiên liên tiếp
Trong phiên sáng 16/10, giá vàng miếng SJC tại hầu hết các đơn vị kinh doanh tiếp tục giữ nguyên ở mức 140,3 triệu đồng/lượng chiều mua vào và 143,3 triệu đồng/lượng chiều bán ra so với phiên trước (15/10). Ngoại trừ giá mua tăng cục bộ tại một số doanh nghiệp...
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
Giới đầu tư dự báo giá vàng lập kỷ lục mới trong vòng 2 năm tới
Các nhà đầu tư dự báo giá vàng sẽ thiết lập những mức cao kỷ lục mới trong vòng 24 tháng tới, trong bối cảnh dữ liệu cho thấy lượng vàng được các ngân hàng trung ương mua trong trong tháng 9 đã đạt mức cao nhất trong gần 2 năm qua...
Generali Việt Nam mở rộng danh mục quỹ liên kết đơn vị với sự tham gia của KIM Việt Nam
Generali Việt Nam giới thiệu Công ty TNHH Quản lý Quỹ KIM Việt Nam (“KIM Việt Nam”) là đối tác quản lý quỹ mới, đồng thời bổ sung Quỹ Tăng Trưởng Bền Vững do KIM Việt Nam quản lý và Quỹ Tích Lũy Cân Bằng do Công ty TNHH Quản lý Quỹ VinaCapital (“VinaCapital”) quản lý.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...