




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Lượng tiêu thụ căn hộ tại TP.HCM giảm mạnh nhất trong 5 năm qua


Trong năm 2021, nguồn cung và lượng tiêu thụ căn hộ tại TP.HCM đã có sự sụt giảm mạnh kể từ năm 2015…
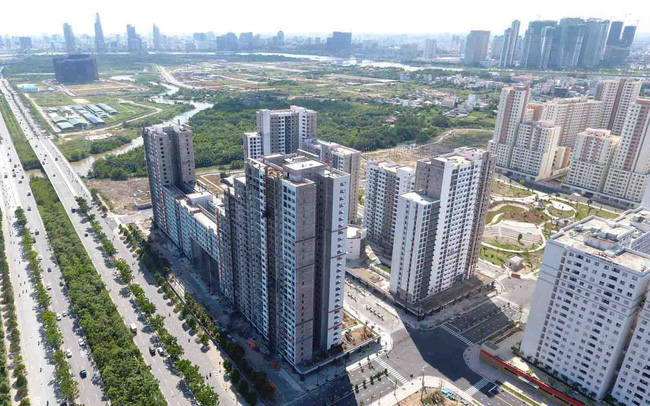
Theo “Báo cáo toàn cảnh thị trường bất động sản Nhà ở TP.HCM và vùng phụ cận năm 2021” của DKRA, phân khúc đất nền và căn hộ tại TP.HCM và vùng phụ cận tiếp tục duy trì đà sụt giảm.
NĂM 2021, TIÊU THỤ CĂN HỘ SỤT GIẢM MẠNH
Trong năm 2021, phân khúc đất nền tại TP.HCM và các tỉnh giáp ranh ghi nhận có 46 dự án mở bán với số lượng 6.220 sản phẩm được tung ra thị trường. Lượng tiêu thụ đạt 76% nguồn cung mới, tương đương 4.697 nền.
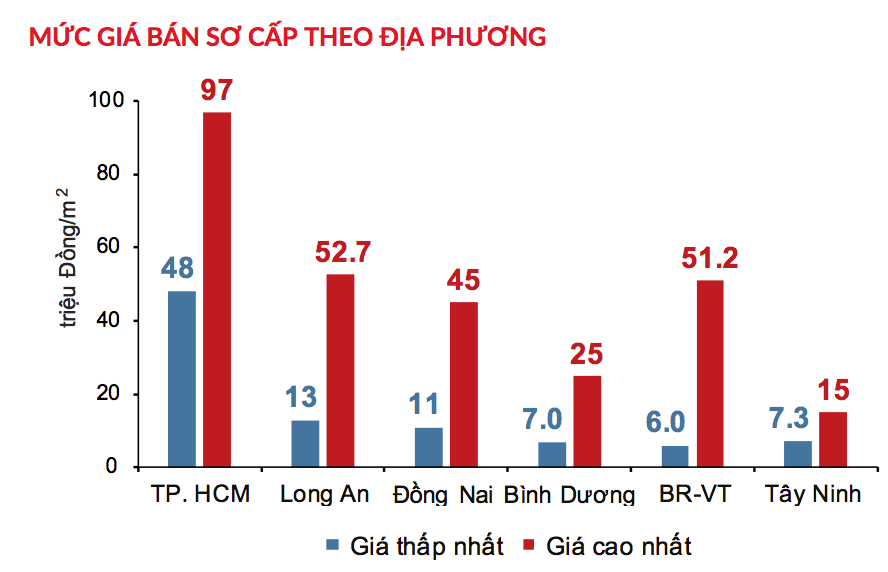
Trong khi tại TP.HCM nhiều dự án “mắc kẹt” về pháp lý cũng như quỹ đất khan hiếm, các dự án tại TP.HCM chủ yếu có quy mô nhỏ lẻ, tập trung chủ yếu ở các quận/huyện vùng ven như: Bình Chánh, Củ Chi... sản phẩm chủ yếu đến từ thị trường thứ cấp với các dự án đã có từ những năm trước thì tại các tỉnh giáp ranh nguồn cung đất nền tiếp tục chiếm giữ vị thế chủ lực trong tổng nguồn cung mới. Long An và Đồng Nai là 2 địa phương dẫn đầu nguồn cung toàn khu vực Đông Nam bộ với 68% tổng nguồn cung mới.
Đối với thị trường căn hộ, trong năm 2021, nguồn cung mới đạt 21.138 căn đến từ 41 dự án mở bán (khoảng 21.138 căn), tập trung chủ yếu tại TP.HCM và Bình Dương. Lượng cung mới ghi nhận giảm mạnh so với năm 2020 khi chỉ bằng 70% (30.042 căn).
Lượng tiêu thụ trong năm 2021 đạt 81% trên tổng nguồn cung mới, tương ứng 17.122 căn, và chỉ bằng 65% so với năm trước (26.313 căn). Thanh khoản giao dịch thứ cấp giảm mạnh, thị trường thứ cấp gần như “đóng băng” vào quý 3/2021 do dịch bệnh.
Mặt bằng giá thứ cấp có xu hướng giảm, cục bộ một số dự án sắp bàn giao trong giai đoạn quý 4/2021 – quý 1/2022 có mức giảm khoảng 3% – 5% so với giai đoạn trước khi dịch bùng phát.
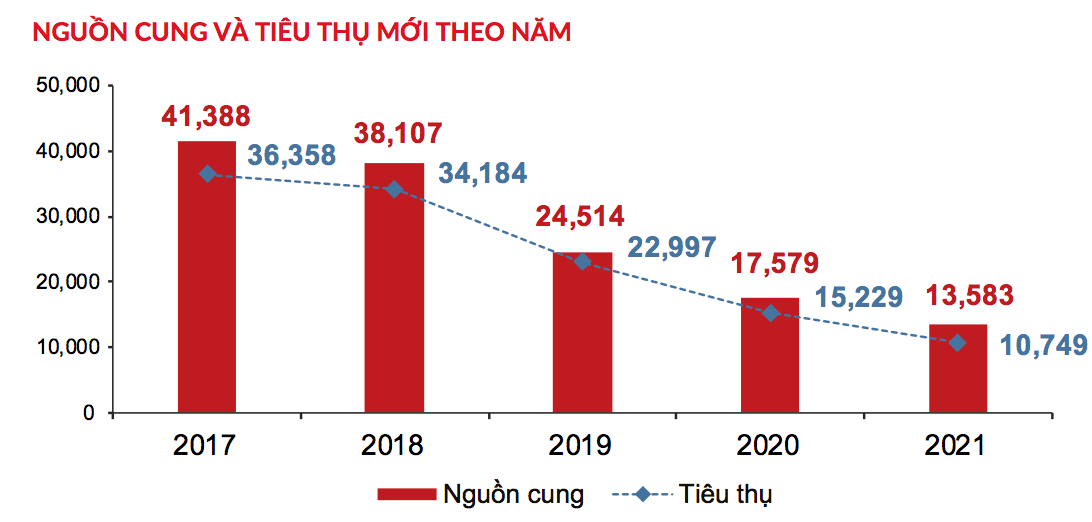
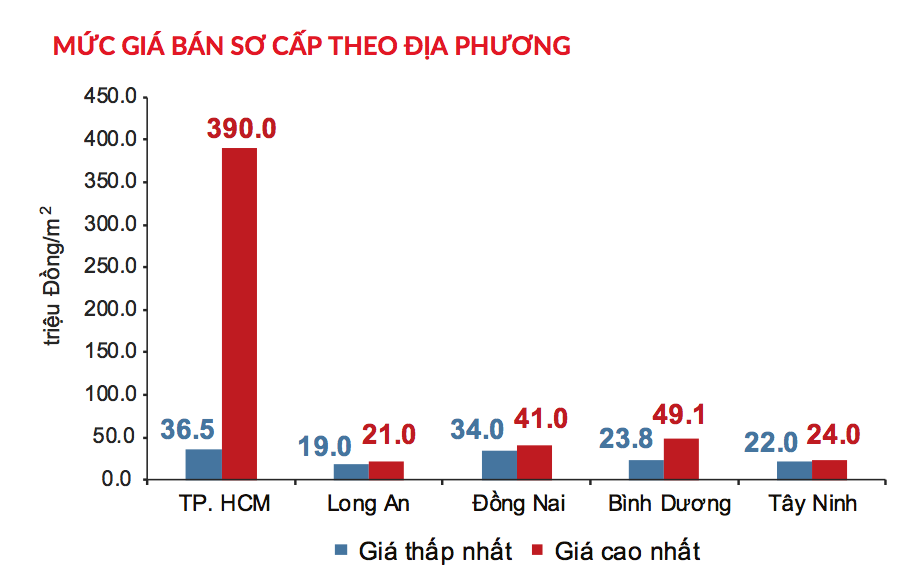
Riêng tại TP.HCM, nguồn cung và lượng tiêu thụ căn hộ giảm mạnh so với năm 2020, đây cũng là mức thấp nhất kể từ năm 2015 đến nay. Thị trường chịu những khó khăn nhất định, như: tỷ trọng nguồn cung theo phân khúc phân bổ không đều, những vướng mắc trong thủ tục cấp phép dự án chưa được cải thiện triệt để, nh hình dịch bệnh phức tạp, khan hiếm nguồn cung khiến mức giá tăng cao. Trong đó, phân khúc căn hộ hạng sang tại TP.HCM đã xác lập mặt bằng giá mới lên đến gần 400 triệu đồng/m2.
Đối với phân khúc nhà phố/biệt thự tại khu vực TP.HCM và các tỉnh giáp ranh, nguồn cung mới tăng nhẹ trong năm 2021 khi có 9.823 căn mở bán (từ 55 dự án), tăng 34% so với năm trước (7.339 căn).
Tỷ lệ tiêu thụ đạt 57%, tương đương 5.619 căn, tăng 7% so với năm 2020. Nguồn cung mới tập trung chủ yếu ở Đồng Nai và Bình Dương, trong khi Tây Ninh và Bà Rịa - Vũng Tàu tiếp tục khan hiếm nguồn cung mới.
Riêng tại TP.HCM, nguồn cung và lượng tiêu thụ mới trên thị trường sụt giảm mạnh về mức thấp nhất trong 05 năm qua do ảnh hưởng của dịch bệnh và quy định về giãn cách xã hội.
Đối với phân khúc bất động sản nghỉ dưỡng có tín hiệu phục hồi tích cực ở loại hình biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng trong khu phức hợp.
Cụ thể, nguồn cung biệt thự nghỉ dưỡng trong năm 2021 đạt khoảng 4.115 căn, tỷ lệ tiêu thụ đạt 71% (khoảng 2.925 căn) trên tổng nguồn cung mới.
Riêng condotel chứng kiến sự sụt giảm đáng kể về nguồn cung và sức cầu với 3.792 căn được tung ra thị trường. Tỷ lệ tiêu thụ trên nguồn cung mới chỉ đạt hơn 58% (khoảng 2.211 căn).
NĂM 2022, SỨC CẦU CÒN YẾU SO VỚI TRƯỚC DỊCH
Theo dự báo từ DKRA Vietnam, trong năm 2022, nguồn cung mới và sức cầu của phân khúc đất nền có thể phục hồi và tăng so với năm 2021, tập trung chủ yếu ở các tỉnh giáp ranh như Long An, Đồng Nai, Bình Dương và Bà Rịa - Vũng Tàu, trong khi TP.HCM tiếp tục duy trì sự khan hiếm. Đất nền tiếp tục được lựa chọn là kênh đầu tư hàng đầu.
Ở phân khúc căn hộ, nguồn cung mới có thể lên đến khoảng 30.000 căn, đặc biệt tăng mạnh ở TP.HCM và Bình Dương, riêng Long An và Tây Ninh nguồn cung mới có thể tiếp tục khan hiếm. Sức cầu tăng so với năm 2021, tuy nhiên vẫn còn khá thấp so với giai đoạn trước khi dịch bùng phát ở năm 2019.
Tại TP.HCM, nguồn cung căn hộ mới tập trung chủ yếu ở TP.Thủ Đức. Căn hộ hạng A và hạng B dẫn dắt thị trường trong khi nguồn cung căn hộ hạng C tiếp tục khan hiếm. Căn hộ hạng sang tăng mạnh và có thể xác lập mặt bằng giá mới.
Nguồn cung mới phân khúc nhà phố/biệt thự duy trì mức ổn định, tương đương năm 2021. Đồng Nai có thể tiếp tục dẫn đầu nguồn cung mới. Riêng tại TP.HCM, khu Đông (tức TP.Thủ Đức) vẫn chiếm tỷ trọng lớn trong nguồn cung của loại hình bất động sản gắn liền với đất. Những dự án nằm trong khu đô thị lớn, có hạ tầng giao thông kết nối tốt, được quy hoạch bài bản bởi chủ đầu tư uy tín và có giá trị khoảng 15 tỷ đồng/căn sẽ được ưu tiên lựa chọn.
Với bất động sản nghỉ dưỡng, nguồn cung mới condotel và biệt thự nghỉ dưỡng có thể tăng so với năm 2021, tập trung chủ yếu ở những thị trường quen thuộc như Bình Thuận, Bình Định, Bà Rịa - Vũng Tàu.
Sức cầu chung toàn thị trường vẫn là những thách thức, chưa có nhiều dấu hiệu tích cực để thay đổi đột biến. Bên cạnh đó, mô hình khu nghỉ dưỡng phức hợp (Integrated Resort) tiếp tục nhận được nhiều quan tâm. Đặc biệt, khách hàng tin tưởng vào thương hiệu quản lý vận hành quốc tế hơn những chương trình cam kết lợi nhuận.
Đọc bài theo từ khoá

TP. Hồ Chí Minh giao 4 lô đất tại Thủ Thiêm để thanh toán hợp đồng BT cầu Ba Son
UBND TP. Hồ Chí Minh vừa ban hành quyết định quan trọng về việc giao 04 lô đất tại Khu đô thị mới Thủ Thiêm với tổng diện tích 42.964,3 m2 để thanh toán hợp đồng BT dự án cầu Ba Son…
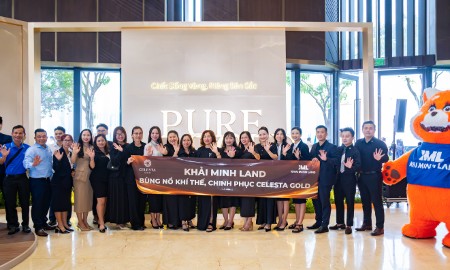
Khải Minh Land hợp tác cùng Liên doanh Keppel, Phú Long và Nomura Real Estate Vietnam, để phân phối dự án Celesta Gold
Đón đầu chu kỳ phát triển mới của Nam Sài Gòn với nguồn cung căn hộ chất lượng, Khải Minh Land tiếp tục ký kết cùng Liên doanh Keppel, Phú Long và Nomura Real Estate Vietnam, chính thức phân phối dự án Celesta Gold trực thuộc CELESTA City.
Nhóm vật liệu xây dựng bắt buộc dán năng lượng từ năm 2029
Theo lộ trình mới, các mặt hàng vật liệu xây dựng từ kính, sơn tường đến vật liệu cách nhiệt, không nung, sẽ lần lượt phải dán nhãn năng lượng từ năm 2029 và 2031. Cùng với đó, quy định cụ thể về quy cách nhãn, chế tài xử lý vi phạm cũng chính thức được thiết lập...
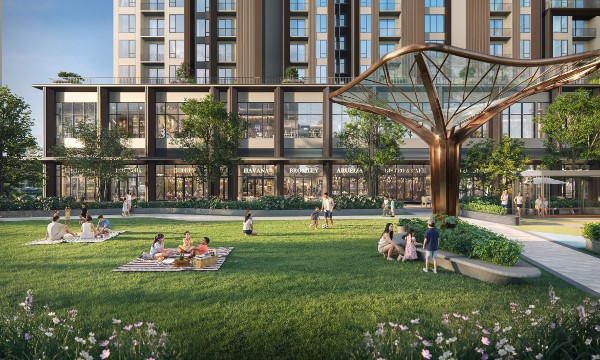
The Cityon: Mở rộng không gian sống, bật muôn cách trải nghiệm
Không chỉ gói gọn trong không gian căn hộ, cuộc sống tại The Cityon – Imperia Ocean City được mở rộng qua hệ tiện ích đa dạng, những điểm đến sôi động và không gian kết nối cộng đồng. Mang tinh thần về một “Thành phố thú vị”, dự án mang đến nhiều lựa chọn trải nghiệm, để mỗi cư dân tận hưởng cuộc sống theo nhịp điệu riêng.
Shophouse khối đế: Lợi thế đầu tư từ cộng đồng cư dân hiện hữu
Tâm lý đầu tư bất động sản hiện tại có xu hướng đề cao các sản phẩm pháp lý rõ ràng, khả năng khai thác ngay thay vì dựa vào kỳ vọng tăng giá như trước đây. Với dòng shophouse khối đế, những sản phẩm nằm trong khu đô thị đã vận hành, có cộng đồng cư dân hiện hữu đang có nhiều lợi thế.



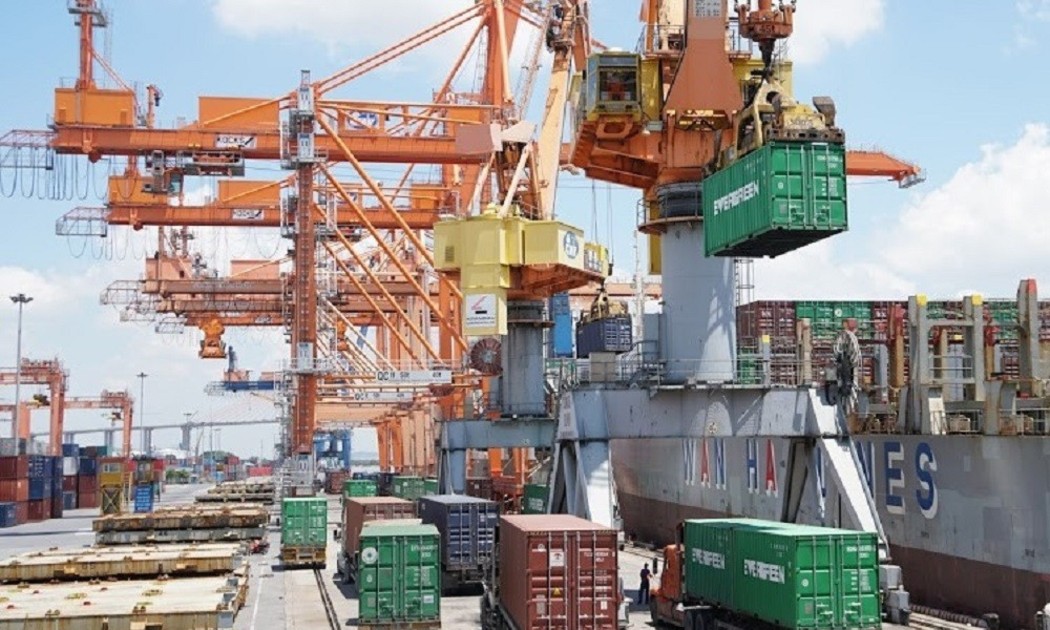
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

