




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Margin ước tính 215 ngàn tỷ đồng đến hết quý 2/2024, dư địa vẫn còn 280 ngàn tỷ


Tại thời điểm cuối quý 1/2024, room cho vay margin còn lại 300.000 tỷ đồng, theo thống kê từ FiinTrade. Như vậy, nếu trừ đi con số margin tăng thêm 23.000 tỷ đồng trong quý 2, room cho vay vẫn còn ở mức khủng 280.000 tỷ đồng...

Thống kê từ VnEconomy cho thấy, tính đến thời điểm cuối tháng 6/2024, dư nợ margin trên 70 công ty chứng khoán theo dõi ước tính hơn 215.000 tỷ đồng, con số này tăng mạnh 23.000 tỷ đồng so với thời điểm cuối quý 1/2023 và cũng là kỷ lục cho vay margin trên thị trường chứng khoán Việt Nam.
Một số công ty ghi nhận cho vay margin lớn như TCBS, dư nợ cho vay margin thời điểm cuối quý 2 là 24.693 tỷ đồng tương đương với vốn chủ sở hữu 24.642 tỷ đồng và nằm trong ngưỡng an toàn so với quy định 2,0 lần margin/vốn chủ sở hữu.
Tương tự, VPS cho vay 11.638 tỷ đồng vượt vốn chủ sở hữu 9.868 tỷ nhưng con số này giảm đáng kể so với quý trước 12.000 tỷ đồng.
Một số công ty chứng khoán cũng ghi nhận lượng cho vay margin giảm so với quý trước như VCI giảm từ 8.572 tỷ đồng còn 7.900 tỷ đồng và chỉ bằng 89% so với vốn chủ sở hữu, room cho vay margin vẫn còn lớn. ACBS cũng cho vay bằng 84% vốn chủ sở hữu dù lượng cho vay đã tăng đáng kể.
Chứng khoán SSI cho vay tăng hơn 3.000 tỷ đồng so với thời điểm cuối quý 1/2024 nhưng cũng chỉ bằng 84% vốn chủ sở hữu. VPBankS dư nợ cho vay bằng 55% vốn chủ sở hữu. Chứng khoán KIS và SHS dư nợ cho vay còn giảm...
MBS dư nợ cho vay trên vốn chủ sở hữu cũng chỉ đạt 160%.
Như vậy, so với ngưỡng quy định là 2,0 lần, tỷ lệ margin/vốn chủ sở hữu vẫn ở mức thấp cho thấy tiềm năng cho vay margin vẫn còn rất lớn.
Tại thời điểm cuối quý 1/2024, room cho vay margin còn lại khổng lồ 300.000 tỷ đồng, theo thống kê từ FiinTrade. Như vậy, nếu trừ đi con số tăng thêm 23.000 tỷ đồng, room cho vay margin vẫn còn ở mức khủng 280.000 tỷ đồng.
Trong khi đó, số dư tiền gửi tính đến cuối quý 2 cũng ở mức gần 10.000 tỷ đồng.

Bình luận về con số margin trên thị trường, ông Nguyễn Thế Minh, Giám đốc khối Nghiên cứu và Phân tích của Chứng khoán Yuanta cho rằng lượng margin tăng một phần quy mô nhà đầu tư tăng, số lượng nhà đầu tư vay tăng lên.
Tuy nhiên, ở thời điểm hiện tại các công ty chứng khoán đã tăng vốn đáng kể. Vấn đề nhà đầu tư đang quan ngại margin tăng cao nhưng thanh khoản mất hút mà VN-Index lại không lên. Tuy nhiên, không thể so với thời điểm 2021, VN-Index khi đó margin tăng mạnh lỡ đỉnh 1.500 vì bây giờ số lượng nhà đầu tư tăng lên rất nhiều. Số lượng tài khoản chứng khoán của nhà đầu tư tiếp tục tăng trưởng, đạt hơn 8 triệu tài khoản vào cuối tháng 6/2024.
Cũng theo ông Minh, quy mô vốn chủ sở hữu tăng lên dẫn đến nhà đầu tư được vay nhiều hơn so với thời điểm 2021 khi đó các công ty chứng khoán chưa tăng nhiều vốn chủ, vốn điều lệ. Đoạn này margin thị trường chưa tăng full ở các công ty chứng khoán nên dư địa cho vay thêm rất nhiều.
"Đặc biệt, danh mục cho vay margin ở công ty chứng khoán bây giờ rất lành, trước đây dư nợ căng nhất chủ yếu ở bất động sản, đây là nhóm rủi ro nhưng bây giờ dư nợ ở các công ty bất động sản không nhiều, không ai dám cho vay, danh mục margin công ty chứng khoán chủ yếu là cho vay nhóm sản xuất, ngân hàng.
Margin thậm chí còn lên cao nữa chứ không chỉ thấp ở mức này, còn lập kỷ lục nữa nhưng rất lành, không phải lúc để lo", ông Minh nhấn mạnh.
Lý giải về phiên bán tháo sáng nay, theo ông Minh, chủ yếu do áp lực từ thị trường chứng khoán Mỹ, cùng với tiết lộ hậu trường Tổng thống Biden rút lui, nếu ông Trump lên thì nhà đầu tư lo ngại sẽ nhiều rủi ro hơn cho chứng khoán. Tuy nhiên, những thông tin này sẽ sớm phản ánh vào giá và quan điểm là thị trường vẫn đi lên trong trung và dài hạn.
Về mặt định giá, VnDirect cho rằng thị trường đang được định giá hấp dẫn. P/E của VN-Index hiện vẫn ở mức hợp lý do đang giao dịch ở mức thấp hơn 2,8% so với P/E trung bình 5 năm và kỳ vọng tăng trưởng EPS sẽ cải thiện vào năm 2024. Dự báo P/E 2024 của VN-Index đạt khoảng 13 lần. Định giá theo P/B hấp dẫn với P/B hiện tại ở mức 1,7x chiết khấu 18,6% so với P/B trung bình 5 năm.
VnDirect duy trì dự phóng lợi nhuận các công ty niêm yết trên HOSE sẽ tăng trưởng 18% trong năm 2024. Dự báo VN-Index đạt 1.330 – 1.350 điểm cuối năm 2024, tăng 19% so với cùng kỳ, 14,2x P/E với kỳ vọng lợi nhuận thị trường tăng trưởng 18%.
Cho năm 2025, VnDirect dự báo Fed dự kiến 3 lần cắt giảm lãi suất trong năm 2025; Sức mạnh đồng USD Chỉ số DXY suy yếu theo xu hướng cắt giảm lãi suất của FED. Trong nước, tăng trưởng kinh tế tiếp tục cải thiện. Dự báo GDP của Việt Nam tăng trưởng 6,5-7,0% trong năm 2025, động lực tăng trưởng đến từ tiêu dùng nội địa và đầu tư khu vực tư nhân.
Dự báo lợi nhuận các doanh nghiệp niêm yết trên sàn HOSE sẽ tăng trưởng từ 15-17% trong 2025 nhờ xu hướng cải thiện tích cực của nền kinh tế. VN-Index sẽ đạt 1.580 – 1.600 điểm cuối năm 2025, (14,8x P/E; ~ tương đương P/E trung bình 5 năm), dư địa tăng trưởng của VN-Index là 17- 18,5%.
Đọc bài theo từ khoá

Quỹ ngoại: Tâm lý thận trọng nhà đầu tư trong nước đang tạo ra cơ hội tích lũy đặc biệt hấp dẫn
Khoảng cách giữa các yếu tố nền tảng kinh tế vững chắc, tăng trưởng tích cực và tâm lý thận trọng của nhà đầu tư đang tạo ra cơ hội tích lũy đặc biệt hấp dẫn.
VN-Index dự báo đi ngang trong tuần tới
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường tuần từ 9-13/11/2026.
Dấu ấn kinh tế thế giới tuần từ ngày 1-7/11/2026: Bầu cử ở Mỹ, cuộc phục hồi ngoạn mục của giá vàng, cú rơi khỏi mốc 100 USD/thùng của giá dầu
Cuộc bầu cử quốc hội giữa nhiệm kỳ ở Mỹ đã khép lại với kết quả là Đảng Dân chủ giành quyền kiểm soát lưỡng viện Quốc hội...
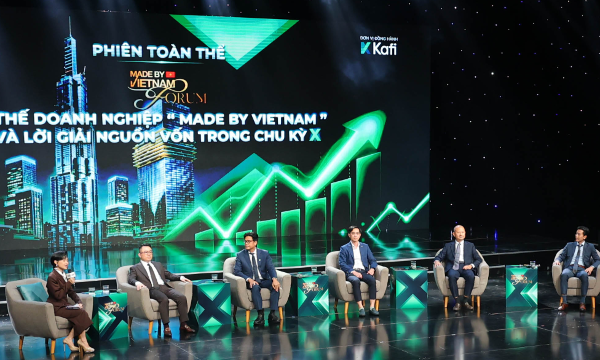
Chuẩn hóa quản trị, năng lực nội tại là chìa khóa giúp doanh nghiệp Việt thu hút vốn
Việc chuẩn hóa quy trình quản trị, nâng cao năng lực nội tại và tài chính không chỉ giúp doanh nghiệp dễ dàng tiếp cận nguồn vốn mà còn nâng cao sức cạnh tranh và xây dựng niềm tin dài hạn với nhà đầu tư…
Nasdaq hồi phục khi nhà đầu tư bắt đáy cổ phiếu chip, giá dầu giảm 17% cả tuần
Chỉ số Nasdaq của thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Sáu (6/11), khi nhiều nhà đầu tư bắt đáy cổ phiếu chip sau phiên bán tháo hôm thứ Năm...

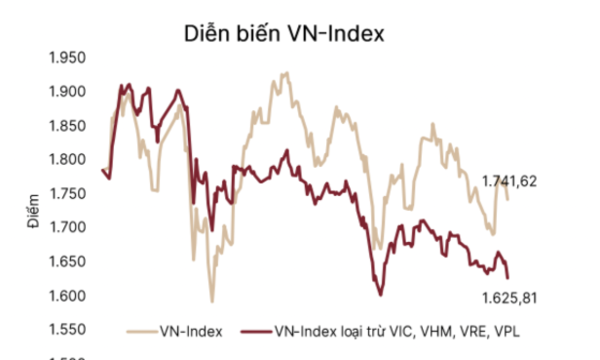


Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







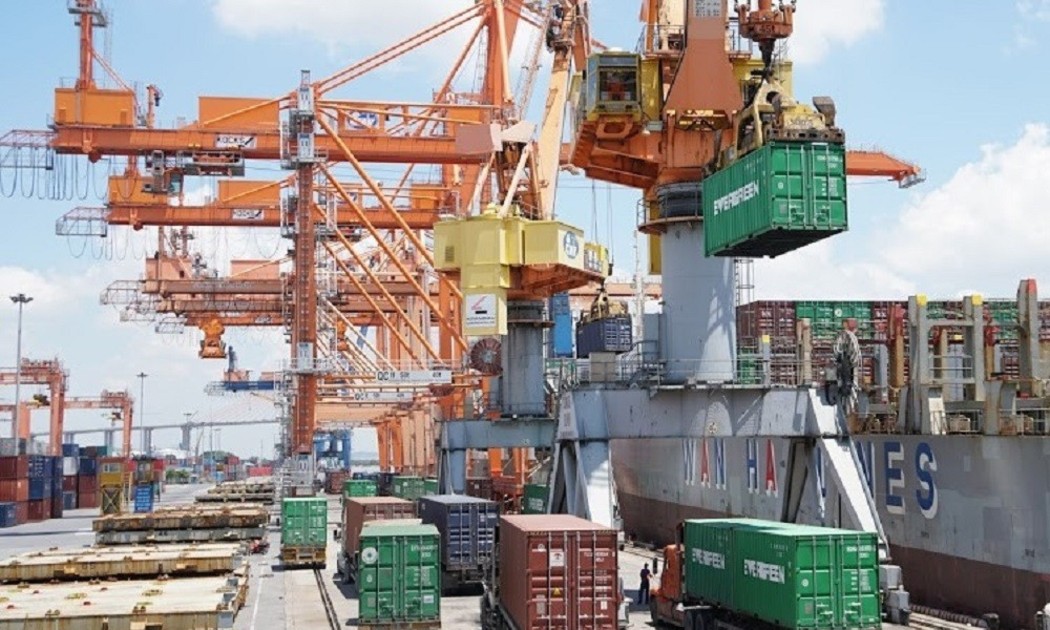
 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

