




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Nhiều giám đốc bị phạt nặng trong vụ mua bán hơn 19.000 hóa đơn khống


Tòa án đánh giá đây là vụ án đặc biệt nghiêm trọng, hành vi của các bị cáo đều diễn ra trên phạm vi rộng, trong thời gian dài, thủ đoạn tinh vi, có sự cấu kết của nhiều doanh nghiệp, gây thiệt hại cho nhà nước với số tiền đặc biệt lớn nên cần phải có đường lối xử lý phù hợp, nghiêm khắc với các bị cáo...
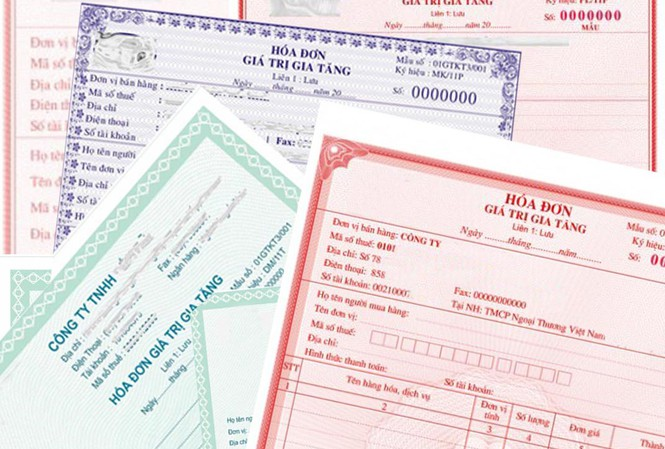
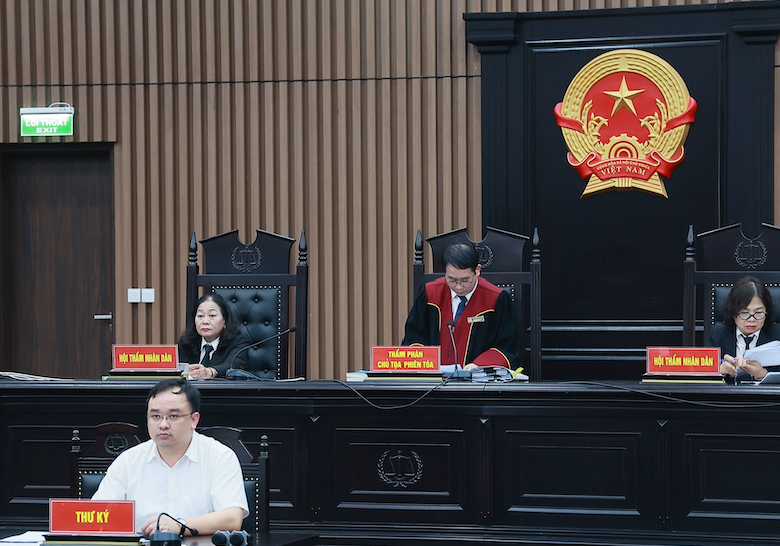
Chiều 28/3, TAND TP Hà Nội tuyên án với 38 bị cáo trong vụ án Vi phạm quy định về kế toán khiến nhà nước thiệt hại hơn 743 tỷ đồng.
Theo đó, bị cáo Nguyễn Đăng Thuyết (Tổng giám đốc Công ty TNHH Thành An, hiện đang bỏ trốn) lĩnh 16 năm tù; Nguyễn Nhật Linh (vợ Thuyết) 3 năm tù; Nguyễn Thị Hòa (Giám sát kế toán) 13 năm tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng.
Tòa quyết định đình chỉ vụ án đối với bị cáo Dương Văn Tiến (chủ cửa hàng y tế Hồng Hà).
Có 7 bị cáo bị tuyên mức hình phạt chính là nộp tiền từ 50-200 triệu đồng. Các bị cáo còn lại nhận mức án từ 6 tháng tù treo đến 8 năm tù.
Theo tòa án, bị cáo Nguyễn Đăng Thuyết và Nguyễn Thị Hòa (Giám sát kế toán 3 công ty của bị cáo Thuyết) sau khi gây án đã bỏ trốn nhằm trốn tránh trách nhiệm nên cần có mức án nghiêm khắc.
Bị cáo Nguyễn Nhật Linh (vợ bị cáo Thuyết đã tiếp nhận chỉ đạo của chồng, giao nhân viên lập hai hệ thống kế toán, cùng chồng thực hiện hành vi phạm tội, gây thiệt hại cho nhà nước hơn 498 tỷ đồng. Bị cáo thực hiện với vai trò đồng phạm giúp sức cho chồng.
Theo tòa án, bị cáo Thuyết và Hòa vắng mặt tại tòa, nhưng căn cứ vào các tài liệu cho trong hồ sơ và căn cứ vào lời khai của các bị cáo khác và những người liên quan, căn cứ vào thư nhận tội của bị cáo Thuyết, có đủ cơ sở khẳng định vị trí, vai trò của bị cáo Thuyết và Hòa.
Hành vi của các bị cáo là đặc biệt nghiêm trọng, xâm hại đến tính đúng đắn và nguyên tắc tài chính đúng đắn, khách quan, trung thực của doanh nghiệp.
Các bị cáo nhận thức được hành vi của mình là trái pháp luật nhưng vẫn cố ý thực hiện hành vi phạm tội. Viện kiểm sát truy tố các bị cáo là đúng người, đúng tội và đúng pháp luật.
Đối với 32 bị cáo là giám đốc/chủ cửa hàng đã có hành vi bán trái phép hóa đơn khống để thu lợi bất chính, tòa cho rằng hành vi của các bị cáo này đã phạm vào tội In, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách Nhà nước.
Trong số 32 bị cáo trên có một số bị cáo có hành vi phạm tội với tính chất đồng phạm giản đơn.
Tòa án đánh giá đây là vụ án đặc biệt nghiêm trọng, hành vi của các bị cáo đều diễn ra trên phạm vi rộng, trong thời gian dài, thủ đoạn tinh vi, có sự cấu kết của nhiều doanh nghiệp, gây thiệt hại cho nhà nước với số tiền đặc biệt lớn với số tiền 743 tỷ đồng nên cần phải có đường lối xử lý phù hợp, nghiêm khắc với các bị cáo.
Các bị cáo thực hiện hành vi phạm tội có tổ chức, có sự bàn bạc, phân công, phân nhiệm rõ ràng, trong đó bị cáo Thuyết giữ vai trò chủ mưu, cầm đầu.
Theo cáo trạng, với mục đích bỏ ngoài nguồn vốn, kết quả hoạt động kinh doanh, che giấu lợi nhuận thực tế để hưởng lợi bất chính, từ năm 2017 - 2022, vợ chồng Thuyết đã chỉ đạo các nhân viên lập, sử dụng 2 hệ thống sổ kế toán tài chính.
Để kiểm soát dòng tiền thu, chi, ông Thuyết yêu cầu các cá nhân đại diện pháp luật 3 công ty trên ủy quyền cho mình trực tiếp ký chủ tài khoản trên các chứng từ ngân hàng.
Từ tháng 1/2019 đến năm 2022, Thuyết giao cho vợ là Nguyễn Nhật Linh ký chủ tài khoản. Cáo buộc thể hiện, tại phần mềm sổ kế toán nội bộ, Hoa kiểm soát toàn bộ hoạt động thu chi thực tế của 3 công ty.
Còn Nguyễn Thị Hòa kiểm soát số liệu kế toán trên phần mềm sổ kế toán thuế FAST với số liệu không đúng với kết quả kinh doanh do hạch toán hóa đơn khống, tăng giá vốn, tăng chi phí đầu vào…
Bùi Thị Mai Hương, Kế toán trưởng Công ty Danh thực hiện việc nhập số liệu kinh doanh đã được Thuyết, Hoa và Hòa duyệt để kê khai báo cáo cơ quan thuế, tổng hợp, lập báo cáo tài chính, xử lý số liệu kế toán 3 Công ty.
Sau khi lập các báo cáo thuế, báo cáo tài chính trình Nguyễn Đăng Thuyết và Nguyễn Quý Khái, Giám đốc Công ty Danh duyệt thì Hương và Hòa sử dụng chữ ký số (Token) của người đại diện pháp luật nhóm Công ty Thành An để ký, gửi cơ quan thuế.
Nhằm che giấu số liệu kế toán, Nguyễn Đăng Thuyết cũng chỉ đạo kế toán mua hóa đơn khống để hạch toán tăng giá vốn, tăng chi phí hàng hóa của 3 Công ty.
Theo chỉ đạo của Thuyết, từ năm 2017-2022, Hòa và Hương đã duy trì việc mua hóa đơn khống của các công ty, hộ kinh doanh cá thể để hạch toán.
Mức phí mua bán hóa đơn tùy từng thời điểm, từ 3,5% đến 4%/số tiền ghi trên hóa đơn trước thuế (đối với hộ kinh doanh cá thể) và từ 7% đến 14,5%/số tiền trên hóa đơn trước thuế (đối với các công ty, theo loại hóa đơn: không chịu thuế và chịu thuế VAT 5% đến 10%).
Từ năm 2017 đến năm 2022, Hòa, Hương đã mua 19.167 hóa đơn khống (mặt hàng là danh mục vật tư y tế) của 110 công ty, hộ kinh doanh.
Số tiền 32 bị cáo đã hưởng lợi từ hành vi mua bán hóa đơn là hơn 200 tỷ đồng.
Đọc bài theo từ khoá

Đổi mới quản lý an toàn thực phẩm: Bốn định hướng sửa đổi Luật
Từ nguy cơ ngộ độc tại các bếp ăn tập thể, thức ăn đường phố cho đến sự bùng nổ của các kênh thương mại điện tử, bài toán an toàn thực phẩm đang đòi hỏi những đổi mới căn cơ. Bộ Y tế nhấn mạnh 4 nhóm giải pháp đột phá, đặt nền tảng cho hệ thống quản lý an toàn thực phẩm minh bạch, hiệu quả và hiện đại hơn trong thời gian tới...
Đề xuất miễn 100% thuế thu nhập cá nhân trong 5 năm để thu hút nhân tài
Doanh nghiệp sử dụng nhân tài và cộng sự thực hiện nhiệm vụ chiến lược, sẽ được tính thêm vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp một khoản bằng 50% chi phí tiền lương, tiền thưởng thực trả cho nhóm này...
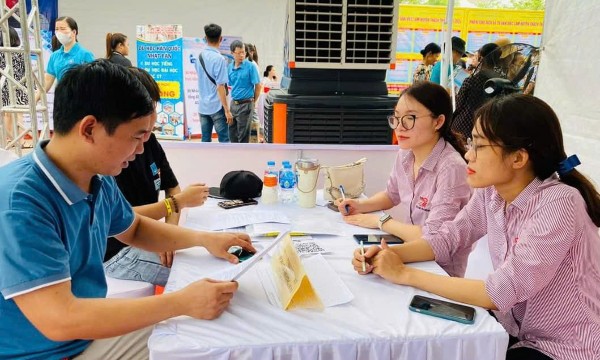
Dự kiến bãi bỏ 2 loại giấy phép trong lĩnh vực lao động, việc làm
Quốc hội dự kiến xem xét Luật sửa đổi nhằm đơn giản hóa mạnh mẽ thủ tục hành chính trong lĩnh vực lao động, việc làm. Đáng chú ý, đề xuất bãi bỏ giấy phép trong hoạt động cho thuê lại lao động, dịch vụ việc làm và chuyển đổi cơ chế quản lý, được kỳ vọng sẽ tạo động lực phát triển mới cho thị trường lao động...
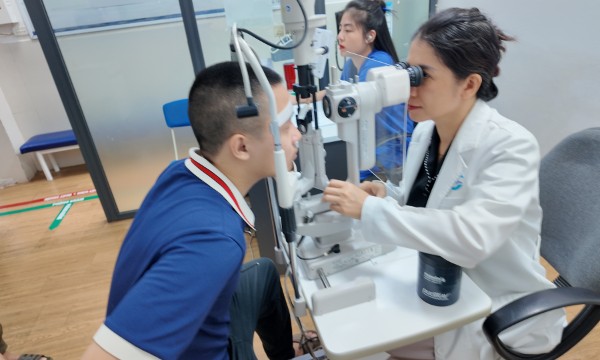
Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.
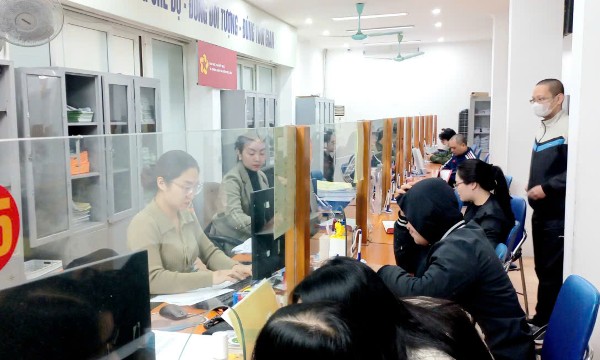
101 triệu người đã được chuyển mã số bảo hiểm xã hội sang số định danh
Bảo hiểm xã hội Việt Nam đã thực hiện chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người trên phần mềm Thu và quản lý sổ, thẻ (TST), đạt 99,17% tổng số người thuộc phạm vi chuyển đổi...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...