




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Những rào cản khiến người lao động chưa mặn mà với bảo hiểm xã hội tự nguyện


Thu nhập không ổn định; chính sách thiếu hấp dẫn, hay thậm chí chưa tính toán được mức hưởng cụ thể trong tương lai là những rào cản khiến nhiều lao động chưa mặn mà tham gia bảo hiểm xã hội tự nguyện...

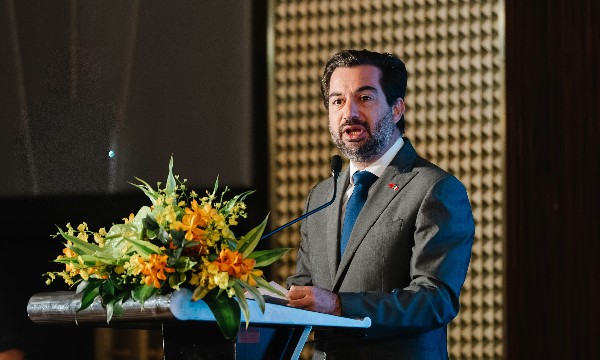
Đó là nội dung chính được các chuyên gia chia sẻ thông tin trong cuộc tọa đàm Giảm nguy cơ “lọt lưới an sinh”, tổ chức ngày 23/4 tại Hà Nội .
LAO ĐỘNG THAM GIA BẢO HIỂM XÃ HỘI TỰ NGUYỆN CÒN RẤT KHIÊM TỐN
Theo thống kê của các cơ quan chức năng, tính đến năm 2023, lao động phi chính thức ở Việt Nam không có bảo hiểm xã hội vẫn chiếm tới 98%. Đáng chú ý, trong tổng số gần 18 triệu lao động phi chính thức nhưng chỉ có 0,2% được đóng bảo hiểm xã hội bắt buộc, 1,9% đóng bảo hiểm xã hội tự nguyện.
Điều này dẫn đến tình trạng rất nhiều người lao động phi chính thức thiệt thòi trong việc thụ hưởng chính sách an sinh xã hội.
Ông Đỗ Ngọc Thọ, Trưởng ban Thực hiện chính sách bảo hiểm xã hội (Bảo hiểm xã hội Việt Nam) thông tin, thực tế tỷ lệ người tham gia bảo hiểm xã hội có tăng dần qua các năm nhưng vẫn còn khá thấp. Năm 2022 có khoảng hơn 1,4 triệu người tham gia, bao phủ 3,18% dân số, đến năm 2023 tăng lên khoảng 1,9 triệu người, bao phủ 4,09%. Dự kiến năm 2024 là 2,56 triệu người, bao phủ 5,42%.
Nói về nguyên nhân khiến tỷ lệ lao động khu vực phi chính thức tham gia bảo hiểm xã hội tự nguyện hiện còn rất thấp, ông Thọ cho rằng có nhiều vấn đề cần nhìn nhận.
Trước hết, mức thu nhập của người lao động trong khu vực phi chính thức thường bấp bênh, không ổn định. Vì thế, họ thường chú trọng đến những nhu cầu trước mắt, mưu sinh hằng ngày, mà chưa quan tâm nhiều đến an sinh bền vững sau này.
Người dân còn ít tìm hiểu về chính sách bảo hiểm xã hội tự nguyện, cũng như do tâm lý trông chờ vào sự bao cấp của Nhà nước.
“Vẫn còn tâm lý ăn sâu vào tiềm thức của người Việt, đó là “trẻ cậy cha, già cậy con”, nên chưa hình thành văn hóa đóng - hưởng, tức tự bảo đảm an sinh xã hội thông qua tích lũy, đóng góp khi trẻ để hưởng thụ khi về già trong cộng đồng dân cư. Đây chính là nguyên nhân quan trọng nhất”, ông Thọ nhận xét.
Bên cạnh đó, mức hỗ trợ của Nhà nước hiện nay chưa tạo được “cú hích” để khuyến khích người dân tham gia bảo hiểm xã hội tự nguyện. Điều kiện về thời gian đóng bảo hiểm xã hội để hưởng lương hưu còn dài (20 năm) cũng làm nản lòng một bộ phận người dân.
Ông Thọ cũng đồng tình với các ý kiến cho rằng chế độ của bảo hiểm xã hội tự nguyện còn ít nên chưa hấp dẫn, tuy nhiên, đối với chính sách này để có thêm nhiều chế độ khác sẽ đòi hỏi hỗ trợ rất lớn từ ngân sách mới đảm bảo được.
“Giá như ngân sách nhà nước có điều kiện rộng rãi hơn thì sẽ hỗ trợ người dân nhiều hơn, từ đó đưa bảo hiểm xã hội tự nguyện trở thành chính sách an sinh xã hội mang tính chất chủ động, tránh việc khi về già phải nhận trợ cấp hưu trí xã hội”, ông Thọ phân trần.
Ngoài ra, việc lan truyền một số thông tin sai lệch về chính sách bảo hiểm xã hội, đặc biệt là về tính toán mức hưởng sau này chưa rõ, cũng phần nào làm người dân e ngại khi tham gia.
Từ thực tiễn triển khai chính sách bảo hiểm xã hội tự nguyện tại TP. Hà Nội, bà Dương Thị Minh Châu, Trưởng phòng Truyền thông, Bảo hiểm xã hội Hà Nội cũng nhận thấy, người dân có phần nào đó chưa tin tưởng về việc khó để đưa ra một con số cụ thể mức hưởng đối với họ trong tương lai. Điều này gây bất lợi khi tuyên truyền người dân tham gia bảo hiểm xã hội tự nguyện.
CẦN THỰC HIỆN ĐỒNG BỘ NHIỀU GIẢI PHÁP TỪ CHÍNH SÁCH ĐẾN THỰC TIỄN
Vì thế, theo các chuyên gia, để phát triển đối tượng tham gia bảo hiểm xã hội tự nguyện sẽ cần thực hiện đồng bộ nhiều giải pháp, từ chính sách đến thực tiễn, đặc biệt trong xây dựng Luật Bảo hiểm xã hội (sửa đổi), dự kiến được Quốc hội thông qua trong năm nay.

GS.TS Giang Thanh Long, Giảng viên cao cấp, Khoa Kinh tế học, Trường Đại học Kinh tế Quốc dân nhấn mạnh, cần xác định mở rộng diện bao phủ bảo hiểm xã hội để người dân được hưởng lợi sau này, chứ không chỉ trông chờ vào chế độ trợ cấp xã hội, vốn được coi là chính sách thụ động. Hỗ trợ chuyển dịch thị trường lao động từ phi chính thức sang chính thức; hỗ trợ trợ mức đóng.
Khoảng cách về mặt chính sách giữa lao động chính thức và phi chính thức cũng cần được xóa bỏ dần. Bởi thực tế, lao động chính thức đang được bảo vệ chắc chắn bởi các chế độ ngắn hạn và dài hạn, thì vẫn tiếp tục được đảm bảo, còn lao động phi chính thức vốn “rất mong manh” về thu nhập và các vấn đề khác, thì lại chỉ được thụ hưởng chế độ dài hạn là hưu trí và tử tuất.
Các chế độ ngắn hạn sát sườn như thai sản, tai nạn lao động - bệnh nghề nghiệp hiện nay vẫn chưa được đề cập trong luật.
“Tôi cho rằng, cần đưa dần các chính sách này trong quá trình cải cách luật, từ đó tạo sức hấp dẫn với lao động phi chính thức. Tất nhiên còn liên quan đến các vấn đề khác về mức đóng - hưởng; thông tin cũng cần công khai để người thụ hưởng biết được mức hưởng đến thời điểm tham gia”, ông Long gợi mở.
Theo ông Long, việc tham gia bảo hiểm xã hội tự nguyện ở khu vực phi chính thức cũng không chỉ được quyết định bởi vấn đề thu nhập thấp, việc làm bấp bênh, mà cần nhìn nhận ở nhiều khía cạnh.
Những vấn đề được đề cập có thể chỉ là bề nổi, đằng sau đó là câu chuyện liên quan trực tiếp đến người lao động và người sử dụng lao động, cần đi vào thực tiễn để đưa ra các chính sách phù hợp hơn. Từ đó thúc đẩy người tham gia bảo hiểm xã hội tự nguyện.
PGS.TS Bùi Thị An, Nguyên đại biểu Quốc hội, Ủy viên, Ủy ban Khoa học, công nghệ và môi trường của Quốc hội khóa XIII (Nhiệm kỳ 2011 – 2016), cũng cho rằng cần xem thiết kế chính sách bảo hiểm xã hội hấp dẫn hơn. Đặc biệt, cần truyền thông thay đổi tâm lý của người dân khi tham gia bảo hiểm xã hội trong việc đóng - hưởng.
Tuy nhiên, theo các chuyên gia, chính sách nào cũng cần đáp ứng tính khả thi. Bởi thực tế, với nhóm chưa tham gia có thu nhập bấp bênh thì mối quan tâm thường là vấn đề trước mắt, như "lấy gì chi tiêu cho hôm nay", đầu tư cho con cái trước…, chứ không phải là câu chuyện của 20 năm sau được hưởng gì.
Ngoài việc thiết kế các gói ngắn hạn, mức đóng – hưởng phù hợp, cần có chính sách về mức thu nhập tối thiểu, tạo việc làm bền vững, để đảm bảo đời sống, khi đó sẽ thu hút được nhiều người tham gia bảo hiểm xã hội tự nguyện.

Lộ trình triển khai tài khoản hưởng an sinh xã hội trên VNeID
Việc sử dụng tài khoản hưởng an sinh xã hội trên ứng dụng VNeID trong chi trả các chế độ bảo hiểm xã hội, bảo hiểm thất nghiệp hướng tới nâng cao tính thuận tiện, an toàn, minh bạch, bảo đảm quyền lợi hợp pháp của người thụ hưởng…
Gỡ "điểm nghẽn" về vốn, thị trường cho doanh nghiệp khởi nghiệp
Bộ Tài chính tiếp tục đẩy mạnh hoàn thiện thể chế, giảm thủ tục, giảm chi phí và khơi thông nguồn lực để triển khai hiệu quả các chính sách hỗ trợ, tạo điều kiện cho doanh nghiệp và thanh niên khởi nghiệp...
Quản lý an toàn thực phẩm dựa trên nhận diện và phòng ngừa nguy cơ từ sớm
Không còn chờ có sự cố xảy ra mới xử lý, ngành Y tế đang định hình lại tư duy quản lý an toàn thực phẩm hoàn toàn mới thông qua dự án Luật An toàn thực phẩm (sửa đổi). Trọng tâm của sự thay đổi này là hệ thống dữ liệu quốc gia liên thông, giúp nhận diện sớm mối nguy và kiểm soát chặt chẽ từ nông trại đến bàn ăn...
Thủ tướng Lê Minh Hưng: Thanh niên cần tham gia giải quyết những bài toán lớn của đất nước
Tại Chương trình Thủ tướng Chính phủ đối thoại với thanh niên năm 2026 chiều 15/10, Thủ tướng Lê Minh Hưng nhấn mạnh, những dấu ấn rất đáng tự hào mà thanh niên Việt Nam đạt được trong thời gian qua, đã khẳng định vai trò tiên phong, xung kích, nòng cốt của thanh niên trong xã hội...
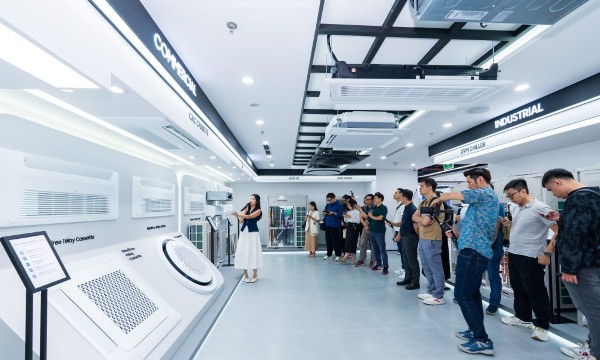
Ứng dụng AI nâng cao tiện ích và tối ưu hiệu quả vận hành các thiết bị gia dụng
Từ điều hòa tự điều chỉnh luồng gió, tủ lạnh hỗ trợ quản lý thực phẩm đến thiết bị giặt sấy công nghiệp kết nối thông minh, Samsung đang mở rộng ứng dụng trí tuệ nhân tạo (AI) trong các sản phẩm gia dụng, hướng tới nâng cao trải nghiệm sinh hoạt và hiệu quả vận hành cho gia đình, doanh nghiệp.





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







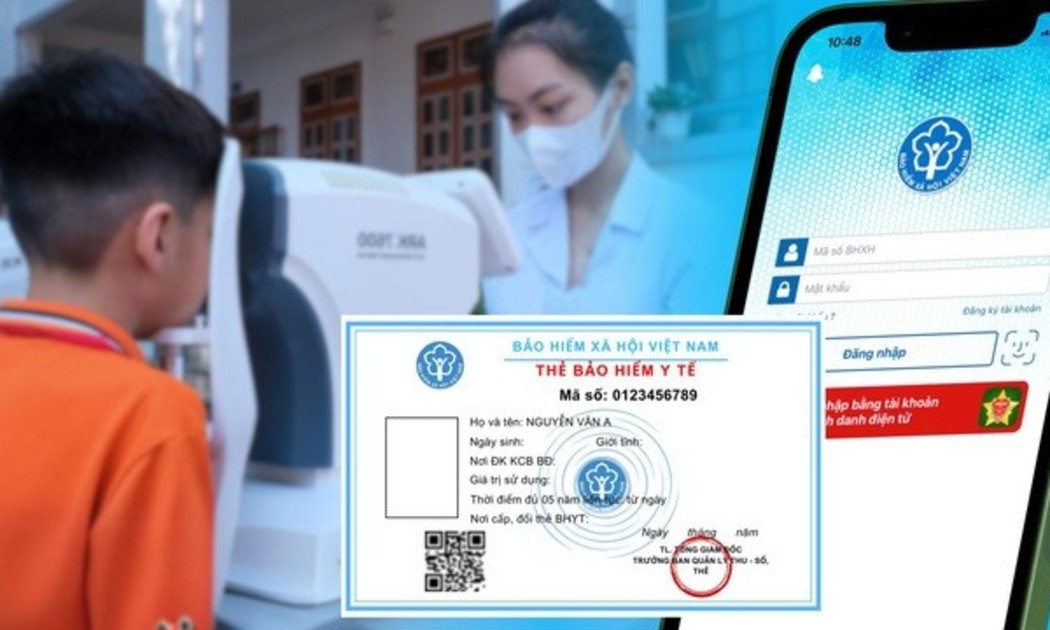
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...