


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quốc hội bổ sung, cho ý kiến đối với Nghị quyết về Thuế tối thiểu toàn cầu


Hai Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu và giảm thuế giá trị gia tăng sẽ được Quốc hội cho ý kiến và thông qua tại kỳ họp thứ 6 (tháng 10/2023)...
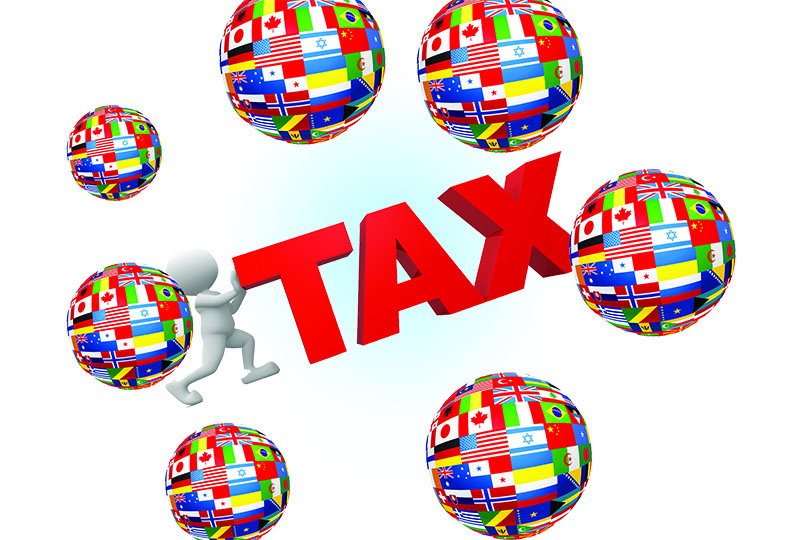
Chủ tịch Quốc hội Vương Đình Huệ vừa ký ban hành Nghị quyết số 39 quyết nghị điều chỉnh Chương trình xây dựng luật, pháp lệnh năm 2023.
Theo đó, bổ sung vào chương trình xây dựng luật, pháp lệnh năm 2023 để trình Quốc hội cho ý kiến và thông qua tại kỳ họp thứ 6 (tháng 10/2023) theo quy trình tại một kỳ họp với 2 dự thảo nghị quyết:
Một là, Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu;
Hai là, Nghị quyết của Quốc hội về giảm thuế giá trị gia tăng (báo cáo Quốc hội quyết nghị trong Nghị quyết kỳ họp thứ 6, Quốc hội khóa XV).
Nghị quyết nêu rõ, phân công cơ quan trình, cơ quan chủ trì thẩm tra, tham gia thẩm tra các dự thảo Nghị quyết được bổ sung vào chương trình xây dựng luật, pháp lệnh năm 2023 như sau:
Cơ quan trình 2 Nghị quyết là Chính phủ; cơ quan chủ trì thẩm tra là Ủy ban Tài chính, Ngân sách; cơ quan tham gia thẩm tra là Hội đồng Dân tộc, các Ủy ban khác của Quốc hội.
Liên quan đến Nghị quyết về áp dụng Thuế tối thiểu toàn cầu, tại buổi họp báo về dự kiến chương trình kỳ họp thứ 6, Quốc hội khóa XV trước đó, Ủy ban Tài chính, Ngân sách của Quốc hội cho biết hai dự thảo Nghị quyết về việc áp dụng các quy định về việc áp dụng Thuế tối thiểu toàn cầu và Nghị quyết về việc áp dụng thí điểm chính sách hỗ trợ đầu tư trong lĩnh vực công nghệ cao đã được Chính phủ trình Ủy ban Thường vụ Quốc hội xem xét tại kỳ họp tháng 9.
Đây là chính sách quan trọng, chưa có tiền lệ, cần được nghiên cứu kỹ lưỡng thận trọng, thấu đáo, toàn diện, để đảm bảo mục tiêu giữ quyền đánh thuế của Việt Nam, giữ chân các nhà đầu tư cũ, thu hút nhà đầu tư mới. Đồng thời, đảm bảo không vi phạm nguyên tắc về Thuế tối thiểu toàn cầu, không làm ảnh hưởng đến năng lực cạnh tranh, môi trường đầu tư của Việt Nam.
Ngoài ra, theo quy định về thuế tối thiểu toàn cầu, thời hạn kê khai thuế thu nhập doanh nghiệp bổ sung là 12 tháng, tổng hợp thu nhập chịu thuế tối thiểu là 18 tháng kể từ khi kết thúc năm tài chính. Như vậy, việc nộp thuế bổ sung tại nước mẹ của các tập đoàn không phải từ 1/1/2024 và nếu có nộp cũng từ năm 2025.
Tại Phiên họp thứ 26 của Ủy ban Thường vụ Quốc hội cho ý kiến về dự thảo Nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu ngày 28/9, cơ quan trình và cơ quan thẩm tra đều nhấn mạnh đến sự cần thiết ban hành Nghị quyết để đảm bảo quyền lợi và lợi ích hợp pháp của Việt Nam và giúp các doanh nghiệp đầu tư nước ngoài yên tâm về môi trường pháp lý tại Việt Nam.
Thuế tối thiểu toàn cầu không phải là điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng. Tuy nhiên, nếu Việt Nam không áp dụng thì vẫn phải chấp nhận việc các quốc gia khác áp dụng thuế tối thiểu toàn cầu, có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng mức thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, đặc biệt là các doanh nghiệp có vốn đầu tư nước ngoài.
Để đảm bảo quyền và lợi ích hợp pháp của mình, Việt Nam cần khẳng định áp dụng Thuế tối thiểu toàn cầu. Theo hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) về quy định chống xói mòn cơ sở thuế toàn cầu, Thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp.
Việc áp dụng các quy định của thuế tối thiểu toàn cầu mang lại cho Việt Nam những cơ hội mới, cụ thể như: Tăng nguồn thu ngân sách nhà nước từ phần thu thuế bổ sung; tăng cường hội nhập quốc tế; Giảm thiểu hiện tượng trốn thuế, tránh thuế, chuyển giá, chuyển lợi nhuận.
Đối với thuế giá trị gia tăng, trước đó, Phó Thủ tướng Chính phủ Lê Minh Khái đồng ý với đề xuất của Bộ Tài chính giảm 2% thuế giá trị gia tăng (VAT) trong 6 tháng đầu năm 2024. Dự kiến việc giảm thuế VAT này sẽ khiến ngân sách hụt thu khoảng 25.000 tỷ đồng.
Theo đề xuất của Bộ Tài chính gửi Thủ tướng Chính phủ, việc giảm thuế VAT sẽ tiếp tục được thực hiện từ ngày 1/1/2024 đến hết ngày 30/6/2024.
Việc giảm 2% thuế suất thuế VAT sẽ tiếp tục được áp dụng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10% (còn 8%).
Việc giảm thuế sẽ trừ một số nhóm hàng hóa, dịch vụ như: Viễn thông, công nghệ thông tin, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản xuất kim loại và sản xuất sản phẩm từ kim loại đúc sẵn, ngành khai khoáng (không kể khai thác than), sản xuất than cốc, dầu mỏ tinh chế, sản xuất hoá chất và sản phẩm hoá chất, các sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt.
Đọc bài theo từ khoá

Hành trình kiến tạo chuẩn mực, định hình lợi thế cạnh tranh trong thời kỳ xoay trục kinh tế

Biến động đa chiều và AI định hình lại cách doanh nghiệp quản trị nhân sự
Giám đốc của UBS: Chúng ta sẽ thấy nhiều hơn các quỹ toàn cầu tham gia vào thị trường Việt Nam
Starshield - phiên bản quân sự của Starlink là gì?
Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện Nghị quyết Hội nghị Trung ương 4
Sáng 16/10, Bộ Chính trị, Ban Bí thư tổ chức Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện Nghị quyết Hội nghị lần thứ Tư Ban Chấp hành Trung ương Đảng khóa XIV. Tổng Bí thư, Chủ tịch nước Tô Lâm dự và chỉ đạo Hội nghị.
Thúc đẩy hợp tác kinh tế, kết nối hạ tầng và thương mại Việt Nam - Lào
Trong các cuộc tiếp Thường trực Ban Bí thư Trung ương Đảng Nhân dân Cách mạng Lào Vilay Lakhamphong, Tổng Bí thư, Chủ tịch nước Tô Lâm và Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh việc triển khai hiệu quả các thỏa thuận cấp cao, thúc đẩy hợp tác kinh tế, kết nối hạ tầng, thương mại và đầu tư giữa hai nước.
Nâng cao chất lượng lập pháp, tháo gỡ vướng mắc về đất đai, nhà ở, đầu tư, kinh doanh
Tổng Bí thư, Chủ tịch nước Tô Lâm yêu cầu nâng cao chất lượng lập pháp, tháo gỡ những vướng mắc về đất đai, nhà ở, đầu tư, kinh doanh; bảo đảm quyền và lợi ích hợp pháp của người dân, doanh nghiệp, đồng thời phát huy vai trò Thủ đô trong đóng góp hoàn thiện chính sách, pháp luật chung.
Thúc đẩy phát triển thị trường bất động sản lành mạnh, đảm bảo tiến độ các công trình trọng điểm
Trong 3 tháng cuối năm, Bộ Xây dựng sẽ tiếp tục theo dõi sát diễn biến thị trường bất động sản; kịp thời nghiên cứu, đề xuất các giải pháp ổn định thị trường, thúc đẩy thị trường bất động sản phát triển lành mạnh, bền vững; Đồng thời, tiếp tục rà soát, tháo gỡ vướng mắc cho các dự án giao thông, bảo đảm tiến độ các công trình, dự án trọng điểm…
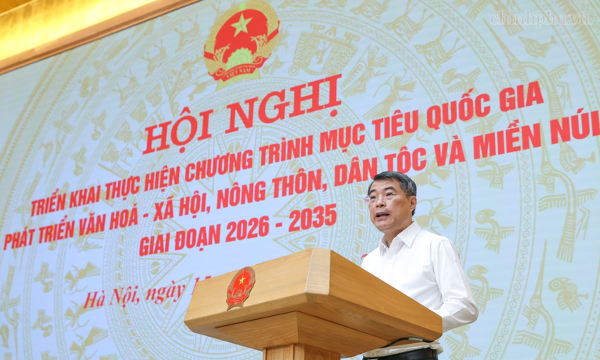
Thủ tướng Lê Minh Hưng: Đầu tư có trọng tâm, trọng điểm, ưu tiên nguồn lực cho những nhiệm vụ thiết yếu
Thủ tướng Lê Minh Hưng yêu cầu tập trung nguồn lực đầu tư có trọng tâm, trọng điểm, ưu tiên những nhiệm vụ thiết yếu tác động trực tiếp đến đời sống người dân; đẩy mạnh phân cấp, phân quyền gắn với trách nhiệm giải trình, không để gián đoạn chính sách và quyền lợi của người dân khi triển khai Chương trình mục tiêu quốc gia giai đoạn 2026-2035.




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






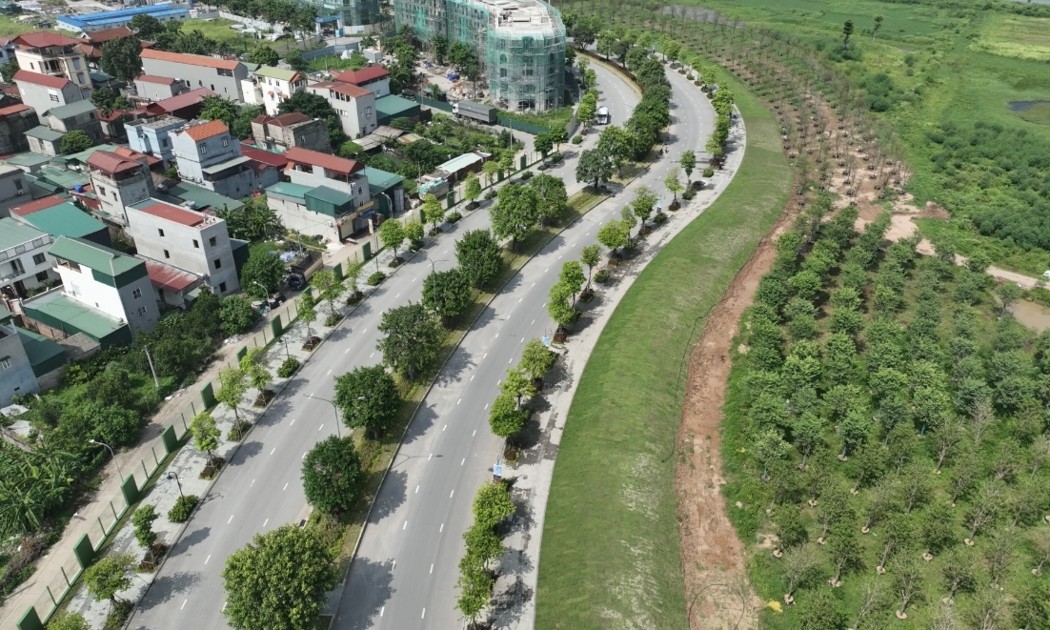
 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...