


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sắp có chính sách xóa nợ tiền thuế


Dự kiến Quốc hội sẽ ra nghị quyết về chính sách xóa nợ tiền thuế tại kỳ họp tháng 10/2015

Bộ Tài chính đang soạn thảo dự thảo nghị quyết của Quốc hội ban hành một số chính sách xóa nợ tiền thuế nhằm tháo gỡ khó khăn cho tổ chức và cá nhân, dự kiến sẽ thông qua tại kỳ họp thứ 10 khóa 13 vào tháng 10 tới.
Theo đó, dự kiến Quốc hội sẽ quyết nghị chính sách xóa nợ tiền phạt chậm nộp thuế, tiền chậm nộp thuế của các khoản nợ thuế phát sinh trước ngày 1/7/2013 của doanh nghiệp gặp khó khăn khách quan và đã nộp khoản nợ thuế gốc trước ngày 31/12/2015.
Đối tượng được xóa nợ theo chính sách dự kiến trên phải đáp ứng một trong hai tiêu chí.
Thứ nhất, doanh nghiệp cung ứng hàng hoá, dịch vụ được thanh toán bằng vốn ngân sách nhà nước hoặc có nguồn từ ngân sách nhà nước nhưng chưa được thanh toán nên không có nguồn nộp kịp thời các khoản thuế dẫn đến phát sinh tiền phạt chậm nộp trước ngày 1/1/2015 và chưa được gia hạn thời hạn nộp thuế.
Thứ hai, đối tác bị phá sản hoặc phá bỏ hợp đồng kinh tế dẫn đến người nộp thuế phát sinh các khoản nợ thuế và tiền phạt chậm nộp.
Dự thảo trên cũng đưa ra chính sách xóa nợ tiền phạt chậm nộp thuế, tiền chậm nộp thuế của các khoản nợ thuế phát sinh trước ngày 1/7/2013 của người nộp thuế đã bỏ kinh doanh, giải thể, phá sản mà cơ quan thuế đã phối hợp với chính quyền địa phương để xác minh thông tin về người nộp thuế nhưng không tìm được người nộp thuế.
Dự kiến sau khi nghị quyết trên được Quốc hội thông qua, Chính phủ sẽ có quy định chi tiết việc thi hành.

Quản lý thuế ngày càng dựa vào dữ liệu, doanh nghiệp phải thay đổi cách quản trị
Việc cơ quan thuế tăng cường sử dụng dữ liệu lớn và trí tuệ nhân tạo để giám sát tuân thủ đang khiến doanh nghiệp phải chú trọng hơn đến chất lượng dữ liệu, hệ thống kiểm soát và khả năng giải trình...
Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…
Ưu đãi thuế thu nhập doanh nghiệp cho giáo dục cần rõ tiêu chí
Dự thảo sửa đổi Luật Thuế thu nhập doanh nghiệp đề xuất mở rộng diện miễn thuế đối với các cơ sở giáo dục, trong đó có cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Đề xuất này được kỳ vọng tạo thêm nguồn lực cho giáo dục, song cũng đặt ra yêu cầu xác định rõ tiêu chí để ưu đãi thuế không bị lợi dụng và bảo đảm nguồn lực được sử dụng đúng mục tiêu…
[Bài 3] Tìm lối ra cho doanh nghiệp “chết lâm sàng”
Theo các chuyên gia, doanh nghiệp đã gặp khó khăn, không còn doanh thu, dòng tiền nhưng chưa hoàn tất thủ tục giải thể vẫn có thể tiếp tục đối mặt với các nghĩa vụ và chi phí phát sinh. Bài toán đặt ra không chỉ là thu đủ mà còn phải phân loại đúng để doanh nghiệp “chết chưa khai tử được” có thể rời thị trường một cách phù hợp…
[Bài 2] Doanh nghiệp “chết lâm sàng” và ranh giới tạm hoãn xuất cảnh
Hơn 65.000 trường hợp không còn hoạt động tại địa chỉ đăng ký bị thông báo tạm hoãn xuất cảnh, với số nợ thuế trên 6.900 tỷ đồng. Đằng sau biện pháp cưỡng chế này là bài toán phân định giữa doanh nghiệp né tránh nghĩa vụ và những pháp nhân đã thực sự “chết lâm sàng”…






Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







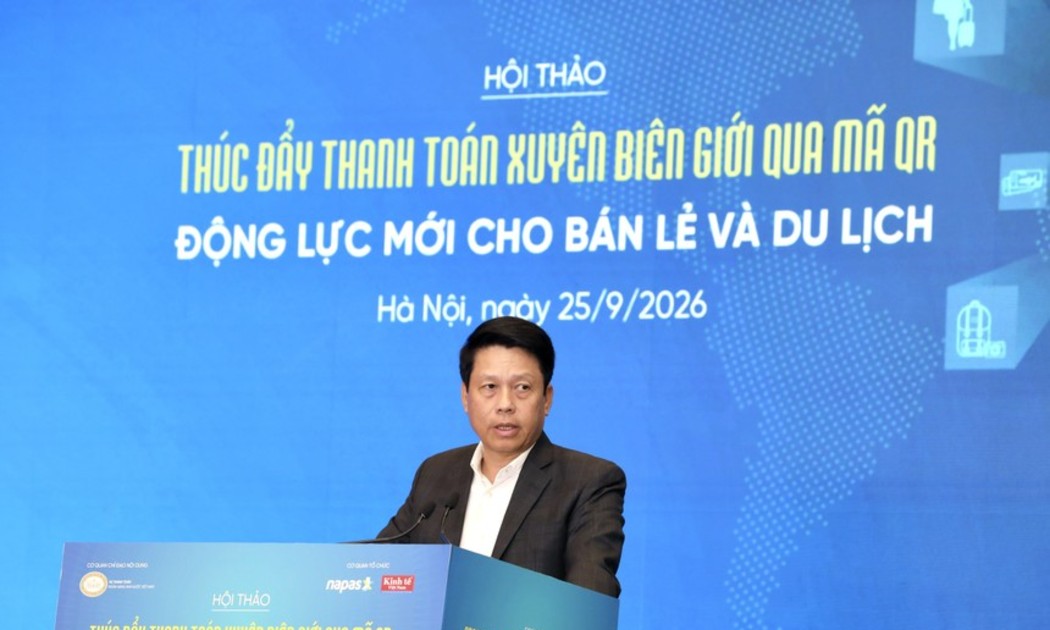
 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...