


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Trúng xổ số trên 10 triệu đồng mới phải chịu thuế


Cá nhân trúng thưởng xổ số giá trị trên 10 triệu đồng mỗi vé xổ số mới thuộc đối tượng phải nộp thuế thu nhập cá nhân

Thứ trưởng Bộ Tài chính Đỗ Hoàng Anh Tuấn vừa ký ban hành Thông tư số 42/2009/TT-BTC hướng dẫn việc khấu trừ thuế thu nhập cá nhân đối với cá nhân làm đại lý xổ số và cá nhân có thu nhập từ trúng thưởng xổ số.
Thông tư quy định cá nhân trúng thưởng xổ số các giải thưởng có giá trị trên 10 triệu đồng mỗi vé xổ số mới thuộc đối tượng phải nộp thuế thu nhập cá nhân.
Thu nhập tính thuế từ trúng thưởng xổ số là phần giá trị giải thưởng của từng vé xổ số vượt trên 10 triệu đồng mà cá nhân trúng thưởng nhận được. Phần thu nhập này sẽ được các công ty xổ số kiến thiết tiến hành khấu trừ.
Hằng tháng các công ty xổ số kiến thiết tổng hợp tiền thuế thu nhập cá nhân đã khấu trừ đối với các trường hợp trúng thưởng trên 10 triệu đồng và kê khai theo mẫu của Bộ Tài chính, nộp tờ khai và nộp tiền thuế đã khấu trừ vào ngân sách Nhà nước theo quy định.
Ngoài quy định về khấu trừ thuế thu nhập cá nhân đối với các nhân trúng thưởng xổ số, thông tư cũng quy định việc khấu trừ thuế đối với thu nhập trả cho các đại lý xổ số.
Theo đó, các cá nhân làm đại lý xổ số có thu nhập hằng tháng từ 4 triệu đồng trở xuống sẽ không phải chịu thuế thu nhập cá nhân.
Đối với các cá nhân làm đại lý xổ số có thu nhập hằng tháng trên 4 triệu đồng, tỷ lệ tạm thu thuế thu nhập cá nhân trên thu nhập trả cho đại lý sẽ là 5%.
Thông tư cũng nêu rõ, thu nhập chịu thuế của đại lý xổ số là thu nhập của cá nhân đại lý không trừ các khoản giảm trừ gia cảnh cho người phụ thuộc, các khoản đóng góp bảo hiểm bắt buộc, các khoản đóng góp vào quỹ từ thiện nhân đạo...

Đại biểu Quốc hội đề xuất mốc miễn thuế 3 năm tính từ khi doanh nghiệp phát sinh thu nhập chịu thuế
Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp được miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi đăng ký thành lập. Tuy nhiên, đại biểu Quốc hội cho rằng cách tính này có thể khiến thời gian ưu đãi trôi qua khi doanh nghiệp chưa có lãi…
Quản lý thuế ngày càng dựa vào dữ liệu, doanh nghiệp phải thay đổi cách quản trị
Việc cơ quan thuế tăng cường sử dụng dữ liệu lớn và trí tuệ nhân tạo để giám sát tuân thủ đang khiến doanh nghiệp phải chú trọng hơn đến chất lượng dữ liệu, hệ thống kiểm soát và khả năng giải trình...
Cảnh báo rủi ro không phải căn cứ để giữ toàn bộ tiền hoàn thuế
Một cảnh báo rủi ro trên hệ thống thuế không đồng nghĩa giao dịch không có thật hay hóa đơn không hợp pháp. Cục Thuế yêu cầu việc xử lý hồ sơ hoàn thuế giá trị gia tăng phải bám sát mức độ rủi ro, tách phần cần kiểm tra khỏi phần đủ điều kiện, thay vì để một mắt xích trong chuỗi cung ứng làm chậm toàn bộ khoản hoàn thuế…
Ưu đãi thuế thu nhập doanh nghiệp cho giáo dục cần rõ tiêu chí
Dự thảo sửa đổi Luật Thuế thu nhập doanh nghiệp đề xuất mở rộng diện miễn thuế đối với các cơ sở giáo dục, trong đó có cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Đề xuất này được kỳ vọng tạo thêm nguồn lực cho giáo dục, song cũng đặt ra yêu cầu xác định rõ tiêu chí để ưu đãi thuế không bị lợi dụng và bảo đảm nguồn lực được sử dụng đúng mục tiêu…
[Bài 3] Tìm lối ra cho doanh nghiệp “chết lâm sàng”
Theo các chuyên gia, doanh nghiệp đã gặp khó khăn, không còn doanh thu, dòng tiền nhưng chưa hoàn tất thủ tục giải thể vẫn có thể tiếp tục đối mặt với các nghĩa vụ và chi phí phát sinh. Bài toán đặt ra không chỉ là thu đủ mà còn phải phân loại đúng để doanh nghiệp “chết chưa khai tử được” có thể rời thị trường một cách phù hợp…






Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






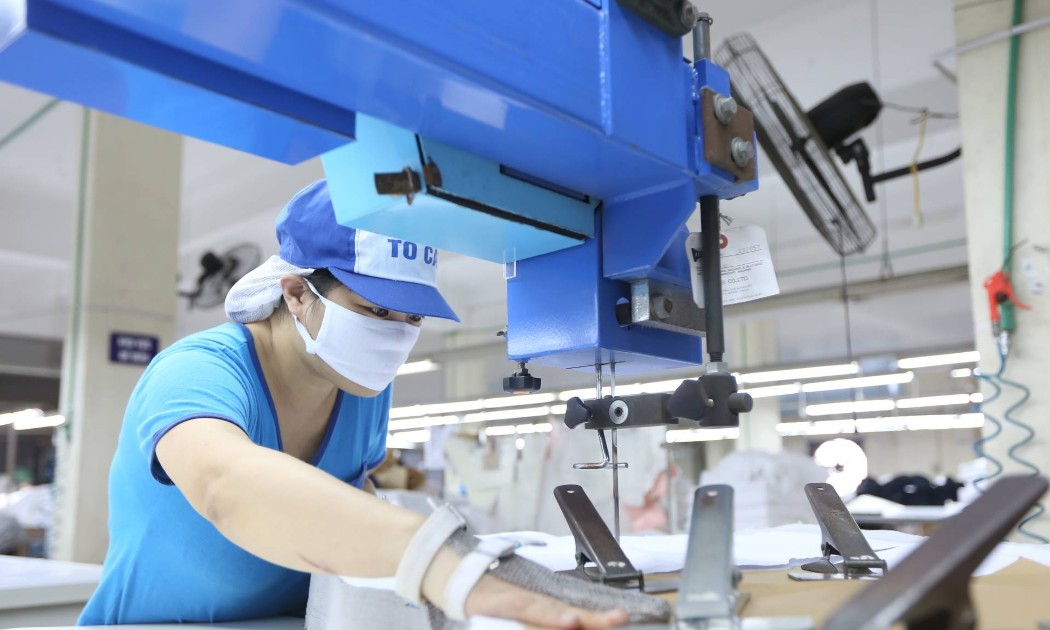
 Doanh nghiệp Việt vẫn "đứng ngoài" chuỗi cung ứng sản xuất FDI
Chuỗi cung ứng toàn cầu đang dịch chuyển, Việt Nam có lợi thế về sản xuất, logistics và mạng lưới các hiệp định thương mại FTA dày đặc. Tuy nhiên, để biến sự quan tâm của khách hàng quốc tế thành hợp đồng thực tế, thành “đơn hàng… là bài toán không hề đơn giản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...