


Câu hỏi cần đặt ra lúc này là các hãng bay Việt Nam đã khóa được bao nhiêu phần chi phí nhiên liệu trước và phần nào vẫn đang gánh trực tiếp vào kết quả khai thác mỗi khi giá dầu biến động mạnh.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Câu chuyện AirAsia và bài toán duy trì mạng bay của hàng không Việt


Biến động chi phí đầu vào đang cho thấy ranh giới giữa sức ép tài chính của một hãng bay và những tác động lan sang cả thị trường. Câu chuyện AirAsia tại Malaysia vì thế cũng gợi ra những vấn đề đáng lưu ý với hàng không Việt Nam…
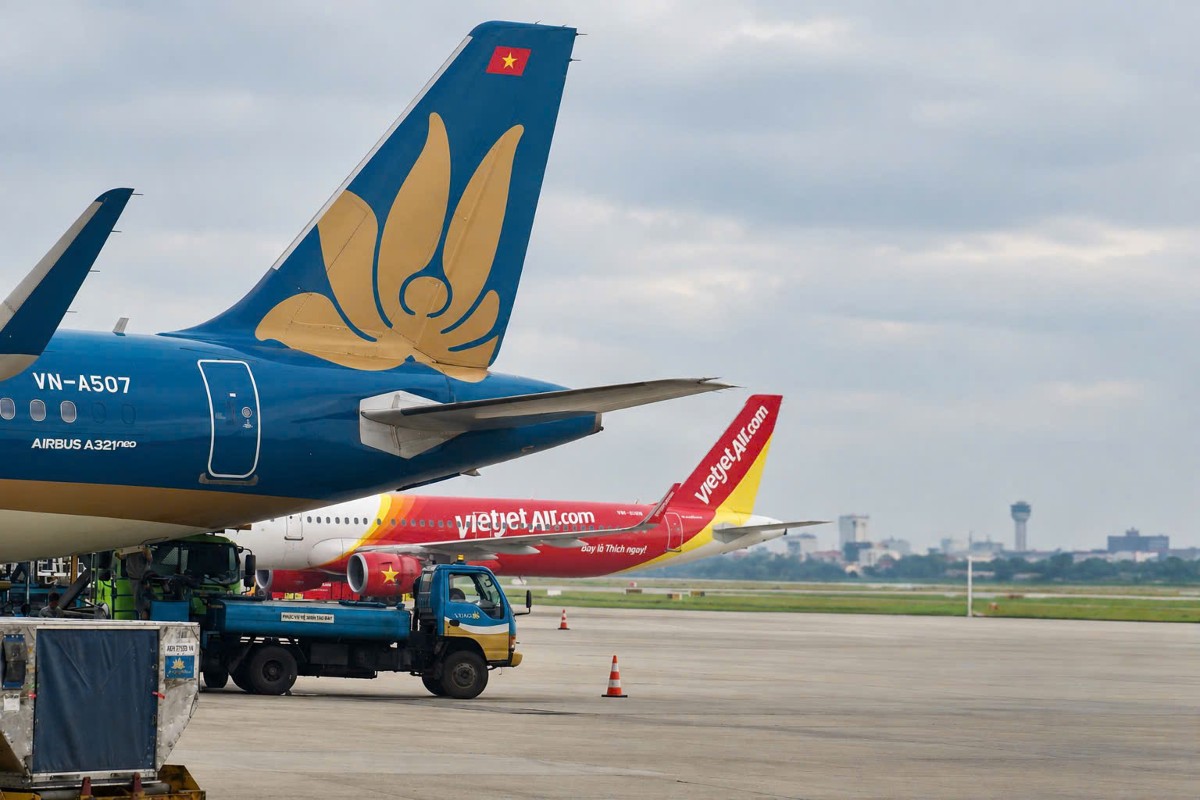
AirAsia đang đứng trước sức ép tài chính trong bối cảnh chi phí nhiên liệu tăng mạnh. Những khó khăn của hãng không chỉ thể hiện trên báo cáo tài chính mà đã bắt đầu đi vào kế hoạch khai thác, đội bay và mạng đường bay.
Theo Reuters, AirAsia ghi nhận khoản lỗ ròng 831 triệu ringgit trong quý 2/2026. Đến cuối tháng 6, hãng có 18,4 tỷ ringgit nợ ngắn hạn, trong khi tiền mặt và tiền gửi ngân hàng ở mức 954 triệu ringgit. Hãng đang đàm phán với các tổ chức tài chính để huy động thêm nguồn vốn, trong đó có khoản vay trong nước và kế hoạch huy động trên thị trường nợ quốc tế.
Áp lực chi phí là một phần nguyên nhân. Được biết, giá nhiên liệu máy bay trong quý 2/2026 tăng 66% so với quý trước, lên mức bình quân 183 USD/thùng. Điều này khiến AirAsia đồng thời chịu khoản lỗ chênh lệch tỷ giá 331 triệu ringgit.
AIRASIA THU HẸP KHAI THÁC, MALAYSIA TÍNH PHƯƠNG ÁN THAY THẾ
Hiện AirAsia thực hiện tái cơ cấu với một loạt biện pháp cắt giảm chi phí. Theo đó, hãng giảm các đường bay hoạt động kém hiệu quả, trả lại 25 máy bay cũ cho bên cho thuê và đàm phán lại hợp đồng với các nhà cung cấp.
Trước động thái này, Chính phủ Malaysia đã trao đổi với Malaysia Airlines và Batik Air về khả năng tiếp nhận một phần thị trường nội địa nếu AirAsia phải thu hẹp hoạt động. Các cuộc trao đổi có sự tham gia của Bộ Tài chính Malaysia và Malaysia Airports Holdings Berhad (MAHB) – đơn vị quản lý khai thác hầu hết các sân bay tại quốc gia này.
AirAsia hiện chiếm khoảng 40% thị trường hàng không Malaysia và khoảng 60% thị trường vận tải hàng không nội địa. Với quy mô này, bất kỳ thay đổi lớn nào trong hoạt động của hãng cũng có thể tạo ra khoảng trống đáng kể về công suất.
Theo Reuters, Malaysia Airlines và Batik Air được hỏi về khả năng tiếp nhận đường bay và hành khách từ AirAsia. Hai hãng được cho là sẵn sàng mở rộng hoạt động, nhưng việc bổ sung công suất trên diện rộng còn phụ thuộc vào khả năng đưa thêm máy bay vào khai thác.
Riêng với Batik Air Malaysia, hãng bay cho biết có thể nhanh chóng đưa thêm máy bay vào khai thác nếu cần hỗ trợ thị trường nội địa. Trong khi đó, MAHB cho biết thường xuyên trao đổi với các hãng về khả năng bổ sung công suất và cơ hội mở đường bay khi xuất hiện khoảng trống trên thị trường.
Điểm đáng chú ý ở đây là khoảng trống công suất không dễ được lấp đầy trong thời gian ngắn. Một hãng hàng không có thể có nhu cầu tăng chuyến, nhưng để thực hiện còn cần máy bay, phi hành đoàn, slot và các điều kiện khai thác liên quan.
Với AirAsia, sức ép tài chính vì thế đang được phản ánh đồng thời ở nhiều khâu. Từ chi phí nhiên liệu và tỷ giá, vấn đề chuyển sang dòng tiền; từ dòng tiền, doanh nghiệp phải tính lại đội bay và những đường bay có hiệu quả thấp.
Tuy nhiên, các thông tin về tình hình của AirAsia vẫn cần được đặt trong đúng phạm vi. Reuters cho biết không thể độc lập xác minh một số thông tin liên quan đến tình hình tài chính của hãng. AirAsia không bình luận về các suy đoán liên quan đến hoạt động hoặc tài chính chưa được công bố, đồng thời cho biết vẫn tập trung duy trì hoạt động và ổn định trên các thị trường.
VIỆT NAM CẦN TÍNH TOÁN TRƯỚC BIẾN ĐỘNG THỊ TRƯỜNG
Câu chuyện AirAsia đặt ra một vấn đề khác với hàng không Việt Nam. Khi một hãng bay có quy mô lớn thay đổi kế hoạch khai thác, tác động không chỉ nằm trong phạm vi doanh nghiệp. Những đường bay bị cắt giảm có thể tạo ra khoảng trống về kết nối và công suất, trong khi các hãng khác không phải lúc nào cũng có thể bổ sung ngay.
Điều này đặc biệt đáng chú ý với những thị trường có mức độ liên kết hàng không cao với Việt Nam. Nếu một hãng trong khu vực giảm tần suất hoặc rút khỏi một đường bay, các hãng khác có thể có cơ hội tăng tải. Nhưng để biến cơ hội đó thành chuyến bay thực tế cần có sự chuẩn bị từ trước.
Máy bay là yếu tố đầu tiên. Sau đó là slot, tổ bay, năng lực kỹ thuật, dịch vụ mặt đất và kế hoạch bán vé. Những yếu tố này không thể bổ sung trong vài ngày.
Vì vậy, thay vì chỉ nhìn vào việc một hãng hàng không có đang gặp khó khăn hay không, thị trường có thể theo dõi những thay đổi sớm hơn trong hoạt động của các hãng có mạng bay kết nối với Việt Nam. Tần suất khai thác, tải cung ứng, số chuyến thực hiện hay những thay đổi bất thường trên từng đường bay đều có thể phản ánh phần nào sức ép mà doanh nghiệp đang chịu.
Vấn đề tương tự cũng xuất hiện ở phía chi phí. Với một hãng hàng không, nhiên liệu và tỷ giá đều có thể tác động trực tiếp tới kết quả kinh doanh. Khi giá nhiên liệu tăng mạnh, việc chỉ điều chỉnh khai thác sau khi chi phí đã tăng sẽ thu hẹp dư địa xử lý.
Các công cụ phòng vệ như: phòng ngừa rủi ro giá nhiên liệu, quản trị tỷ giá hay cơ chế điều chỉnh giá theo chi phí đầu vào vì vậy đáng được nhìn như một phần của quản trị tài chính, thay vì chỉ là giải pháp khi thị trường đã biến động.
Ở cấp thị trường, bài toán còn rộng hơn. Nếu một hãng giảm công suất, cần xác định sớm đường bay nào có ý nghĩa kết nối, hãng nào có khả năng bổ sung tải và điều kiện nào cần được chuẩn bị để công suất có thể được đưa vào khai thác.
Malaysia đang đặt vấn đề này ngay khi những sức ép đối với AirAsia xuất hiện. Bộ Tài chính và MAHB đã làm việc với các hãng khác để tính khả năng duy trì kết nối trong trường hợp công suất của AirAsia thay đổi.
Đây không phải là câu chuyện dự báo hãng nào sẽ gặp khó tiếp theo. Câu hỏi cần được trả lời ngay lúc này là liệu thị trường có nhận diện được rủi ro đủ sớm để chuẩn bị trước hay không.
Với hàng không Việt Nam, biến động nhiên liệu và những thay đổi của các hãng trong khu vực có thể xảy ra ngoài dự kiến. Khi đó, năng lực tài chính của từng hãng bay vẫn là vấn đề riêng của doanh nghiệp, nhưng khả năng duy trì mạng bay và công suất lại liên quan trực tiếp đến cả thị trường.
Và nếu khoảng trống chỉ được tính đến sau khi một hãng hàng không đã chính thức cắt giảm, thời gian để các hãng khác bước vào thay thế sẽ không còn nhiều.
Bài liên quan
Đọc bài theo từ khoá


Hải Phòng chấp thuận thêm 10 dự án “thí điểm” phát triển nhà ở thương mại
Hải Phòng đã đưa thêm 10 khu đất (đợt 2) tổng diện tích hơn 61ha vào thí điểm phát triển nhà ở thương mại…
Nhu cầu nhà ở cho người nước ngoài tăng cao ở Bắc Ninh
Với hơn 41.000 người nước ngoài đăng ký tạm trú tại địa bàn, chủ yếu là chuyên gia và lao động tại các doanh nghiệp FDI, nhu cầu nhà ở và môi trường sống đồng bộ ngày càng rõ nét tại Bắc Ninh...
Mở rộng thị trường nhà ở cho người nước ngoài tại Bắc Ninh
Số lượng người nước ngoài làm việc và sinh sống tại Việt Nam ngày càng tăng, nhưng thị trường nhà ở dành cho nhóm khách hàng này vẫn chưa phát triển tương xứng. Tại Bắc Ninh, khoảng cách giữa nhu cầu tiềm năng và khả năng tiếp cận nhà ở đang đặt ra nhiều vấn đề về nguồn cung, chính sách và dịch vụ…
Gỡ nút thắt thủ tục hành chính cho doanh nghiệp rút lui khỏi thị trường
Nhằm tạo điều kiện thuận lợi và tháo gỡ nút thắt cho doanh nghiệp rút lui khỏi thị trường, Bộ Tài chính vừa có văn bản yêu cầu các địa phương khẩn trương rút ngắn thời hạn xử lý thủ tục giải thể doanh nghiệp…
Cảng Giang Biên mở thêm hướng vận tải thủy cho logistics phía Đông Hà Nội
Với quy mô hơn 35 ha, chiều dài bến khoảng 600 m và công suất thiết kế 2 triệu tấn hàng hóa mỗi năm, Cảng thủy nội địa Giang Biên được định hướng trở thành điểm gom, trung chuyển hàng hóa giữa Hà Nội, các khu công nghiệp phía Bắc và hệ thống cảng biển Hải Phòng...


Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.





 Lập bản đồ nhu cầu nhà ở thực và thí điểm mô hình dịch vụ mua nhà
Theo số liệu từ Bộ Xây dựng, cả nước có khoảng 6.188 căn nhà do tổ chức, cá nhân nước ngoài sở hữu và đã được cấp Giấy chứng nhận; riêng từ khi Luật Nhà ở 2023 có hiệu lực, ghi nhận 1.519 căn hộ chung cư. Thực tế này đặt ra vấn đề tổ chức thị trường chỗ ở như thế nào để đáp ứng đúng nhu cầu, bảo đảm quyền hợp pháp và nâng cao sức cạnh tranh của đô thị.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

