


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Điểm tin

TIN CHÍNH
1:40
Kinh tế Đức đang ghi nhận những tín hiệu phục hồi với dự báo tăng trưởng 1,3% năm 2026 và 1% năm 2027, sau giai đoạn trì trệ kéo dài. Sự khởi sắc này đến từ xuất khẩu mạnh mẽ và chi tiêu công cao, giúp GDP quý 3/2026 tăng trưởng tích cực. Tuy nhiên, những con số lạc quan ngắn hạn không thể khỏa lấp những thách thức mang tính hệ thống và dài hạn mà Chính phủ của Thủ tướng Friedrich Merz đang đối mặt. Vấn đề nghiêm trọng nhất là áp lực nợ công gia tăng cùng gánh nặng ngân sách từ dân số già hóa. Chi phí cho an sinh xã hội, y tế và quốc phòng dự kiến chiếm tới 80% tổng chi ngân sách liên bang. Việc thiếu hụt nguồn thu buộc Chính phủ phải vay nợ quy mô lớn, khiến tỷ lệ nợ công trên GDP có nguy cơ chạm mốc 100% vào năm 2040 nếu không có biện pháp can thiệp kịp thời. Để thoát khỏi cái bẫy nợ nần và duy trì thịnh vượng, các chuyên gia nhấn mạnh Đức cần một cuộc cải cách tài khóa mang tính lịch sử. Điều này bao gồm việc thắt chặt chi tiêu, cắt giảm các ưu đãi thuế gây hại môi trường, bãi bỏ một số khoản trợ cấp lương hưu và có thể tăng thuế giá trị gia tăng để chia sẻ gánh nặng công bằng giữa các thế hệ. Song song với kỷ luật tài chính, việc nâng cao năng suất lao động và đổi mới sáng tạo là chìa khóa then chốt. Đức hiện đang tụt hậu về số lượng doanh nghiệp khởi nghiệp thành công so với Anh và Mỹ. Trong khi đó, ngành cơ khí chế tạo – trụ cột kinh tế quốc gia – đang suy giảm mạnh về sản lượng và việc làm. Giải pháp được đề xuất là cải thiện linh hoạt thị trường lao động, giảm chi phí vận hành và thúc đẩy mô hình kinh doanh mới để thu hẹp khoảng cách năng suất giữa các doanh nghiệp, tạo động lực tăng trưởng bền vững cho tương lai.

1:49
Trong suốt hơn 7 thập kỷ qua, cơ cấu tài sản ròng của các hộ gia đình Mỹ đã có những biến động đáng kể giữa cổ phiếu (bao gồm cả quỹ tương hỗ) và bất động sản, chịu ảnh hưởng trực tiếp từ các chu kỳ kinh tế, bong bóng tài sản và các cuộc suy thoái. Dữ liệu từ Cục Dự trữ Liên bang Mỹ (Fed) cho thấy, trong phần lớn thời gian, bất động sản thường chiếm tỷ trọng áp đảo. Tuy nhiên, hiện nay cục diện đã thay đổi khi cổ phiếu chính thức vượt lên dẫn trước với khoảng cách ngày càng nới rộng. Tính đến quý 2/2026, giá trị cổ phiếu và chứng chỉ quỹ đạt 64,6 nghìn tỷ USD, cao hơn bất động sản (49,8 nghìn tỷ USD) khoảng 14,8 nghìn tỷ USD. Sự áp đảo này không đến từ việc bất động sản mất giá, mà do tốc độ tăng trưởng mạnh mẽ của thị trường chứng khoán. Cụ thể, từ quý 1/2023, giá trị cổ phiếu tăng vọt 82%, trong khi bất động sản chỉ tăng 18%. Riêng quý 2/2026, cổ phiếu tăng thêm 9,4 nghìn tỷ USD, vượt xa mức tăng 1,1 nghìn tỷ USD của bất động sản, một phần nhờ sự bùng nổ của nhóm cổ phiếu chip và sự tăng trưởng mạnh mẽ của chỉ số S&P 500. Nhìn lại lịch sử, cổ phiếu từng ngắn ngủi vượt bất động sản vào cuối thập niên 1960 nhưng sau đó sụt giảm mạnh trong thập niên 1970 do lạm phát và khủng hoảng dầu mỏ, chạm mức thấp 8% vào đầu thập niên 1980. Giai đoạn bùng nổ công nghệ những năm 1990 từng đẩy tỷ trọng cổ phiếu tăng gấp ba lần trước khi bong bóng dot-com đổ vỡ. Ngược lại, bất động sản từng đạt đỉnh 38% vào năm 2006 trong thời kỳ bong bóng nhà đất. Hiện nay, mức chênh lệch nghiêng về cổ phiếu đang ở mức cao kỷ lục, và sự duy trì vị thế này sẽ phụ thuộc vào diễn biến thực tế của cả hai thị trường trong tương lai.
1:33
Hoạt động xuất khẩu khí tự nhiên hóa lỏng (LNG) của Mỹ vừa đạt mức cao kỷ lục với lưu lượng khí dẫn qua đường ống đạt khoảng 21,8 tỷ feet khối vào ngày 14/11, tăng hơn 12% so với cùng kỳ năm ngoái. Sự tăng trưởng mạnh mẽ này chủ yếu đến từ các nhà máy Golden Pass và Sabine Pass, hứa hẹn mang lại sự giải tỏa cho thị trường khí đốt toàn cầu vốn đang thiếu hụt nguồn cung trầm trọng do xung đột quân sự giữa Mỹ và Iran. Nguồn cung bổ sung từ Mỹ đóng vai trò then chốt trong việc giảm áp lực giá tại châu Âu và châu Á khi bước vào mùa đông. Trước đó, những biến động tại Vùng Vịnh đã đẩy giá LNG tại châu Á tăng gấp ba lần và giá khí đốt giao sau tại châu Âu cũng tăng vọt. Hiện nay, giá khí đốt trên sàn TTF (Hà Lan) đã có dấu hiệu "hạ nhiệt", giảm gần 5% vào ngày 16/11 nhờ sự kết hợp giữa lượng xuất khẩu kỷ lục từ Mỹ và dự báo thời tiết ôn hòa hơn, làm giảm nhu cầu sưởi ấm. Tuy nhiên, thị trường khí đốt toàn cầu vẫn ở trạng thái cân bằng mong manh. Mặc dù nguồn cung cải thiện, mức dự trữ khí đốt tại châu Âu hiện chỉ đạt dưới 71% công suất, thấp hơn nhiều so với mức trung bình 89% của 5 năm trước. Điều này tạo ra rủi ro lớn khi nhu cầu sưởi ấm tăng cao và sự cạnh tranh gay gắt giữa các quốc gia nhập khẩu. Theo IEA, dù thị trường LNG có thể chuyển sang dư cung trong những năm tới, nhưng sự gián đoạn tại Vịnh Ba Tư đã đẩy lùi thời điểm này thêm ít nhất hai năm. Các chuyên gia nhận định chừng nào xung đột tại eo biển Hormuz chưa được giải quyết, giá khí đốt tại châu Âu sẽ vẫn duy trì ở mức cao do sự nhạy cảm với thời tiết và tâm lý thị trường.
Bài liên quan
Đọc bài theo từ khoá
Thứ ba - 17/11/2026



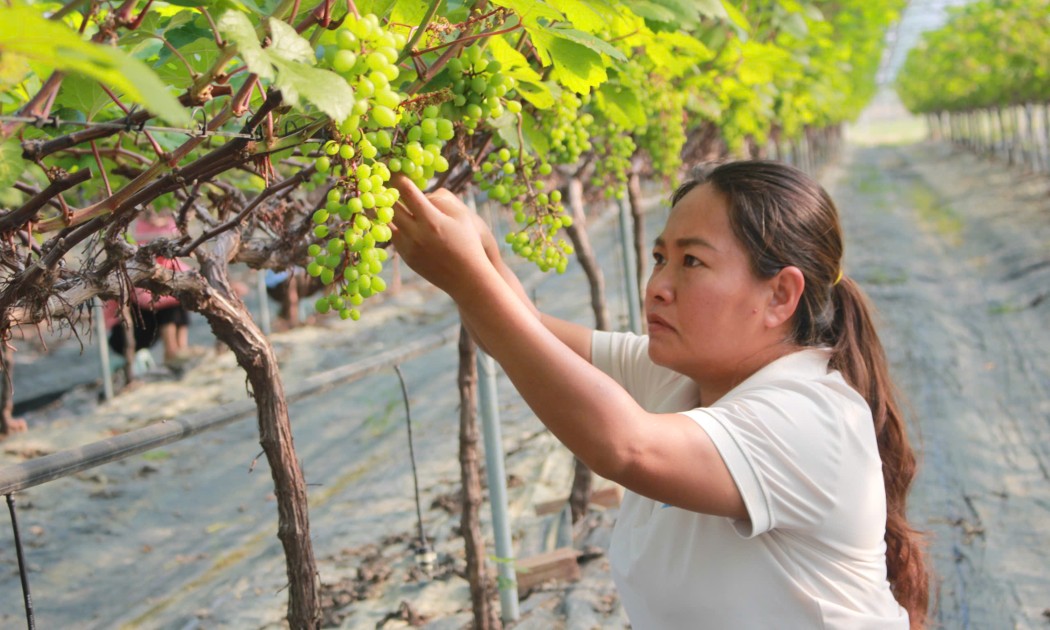
 Đánh thức vùng đất khó bằng những mùa nho ngọt
Dám đưa kỹ thuật trồng nho học hỏi từ Hàn Quốc về quê hương, dám bắt đầu lại sau thiên tai, vợ chồng chị Trần Thị Nhung đang từng bước tạo dựng hướng đi mới trên vùng đất sản xuất kém hiệu quả. Mô hình không chỉ mang lại nguồn thu hàng trăm triệu đồng mỗi năm mà còn tạo thêm sinh kế cho người dân địa phương.


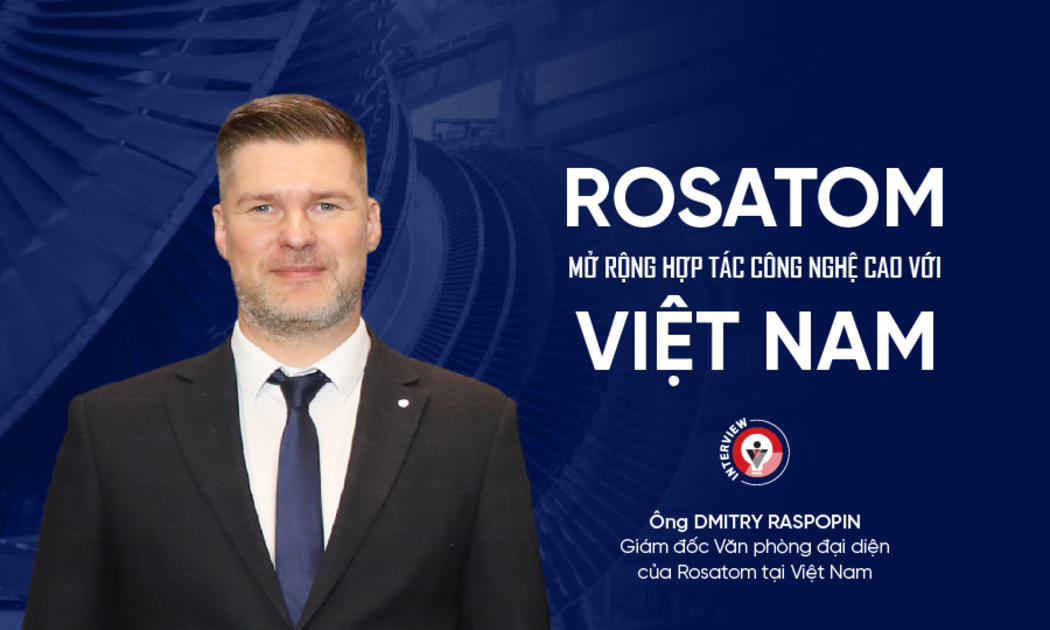

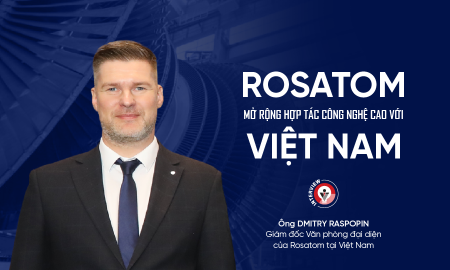
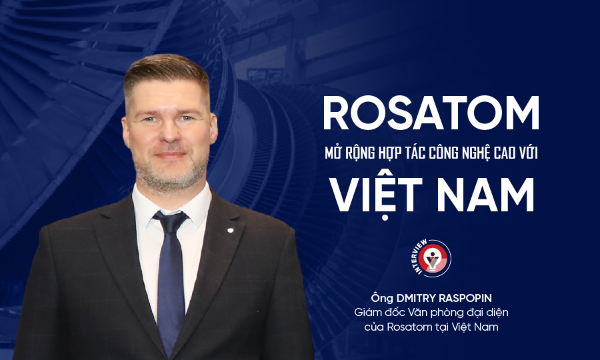
Không chỉ dừng lại ở lĩnh vực sản xuất điện hạt nhân, Tập đoàn Năng lượng nguyên tử quốc gia Nga (Rosatom) hướng tới mở rộng hợp tác với Việt Nam trong các công nghệ lò phản ứng tiên tiến, khoa học hạt nhân, ứng dụng công nghệ bán dẫn và sản xuất công nghiệp. Ông Dmitry Raspopin, Giám đốc Văn phòng đại diện của Rosatom tại Việt Nam, chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về định hướng hợp tác này.

Điểm tin 8h ngày 18/11
00:00
00:00
Kinh tế Đức đang ghi nhận những tín hiệu phục hồi với dự báo tăng trưởng 1,3% năm 2026 và 1% năm 2027, sau giai đoạn trì trệ kéo dài. Sự khởi sắc này đến từ xuất khẩu mạnh mẽ và chi tiêu công cao, giúp GDP quý 3/2026 tăng trưởng tích cực. Tuy nhiên, những con số lạc quan ngắn hạn không thể khỏa lấp những thách thức mang tính hệ thống và dài hạn mà Chính phủ của Thủ tướng Friedrich Merz đang đối mặt. Vấn đề nghiêm trọng nhất là áp lực nợ công gia tăng cùng gánh nặng ngân sách từ dân số già hóa. Chi phí cho an sinh xã hội, y tế và quốc phòng dự kiến chiếm tới 80% tổng chi ngân sách liên bang. Việc thiếu hụt nguồn thu buộc Chính phủ phải vay nợ quy mô lớn, khiến tỷ lệ nợ công trên GDP có nguy cơ chạm mốc 100% vào năm 2040 nếu không có biện pháp can thiệp kịp thời. Để thoát khỏi cái bẫy nợ nần và duy trì thịnh vượng, các chuyên gia nhấn mạnh Đức cần một cuộc cải cách tài khóa mang tính lịch sử. Điều này bao gồm việc thắt chặt chi tiêu, cắt giảm các ưu đãi thuế gây hại môi trường, bãi bỏ một số khoản trợ cấp lương hưu và có thể tăng thuế giá trị gia tăng để chia sẻ gánh nặng công bằng giữa các thế hệ. Song song với kỷ luật tài chính, việc nâng cao năng suất lao động và đổi mới sáng tạo là chìa khóa then chốt. Đức hiện đang tụt hậu về số lượng doanh nghiệp khởi nghiệp thành công so với Anh và Mỹ. Trong khi đó, ngành cơ khí chế tạo – trụ cột kinh tế quốc gia – đang suy giảm mạnh về sản lượng và việc làm. Giải pháp được đề xuất là cải thiện linh hoạt thị trường lao động, giảm chi phí vận hành và thúc đẩy mô hình kinh doanh mới để thu hẹp khoảng cách năng suất giữa các doanh nghiệp, tạo động lực tăng trưởng bền vững cho tương lai.
1:40
Đọc bài chi tiết

Trong suốt hơn 7 thập kỷ qua, cơ cấu tài sản ròng của các hộ gia đình Mỹ đã có những biến động đáng kể giữa cổ phiếu (bao gồm cả quỹ tương hỗ) và bất động sản, chịu ảnh hưởng trực tiếp từ các chu kỳ kinh tế, bong bóng tài sản và các cuộc suy thoái. Dữ liệu từ Cục Dự trữ Liên bang Mỹ (Fed) cho thấy, trong phần lớn thời gian, bất động sản thường chiếm tỷ trọng áp đảo. Tuy nhiên, hiện nay cục diện đã thay đổi khi cổ phiếu chính thức vượt lên dẫn trước với khoảng cách ngày càng nới rộng. Tính đến quý 2/2026, giá trị cổ phiếu và chứng chỉ quỹ đạt 64,6 nghìn tỷ USD, cao hơn bất động sản (49,8 nghìn tỷ USD) khoảng 14,8 nghìn tỷ USD. Sự áp đảo này không đến từ việc bất động sản mất giá, mà do tốc độ tăng trưởng mạnh mẽ của thị trường chứng khoán. Cụ thể, từ quý 1/2023, giá trị cổ phiếu tăng vọt 82%, trong khi bất động sản chỉ tăng 18%. Riêng quý 2/2026, cổ phiếu tăng thêm 9,4 nghìn tỷ USD, vượt xa mức tăng 1,1 nghìn tỷ USD của bất động sản, một phần nhờ sự bùng nổ của nhóm cổ phiếu chip và sự tăng trưởng mạnh mẽ của chỉ số S&P 500. Nhìn lại lịch sử, cổ phiếu từng ngắn ngủi vượt bất động sản vào cuối thập niên 1960 nhưng sau đó sụt giảm mạnh trong thập niên 1970 do lạm phát và khủng hoảng dầu mỏ, chạm mức thấp 8% vào đầu thập niên 1980. Giai đoạn bùng nổ công nghệ những năm 1990 từng đẩy tỷ trọng cổ phiếu tăng gấp ba lần trước khi bong bóng dot-com đổ vỡ. Ngược lại, bất động sản từng đạt đỉnh 38% vào năm 2006 trong thời kỳ bong bóng nhà đất. Hiện nay, mức chênh lệch nghiêng về cổ phiếu đang ở mức cao kỷ lục, và sự duy trì vị thế này sẽ phụ thuộc vào diễn biến thực tế của cả hai thị trường trong tương lai.
1:49
Đọc bài chi tiết
Hoạt động xuất khẩu khí tự nhiên hóa lỏng (LNG) của Mỹ vừa đạt mức cao kỷ lục với lưu lượng khí dẫn qua đường ống đạt khoảng 21,8 tỷ feet khối vào ngày 14/11, tăng hơn 12% so với cùng kỳ năm ngoái. Sự tăng trưởng mạnh mẽ này chủ yếu đến từ các nhà máy Golden Pass và Sabine Pass, hứa hẹn mang lại sự giải tỏa cho thị trường khí đốt toàn cầu vốn đang thiếu hụt nguồn cung trầm trọng do xung đột quân sự giữa Mỹ và Iran. Nguồn cung bổ sung từ Mỹ đóng vai trò then chốt trong việc giảm áp lực giá tại châu Âu và châu Á khi bước vào mùa đông. Trước đó, những biến động tại Vùng Vịnh đã đẩy giá LNG tại châu Á tăng gấp ba lần và giá khí đốt giao sau tại châu Âu cũng tăng vọt. Hiện nay, giá khí đốt trên sàn TTF (Hà Lan) đã có dấu hiệu "hạ nhiệt", giảm gần 5% vào ngày 16/11 nhờ sự kết hợp giữa lượng xuất khẩu kỷ lục từ Mỹ và dự báo thời tiết ôn hòa hơn, làm giảm nhu cầu sưởi ấm. Tuy nhiên, thị trường khí đốt toàn cầu vẫn ở trạng thái cân bằng mong manh. Mặc dù nguồn cung cải thiện, mức dự trữ khí đốt tại châu Âu hiện chỉ đạt dưới 71% công suất, thấp hơn nhiều so với mức trung bình 89% của 5 năm trước. Điều này tạo ra rủi ro lớn khi nhu cầu sưởi ấm tăng cao và sự cạnh tranh gay gắt giữa các quốc gia nhập khẩu. Theo IEA, dù thị trường LNG có thể chuyển sang dư cung trong những năm tới, nhưng sự gián đoạn tại Vịnh Ba Tư đã đẩy lùi thời điểm này thêm ít nhất hai năm. Các chuyên gia nhận định chừng nào xung đột tại eo biển Hormuz chưa được giải quyết, giá khí đốt tại châu Âu sẽ vẫn duy trì ở mức cao do sự nhạy cảm với thời tiết và tâm lý thị trường.
1:33
Đọc bài chi tiết


