




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Già hóa dân số đe dọa các quỹ hưu trí toàn cầu


Tuổi thọ tăng và tỷ suất sinh giảm đang đẩy các hệ thống hưu trí trên thế giới vào khủng hoảng nhân khẩu học, đặt ra câu hỏi về khả năng duy trì chi trả lương hưu cho các thế hệ tương lai...
Các chương trình hưu trí hiện nay nhìn chung gồm hai loại. Loại thứ nhất là chương trình xác định trước mức hưởng, theo đó người nghỉ hưu nhận một mức thu nhập mà quỹ đã cam kết từ đầu. Loại thứ hai là chương trình xác định trước mức đóng, trong đó số tiền người tham gia nhận được khi nghỉ hưu phụ thuộc vào khoản tiết kiệm đã tích lũy và kết quả đầu tư của quỹ.
Già hóa dân số đặt ra thách thức khác nhau đối với từng loại chương trình. Với chương trình xác định trước mức hưởng, người nghỉ hưu sống càng lâu thì quỹ càng phải chi trả nhiều. Còn với chương trình xác định trước mức đóng, người tham gia có nguy cơ dùng hết tiền tiết kiệm trước khi qua đời. Vì vậy, các quỹ này chịu sức ép lớn hơn trong việc đầu tư hiệu quả, để khoản tích lũy của thành viên đủ trang trải cho thời gian nghỉ hưu kéo dài.
SỨC ÉP KÉP TỪ TUỔI THỌ TĂNG VÀ MỨC SINH GIẢM
Theo ông Sebastien Betermier, Giám đốc điều hành Trung tâm Quản lý Hưu trí Quốc tế (ICPM), sức ép đối với các quỹ hưu trí hiện “rất lớn và ngày càng trầm trọng theo thời gian”. Ông cho biết một số quỹ vẫn đang chi trả cho những người đã nghỉ hưu gần nửa thế kỷ, nay ở tuổi 107 hoặc 108.
“Tuổi thọ càng cao, quỹ hưu trí càng phải chi trả trong nhiều năm hơn, đồng nghĩa với việc nghĩa vụ tài chính lập tức tăng lên. Hãy nghĩ đến khoản chi phí mà thế hệ tiếp theo sẽ phải gánh… Đây là một quả bom nổ chậm”, ông Betermier nói với hãng tin CNBC.
Báo cáo Chỉ số Hưu trí Toàn cầu Marsh CFA Institute 2026 (MCGPI) công bố gần đây cho thấy rõ mức độ nghiêm trọng của thách thức này. Theo báo cáo, trong số 55 hệ thống hưu trí được đánh giá, 43 hệ thống thuộc các nền kinh tế có tỷ suất sinh dưới mức sinh thay thế 2,1 con/phụ nữ, trong đó 23 hệ thống có tỷ suất sinh dưới 1,5 con/phụ nữ.
Mức sinh thay thế là số con trung bình mỗi phụ nữ cần sinh để thế hệ sau đủ thay thế thế hệ trước, giúp quy mô dân số ổn định trong dài hạn nếu không tính đến di cư.
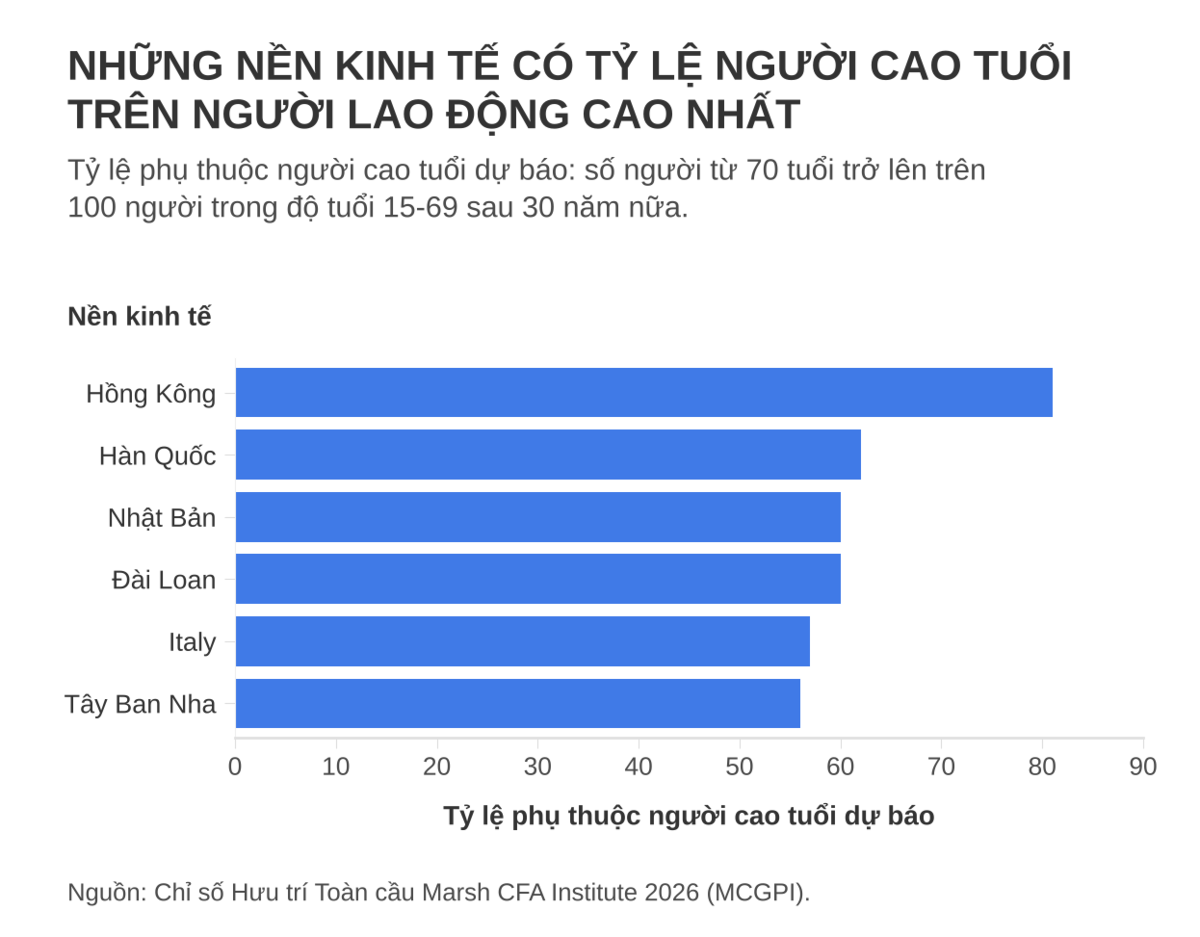
Trong khi mức sinh giảm, con người lại sống lâu hơn. Kể từ năm 1950, số năm sống thêm trung bình của một người ở tuổi 65 tại các khu vực phát triển đã tăng 50,9%, lên khoảng 20 năm. Vì vậy, các quỹ hưu trí phải chi trả lương hưu trong thời gian dài hơn. Đồng thời, số người trong độ tuổi lao động có thể đóng góp để hỗ trợ người cao tuổi được dự báo sẽ giảm mạnh.
“Bảo đảm nguồn tài chính cho lương hưu và chăm sóc người cao tuổi trong tương lai ngày càng trở nên cấp thiết khi số người lao động so với số người nghỉ hưu tiếp tục giảm. Với cách vận hành hiện nay, rất ít hệ thống có thể được coi là an toàn”, báo cáo MCGPI nhận định.
Sức ép đặc biệt lớn đối với những hệ thống sử dụng khoản đóng góp của người đang làm việc để trả lương hưu cho người đã nghỉ hưu, thường được gọi là mô hình “thu đến đâu, chi đến đó”. Khi lực lượng lao động thu hẹp, nguồn đóng góp giảm, nhưng nhu cầu chi trả vẫn tăng.
Tại Mỹ, những sức ép này đã bắt đầu hiện rõ. Theo báo cáo mới nhất của ban quản trị Quỹ Tín thác Bảo hiểm Hưu trí và Tử tuất (OASI), nguồn dự trữ của quỹ được dự báo sẽ cạn vào quý 4/2032. OASI hiện tài trợ chế độ hưu trí và tử tuất cho hàng chục triệu người Mỹ.
Ngay cả các quỹ hưu trí hoạt động theo mô hình tích lũy cũng không tránh khỏi tác động. Khác với mô hình thu đến đâu chi đến đó, những quỹ này đem khoản đóng góp của người lao động và người sử dụng lao động đi đầu tư, rồi dùng nguồn tiền tích lũy được để chi trả lương hưu trong tương lai.
Báo cáo MCGPI cảnh báo khi ngày càng nhiều thành viên nghỉ hưu và bắt đầu rút tiền, một số quỹ có thể phải chi nhiều hơn số tiền đóng góp mới thu về. Khi đó, các quỹ buộc phải xem xét lại chiến lược đầu tư và tính toán lại lượng tiền mặt cần dự trữ để kịp thời chi trả.
“Dòng tiền chi trả quyền lợi trong tương lai sẽ vượt số tiền thu được từ các khoản đóng góp hoặc phí bảo hiểm. Sức ép tài chính này chắc chắn sẽ gia tăng”, báo cáo nhấn mạnh.
CÁC QUỸ ĐIỀU CHỈNH CHIẾN LƯỢC ĐẦU TƯ
Sức ép từ già hóa dân số đang làm thay đổi chiến lược đầu tư của các quỹ hưu trí. Để tìm kiếm mức sinh lời đủ đáp ứng nghĩa vụ chi trả ngày càng lớn, một số quỹ đã chấp nhận rủi ro cao hơn.
Trên thực tế, nhiều quỹ hưu trí hoạt động lâu năm hiện phải chi trả nhiều hơn số tiền đóng góp mới thu về, nên ngày càng phụ thuộc vào lợi nhuận đầu tư và nguồn tài sản đã tích lũy.
Theo một báo cáo năm 2025 của cơ quan giám sát tài chính Australian Prudential Regulation Authority (APRA) của Australia, khoảng 1/3 quỹ hưu trí tại nước này có số tiền chi trả lương hưu vượt khoản đóng góp thu về trong giai đoạn 3 năm tới.
Giới quan sát cho rằng áp lực nâng mức sinh lời đã thúc đẩy một số quỹ tìm đến những kênh đầu tư rủi ro và phức tạp hơn như vốn cổ phần tư nhân, hạ tầng và tín dụng tư nhân.
“Các quỹ có thể tìm cách nâng mức sinh lời từ các khoản đầu tư, nhưng điều đó đồng nghĩa với việc phải chấp nhận rủi ro lớn hơn”, ông Betermier nói.
Ông Jean-Pierre Aubry, Phó giám đốc phụ trách nghiên cứu về chính quyền bang và địa phương tại Trung tâm Nghiên cứu Hưu trí thuộc Đại học Boston College, cũng nhận thấy các quỹ hưu trí đang dịch chuyển sang những khoản đầu tư rủi ro hơn. Tuy nhiên, mức độ dịch chuyển rất khác nhau giữa các thị trường.
“Tôi nghĩ ai cũng đang chấp nhận thêm một chút rủi ro ở những nơi có thể. Chi phí đang tăng lên cùng với sự thay đổi nhân khẩu học hiện nay”, ông Aubry nói.
Ông dẫn ví dụ các quỹ hưu trí của chính quyền bang và địa phương tại Mỹ chỉ phân bổ khoảng 20% tài sản vào trái phiếu, phần lớn còn lại đầu tư vào cổ phiếu và các tài sản trên thị trường tư nhân. Theo ông Aubry, cơ cấu này khiến các quỹ hưu trí công của Mỹ chịu rủi ro đầu tư cao hơn đáng kể so với các quỹ tại châu Âu và Canada.
Dù vậy, không phải nhà quản lý quỹ nào cũng coi già hóa dân số là lý do để chấp nhận thêm rủi ro.
Ông David Elias, CEO quỹ hưu trí Hostplus của Australia, nhận định thay đổi nhân khẩu học chỉ là một trong nhiều yếu tố chi phối quyết định đầu tư. Theo ông, điều quan trọng là đa dạng hóa danh mục theo loại tài sản, khu vực địa lý và ngành nghề, đồng thời bảo đảm mức sinh lời tiềm năng tương xứng với rủi ro.
Ông Elias cũng cho rằng các chính phủ có thể giảm bớt sức ép từ già hóa dân số thông qua chính sách nhập cư và ứng dụng tiến bộ công nghệ. Bên cạnh đó, theo ông, bản thân những thay đổi về nhân khẩu học cũng có thể mở ra cơ hội đầu tư mới.
“Tôi tin các chính phủ có thể đưa ra những cách xử lý rất sáng tạo đối với những vấn đề như thế này. Nhưng chắc chắn họ sẽ phải giải quyết vấn đề này”, ông Elias nhận định với CNBC.
Bài liên quan
Đọc bài theo từ khoá

Các hãng xe Nhật Bản chạy đua rút ngắn thời gian phát triển sản phẩm để cạnh tranh với Trung Quốc

Pháp “thoát hiểm” về định hạng tín nhiệm nhưng rủi ro nợ công còn lớn
Trung Quốc kêu gọi Mỹ dừng kế hoạch mở rộng hạn chế đầu tư ra nước ngoài
Nhà sưu tầm Gen Z đang định hình lại thị trường nghệ thuật?
Ấn Độ chi khoảng 90 tỷ USD để kìm đà mất giá của đồng rupee
Ấn Độ đã chi hàng chục tỷ USD và áp dụng nhiều biện pháp can thiệp để kìm đà mất giá của đồng rupee, trong bối cảnh giá dầu tăng cao và dòng vốn ngoại rút khỏi thị trường…
Một loạt công ty toàn cầu cắt giảm mạnh nhân sự, AI là một nguyên nhân
Trong tuần vừa rồi, một loạt công ty lớn gồm American Express, Barclays, eBay và Volvo thông báo cắt giảm hàng nghìn lao động...
Giới giàu Trung Quốc chuyển tiền từ Singapore, Hồng Kông sang Mỹ để né thuế
Lo ngại Bắc Kinh mở rộng truy thu thuế đối với tài sản ở nước ngoài, nhiều người giàu Trung Quốc đang chuyển tiền sang ngân hàng Mỹ, với kỳ vọng hạn chế khả năng cơ quan thuế trong nước tiếp cận thông tin tài khoản…
Thế “tiến thoái lưỡng nan” của Ngân hàng Trung ương Nga
Tình trạng hiện nay của kinh tế Nga đang đặt CBR vào một tình thế "tiến thoái lưỡng nan": tăng lãi suất để chống lạm phát sẽ gây áp lực lên nền kinh tế vốn dĩ đã yếu, trong khi giảm lãi suất để hỗ trợ tăng trưởng sẽ đẩy lạm phát lên cao hơn...
Các hãng xe Nhật Bản chạy đua rút ngắn thời gian phát triển sản phẩm để cạnh tranh với Trung Quốc
Các hãng xe Nhật Bản đang cải tổ quy trình phát triển sản phẩm để rút ngắn thời gian đưa xe mới ra thị trường, thu hẹp khoảng cách với đối thủ Trung Quốc.

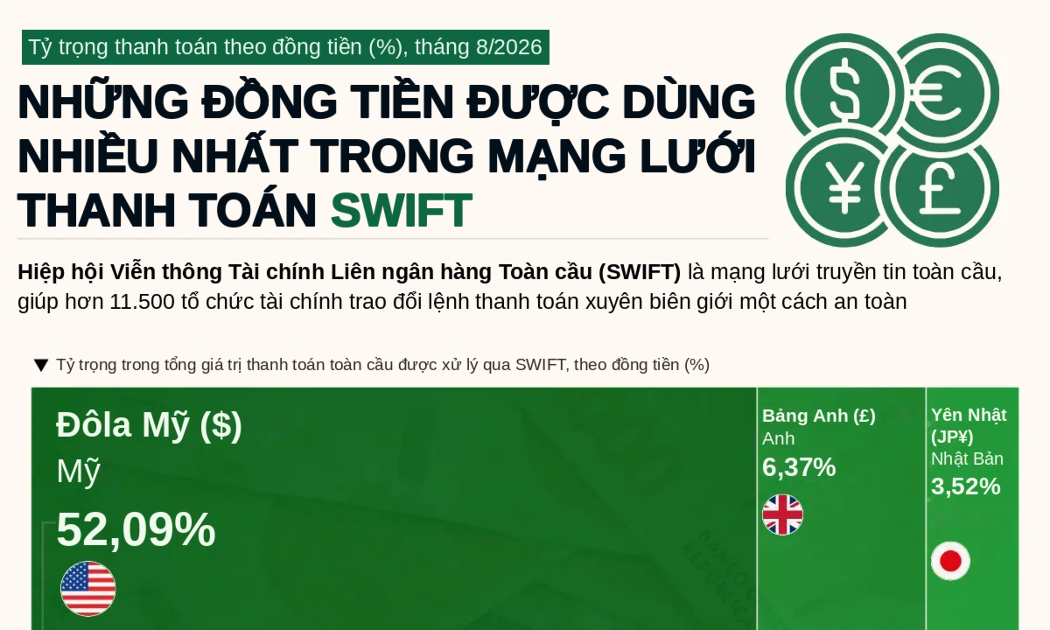

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

