




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Hòa Phát: Quý 2 vừa qua, nỗi lo quý 3 đã đến


Do giá quặng tăng cao bất thường nên kết quả kinh doanh của Hòa Phát dự kiến sẽ còn tiếp tục bị ảnh hưởng
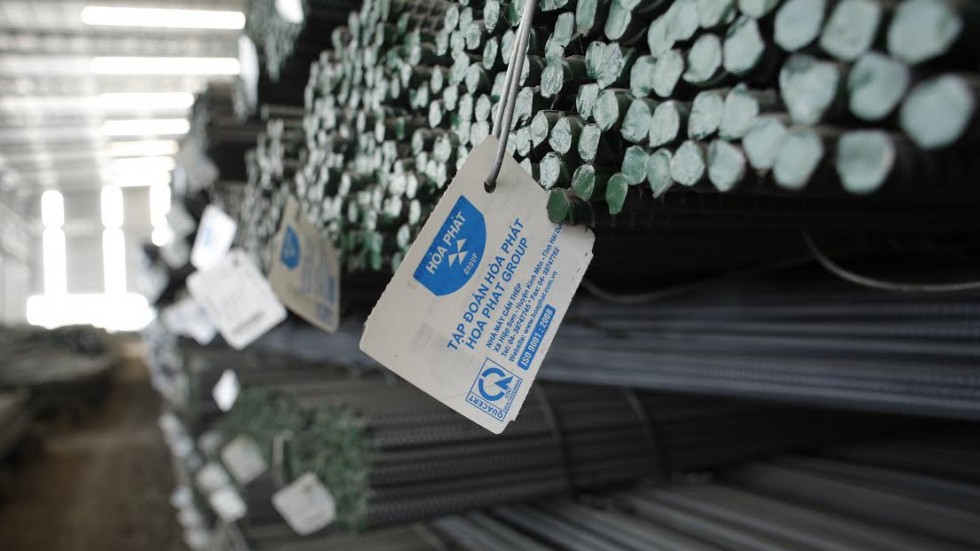
Dù chưa công bố báo cáo tài chính quý 2/2019, tuy nhiên kết quả kinh doanh của Tập đoàn Hòa Phát (HPG) đã được ban lãnh đạo chia sẻ trong buổi gặp mặt nhà đầu tư mới đây với nhiều chỉ tiêu sụt giảm.
Cụ thể, trong quý 2/2019, HPG đạt 15.300 tỷ đồng doanh thu và 2.050 tỷ đồng lợi nhuận sau thuế. Đối chiếu với cùng kỳ năm ngoái, lợi nhuận doanh nghiệp sụt giảm 7% so với cùng kỳ.
Lũy kế 6 tháng, với lợi nhuận 3.860 tỷ đồng, giảm 12,8%, HPG vẫn đạt 58% kế hoạch năm.
Theo chia sẻ của ban lãnh đạo HPG, "chưa khi nào ngành thép thế giới và Việt Nam gặp khó khăn như vậy. Giá quặng sắt vượt 120 USD/tấn, gần gấp đôi cùng kỳ năm trước. Trong điều kiện như vậy, kết quả của Hòa Phát khá tốt và đạt kế hoạch đề ra".
Về dự báo giá quặng và tình hình kinh doanh cuối năm, ông Trần Đình Long - Chủ tịch Hội đồng quản trị HPG cho biết, Hòa Phát luôn có kế hoạch dài hơi nên chuẩn bị được nguyên liệu từ nhiều nguồn khác nhau, hạn chế tối đa ảnh hưởng của thị trường cung cầu.
"Vừa rồi nếu giá quặng không tăng thì kết quả kinh doanh của Hòa Phát còn cao nữa, tuy nhiên với giá quặng như vậy thì kết quả trên là tốt. 6 tháng cuối năm có thể vẫn khó khăn do thị trường bất động sản đang chậm lại. Dù vậy, nếu không có gì biến động lớn, Hòa Phát tự tin sẽ hoàn thành và vượt kế hoạch lợi nhuận năm 2019", Chủ tịch Hòa Phát cho biết.
Dù ban lãnh đạo công ty khá tự tin song giới chuyên gia lại tỏ ra khá lo ngại với triển vọng của Hòa Phát, nhất là quý 3 đang cận kề. Trước đó dù được dự báo HPG sẽ gặp khó trong 1 quý đầu năm song do giá quặng tăng cao bất thường nên kết quả kinh doanh sẽ còn tiếp tục bị ảnh hưởng.
Cụ thể, Công ty Chứng khoán Bảo Việt (BVSC) cho rằng dù giá quặng sẽ hạ nhiệt trong nửa cuối năm 2019 nhưng vẫn duy trì ở mức cao, khoảng 95 USD/tấn. Quý 3 sẽ là quý mà HPG bị ảnh hưởng mạnh nhất từ giá vốn quặng nhập cao trong quý 2 khi doanh nghiệp cho biết đã phải mua quặng ở mức giá rất cao cho Dung Quất, cùng với đó chi phí tài chính tăng khi lò cao 1 và cán 2 đi vào hoạt động do chi phí lãi vay không còn được vốn hóa.

P/E của HPG cũng được dự báo điều chỉnh giảm do Bất động sản đã có dấu hiệu chậm lại trong 2019. Ngành thép sẽ chịu ảnh hưởng từ chu kỳ giảm của bất động sản (ii) rủi ro cạnh tranh cho HPG là lớn hơn trong giai đoạn này khi công suất sản xuất thép trong nước vượt nhiều so với cầu.
Hiện cổ phiếu HPG đang được giao dịch ở mức 22.550 đồng/cổ phiếu, giảm 7% so với đầu tháng 7 và giảm 17% so với mức cao nhất đạt được trong nửa đầu năm (đầu tháng 3).

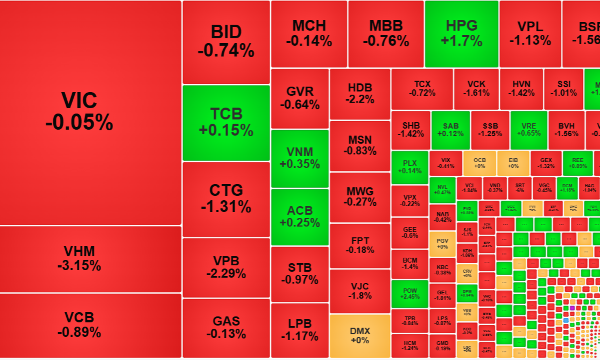
Sức mua suy yếu đáng kể, VN-Index tiếp tục “chìm” sâu hơn
Thanh khoản sàn HoSE sáng nay sụt giảm xuống mức thấp nhất 4 phiên kết hợp với độ rộng áp đảo ở phía đỏ, cho thấy sức mua đã suy yếu đáng kể. Đà giảm từ các trụ, đặc biệt tại VHM, đang khiến VN-Index rơi nhanh hơn về vùng đáy 1650 điểm.
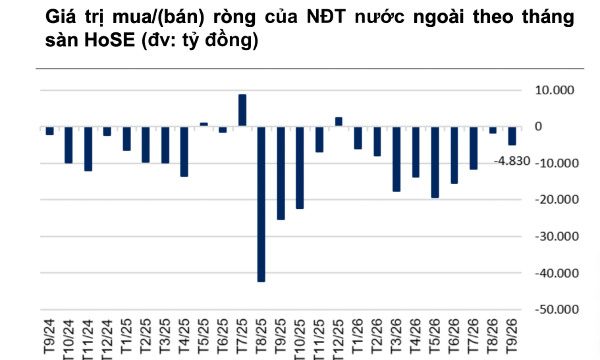
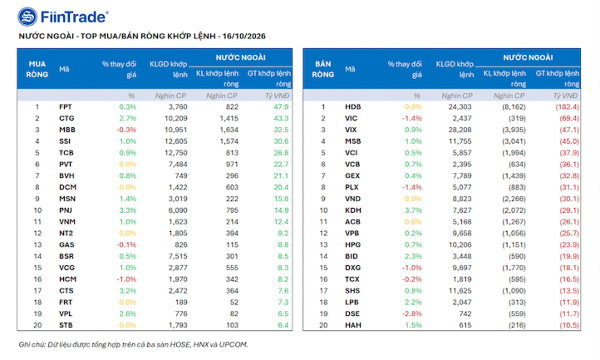
Khối ngoại bán ròng gần 120 nghìn tỷ từ đầu năm
Lũy kế 9 tháng đầu năm 2026, giá trị bán ròng của khối ngoại trên HoSE đạt hơn 97,8 nghìn tỷ đồng, tương đương cùng kỳ năm 2025. Áp lực bán ròng của khối ngoại tiếp tục gây sức ép lên tâm lý thị trường.
Thủ tướng Nhật Bản bác bỏ sự chỉ trích về đồng yên yếu và lãi suất cao
Thủ tướng Nhật Bản Sanae Takaichi lên tiếng bác bỏ mạnh mẽ quan điểm cho rằng bà phải chịu trách nhiệm về tình trạng đồng yên yếu và lãi suất cao...
Dự báo kết quả bầu cử giữa nhiệm kỳ Mỹ khiến cổ phiếu quốc phòng sụt giá mạnh
Cổ phiếu ngành quốc phòng Mỹ đang trên đà mất giá mạnh do kỳ vọng ngày càng tăng về việc Đảng Dân chủ sẽ giành chiến thắng áp đảo trong cuộc bầu cử giữa nhiệm kỳ sắp tới...
Nasdaq và S&P 500 hồi phục nhờ lực bắt đáy cổ phiếu AI, giá dầu giằng co trên ngưỡng 100 USD/thùng
Lực bắt đáy cổ phiếu trí tuệ nhân tạo (AI) - sau khi những cổ phiếu này bị bán tháo trong tuần trước - đã đưa hai chỉ số Nasdaq và S&P 500 của thị trường chứng khoán Mỹ tăng điểm trong phiên ngày thứ Hai (19/10)...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Đổi mới mô hình quản trị biển
Xây dựng Việt Nam trở thành quốc gia biển mạnh là một chiến lược dài hạn, đòi hỏi sự chuyển đổi đồng bộ từ tư duy phát triển, mô hình quản trị đến cách khai thác và sử dụng nguồn lực biển.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...