Khơi thông nguồn vốn, tạo động lực tăng trưởng hai con số vùng Đông Nam Bộ
MMinh Huy
Chọn cỡ chữ
Với dư nợ tín dụng gần 6,8 triệu tỷ đồng, chiếm gần 35% tổng dư nợ cả nước, Đông Nam Bộ tiếp tục là địa bàn trọng điểm của dòng vốn ngân hàng. Để đạt mục tiêu tăng trưởng hai con số, khu vực cần khơi thông nguồn vốn, tháo gỡ vướng mắc tín dụng và nâng cao hiệu quả phân bổ vốn...
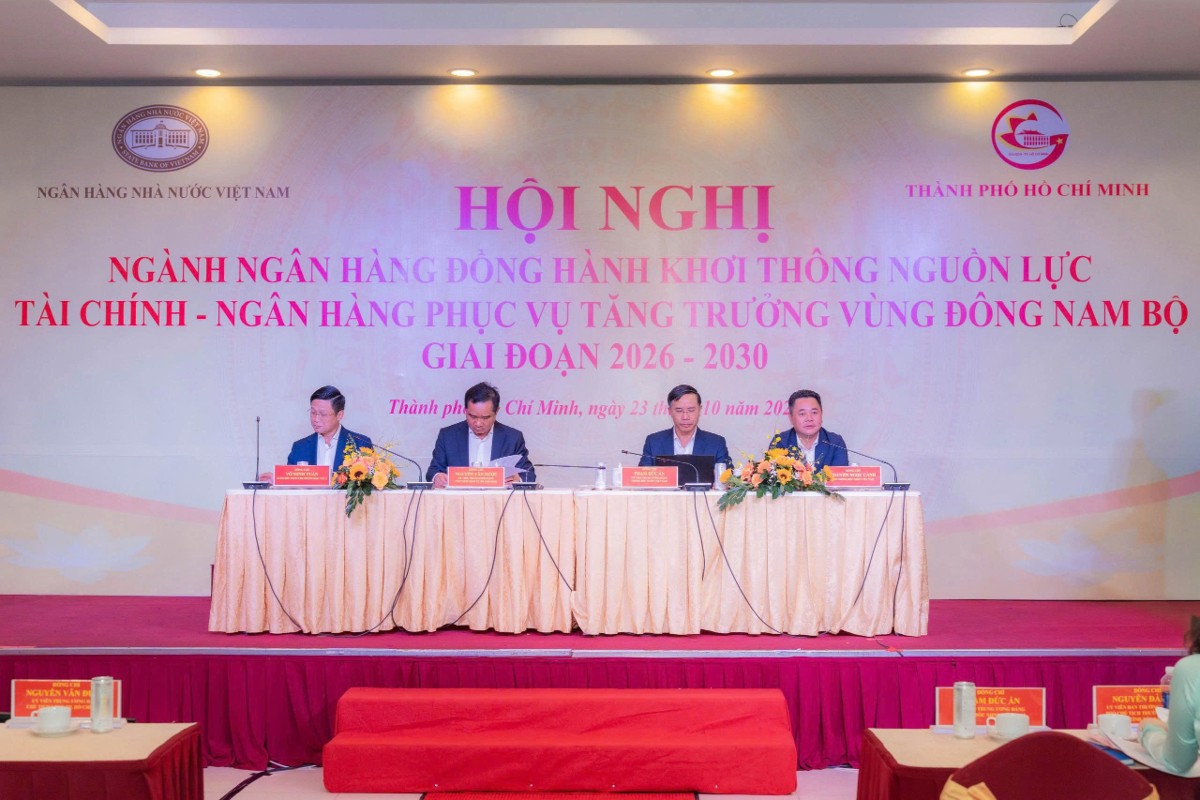
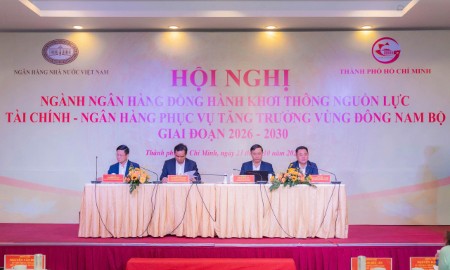
Chủ tịch UBND TP.Hồ Chí Minh Nguyễn Văn Được, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn, cùng các lãnh đạo Ngân hàng Nhà nước dự hội nghị. Ảnh: NHNN.
Ngày
23/10/2026, tại TP. Hồ Chí Minh, Ngân hàng Nhà nước Việt Nam phối hợp với Ủy
ban nhân dân TP. Hồ Chí Minh tổ chức Hội nghị “Ngành Ngân hàng đồng hành khơi thông nguồn lực Tài chính - Ngân hàng
phục vụ tăng trưởng vùng Đông Nam Bộ giai đoạn 2026 - 2030”.
TÍN
DỤNG ĐÔNG NAM BỘ ĐẠT GẦN 6,8 TRIỆU TỶ ĐỒNG
Phát
biểu khai mạc, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh: năm 2026 là năm đầu tiên thực
hiện kế hoạch phát triển kinh tế - xã hội giai đoạn 2026 - 2030, đặt ra yêu cầu
huy động và sử dụng hiệu quả các nguồn lực để đạt mục tiêu tăng trưởng kinh tế
cao, đồng thời duy trì ổn định kinh tế vĩ mô.
Đến
cuối tháng 9/2026, tổng vốn huy động của các tổ chức tín dụng trên toàn quốc đạt
19,5 triệu tỷ đồng, tăng 10,7% so với cuối năm 2025; dư nợ tín dụng toàn nền
kinh tế đạt hơn 20,7 triệu tỷ đồng, tăng 11,7%. Riêng vùng Đông Nam Bộ, dư nợ
tín dụng ước đạt gần 6,8 triệu tỷ đồng, tăng 10,93% so với cuối năm 2025, chiếm
gần 35% tổng dư nợ toàn quốc.
Nghị
quyết số 27-NQ/TW ngày 28/8/2026 của Bộ Chính trị xác định Đông Nam Bộ là vùng
động lực tăng trưởng lớn nhất cả nước, trung tâm công nghiệp công nghệ cao,
công nghiệp công nghệ số và logistics quốc tế. Năm 2026, khu vực tiếp tục giữ
vai trò đầu tàu kinh tế, đóng góp 31,4% vào tăng trưởng chung của cả nước.
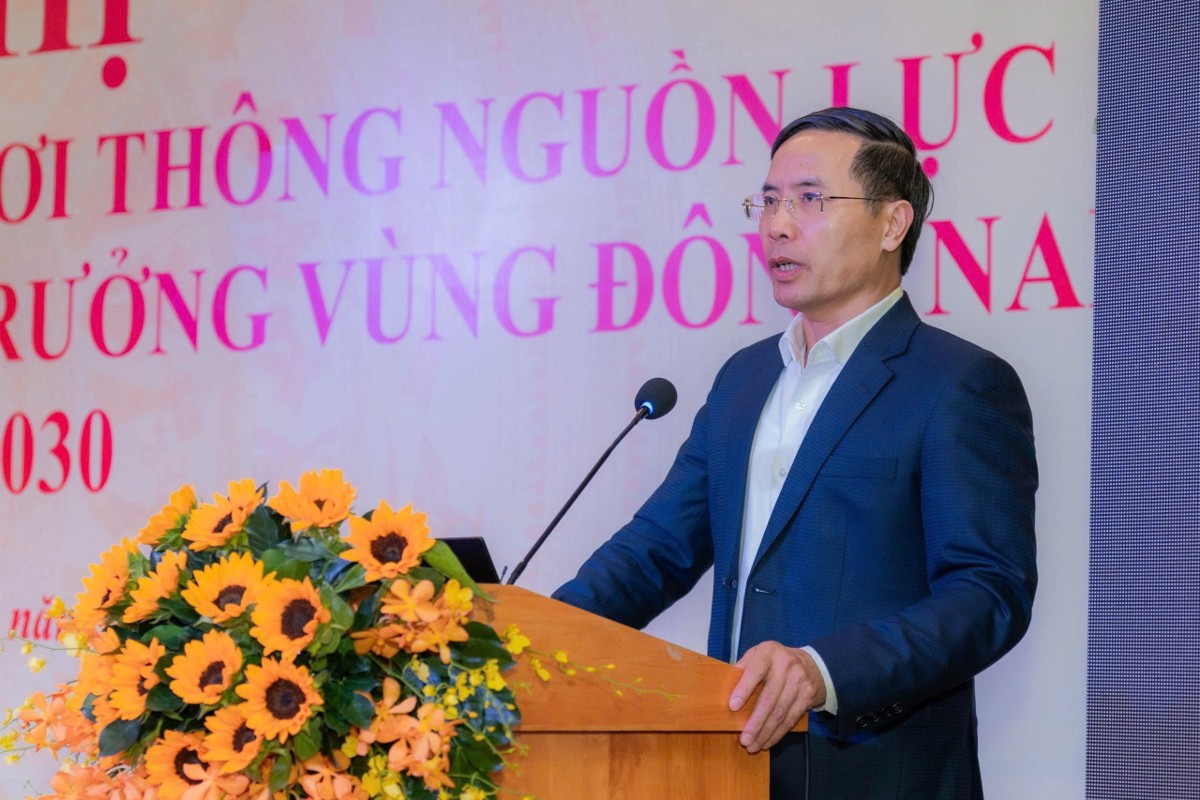
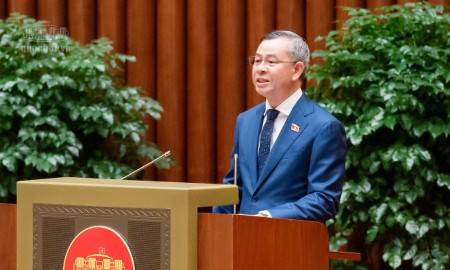
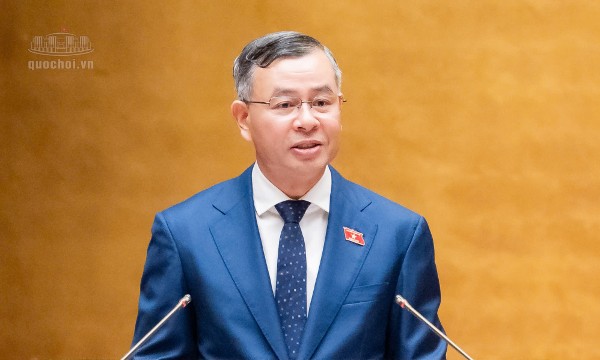
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn phát biểu tại hội nghị. Ảnh: NHNN.
“Điều hành chính sách tiền tệ phải thực hiện đồng thời nhiều mục tiêu, vừa kiểm soát lạm phát, bảo đảm an toàn hệ thống ngân hàng, vừa hỗ trợ tăng trưởng kinh tế. Từ cuối năm 2025, Ngân hàng Nhà nước đã giao chỉ tiêu tăng trưởng tín dụng năm 2026 khoảng 15%, đồng thời chỉ đạo các tổ chức tín dụng đơn giản hóa thủ tục cấp tín dụng, đẩy mạnh chuyển đổi số và phấn đấu giảm lãi suất cho vay để hỗ trợ người dân, doanh nghiệp”.
Trong
9 tháng đầu năm 2026, tổng sản phẩm trên địa bàn của Tây Ninh tăng 10,3%, Đồng
Nai tăng 10,01% và TP. Hồ Chí Minh tăng 9,06%, đều cao hơn mức tăng trưởng tổng
sản phẩm trong nước 9,01%. Tuy nhiên, ông Phạm Đức Ấn cho biết mục tiêu tăng trưởng kinh tế từ 10 - 10,04%
được Chính phủ giao cho các địa phương trong vùng đòi hỏi sự tham gia tích cực
của các cấp, ngành, trong đó có hệ thống ngân hàng.
Ngân
hàng Nhà nước đã xây dựng chương trình làm việc chuyên đề tại các vùng kinh tế
trọng điểm, trong đó Đông Nam Bộ là địa bàn trọng tâm. Đáng chú ý, Ngân hàng
Nhà nước đã có cơ chế loại trừ hoặc cấp bổ sung hạn mức tăng trưởng tín dụng đối
với các ngân hàng thương mại tham gia tài trợ 35 công trình, dự án trọng điểm
có tính lan tỏa và liên kết vùng, với tổng nhu cầu vốn vay khoảng 1,7 triệu tỷ
đồng. Trong đó, vùng Đông Nam Bộ có 15 dự án, với tổng nhu cầu vốn vay khoảng
757.000 tỷ đồng.
GỠ
VƯỚNG PHÁP LÝ, MỞ RỘNG KHẢ NĂNG TIẾP CẬN VỐN CHO DOANH NGHIỆP
Ở
góc độ doanh nghiệp, ông Lê Như Thạch, Phó Chủ tịch Liên đoàn Doanh nghiệp
TP. Hồ Chí Minh (HUBA), Chủ tịch tập đoàn Bcons, cho rằng hệ thống ngân hàng đang đảm nhiệm phần lớn nhu cầu vốn của nền
kinh tế, trong khi các kênh huy động vốn khác chưa phát huy tương xứng vai trò.
Theo
số liệu ông Thạch dẫn tại hội nghị, tín dụng ngân hàng chiếm khoảng 83% tổng
nguồn tài trợ của nền kinh tế, trong khi trái phiếu chiếm khoảng 13% và vốn cổ
phần khoảng 4%. Tín dụng tăng nhanh hơn huy động vốn, tạo sức ép lên thanh khoản
ngân hàng. Việc tiếp tục phụ thuộc chủ yếu vào tín dụng để tài trợ tăng trưởng
cũng tiềm ẩn rủi ro đối với an toàn hệ thống tài chính.
Bên cạnh đó, khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa còn hạn chế. Dù chiếm
khoảng 98% tổng số doanh nghiệp, nhóm này chỉ tiếp cận khoảng 20% tín dụng ngân
hàng. Lãi suất cho vay phổ biến ở mức 10-12%/năm, trong khi 93,5% khoản vay yêu
cầu tài sản bảo đảm.
Ông
Thạch kiến nghị không phụ thuộc quá lớn vào hệ thống ngân hàng thương mại để
tài trợ mục tiêu tăng trưởng hai con số, mà cần phát triển thị trường trái phiếu
doanh nghiệp, thị trường vốn cổ phần, các quỹ đầu tư hạ tầng và những nguồn vốn
dài hạn khác.
Đồng
thời, cần bảo đảm khả năng tiếp cận vốn của khu vực kinh tế tư nhân, tránh tình
trạng nguồn lực tập trung vào các dự án lớn trong khi doanh nghiệp nhỏ và vừa
thiếu vốn lưu động, ảnh hưởng đến năng lực sản xuất dài hạn. Bên cạnh đa dạng
hóa nguồn vốn, cần nâng cao năng suất, chất lượng đầu tư và hiệu quả phân bổ vốn
để giảm áp lực huy động nguồn lực cho nền kinh tế.
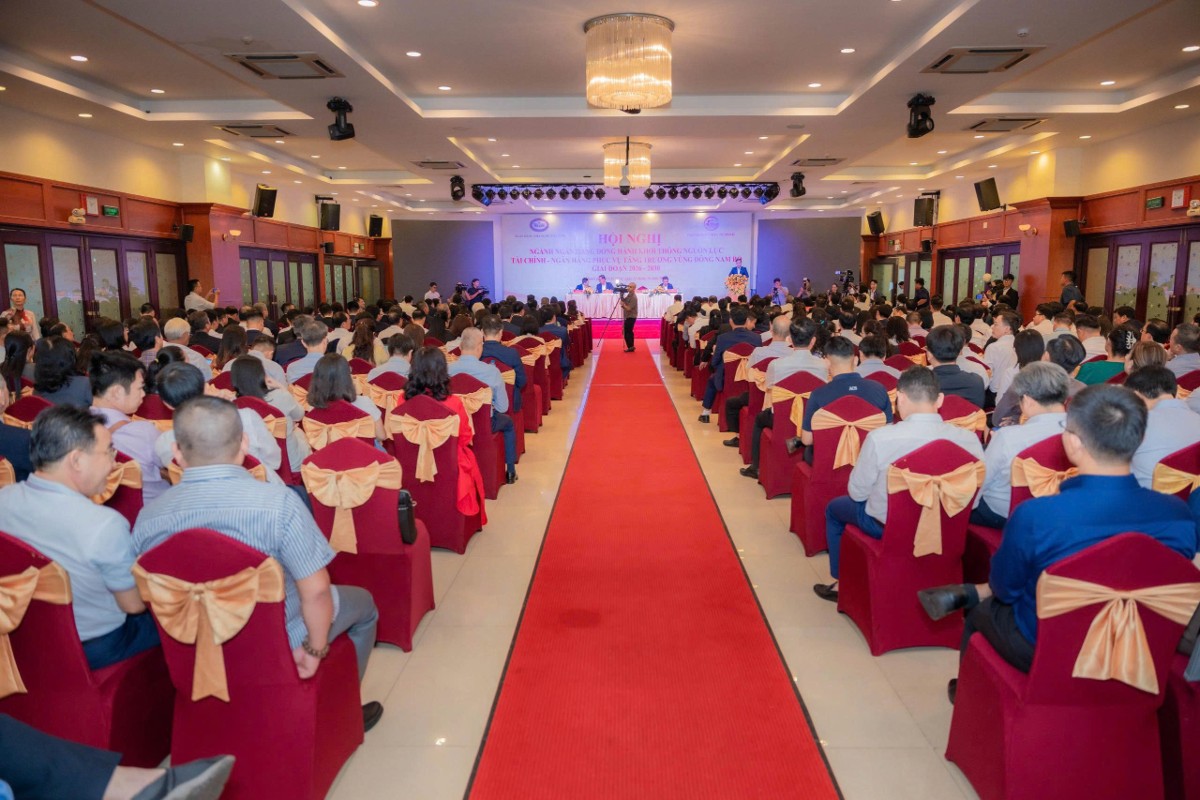
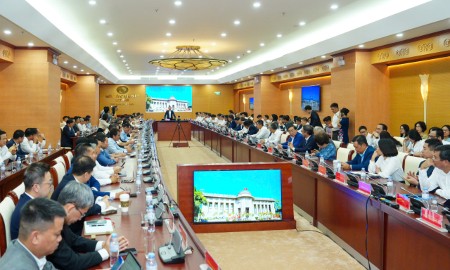
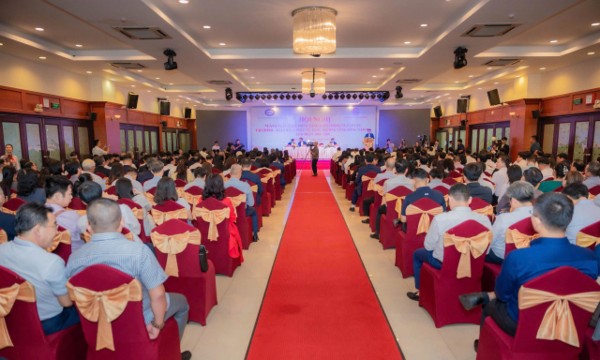
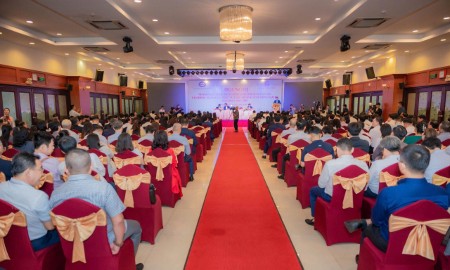
Toàn cảnh hội nghị. Ảnh: NHNN.
Ông
Trịnh Văn Hải, Chủ tịch Hiệp hội Doanh nghiệp tỉnh Tây Ninh, cho biết vốn đến kịp
thời giúp doanh nghiệp giữ đơn hàng, duy trì việc làm và mở rộng thị trường.
Nhu cầu vay vốn của doanh nghiệp trên địa bàn dao động từ 20-30 tỷ đồng đối với
doanh nghiệp nhỏ và vừa, đến 200 - 2.000 tỷ đồng đối với doanh nghiệp lớn.
Từ
thực tiễn hoạt động của các doanh nghiệp hội viên, ông Hải chỉ ra ba nhóm vướng
mắc chính ảnh hưởng đến khả năng tiếp cận tín dụng.
Thứ
nhất, đất đai và tài sản bảo đảm. Sau sáp nhập, một số quy hoạch đang được cập
nhật, khiến doanh nghiệp phải chờ gia hạn thời hạn sử dụng đất, hoàn thiện hồ
sơ tài sản hoặc làm rõ việc định giá. Đối với đất thuê trả tiền hằng năm, phạm
vi tài sản có thể sử dụng làm bảo đảm cũng có những giới hạn, khiến ngân hàng
thận trọng khi thẩm định.
Ông
Hải kiến nghị cơ quan chức năng hướng dẫn rõ đầu mối, hồ sơ; ngân hàng thông
tin sớm về điều kiện tín dụng; doanh nghiệp chủ động hoàn thiện pháp lý tài sản
ngay từ đầu.
Thứ
hai, pháp lý nhà xưởng, cơ sở sản xuất. Một số doanh nghiệp còn phải bổ sung hồ sơ xây dựng,
phòng cháy, chữa cháy và thủ tục môi trường. Doanh nghiệp, cơ quan chuyên môn
và ngân hàng cần phối hợp rà soát, tháo gỡ sớm để xác định tài sản đủ điều kiện
nhận bảo đảm.
Thứ
ba, minh bạch tài chính. Theo ông Hải, doanh nghiệp cần chủ động cải thiện
báo cáo tài chính, bảo đảm phản ánh đúng doanh thu, minh bạch dòng tiền và tổ
chức kế toán sát với hoạt động kinh doanh để ngân hàng có cơ sở đánh giá khả
năng trả nợ.
“Dù
có nhu cầu vốn và hoạt động sản xuất, kinh doanh thực tế, một số doanh nghiệp vẫn
gặp khó trong tiếp cận tín dụng do hồ sơ pháp lý và thông tin tài chính chưa đầy
đủ, rõ ràng”, ông Hải cho biết.
Tại hội nghị, các ngân hàng và doanh nghiệp đã ký 18 thỏa thuận hợp tác tài trợ dự án, phương án kinh doanh. Trong đó, Vietcombank tài trợ Dự án Quảng trường trung tâm và Trung tâm hành chính Thành phố; HDBank và Vikki Bank đồng tài trợ Tập đoàn Sovico triển khai các tuyến metro số 4 và số 5 tại TP.Hồ Chí Minh.
Agribank tài trợ 4.867 tỷ đồng cho dự án thành phần thuộc Vành đai 4 TP.Hồ Chí Minh; MBBank tài trợ 6.050 tỷ đồng cho nhà máy sản xuất vải dệt của Future Textile Việt Nam.
Trong lĩnh vực nhà ở xã hội, Vietcombank tài trợ 1.113 tỷ đồng cho hai dự án tại Khu 2 và Khu 7 Việt Sing của Becamex; BIDV và VietinBank đồng tài trợ gói thầu EPIC 1 thuộc Dự án tái phát triển mỏ Maydan Mahzam, với tổng giá trị thỏa thuận 2,8 tỷ USD.
Các đại biểu Quốc hội cho rằng chính sách đánh thuế đất bỏ hoang cần phân biệt rõ hành vi cố tình không sử dụng đất với trường hợp chậm triển khai do nguyên nhân khách quan. Xác định đúng đối tượng chịu thuế là điều kiện để hạn chế lãng phí đất đai mà không tạo thêm gánh nặng tài chính bất hợp lý cho người sử dụng đất…
Thống đốc Phạm Đức Ấn cho biết Ngân hàng Nhà nước sẽ vào cuộc ngăn chặn tình trạng đẩy giá bất động sản lên mức ảo; giảm lãi suất cho các lĩnh vực ưu tiên là động lực tăng trưởng của nền kinh tế và sử dụng “khách hàng bí mật” để kiểm tra việc chấp hành các quy định về lãi suất…
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (23/10), xuống mức thấp nhất 3 tháng và hoàn tất tuần giảm mạnh nhất trong 4 tháng...
Ủy ban Kinh tế và Tài chính Quốc hội cơ bản tán thành chủ trương này, nhưng đề nghị làm rõ căn cứ áp dụng, thống nhất khái niệm giữa pháp luật thuế và đất đai, tránh chồng chéo nghĩa vụ tài chính...
Hưởng ứng định hướng của Chính phủ và Ngân hàng Nhà nước (NHNN) về việc giảm lãi suất cho vay đối với các lĩnh vực ưu tiên, phục vụ sản xuất kinh doanh nhằm hỗ trợ khách hàng là cá nhân kinh doanh/hộ kinh doanh/khách hàng doanh nghiệp siêu nhỏ (m.SME) tiết giảm chi phí, PVcomBank triển khai gói tín dụng ưu đãi với mức điều chỉnh lãi suất thấp hơn đến 2,5%/năm so với lãi suất vay sản xuất kinh doanh thông thường.
Các loại hình nhà ở người nước ngoài có thể tiếp cận; điều kiện giao dịch và hạn mức sở hữu tại từng dự án; những trở ngại khi mua, thuê hoặc bố trí chỗ ở cho chuyên gia… cùng những giải pháp tháo gỡ đã được đưa ra bàn thảo công khai.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...