




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Kỷ nguyên lãi suất thấp ở Mỹ đã hết?


Lãi suất trung tính ở Mỹ đang có chiều hướng tăng lên mức cao hơn so với trước đại dịch, đồng nghĩa lãi suất sẽ khó giảm về mức thấp như trước kia...
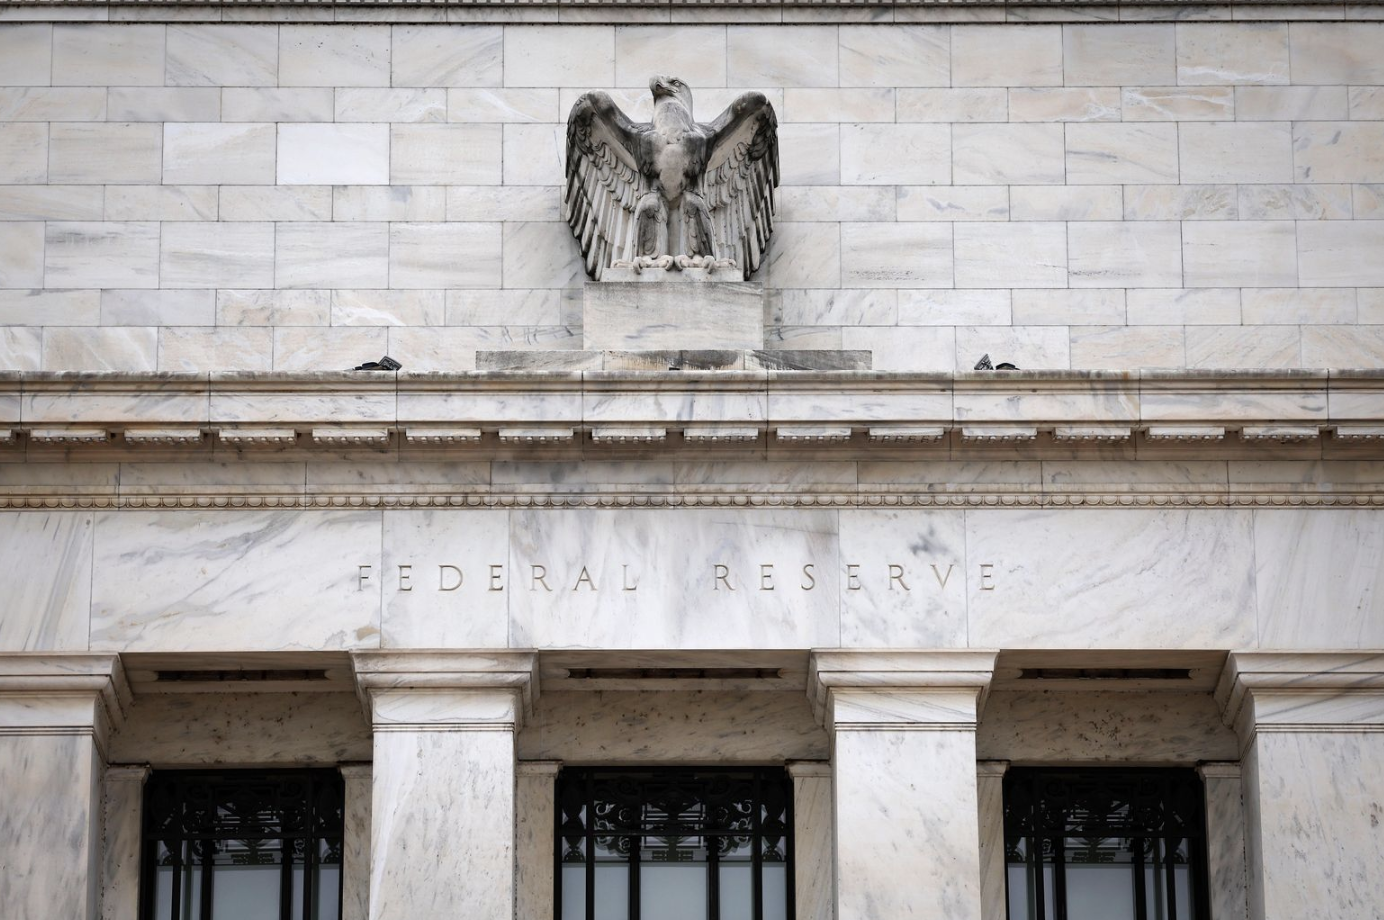
Dù Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất lên mức cao nhất 22 năm, nền kinh tế Mỹ vẫn cho thấy sự vững vàng đáng ngạc nhiên. Một số dự báo cho rằng tốc độ tăng trưởng tổng sản phẩm trong nước (GDP) quý 3 của nền kinh tế lớn nhất thế giới sẽ dễ dàng vượt qua mức tăng xu hướng 2%.
Theo tờ Wall Street Journal, đây là một trong những yếu tố khiến một số nhà kinh tế học đặt câu hỏi liệu lãi suất ở Mỹ có thể quay lại ngưỡng thấp như trước năm 2020 hay không, ngay cả khi lạm phát hạ về mục tiêu 2% của Fed trong vài năm tới đây.
Vấn đề nằm ở lãi suất trung tính (neutral rate) - mức lãi suất không ra hiệu ứng gì đối với nền kinh tế, kể cả hỗ trợ hay gây áp lực lên tăng trưởng và lạm phát. Đó là mức lãi suất mà cung-cầu đạt được trạng thái cân bằng, dẫn tới tăng trưởng kinh tế và lạm phát đều ổn định.
Là khái niệm lần đầu tiên được đưa ra bởi nhà kinh tế học người Thuỵ Điển Knut Wicksell cách đây 1 thế kỷ, lãi suất trung tính là mức lãi suất không thể quan sát được một cách trực tiếp. Thay vào đó, các nhà kinh tế học và hoạch định chính sách xác định lãi suất trung tính dựa trên hành vi của nền kinh tế. Nếu vay nợ và chi tiêu diễn ra mạnh mẽ và áp lực lạm phát tăng, lãi suất trung tính phải cao hơn lãi suất đang áp dụng. Nếu các hoạt động đó yếu và lạm phát giảm, lãi suất trung tính phải thấp hơn mức đang áp dụng.
Cho tới nay, cuộc tranh luận về việc lãi suất trung tính là bao nhiêu không phải là một vấn đề quan trọng. Từ đầu năm ngoái, lạm phát tăng vọt đã khiến Fed chạy đua tăng lãi suất lên mức cao hơn nhiều so với mức trung tính.
Nhưng giờ đây, lạm phát giảm mà các hoạt động kinh tế vẫn vững vàng, việc xác định chính xác lãi suất trung tính có thể giữ một tầm quan trọng lớn hơn trong những tháng sắp tới. Nếu lãi suất trung tính tăng lên, lãi suất ngắn hạn sẽ cần phải tăng thêm, hoặc Fed nên trì hoãn việc cắt giảm lãi suất ngay cả khi lạm phát tiếp tục xuống thang. Lãi suất trung tính cao hơn cũng có thể khiến cho lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài - nhân tố chi phối lãi suất vay thế chấp nhà và các khoản vay của doanh nghiệp - giữ ở mức cao hơn trong thời gian lâu hơn.
3 NGUYÊN NHÂN KHIẾN LÃI SUẤT TRUNG TÍNH TĂNG
Mỗi quý, giới chức Fed đều đưa ra dự báo về mức lãi suất trong dài hạn, và dự báo “dot plot” này về bản chất chính là ước tính của các nhà hoạch định chính sách tiền tệ về lãi suất trung tính trong tương lai. Dự báo lãi suất trung bình của Fed đã giảm từ 4,25% vào năm 2012 xuống còn 2,5% vào năm 2019. Sau khi trừ đi lạm phát 2%, thì mức lãi suất trung tính thực tế sẽ là 0,5%. Trong lần dự báo gần đây nhất của Fed vào tháng 6 vừa qua, mức dự báo trung bình của Fed về lãi suất trung tính thực tế vẫn là 0,5%.
Một mô hình được nhiều người theo dõi về lãi suất - có một trong các tác giả là Chủ tịch Fed chi nhánh New York John Williams - cũng dự báo lãi suất trung tính thực tế ở mức 0,5%.
Nhưng dù con số trung bình không thay đổi, một số quan chức Fed đã nâng con số dự báo của họ. Trong lần dự báo tháng 6, có 7 trong số 17 quan chức đưa ra mức dự báo hơn 0,5% và chỉ có 3 vị đưa ra con số thấp hơn 0,5%. Cách đây 1 năm, có 8 vị đưa ra mức dưới 0,5% và 2 vị đưa ra con số hơn 0,5%.
Giới phân tích cho rằng có 3 nguyên nhân chính khiến lãi suất trung tính có thể tăng cao hơn so với mức của trước năm 2020.
Thứ nhất, tăng trưởng kinh tế hiện đang cao hơn nhiều so với dự báo của Fed về mức lạm phát “tiềm năng” trong dài hạn là khoảng 2%. Điều này cho thấy lãi suất của Fed hiện mức 5,25-5,5% không phải là thắt chặt quá mức.
“Có thể thấy rằng nếu nền kinh tế đang tăng trưởng cao hơn tiềm năng khi lãi suất ở mức 5,25%, thì điều đó có nghĩa là lãi suất trung tính có lẽ phải cao hơn so với những gì chúng ta nghĩ”, Chủ tịch Tom Barkin của Fed chi nhánh Richmond nhận định. Ông Barkin nói còn quá sớm để đưa ra bất kỳ kết luận nào.
Một mô hình do Fed chi nhánh Richmond phát triển đưa ra mức dự báo lãi suất trung tính thực tế 2% vào quý 1 năm nay. Trước đại dịch Covid-19, dự báo của mô hình này đưa ra rất sát với dự báo mà mô hình của ông Williams đưa ra.
Thứ hai, thâm hụt ngân sách chính phủ Mỹ ngày càng lớn và việc đầu tư vào năng lượng sạch có thể làm gia tăng nhu cầu tiết kiệm, đẩy lãi suất trung tính lên cao hơn. Nhà kinh tế trưởng Joseph Davis của công ty Vanguard ước tính rằng lãi suất trung tính thực tế đã tăng lên mức 1,5% do nợ công tăng.
Cách đây 10 năm, cựu Bộ trưởng Bộ Tài chính Mỹ Lawrence Summers lập luận rằng tăng trưởng dân số chậm lại, tình trạng bất bình đẳng và sự thiếu vắng cơ hội đầu tư sẽ dẫn tới dư thừa tiền tiết kiệm, gây áp lực giảm lên lãi suất trung tính. Nhưng gần đây, ông Summers cho rằng lãi suất trung tính đã tăng lên vì thâm hụt ngân sách tăng và hoạt động đầu tư cho chuyển đổi sang một nền kinh tế có mức phát thải carbon thấp hơn.
Và thứ ba, các cơ hội đầu tư tăng năng suất lao động, chẳng hạn trí tuệ nhân tạo (AI), cũng có thể đẩy lãi suất trung tính tăng lên. Chưa kể các khoản đầu tư của doanh nghiệp ngày nay khấu hao nhanh hơn trước, dẫn tới kém nhạy cảm hơn với lãi suất đi vay, từ đó khiến lãi suất trung tính tăng lên. Các khoản đầu tư của doanh nghiệp bây giờ chủ yếu là “máy tính và phần mềm, thay vì văn phòng như trước đây” - ông Summers nói trong một bài giảng hồi tháng 5.
FED CẨN TRỌNG VỚI LÃI SUẤT TRUNG TÍNH
Cuộc tranh luận tương tự cũng đang diễn ra ở Mỹ. Trong một bài phát biểu hồi tháng 6, ông Paul Beaudry - người khi đó đang giữ cương vị Phó thống đốc Ngân hàng Trung ương Canada - nói rằng lãi suất hiện nay có khuynh hướng cao hơn thay vì thấp hơn so với mức bình thường trước đại dịch Covid-19. Ông Beaudry nói ông muốn “giúp mọi người chuẩn bị tốt hơn cho việc chúng ta rốt cục sẽ bước vào một kỷ nguyên của lãi suất cao hơn”.
Hồi tháng 4, Quỹ Tiền tệ Quốc tế (IMF) dự báo lãi suất trung tính ở Mỹ sẽ giữ ở mức dưới 1% trong thập kỷ tới do lão hoá dân số và tăng trưởng năng suất lao động chậm chạp.
Tại một hội thảo gần đây của Fed, ông Williams nói ông không loại trừ khả năng xảy ra những điều bất ngờ khiến lãi suất trung tính tăng. Tuy nhiên, ông dự báo rằng lực lượng lao động lão hoá trên toàn cầu - nhân tố làm gia tăng nguồn cung tiền tiết kiệm - và sự thay đổi công nghệ giúp giảm hàm lượng vốn trong sản xuất - rốt cục sẽ đẩy lãi suất trung tính về mức hoặc thậm chí thấp hơn mức trước đại dịch.
Trước đây, Chủ tịch Fed Jerome Powell từng cảnh báo về việc hoạch định chính sách tiền tệ dựa trên những yếu tố khó xác định như lãi suất trung tính. Tháng 12 năm ngoái, ông nói Fed sẽ cẩn trọng về việc điều chỉnh lãi suất dựa trên những ước tính như vậy, chẳng hạn như việc lạm phát giảm đẩy lãi suất thực lên cao hơn so với lãi suất trung tính. “Tôi không cho là chúng tôi thực sự hiểu một cách rõ ràng và chính xác lãi suất trung tính là gì”, ông Powell nói.
Đọc bài theo từ khoá

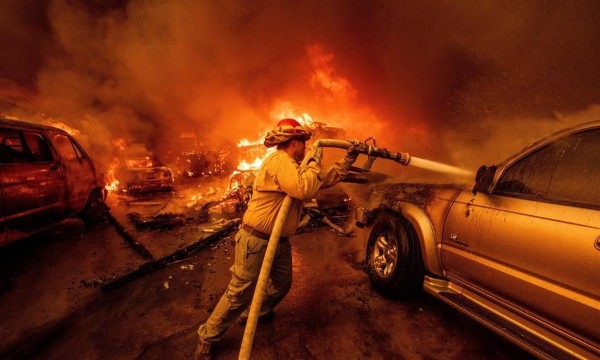
Khói cháy rừng ở Los Angeles khiến hàng triệu người phơi nhiễm kim loại nặng độc hại
Khói từ các đám cháy tại Los Angeles (Mỹ) đầu năm 2025 chứa hàm lượng chì cao gấp 50 lần, asen cao gấp 3 lần và các nguyên tố halogen cao gấp 7 lần so với khói từ cháy rừng thông thường. Tại thời điểm cháy dữ dội nhất, khoảng 7 triệu người đã phải phơi nhiễm với nồng độ chì cao hơn 80 lần mức nền thông thường trong vòng 24 giờ…
Chứng khoán Mỹ “đỏ lửa” vì cổ phiếu công nghệ bị bán tháo, giá dầu lên cao nhất 6 tháng
Thị trường chứng khoán Mỹ giảm điểm mạnh trong phiên giao dịch ngày thứ Sáu (31/10), khi nhà đầu tư lại xả hàng các cổ phiếu liên quan tới lĩnh vực trí tuệ nhân tạo (AI)...
Dấu ấn kinh tế thế giới tuần 26-31/10/2026: 4 ngân hàng trung ương lớn quyết định lãi suất, Chủ tịch ECB từ chức, kinh tế Mỹ tăng tốc
Tuần này, thị trường toàn cầu đón nhận nhiều thông tin quan trọng về chính sách tiền tệ với quyết định lãi suất của loạt ngân hàng trung ương lớn...
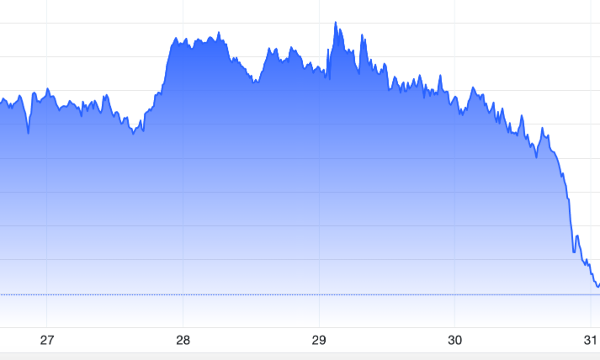
Giá vàng lao xuống đáy 1 năm vì nhà đầu tư phải bán bù lỗ cổ phiếu công nghệ
Giá vàng thế giới giảm chóng mặt trong phiên giao dịch ngày thứ Sáu (30/10), về dưới mức 3.900 USD/oz, thấp nhất trong vòng 1 năm trở lại đây, do nhà đầu tư phải huy động vốn để bù lỗ cho danh mục chứng khoán khi cổ phiếu trí tuệ nhân tạo (AI) bị xả hàng ồ ạt...
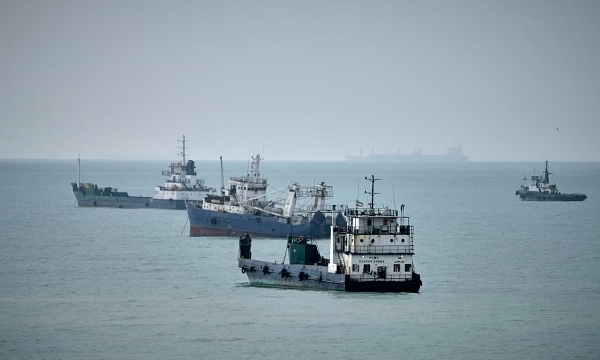
EU tốn thêm khoảng 11 tỷ USD mỗi tháng để nhập khẩu dầu
Trong quý 2/2026, Liên minh châu Âu (EU) chi trung bình 27,6 tỷ euro mỗi tháng để nhập khẩu dầu, tăng gần 56% so với năm 2025, trong bối cảnh căng thẳng tại Trung Đông đẩy giá dầu thô lên cao. Giới chuyên gia cho rằng chi phí này khó giảm trong những tháng tới...





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.







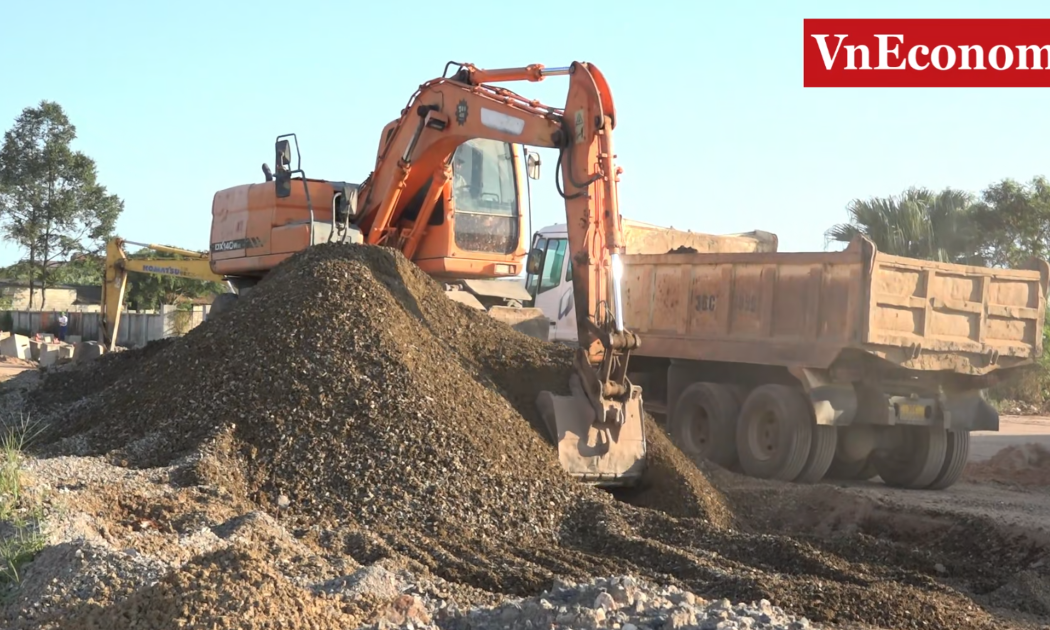
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...