


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mở lối cho ngân hàng xanh


Theo Ngân hàng Nhà nước, từ năm 2017 trở lại đây, tín dụng xanh tăng trưởng bình quân 23%/năm. Hai lĩnh vực hút vốn xanh nhiều nhất là năng lượng tái tạo và nông nghiệp. Các chuyên gia tính toán, để đi tới mục tiêu phát thải ròng bằng 0 vào năm 2050, Việt Nam cần huy động nguồn lực lên tới 144 tỷ USD, điều này đặt ra vấn đề phải tìm cách khơi thông các dòng vốn xanh...
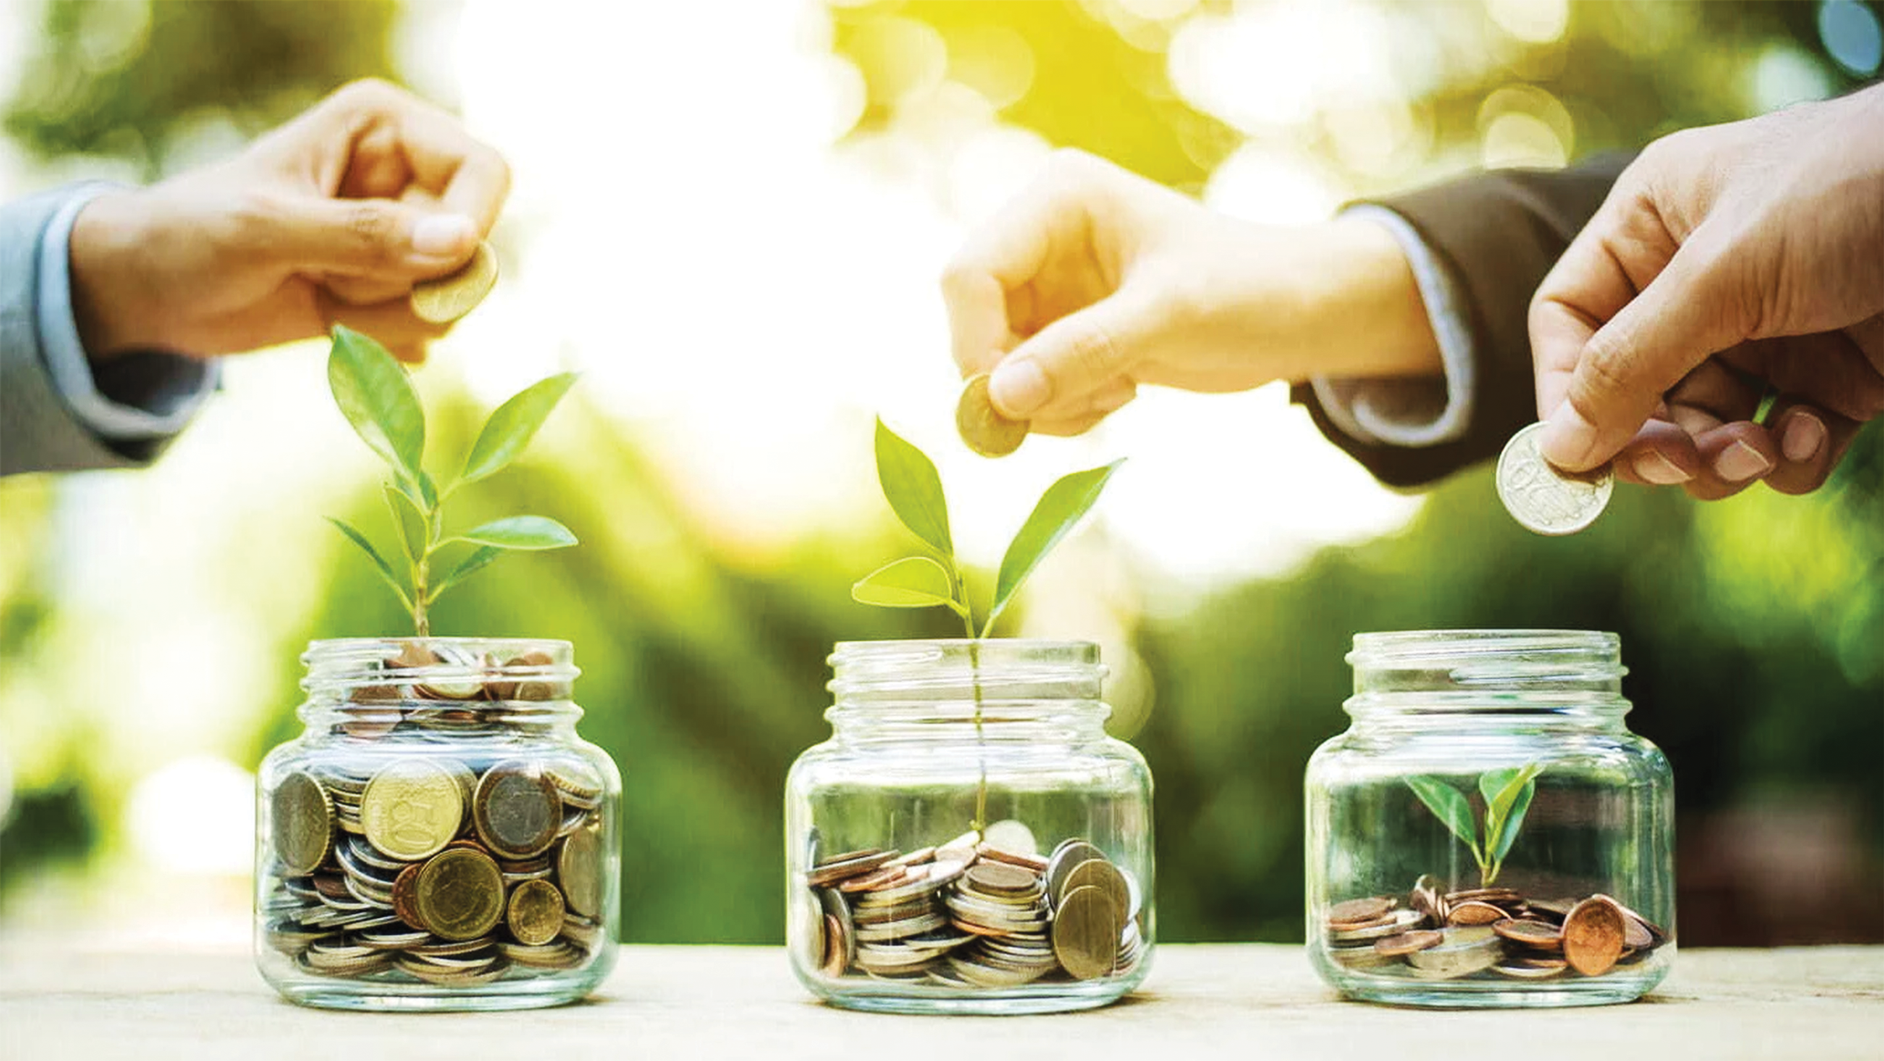
Tại Hội nghị COP26, Việt Nam đã cam kết mạnh mẽ đưa mức phát thải ròng của Việt Nam về “0” vào năm 2050. Thực hiện mục tiêu này, theo báo cáo triển khai kết luận Phiên họp toàn thể lần thứ nhất Ban Chỉ đạo quốc gia về tăng trưởng xanh của Bộ Kế hoạch và Đầu tư, bên cạnh nguồn ngân sách nhà nước, để đạt được các mục tiêu về tăng trưởng xanh và phát thải ròng bằng 0 giai đoạn 2021-2050, Việt Nam cần huy động thêm 144 tỷ USD, tương đương khoảng 2,2% GDP. Với nhu cầu vốn lớn như vậy, cần những giải pháp hiệu quả để thúc đẩy các dòng tài chính xanh, trong đó có tín dụng xanh.
TÍN DỤNG XANH TĂNG TRƯỞNG BÌNH QUÂN 23%/NĂM
Ông Justin Ma, Giám đốc cấp cao Tài chính bền vững khu vực Đông Nam Á, Ngân hàng Standard Chartered, cho biết những năm gần đây đã chứng kiến sự tăng trưởng ổn định và ngày càng tăng trong các khoản phát hành và vay tài chính bền vững ở châu Á và trên toàn cầu.
Thống kê cho thấy, năm 2022, hơn 1,49 nghìn tỷ USD các công cụ nợ bền vững đã được phát hành, nâng tổng khối lượng thị trường bền vững lên hơn 5,4 nghìn tỷ USD. Ông Justin Ma cho biết trong số 1,49 nghìn tỷ USD, phổ biến nhất (xét về quy mô phát hành) bao gồm: trái phiếu xanh (38%, 573 tỷ USD); các khoản vay liên kết bền vững - SLL (28%, 423 tỷ); trái phiếu bền vững (10,5%, 157 tỷ USD).
Tương tự như vậy, tại khu vực châu Á - Thái Bình Dương (APAC), trái phiếu xanh (44%, 172 tỷ USD); SLL (21%, 80 tỷ USD); trái phiếu bền vững (9%, 34 tỷ USD).
Riêng tại Việt Nam, dữ liệu từ Ngân hàng Nhà nước cho thấy giai đoạn 2017-2022, dư nợ cấp tín dụng của hệ thống đối với các lĩnh vực xanh có mức tăng trưởng dư nợ bình quân đạt hơn 23%/năm.
Đến 30/6/2023, dư nợ cấp tín dụng xanh đạt gần 528,3 nghìn tỷ đồng, chiếm tỷ trọng khoảng 4,2% tổng dư nợ toàn nền kinh tế. Trong số 12 lĩnh vực xanh mà Ngân hàng Nhà nước định hướng các tổ chức tín dụng cho vay, dư nợ tập trung chủ yếu vào các ngành năng lượng tái tạo, năng lượng sạch (chiếm 45%) và nông nghiệp xanh (31%).
Các tổ chức tín dụng đã tăng cường đánh giá rủi ro môi trường và xã hội trong hoạt động cấp tín dụng với dư nợ được đánh giá rủi ro môi trường và xã hội đạt hơn 2,485 triệu tỷ đồng, chiếm gần 20% tổng dư nợ của nền kinh tế.
Ông Nguyễn Quốc Hùng, Phó Chủ tịch Hiệp hội Ngân hàng Việt Nam, đánh giá hành lang pháp lý tại Việt Nam đang dần hoàn thiện để tạo điều kiện cho tín dụng xanh, ngân hàng xanh phát triển.
Ngân hàng Nhà nước đã ban hành nhiều văn bản quy định về tín dụng phù hợp với mục tiêu bảo vệ môi trường, giảm phát thải carbon, hướng tới tăng trưởng xanh như: Chỉ thị số 03/CT-NHNN ngày 24/03/2015 về thúc đẩy tăng trưởng tín dụng xanh và quản lý rủi ro môi trường và xã hội trong hoạt động cấp tín dụng; kế hoạch hành động của ngành Ngân hàng thực hiện Chiến lược quốc gia về tăng trưởng xanh đến năm 2020 theo Quyết định số 1552/QĐ-NHNN ngày 6/8/2015; rà soát, bổ sung nội dung về tín dụng – ngân hàng xanh vào Chiến lược phát triển ngành Ngân hàng tại Quyết định số 986/QĐ-TTg ngày 8/8/2018 của Thủ tướng Chính phủ, Quyết định số 1604/QĐ-NHNN ngày 7/8/2018 ban hành Đề án phát triển ngân hàng xanh tại Việt Nam; Thông tư số 17/2022/TT-NHNN ngày 23/12/2022 hướng dẫn thực hiện quản lý rủi ro về môi trường trong hoạt động cấp tín dụng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Đồng thời, cơ quan này cũng đưa các yêu cầu về bảo vệ môi trường vào quy định hiện hành về hoạt động cho vay của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại Khoản 1 Ðiều 4 Thông tư 39/2016/TT-NHNN ngày 30/12/2016; theo đó, quy định về hoạt động cho vay của tổ chức tín dụng đối với khách hàng phải phù hợp với các quy định của pháp luật về bảo vệ môi trường.
“Các tổ chức tín dụng cũng thể hiện sự quan tâm lớn tới trách nhiệm phát triển tín dụng xanh, xây dựng chính sách cấp tín dụng ưu đãi đối với khách hàng có phương án, dự án sản xuất kinh doanh đáp ứng mục tiêu tăng trưởng xanh trong bối cảnh nhu cầu đối với những sản phẩm xanh, sản phẩm đáp ứng các điều kiện bảo vệ môi trường ngày càng tăng mạnh”, Phó Chủ tịch Hiệp hội Ngân hàng cho biết.
VẪN CHỜ QUY ĐỊNH CHI TIẾT VỀ MÔI TRƯỜNG VÀ NĂNG LƯỢNG TÁI TẠO
Mặc dù đã có những tín hiệu tích cực trong tăng trưởng tín dụng xanh, ngân hàng xanh, song, ông Nguyễn Quốc Hùng nhìn nhận sự phát triển của lĩnh vực này ở Việt Nam chưa khai thác hết tiềm năng.
Theo đó, việc phát triển hoạt động ngân hàng xanh tại các tổ chức tín dụng Việt Nam còn nhiều khó khăn, thách thức như: cần nguồn lực rất lớn để triển khai; kiến thức, kinh nghiệm của các cán bộ ngân hàng thực hiện công tác thẩm định và phê duyệt cấp tín dụng liên quan đến các vấn đề môi trường xã hội nhìn chung còn hạn chế. Một số ngân hàng rất chủ động, tiên phong nhưng số khác lại chậm chân. Có ngân hàng chưa xây dựng được quy định nội bộ về quản lý rủi ro môi trường và xã hội, chưa có đơn vị/bộ phận chuyên trách về quản lý rủi ro với mảng này…

“Hiện nay chúng ta vẫn chưa có danh mục phân loại xanh quốc gia làm cơ sở để huy động nhiều hơn nữa nguồn tài chính xanh. Trên cơ sở một danh mục phân loại xanh quốc gia với các tiêu chí môi trường rõ ràng thì tỷ trọng đóng góp của ngành ngân hàng sẽ cao hơn nhiều con số tín dụng xanh hiện tại”, ông Trần Anh Quý, Trưởng phòng Tín dụng chính sách, Vụ Tín dụng các ngành kinh tế, Ngân hàng Nhà nước Việt Nam, cho biết thêm.
Các dự án đầu tư xanh cần thời gian hoàn vốn dài, chi phí đầu tư lớn, rủi ro thị trường cao, do vậy, các tổ chức tín dụng khó khăn trong việc cân đối nguồn vốn để cho vay trong khi Việt Nam thiếu cơ chế, chính sách trong việc hỗ trợ các tổ chức tín dụng được tiếp cận các nguồn vốn dài hạn, ưu đãi, nhất là huy động nguồn lực quốc tế để có điều kiện cung cấp các khoản tín dụng với thời hạn dài và lãi suất ưu đãi cho các ngành/lĩnh vực xanh.
Đại diện cho Agribank, ngân hàng chủ lực trong việc triển khai tín dụng nông nghiệp xanh, bà Nguyễn Thị Thu Hà, Trưởng Ban Định chế tài chính của Agribank, đưa ra 4 kiến nghị với các bộ, ngành nhằm mở “xa lộ” cho ngân hàng xanh.
Thứ nhất, kiến nghị Bộ Tài nguyên và Môi trường và các cơ quan ban ngành sớm ban hành bộ tiêu chí môi trường và việc xác nhận đối với dự án được cấp tín dụng xanh, phát hành trái phiếu xanh. Việc có các tiêu chí sàng lọc, ngưỡng và chỉ tiêu môi trường đối với các dự án hoặc hạng mục của dự án mang lại lợi ích về môi trường là cần thiết đối với các tổ chức tín dụng, các tổ chức, cá nhân phát hành trái phiếu và các bên liên quan...
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 43-2023 phát hành ngày 23-10-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam


Giá vàng trong nước giảm mạnh sau nhịp đi ngang
Trong phiên sáng 12/10, giá mua, bán vàng miếng và vàng nhẫn "chần chừ” đi ngang nhưng đến phiên chiều, đồng loạt giảm mạnh tới cả nửa triệu đồng/lượng mỗi chiều...
Ba giải pháp định giá đất sát giá trị thực
Giá trúng đấu giá cao nếu được sử dụng trực tiếp làm dữ liệu tham chiếu mà không đánh giá các yếu tố hình thành giá có thể đẩy mặt bằng định giá những khu đất tương tự lên cao. Sai lệch từ đó có nguy cơ tiếp tục lặp lại qua các vòng định giá tiếp theo. Do đó, bài toán đặt ra là sàng lọc, phân tích dữ liệu như thế nào để giá đất phản ánh sát giá trị thị trường…
Ngăn nguy cơ khuếch đại mặt bằng giá đất khi định giá
Các chuyên gia cho rằng giá nhà là kết quả của nhiều yếu tố, từ chi phí đất đai, xây dựng đến quan hệ cung cầu và khả năng chi trả của người mua. Bởi vậy, bài toán hạ giá nhà không chỉ dừng ở việc giảm tiền sử dụng đất, mà còn phải kiểm soát chất lượng dữ liệu định giá và có cơ chế để phần chi phí được tiết giảm thực sự chuyển thành lợi ích cho bên thụ hưởng cuối cùng...
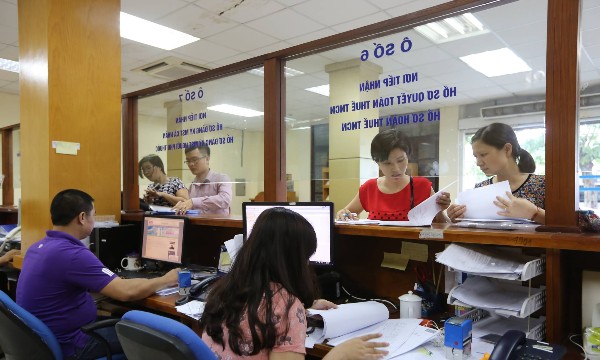
Bộ Tài chính đốc thúc đẩy nhanh tiến độ giải thể doanh nghiệp
Ngày 12/10, Bộ Tài chính gửi công văn đến các Sở Tài chính địa phương yêu cầu đẩy nhanh tiến độ giải quyết thủ tục giải thể doanh nghiệp, trong đó cơ quan đăng ký kinh doanh xử lý hồ sơ trong 1 ngày làm việc, cơ quan thuế phản hồi trong 2 ngày và doanh nghiệp không nộp hồ sơ giải thể sẽ được chuyển trạng thái pháp lý sau 180 ngày nếu đáp ứng đủ điều kiện theo quy định…
Fed: Sau đại dịch, cả thu nhập, tài sản và áp lực nợ nần của người Mỹ đều tăng
Trong đó, tăng trưởng thu nhập tập trung ở nhóm có thu nhập thấp hơn, nhưng phần lớn giá trị tài sản tăng thêm lại đổ về nhóm 10% giàu nhất...





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







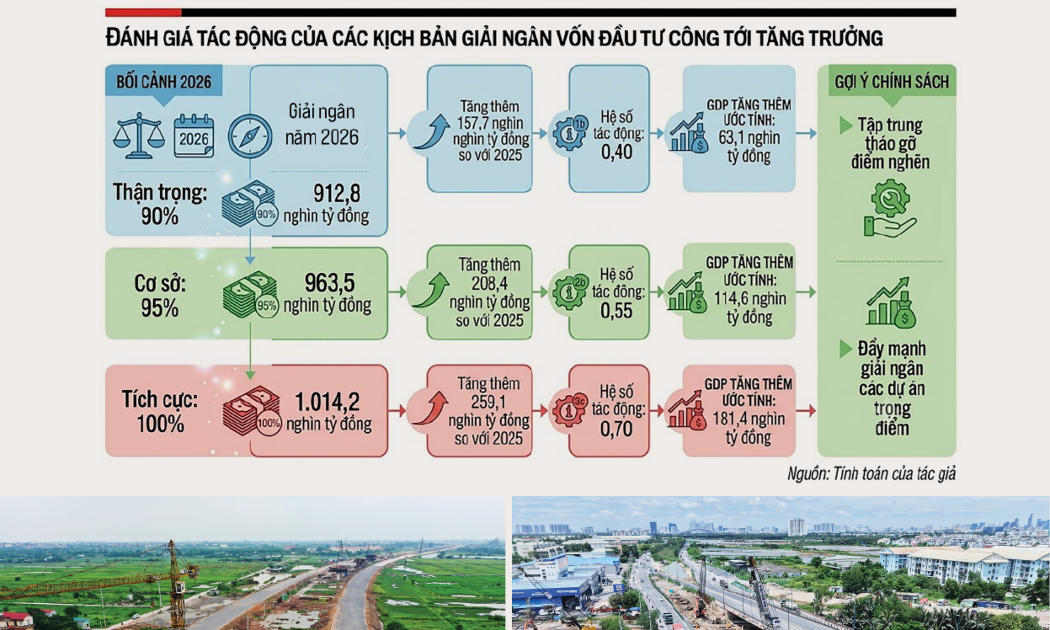
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...