


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Những quốc gia có nợ hộ gia đình cao nhất, Thụy Sỹ gấp đôi Mỹ


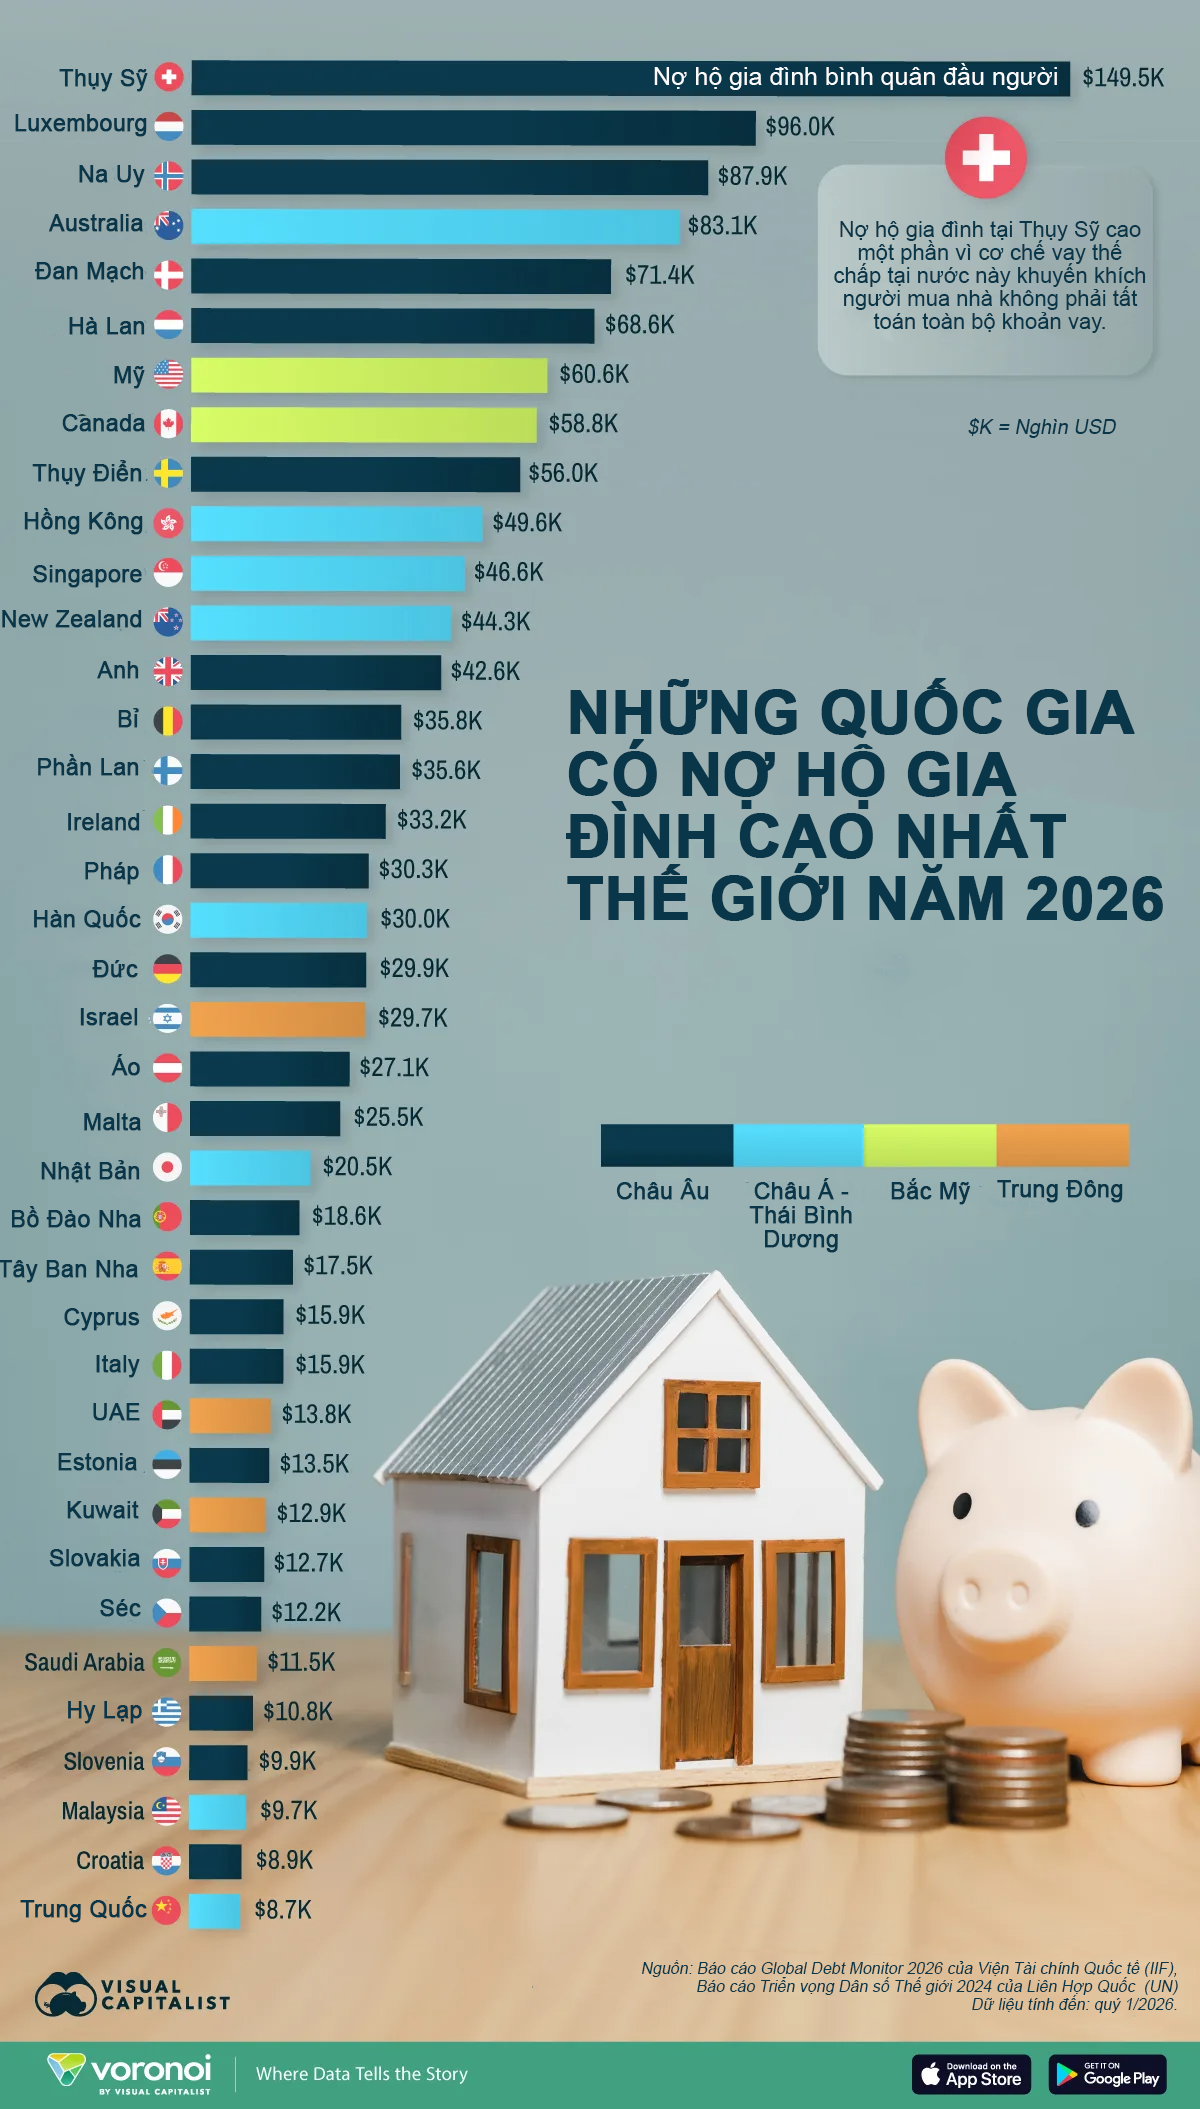
Thụy Sỹ đứng đầu thế giới về nợ hộ gia đình bình quân đầu người, với gần 150.000 USD/người. Con số này cao hơn nhiều so với các nền kinh tế khác và gấp hơn hai lần Mỹ.
Nợ hộ gia đình có sự chênh lệch lớn giữa các nền kinh tế phát triển, chủ yếu do khác biệt về giá nhà, cơ chế vay thế chấp và mức độ tiếp cận tín dụng.
Dựa trên dữ liệu từ Viện Tài chính Quốc tế (IIF) và Liên Hợp Quốc
(UN), đồ họa thông tin dưới đây xếp hạng các nền kinh tế theo nợ hộ gia đình
bình quân đầu người trong năm 2026.
Thụy Sỹ đứng đầu thế giới về nợ hộ gia đình bình quân đầu người, với gần 150.000 USD/người. Con số này cao hơn nhiều so với các nền kinh tế khác và gấp hơn hai lần Mỹ.
Tuy nhiên, nợ cao không phải lúc nào cũng là dấu hiệu cho thấy hộ gia đình gặp khó khăn tài chính. Ở nhiều nền kinh tế phát triển, mức nợ lớn thường xuất phát từ giá nhà cao, người dân vay thế chấp dài hạn để mua nhà và thị trường tín dụng phát triển.
Riêng tại Thụy Sỹ, nợ hộ gia đình ở mức đặc biệt cao ngay cả khi so với các nền kinh tế giàu có khác. Một nguyên nhân quan trọng là cơ chế vay thế chấp tại Thụy Sỹ. Các ưu đãi thuế và cách cho vay ở nước này thường khiến chủ nhà có xu hướng duy trì khoản vay trong thời gian dài, thay vì trả nợ nhanh như ở nhiều nơi khác.
Một số thị trường nhà ở sôi động nhất thế giới cũng nằm trong nhóm có nợ hộ gia đình bình quân đầu người cao nhất, gồm Australia với 83.100 USD/người, Mỹ với 60.600 USD/người và Canada với 58.800 USD/người.
Trong đó, Canada là trường hợp đáng chú ý khi tỷ lệ nợ hộ gia đình trên thu nhập cao nhất trong Nhóm 7 nền công nghiệp phát triển (G7). Vào giữa năm 2025, cứ mỗi 1 USD thu nhập khả dụng, hộ gia đình Canada gánh khoảng 1,75 USD nợ.
Mỹ đứng thứ 7 toàn cầu nếu tính theo nợ hộ gia đình bình quân đầu người. Tuy nhiên, xét về quy mô tuyệt đối, nước này có tổng nợ hộ gia đình lớn nhất thế giới, đạt 21,2 nghìn tỷ USD trong quý 1/2026. Phần lớn khoản nợ này đến từ vay thế chấp mua nhà, trong khi áp lực cũng đang tăng lên ở các khoản vay thẻ tín dụng và vay mua ô tô.
Tỷ lệ nợ thế chấp quá hạn tại Mỹ hiện vẫn quanh mặt bằng chung trong lịch sử, nhưng căng thẳng tài chính đã rõ hơn ở các mảng tín dụng tiêu dùng khác. Trong giai đoạn 2021-2025, tỷ lệ nợ quá hạn đối với vay mua ô tô và thẻ tín dụng tăng mạnh.
Cùng với đó, số vụ nhà bị tịch biên tại Mỹ trong quý 1/2026 tăng 26% so với cùng kỳ năm 2025, dù vẫn thấp hơn nhiều so với giai đoạn khủng hoảng nhà ở năm 2008. Việc mua nhà cũng ngày càng khó khăn hơn, khi khoản thanh toán vay thế chấp bình quân đã tăng 44% kể từ năm 2021. Với người mua nhà mới, chi phí nhà ở vì thế tăng thêm khoảng 600 USD mỗi tháng.
Khi chi phí nhà ở tiếp tục tăng tại nhiều nước, nợ hộ gia đình ngày càng trở thành một phần quan trọng trong cấu trúc của các nền kinh tế hiện đại. Mức nợ cao có thể phản ánh giá trị tài sản lớn, tỷ lệ sở hữu nhà cao và thị trường tín dụng phát triển. Tuy nhiên, điều này cũng khiến các hộ gia đình dễ chịu sức ép hơn khi lãi suất tăng, kinh tế giảm tốc hoặc giá bất động sản đi xuống.
Bài liên quan


Đọc bài theo từ khoá


Khủng hoảng thiếu dầu diesel: Bộ trưởng Năng lượng Mỹ phản đối ý tưởng cấm xuất khẩu
Vào ngày 23/9, Bộ trưởng Bộ Năng lượng Mỹ Chris Wright cho rằng việc áp dụng một lệnh cấm xuất khẩu dầu diesel sẽ không hiệu quả trong việc làm hạ nhiệt giá nhiên liệu này ở Mỹ, đồng thời lại có thể đẩy giá xăng và nhiên liệu máy bay lên cao...
Tỷ giá USD hưởng lợi từ sự cứng rắn của Fed và giá dầu tăng cao
Giá dầu tăng làm gia tăng áp lực lạm phát, dẫn tới khả năng Fed giữ lãi suất cao hơn lâu hơn, có lợi cho tỷ giá USD. Ngoài ra, USD cũng hưởng lợi khi giá dầu tăng vì Mỹ là một nước xuất khẩu ròng năng lượng...
Vì sao Tổng thống Trump liên tục đòi Fed hạ lãi suất xuống 1%?
Ông Trump cho rằng Mỹ, với vị thế nền kinh tế lớn nhất thế giới và mức độ an toàn tín dụng cao nhất theo đánh giá của ông, xứng đáng với mức lãi suất cực thấp...
Các quan chức Fed tiếp tục kêu gọi tăng lãi suất
Nhận định của các vị quan chức này, cùng áp lực lạm phát gia tăng và dấu hiệu mạnh lên của nền kinh tế, đang thúc đẩy giới đầu tư tăng mạnh đặt cược vào một động thái tăng lãi suất của Fed trong tháng 10, ngay trước thềm cuộc bầu cử Quốc hội giữa nhiệm kỳ của Mỹ...
Ô tô Trung Quốc có thể chiếm hơn 10% thị trường Mỹ nếu rào cản được gỡ bỏ
Đến năm 2038, các hãng ô tô Trung Quốc có thể bán được tới 1,7 triệu xe mỗi năm tại Mỹ, nếu Washington nới lỏng các rào cản thương mại và công nghệ...

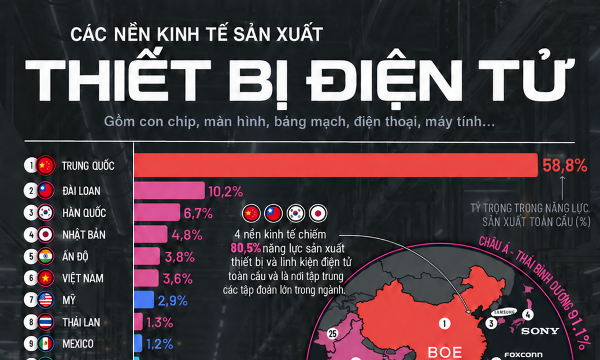




Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






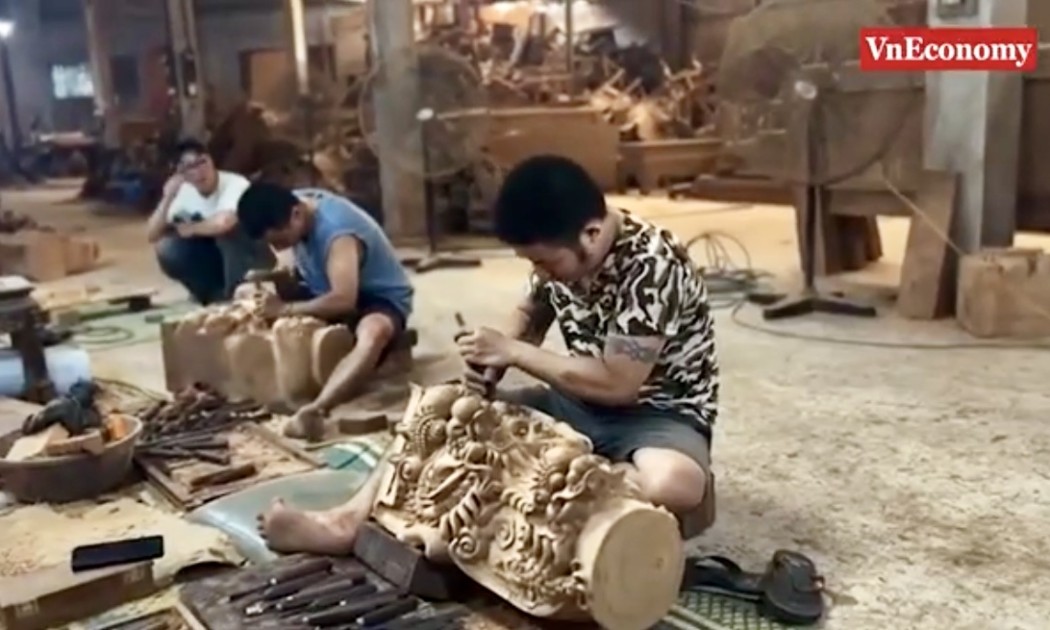
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...