




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quỹ cổ phiếu Mỹ bị rút ròng hơn 5 tỷ USD, tiền chảy sang khu vực châu Á


Việc dòng tiền đảo chiều tại thị trường Mỹ cho thấy nhà đầu tư có xu hướng thận trọng hơn với nhóm cổ phiếu tại thị trường phát triển này.
Làn sóng bán trái phiếu toàn cầu tiếp tục khiến nhà đầu tư dịch chuyển sang tài sản an toàn. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm chạm 5,36% vào ngày 7/10, cao nhất 24,5 năm, do giá dầu cao làm gia tăng lo ngại lạm phát dai dẳng; lợi suất Pháp 10 năm lên 4,994%, cao nhất 24 năm, trong bối cảnh lo ngại thâm hụt ngân sách trên 5% GDP.
Dù vậy, S&P500 vẫn lập đỉnh mới 7.844,52 điểm trong tuần và đóng cửa 9/10 ở 7.811,5 điểm (+1,15% so với tuần trước). "Như vậy giá cổ phiếu đi lên trong khi dòng tiền quỹ nghiêng về phòng thủ, một điểm phân kỳ cần theo dõi", ông Nguyễn Thế Minh, Giám đốc khối Ngân hàng đầu tư của ABS nhấn mạnh.
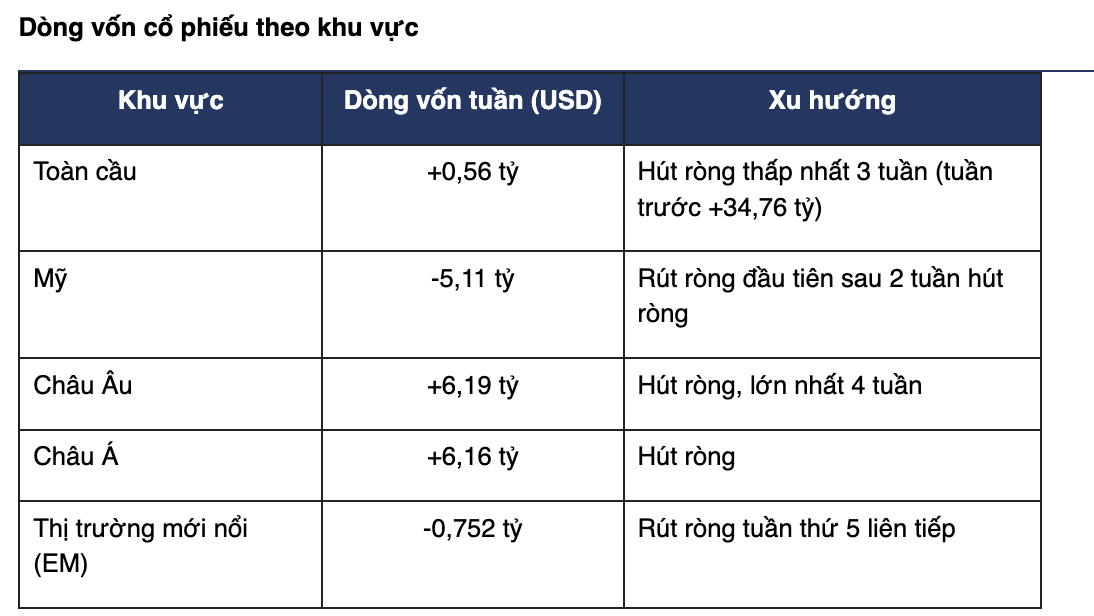
Theo thống kê từ gần 28.000 quỹ trên toàn cầu của ABS, dòng vốn cổ phiếu toàn cầu trong tuần qua ghi nhận sự suy giảm mạnh về quy mô, khi chỉ hút ròng khoảng 0,56 tỷ USD, thấp hơn rất nhiều so với mức 34,76 tỷ USD của tuần trước. Đây là mức hút ròng thấp nhất trong vòng 3 tuần, cho thấy khẩu vị rủi ro của nhà đầu tư đang có dấu hiệu thận trọng hơn. Diễn biến này đáng chú ý trong bối cảnh dòng tiền toàn cầu có xu hướng phân hóa rõ rệt giữa các khu vực.
Mỹ là khu vực chịu áp lực rút vốn rõ nhất, với dòng vốn rút ròng 5,11 tỷ USD, qua đó chấm dứt chuỗi 2 tuần hút ròng liên tiếp. Việc dòng tiền đảo chiều tại thị trường Mỹ cho thấy nhà đầu tư có xu hướng thận trọng hơn với nhóm cổ phiếu tại thị trường phát triển này. Sau giai đoạn liên tiếp thu hút dòng tiền, áp lực chốt lời hoặc điều chỉnh phân bổ danh mục có thể là nguyên nhân khiến dòng vốn chuyển hướng sang các khu vực khác.
Trái ngược với Mỹ, châu Âu tiếp tục là điểm sáng về dòng vốn, với mức hút ròng 6,19 tỷ USD, đồng thời là mức hút ròng lớn nhất trong vòng 4 tuần. Diễn biến này cho thấy dòng tiền vẫn duy trì sự quan tâm đối với cổ phiếu châu Âu, bất chấp dòng vốn trên phạm vi toàn cầu đang suy yếu đáng kể.
Châu Á cũng duy trì trạng thái tích cực, với dòng vốn hút ròng 6,16 tỷ USD trong tuần. Việc tiếp tục thu hút vốn cho thấy khu vực này vẫn có sức hấp dẫn tương đối tốt trong phân bổ danh mục toàn cầu. Tuy nhiên, số liệu hiện tại chưa cho phép kết luận dòng tiền đang tập trung vào quốc gia hay nhóm thị trường nào trong khu vực.
Trong khi đó, các thị trường mới nổi tiếp tục chịu áp lực rút vốn, với mức rút ròng 0,752 tỷ USD, đánh dấu tuần thứ 5 liên tiếp bị rút vốn. Đây là tín hiệu cần lưu ý đối với các thị trường mới nổi, khi dòng tiền quốc tế chưa cho thấy sự trở lại rõ ràng.
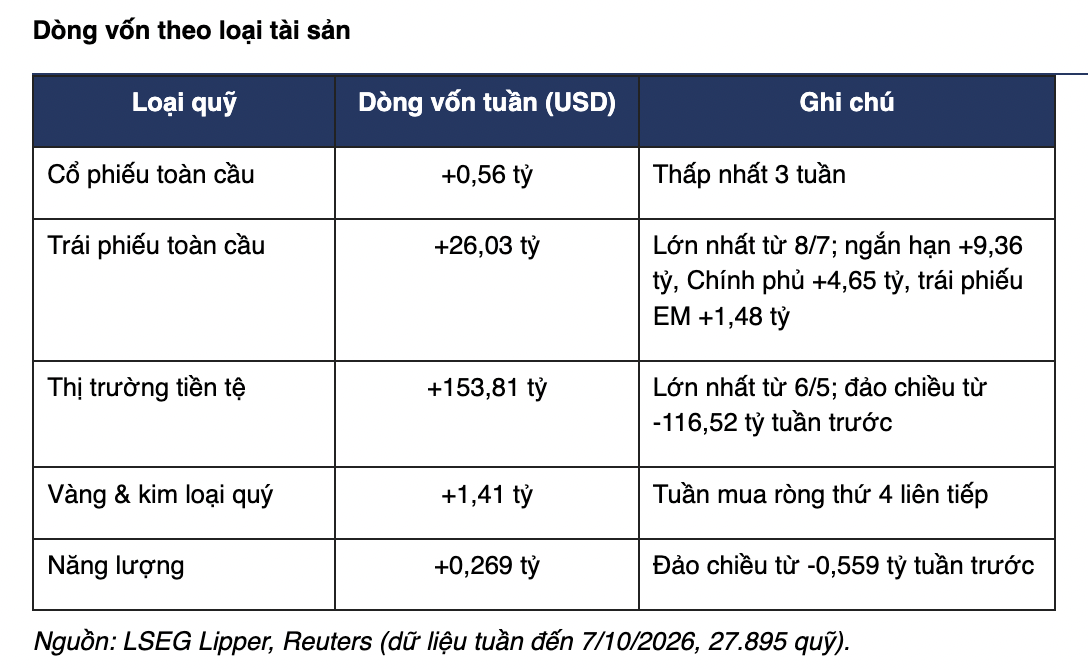
Dòng vốn theo loại tài sản trong tuần kết thúc ngày 7/10/2026 cho thấy sự ưu tiên rõ rệt của nhà đầu tư đối với các tài sản có tính phòng thủ, trong khi dòng tiền vào cổ phiếu toàn cầu ở mức khá thấp.
Đáng chú ý nhất là thị trường tiền tệ, với dòng vốn hút ròng lên tới 153,81 tỷ USD, mức cao nhất kể từ ngày 5/6. Đây cũng là sự đảo chiều mạnh so với mức rút ròng 116,52 tỷ USD trong tuần trước, cho thấy dòng tiền đang quay trở lại các tài sản có mức độ an toàn và thanh khoản cao. Quy mô dòng vốn vào thị trường tiền tệ vượt xa tất cả các nhóm tài sản còn lại, phản ánh tâm lý thận trọng của nhà đầu tư.
Trái phiếu toàn cầu tiếp tục thu hút dòng tiền mạnh với 26,03 tỷ USD, mức cao nhất kể từ ngày 8/7. Trong đó, trái phiếu ngắn hạn hút ròng 9,36 tỷ USD, trái phiếu chính phủ hút ròng 4,65 tỷ USD và trái phiếu tại các thị trường mới nổi hút ròng 1,48 tỷ USD. Diễn biến này cho thấy nhà đầu tư đang gia tăng phân bổ vào các tài sản thu nhập cố định, đặc biệt là các công cụ có kỳ hạn ngắn.
Trong khi đó, cổ phiếu toàn cầu chỉ hút ròng 0,56 tỷ USD, mức thấp nhất trong 3 tuần. So với dòng vốn rất lớn vào thị trường tiền tệ và trái phiếu, quy mô dòng tiền vào cổ phiếu tương đối khiêm tốn, cho thấy khẩu vị rủi ro trên thị trường cổ phiếu đang suy yếu và nhà đầu tư có xu hướng duy trì trạng thái thận trọng.
Ở nhóm hàng hóa, vàng và kim loại quý hút ròng 1,41 tỷ USD, đánh dấu tuần mua ròng thứ tư liên tiếp. Chuỗi hút vốn kéo dài cho thấy vàng và kim loại quý tiếp tục được lựa chọn như một kênh phân bổ vốn trong bối cảnh thị trường tài chính có sự phân hóa.
Đáng chú ý, năng lượng ghi nhận dòng vốn hút ròng 0,269 tỷ USD, đảo chiều từ mức rút ròng 0,559 tỷ USD của tuần trước. Tuy nhiên, quy mô dòng vốn vào nhóm này vẫn khá nhỏ so với thị trường tiền tệ và trái phiếu.
Dòng vốn theo ngành trong tuần qua cho thấy sự phân hóa khá rõ giữa các nhóm ngành. Công nghệ là ngành thu hút dòng tiền mạnh nhất, trong khi tài chính chịu áp lực rút vốn đáng kể, cho thấy xu hướng phân bổ vốn đang có sự dịch chuyển rõ rệt.
Đáng chú ý, ngành công nghệ hút ròng 5,37 tỷ USD, đứng đầu về mức độ thu hút dòng vốn trong tuần. Đây là sự cải thiện mạnh so với mức rút ròng 2,63 tỷ USD của tuần trước, cho thấy dòng tiền đã quay trở lại đáng kể sau một tuần bị bán ròng. Việc công nghệ vươn lên dẫn đầu cũng cho thấy nhà đầu tư đang gia tăng quan tâm đối với nhóm ngành có triển vọng tăng trưởng cao.
Ngành tiện ích hút ròng 1,10 tỷ USD, tiếp tục duy trì trạng thái hút vốn trong tuần. Dòng tiền vào nhóm này cho thấy ngành tiện ích vẫn nhận được sự quan tâm tương đối ổn định trong bối cảnh dòng vốn giữa các nhóm ngành có sự phân hóa.
Ngành công nghiệp cũng ghi nhận dòng vốn hút ròng 1,03 tỷ USD. Mức hút vốn tương đối tích cực cho thấy dòng tiền vẫn được phân bổ vào các doanh nghiệp thuộc nhóm công nghiệp, dù quy mô thấp hơn đáng kể so với ngành công nghệ.
Ở chiều ngược lại, ngành tài chính bị rút ròng 3,47 tỷ USD, đảo chiều mạnh so với mức hút ròng 1,13 tỷ USD trong tuần trước. Đây là nhóm duy nhất trong bảng ghi nhận dòng vốn rút ròng và cũng là một trong những diễn biến đáng chú ý nhất trong tuần. Việc dòng tiền chuyển từ trạng thái hút ròng sang rút ròng cho thấy mức độ thận trọng của nhà đầu tư đối với nhóm tài chính đã gia tăng.
Bài liên quan

Anthropic cấm “hành vi tàn nhẫn kéo dài” đối với AI Claude

Trung Quốc và châu Âu đạt thỏa thuận về xe hybrid, tạm thời tránh leo thang căng thẳng thương mại
SCIC tiếp tục bán đấu giá lô cổ phiếu của Seaprodex với giá khởi điểm hơn 8.500 tỷ đồng
Thị trường chưa xuất hiện nhiều cơ hội đầu tư có khả năng sinh lời vượt trội
Thị trường chưa xuất hiện nhiều cơ hội đầu tư có khả năng sinh lời vượt trội
Theo đánh giá của SHS, trong kịch bản tiêu cực, nếu nhóm cổ phiếu Vingroup hình thành rủi ro mô hình hai đỉnh trung hạn và bước vào nhịp điều chỉnh sâu, áp lực lên nhóm cổ phiếu vốn hóa lớn có thể kéo VN-Index về vùng hỗ trợ mạnh 1.600-1650 điểm trước khi hình thành nền giá và phục hồi trở lại vùng 1800 điểm.
Mối lo nợ nần toàn cầu đang tập trung ở những quốc gia giàu nhất
Vốn là một định chế thường được tìm đến khi các nước nghèo sa lầy nợ nần, Quỹ Tiền tệ Quốc tế (IMF) tại hội nghị ở Bangkok trong tuần này sẽ phải đối mặt với những dấu hiệu rắc rối ngày càng tăng về nợ nần tại các quốc gia giàu có nhất...
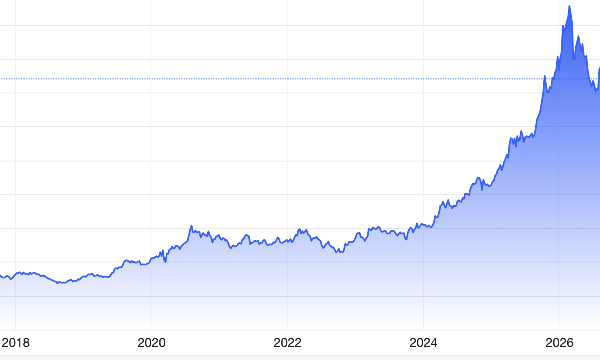
Giới phân tích: Giá vàng khó bứt phá vì lợi suất trái phiếu cao và áp lực lạm phát lớn
Dù giá vàng hồi phục trong tuần vừa rồi, giới phân tích cho rằng triển vọng bứt phá rõ rệt qua ngưỡng 4.200 USD/oz trong ngắn hạn là thấp, do thị trường kim loại quý tiếp tục đương đầu sức ép giảm giá từ lợi suất trái phiếu cao và xu hướng lạm phát cao hơn lâu hơn trên toàn cầu...
SHS vươn lên Top 10 thị phần môi giới trên cả 2 sàn HNX, UPCoM quý 3/2026
Theo công bố của Sở Giao dịch Chứng khoán Hà Nội (HNX), trong quý 3/2026, Công ty Cổ phần Chứng khoán Sài Gòn – Hà Nội (SHS) góp mặt trong Top 10 thị phần môi giới trên cả HNX và UPCoM, với tỷ lệ lần lượt đạt 2,60% và 3,62%; đồng thời nằm trong Top 5 thị phần môi giới công cụ nợ với tỷ trọng trên 10%.
HOSE bổ sung 2 mã vào danh sách bị cắt margin
Sau đợt bổ sung này, danh sách chứng khoán không đủ điều kiện giao dịch ký quỹ tính đến ngày 8/10/2026 gồm 67 mã.



Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







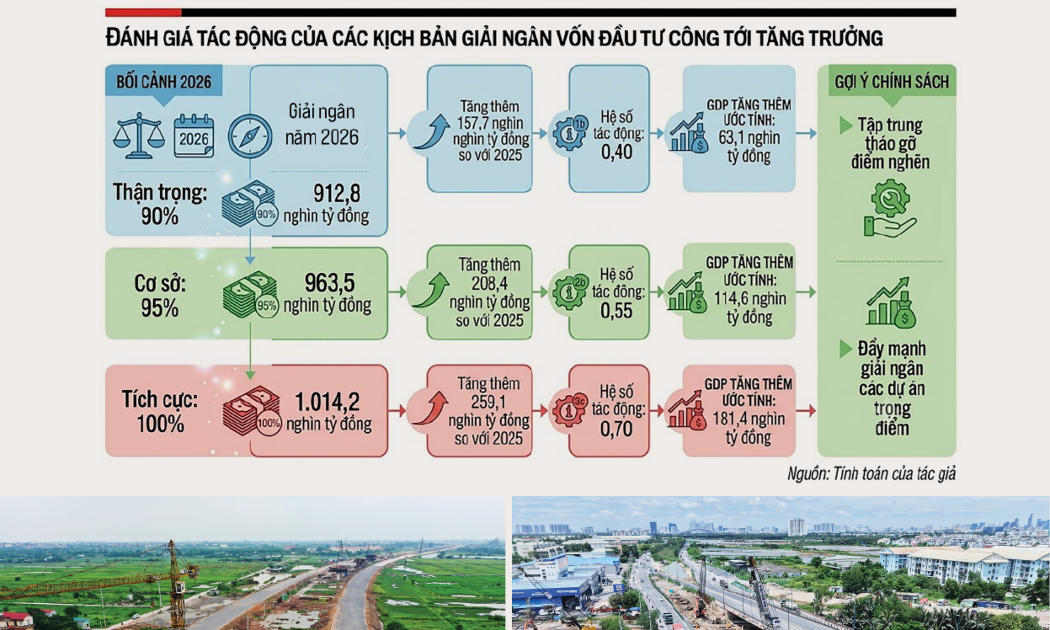
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

