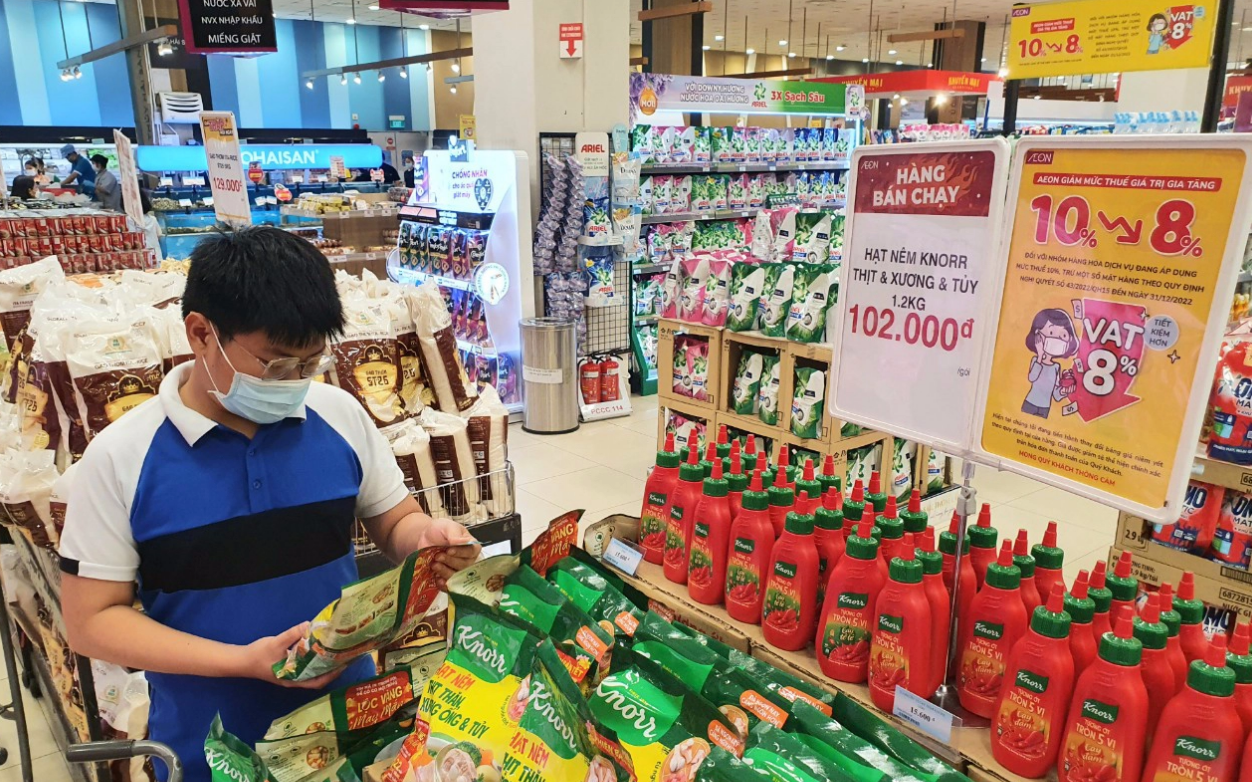
Thuế VAT tác động tới tất cả tổ chức, cá nhân, doanh nghiệp, cả hoạt động sản xuất, lưu thông lẫn tiêu dùng, có nghĩa là tác động cả đầu vào lẫn đầu ra của hoạt động kinh tế. Việc giảm thuế VAT như một "liều thuốc" kích thích hoạt động sản xuất, kinh doanh, là sự động viên của Đảng và Nhà nước với người dân và doanh nghiệp khi bắt tay vào thực hiện kế hoạch phát triển kinh tế- xã hội giai đoạn tới...
Ảnh minh họa
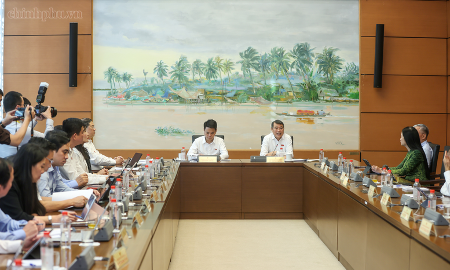
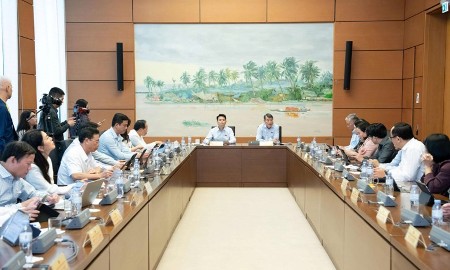
Thảo luận tại hội trường chiều ngày 28/5 về dự thảo Nghị quyết của Quốc hội về giảm thuế giá trị gia tăng (VAT), đa số ý kiến đại biểu bày tỏ sự đồng tình cao với đề xuất tiếp tục giảm thuế suất VAT từ 10% xuống 8% trong thời gian từ 1/7/2025 đến 31/12/2026, nhằm hỗ trợ phục hồi kinh tế, thúc đẩy tiêu dùng và tạo điều kiện cho các doanh nghiệp vượt qua khó khăn.
GIẢM CHI PHÍ ĐẦU VÀO, HẠ GIÁ THÀNH SẢN PHẨM, TĂNG SỨC CẠNH TRANH CHO DOANH NGHIỆP
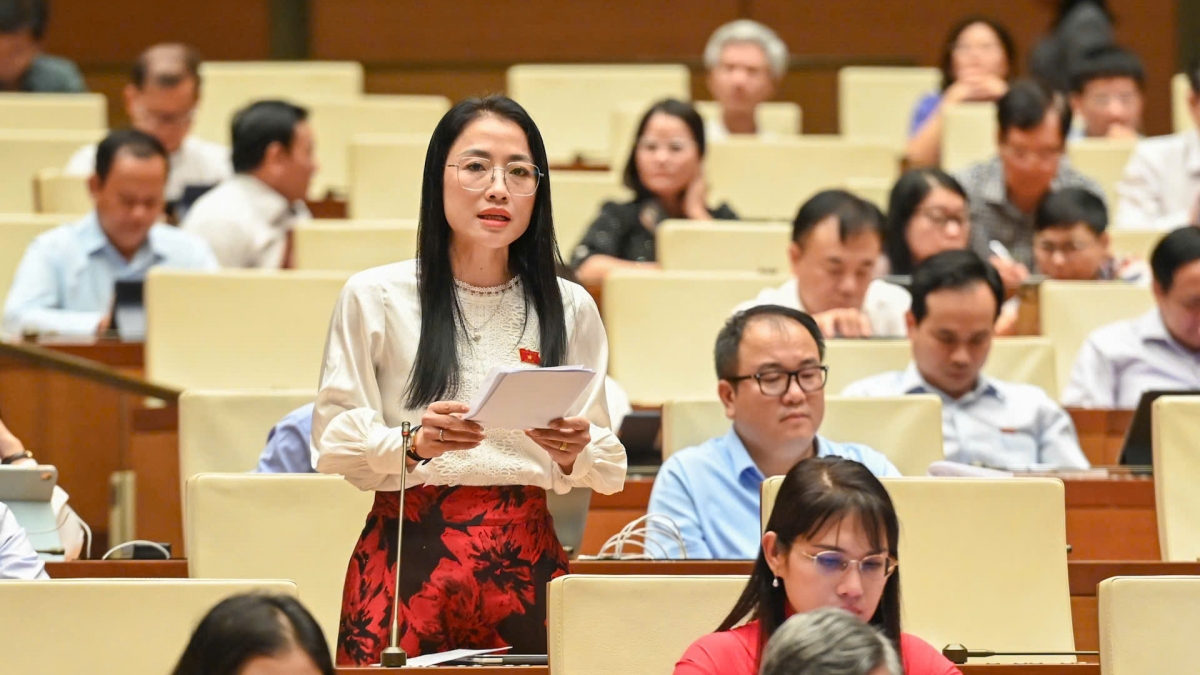
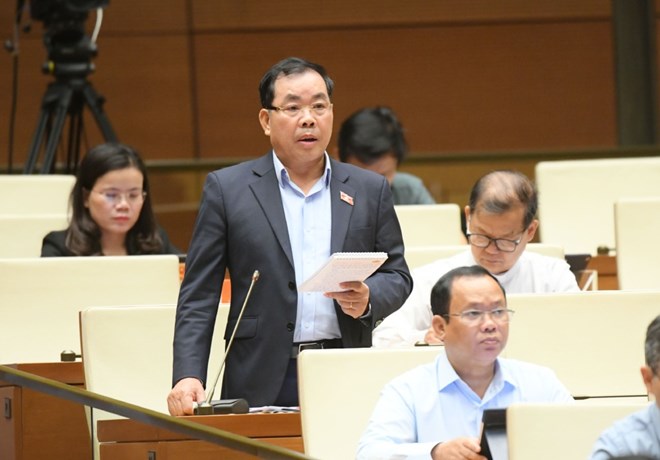
Đại biểu Trần Khánh Thu, đoàn Thái Bình, cho rằng trước bối cảnh nền kinh tế trong nước đang phải đối diện với nhiều khó khăn, thách thức, khi kinh tế thế giới có nhiều biến động và các nguyên tắc chung trong quan hệ kinh tế, thương mại quốc tế bị thay đổi, làm ảnh hưởng đến khả năng bảo đảm các mục tiêu xuất khẩu, đề xuất giảm thuế VAT được coi là một trong những chính sách tài khóa có hiệu lực ngay trong kích thích tăng tiêu dùng. Việc tiếp tục ban hành chính sách này để thúc đẩy tăng trưởng mà mục tiêu hướng vào nội địa.
Theo đại biểu, thuế VAT tác động tới tất cả tổ chức, cá nhân, doanh nghiệp, cả hoạt động sản xuất, lưu thông lẫn tiêu dùng, có nghĩa là tác động cả đầu vào lẫn đầu ra của hoạt động kinh tế, nên việc giảm thuế giá trị gia tăng tác động ngay và luôn tới toàn xã hội.
“Việc giảm thuế lần này đặc biệt có ý nghĩa, bởi thời gian tới sẽ tổ chức Đại hội Đảng các cấp, tổ chức sắp xếp chính quyền 2 cấp và Ban chấp hành khóa mới cũng sẽ chính là người tổ chức thực hiện kế hoạch phát triển kinh tế- xã hội giai đoạn 2025-2030".
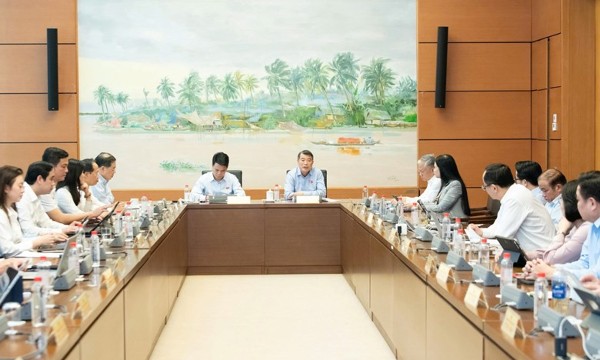
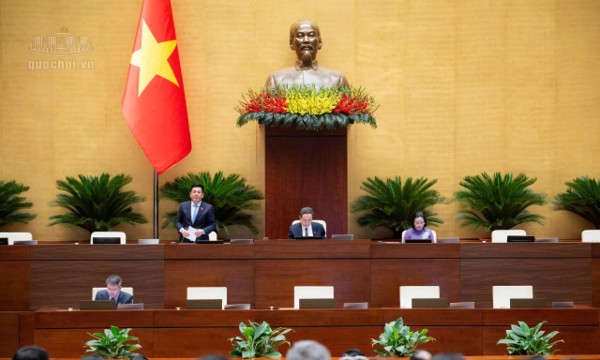
Quốc hội thảo luận ở hội trường về dự thảo Nghị quyết của Quốc hội về giảm thuế giá trị gia tăng.
"Việc giảm thuế VAT như một "liều thuốc" kích thích hoạt động sản xuất, kinh doanh, là sự động viên của Đảng và Nhà nước với người dân và doanh nghiệp khi bắt tay vào thực hiện kế hoạch phát triển kinh tế- xã hội giai đoạn tới, tiến tới hoàn thành chiến lược phát triển kinh tế giai đoạn 2021-2030”, đại biểu nhấn mạnh.
Theo báo cáo của Bộ Tài chính được cập nhật tại Báo cáo số 208 ngày 27/5, riêng việc giảm thuế VAT lần này sẽ giảm thu ngân sách nhà nước khoảng trên 121.000 tỷ. Trong đó, 6 tháng cuối năm 2025 sẽ giảm trên 39.540 tỷ đồng đã được cân đối trong dự toán thu và năm 2026 sẽ giảm thêm trên 82.000 tỷ đồng.
Như vậy, với chính sách giảm thuế VAT từ năm 2022, mặc dù số tiền ngân sách giảm thu (hỗ trợ người dân và doanh nghiệp qua giảm thuế VAT là 51.400 tỷ đồng) nhưng ngân sách nhà nước các năm sau thì tăng hơn năm trước và đều thu vượt dự toán nhờ việc giảm thuế đã hỗ trợ được sản xuất, kinh doanh.
Tăng trưởng kinh tế trong 3 năm đạt tương ứng là 8,54%, 5,07% và 7,09%. Bên cạnh đó, chỉ số giá tiêu dùng của Việt Nam giai đoạn 2022-2024 tương ứng là 3.15%, 3,25% và 3,63%.
Thực tế đã chứng minh việc kiểm soát được lạm phát đã tạo dư địa để thực hiện chính sách tài khóa, tiền tệ, mở rộng linh hoạt, gia tăng đầu tư công, kích cầu tiêu dùng và góp phần tăng trưởng kinh tế tạo việc làm, tăng thu nhập cho người dân.
Đại biểu Trần Khánh Thu, đoàn Thái Bình.
Từ năm 2022 đến nay, đã có 5 nghị quyết về giảm thuế VAT từ 10% xuống 8% với hầu hết các hàng hóa, dịch vụ được ban hành nhưng nhưng mỗi nghị quyết chỉ thực hiện giảm thuế trong thời gian là 6 tháng. Vì vậy, lần này Chính phủ trình Quốc hội giảm thuế giá trị gia tăng từ ngày 1/7/2025 đến hết tháng 12/2026, tức là thời gian giảm thuế gấp 3 lần những năm trước đây là hết sức có ý nghĩa.
Đáng chú ý, đại biểu Thu đánh giá cao đề xuất lần này của Chính phủ khi mở rộng đối tượng được giảm thuế, bao gồm cả sản phẩm công nghệ thông tin, sản phẩm kim loại đúc sẵn và nhóm hàng chịu thuế tiêu thụ đặc biệt như xăng dầu.
“Việc mở rộng như vậy sẽ giúp giảm chi phí đầu vào, hạ giá thành sản phẩm và tăng sức cạnh tranh cho doanh nghiệp, đồng thời người tiêu dùng được hưởng lợi ngay lập tức,” đại biểu nhấn mạnh.
ĐỀ NGHỊ BỔ SUNG TRÁCH NHIỆM CỦA CƠ QUAN THU THUẾ VÀ CƠ QUAN HOÀN THUẾ VAT
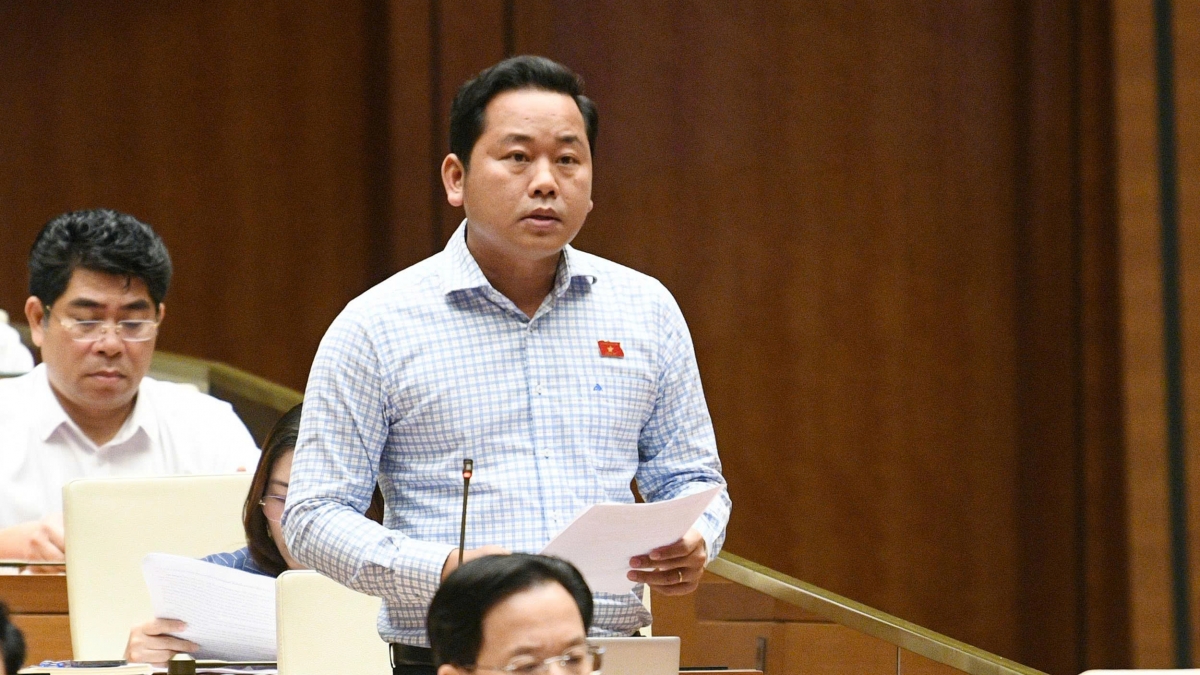
Bày tỏ tán thành cao với chủ trương tiếp tục giảm thuế VAT từ 10% xuống 8% trong thời gian từ 1/7/2025 đến 31/12/2026, nhằm hỗ trợ phục hồi kinh tế, thúc đẩy tiêu dùng và tạo điều kiện cho các doanh nghiệp vượt qua khó khăn nhưng để chính sách này thật sự hiệu quả và khả thi khi triển khai trong thực tế, đại biểu Dương Tấn Quân, đoàn Bà Rịa- Vũng Tàu, đề nghị Chính phủ cần xem xét, công khai rõ ràng danh mục hàng hóa, dịch vụ được và không được giảm thuế theo hệ thống mã HS thống nhất, dễ tra cứu và công bố rộng rãi trên Cổng thông tin điện tử.
Đại biểu cũng đề nghị Chính phủ ban hành các hướng dẫn chi tiết sớm nhất có thể khi nghị quyết có hiệu lực; đồng thời cần có hướng dẫn riêng cho các giao dịch phát sinh trong thời gian chuyển tiếp, đặc biệt là trường hợp ký hợp đồng trước nhưng xuất hóa đơn sau.
Đại biểu Dương Tấn Quân, đoàn Bà Rịa- Vũng Tàu.
Quan tâm đến hiệu quả cuối cùng của chính sách giảm thuế, đại biểu Quân cho rằng trên thực tế thì không ít trường hợp doanh nghiệp được giảm thuế đầu ra nhưng không giảm giá bán làm cho người tiêu dùng không được hưởng lợi từ chính sách.
Vì vậy, ông đề nghị Chính phủ cần tăng cường cơ chế theo dõi, kiểm soát giá bán trên thị trường đối với các mặt hàng thiết yếu nằm trong diện được giảm thuế để đảm bảo chính sách đúng mục tiêu là hỗ trợ người dân và kích cầu tiêu dùng.
Đại biểu cũng đề nghị Quốc hội giao Chính phủ tổ chức đánh giá hiệu quả chính sách giảm thuế giai đoạn 2022- 2024 làm cơ sở khoa học cho việc điều chỉnh chính sách thuế trong trung hạn, tránh tình trạng chính sách ưu đãi kéo dài nhưng thiếu giám sát và mục tiêu cụ thể.
Nêu quan điểm cá nhân về thời gian giảm thuế, đại biểu Nguyễn Văn Thân, đoàn Thái Bình, đồng tình giảm hết đến 31/12/2026. Nếu giảm thuế VAT đến 31/12/2026, doanh nghiệp, đặc biệt doanh nghiệp nhỏ và vừa, sẽ có định hướng chiến lược và quyết sách trên cơ sở thuế này, như vậy có tác dụng tốt hơn.
Đại biểu cũng đề nghị Quốc hội bổ sung vào nghị quyết về trách nhiệm của cơ quan thu thuế VAT và cơ quan hoàn thuế VAT. “Hiện nay, vấn đề này đang rất bức xúc trong trong doanh nghiệp. Bởi vì lúc thu thì rất dễ, nhưng lúc hoàn thuế thì rất khó”, ông Thân nói.
Theo đại biểu đoàn Thái Bình, cần phải sòng phẳng về trách nhiệm. Khi doanh nghiệp chậm nộp thuế VAT thì bị phạt, vậy cơ quan Nhà nước nếu muộn trả hoàn thuế thì cũng phải chịu trách nhiệm tương tự.
Đại biểu Nguyễn Quang Huân, đoàn Bình Dương.
Trong khi đó, đại biểu Nguyễn Quang Huân, đoàn Bình Dương, đề nghị Bộ Tài chính xem xét hiện tượng một số cơ quan Nhà nước, một số địa phương sử dụng vốn ngân sách nhưng nợ thuế VAT với doanh nghiệp. Doanh nghiệp nhiều năm không đòi được VAT, phải nợ lại cơ quan quản lý thuế đóng trên địa bàn.
Đại biểu nêu thực trạng cơ quan thuế của tỉnh nọ nợ tỉnh kia, doanh nghiệp đứng giữa. Đặc biệt khi sáp nhập tỉnh thành, các cơ quan cũ không còn, doanh nghiệp đứng trước nguy cơ có thể không đòi được khoản thuế đó.
Về nguyên nhân, đại biểu cho rằng không phải do các cơ quan ở địa phương tắc trách mà do khi xây dựng các danh mục dự án, bố trí vốn không bố trí khoản VAT. Các cơ quan chỉ nghĩ tổng mức đầu tư thực tế cho công trình chứ không nghĩ nhà nước phải đóng VAT, phải trả VAT cho doanh nghiệp để doanh nghiệp nộp VAT cho cơ quan nhà nước khác.
“Số tiền không lớn nhưng địa phương không bố trí vốn đó thì các ban quản lý dự án không thể nào có tiền để trả doanh nghiệp", đại biểu nêu thực tế.
Từ đó, đại biểu đề nghị nhân dịp Quốc hội xem xét giảm thuế VAT để tháo gỡ khó khăn cho doanh nghiệp, cơ quan soạn thảo nghiên cứu giải pháp đưa vào nghị quyết nhằm giải quyết dứt điểm tình trạng doanh nghiệp phải đi đòi thuế ở địa phương.
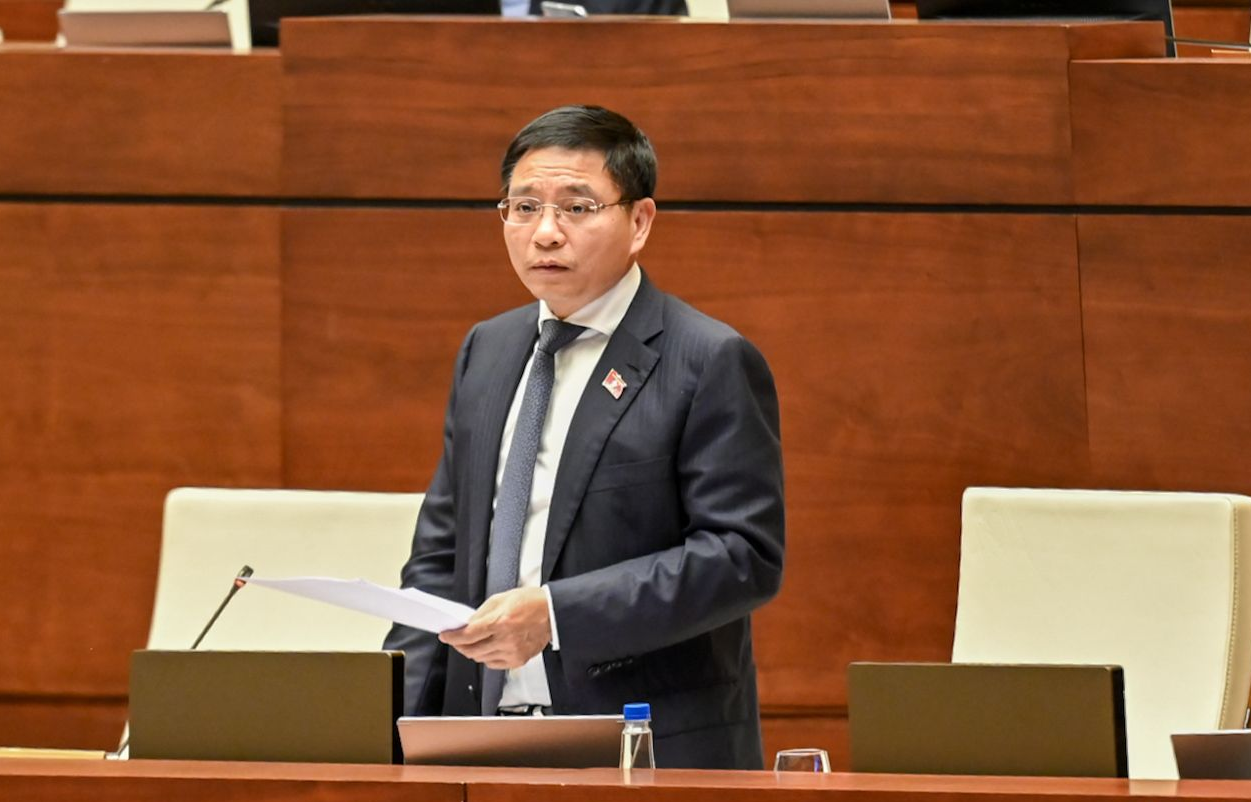
Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng.
Giải trình làm rõ một số vấn đề đại biểu đề cập, Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng nêu rõ, thực tế quy định về quản lý thuế chia ra hai trường hợp.
Thứ nhất, có những trường hợp thuộc đối tượng hoàn thuế trước. Các cơ quan thuế khi thực hiện việc hoàn thuế sẽ làm rất nhanh hay hải quan sẽ làm rất nhanh.
Thứ hai, trường hợp hoàn thuế sau. Sau khi kiểm tra chứng từ theo quy định của Luật Quản lý thuế tối đa là 40 ngày các cơ quan phải có nghĩa vụ hoàn thuế cho doanh nghiệp.
Ghi nhận phản ánh của đại biểu về một số trường hợp thời gian hoàn thuế dài hơn, Bộ trưởng cho biết sẽ có chấn chỉnh để bảo đảm thời gian hoàn thuế sớm nhất có thể cho các doanh nghiệp.
Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng.
Giải trình làm rõ một số vấn đề đại biểu đề cập, Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng nêu rõ, thực tế quy định về quản lý thuế chia ra hai trường hợp. Thứ nhất, có những trường hợp thuộc đối tượng hoàn thuế trước. Các cơ quan thuế khi thực hiện việc hoàn thuế sẽ làm rất nhanh hay hải quan sẽ làm rất nhanh. Thứ hai, trường hợp hoàn thuế sau. Sau khi kiểm tra chứng từ theo quy định của Luật Quản lý thuế tối đa là 40 ngày các cơ quan phải có nghĩa vụ hoàn thuế cho doanh nghiệp.Ghi nhận phản ánh của đại biểu về một số trường hợp thời gian hoàn thuế dài hơn, Bộ trưởng cho biết sẽ có chấn chỉnh để bảo đảm thời gian hoàn thuế sớm nhất có thể cho các doanh nghiệp.
Trưa 24/10 (giờ địa phương), Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và Đoàn đại biểu cấp cao Việt Nam rời thủ đô Brussels, kết thúc tốt đẹp chuyến thăm chính thức Liên minh châu Âu (EU) và Vương quốc Bỉ.
Sáng 24/10, thảo luận tại Tổ về dự án Luật sửa đổi, bổ sung một số điều của Luật Đầu tư, các đại biểu Quốc hội đề nghị cần tháo gỡ triệt để
các điểm nghẽn thủ tục, quy định rõ trách nhiệm của cơ quan quản lý nhà nước để bảo vệ nhà đầu tư, đồng thời đảm bảo chính sách hỗ trợ chuỗi cung ứng phải mang lại hiệu quả thực tiễn...
Các đại biểu Quốc hội nhấn mạnh cần hoàn thiện dự thảo luật theo hướng: quản lý theo nguy cơ, hậu kiểm có dữ liệu, truy xuất được nguồn gốc và phân định rõ thẩm quyền, trách nhiệm... Cải cách thủ tục hành chính là rất cần thiết nhưng phải đảm bảo trách nhiệm trong chăm sóc sức khỏe nhân dân và tạo điều kiện cho sản xuất kinh doanh chân chính.
Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh quan điểm thống nhất quản lý nhà nước về an toàn thực phẩm; yêu cầu nâng cao hiệu lực, hiệu quả quản lý và bảo đảm an toàn thực phẩm; đồng thời tiếp tục tạo điều kiện thuận lợi cho hoạt động sản xuất, kinh doanh của doanh nghiệp.
Ủy ban Khoa học, Công nghệ và Môi trường tán thành sự cần thiết sửa đổi Luật An toàn thực phẩm. Tuy nhiên, đề nghị làm rõ tính khả thi, bảo đảm tính thống nhất của hệ thống pháp luật, sự hài hòa giữa quản lý và kiến tạo phát triển. Cùng với đó, đề nghị rà soát quy định hai lớp tiền kiểm đối với hàng nhập khẩu; luật hóa tối đa các nội dung đã rõ, đã ổn định...
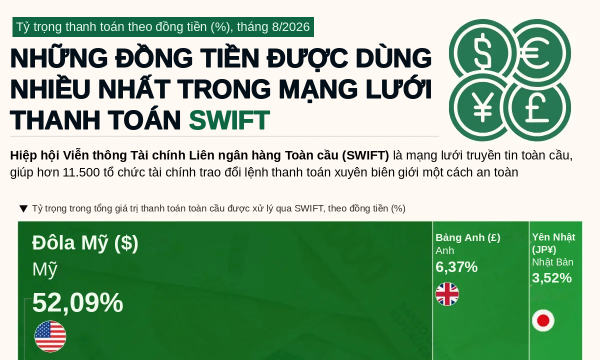
Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...
Sự hiện diện của AEON MALL Thanh Hóa đang tạo thêm sức hút cho thị trường tiêu dùng địa phương. Với hàng trăm cửa hàng thuộc nhiều lĩnh vực cùng hệ thống mua sắm, ẩm thực và giải trí đồng bộ, trung tâm góp phần đáp ứng nhu cầu tiêu dùng ngày càng đa dạng của người dân.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...